

Uji Quandt–Andrews: sup-Wald untuk tanggal patah yang tidak diketahui
Pelajari cara uji sup-Wald Quandt–Andrews mencari satu patahan regresi dengan tanggal yang tidak diketahui, alasan trimming penting, dan mengapa distribusi nolnya bukan distribusi F biasa.
Dalam panduan iniTanggal patah yang tidak diketahui mengubah pertanyaannya
Ringkasan singkat
Pendekatan Quandt–Andrews menguji apakah koefisien regresi tetap konstan ketika satu tanggal patah tidak diketahui. Statistik dihitung pada setiap tanggal yang memenuhi syarat, lalu nilai terbesarnya diambil. Karena tanggal dipilih melalui pencarian dan tidak teridentifikasi di bawah hipotesis nol tanpa patahan, maksimum ini tidak mengikuti distribusi F biasa untuk satu tanggal tetap.
Tanggal patah yang tidak diketahui mengubah pertanyaannya
Uji Chow menjawab pertanyaan yang spesifik: apakah koefisien regresi berubah pada tanggal yang ditetapkan sebelum hasil diperiksa? Dalam banyak aplikasi keuangan atau makroekonomi, sulit menentukan satu tanggal yang dapat dipertanggungjawabkan sejak awal. Jika sejumlah tanggal dicoba lalu hasil Chow yang paling signifikan dilaporkan, pemilihan tanggal menjadi bagian dari pengujian. Nilai kritis biasa untuk satu tanggal tidak memperhitungkan pencarian tersebut.
Prosedur dua rezim Quandt dan kerangka asimtotik Andrews yang muncul kemudian menangani masalah ini dengan mengevaluasi statistik pada sekumpulan tanggal patah kandidat. Dalam regresi linear terapan, nilai maksimum ini sering disebut Quandt likelihood-ratio (QLR), sup-F, atau sup-Wald, bergantung pada statistik dan penanganan kovarians yang digunakan. Andrews mengembangkan uji sup-Wald, LM, dan yang menyerupai LR untuk model parametrik lebih luas dengan titik perubahan tak diketahui (Quandt, 1960; Andrews, 1993).
Cakupan di sini sengaja dibatasi: menguji satu kemungkinan perubahan pada hubungan regresi yang ditentukan ketika tanggalnya tidak diketahui. Uji ini tidak mengestimasi jumlah perubahan yang tidak diketahui, menjelaskan penyebabnya, atau menemukan peluang trading. Panduan Bai–Perron membahas persoalan berbeda, yaitu memodelkan beberapa tanggal patah tak diketahui.
Tentukan regresi satu patahan dan restriksinya
Misalkan sampel berurutan terdiri atas observasi (t=1,ldots,T), dengan variabel hasil (y_t) dan vektor regressor (x_t). Model murni satu patahan adalah
yₜ = xₜ′β₁ + uₜ, t ≤ k yₜ = xₜ′β₂ + uₜ, t > k
Di sini (k) adalah observasi terakhir pada rezim pertama. Di bawah hipotesis nol tanpa patahan, vektor koefisien yang diuji sama, yaitu restriksi bersama (H₀: β₁ = β₂). Alternatif satu patahan menyatakan keduanya berbeda pada setidaknya satu tanggal yang memenuhi syarat. Model perubahan parsial dapat membatasi perubahan pada subset koefisien yang ditentukan sebelumnya; jumlah restriksi dan distribusi acuannya pun berubah. Sebutkan koefisien mana yang boleh berubah.
Urutan observasi harus membuat tanggal patah bermakna. Untuk return harian, (k) biasanya indeks sesi perdagangan, bukan otomatis tanggal kalender. Observasi yang hilang, hari libur, pasar dengan jam berbeda, pergantian kontrak, dan perubahan definisi target dapat mengubah arti “sebelum” dan “sesudah”. Tetapkan sampel serta konvensi tanggal sebelum mengaitkan pemisahan yang terpilih dengan suatu peristiwa.
Penolakan memberi bukti terhadap model koefisien konstan yang ditentukan dan mendukung suatu alternatif satu patahan di rentang pencarian. Itu tidak membuktikan pengumuman tertentu menyebabkan perubahan, regressor bersifat eksogen, atau koefisien setelah patahan akan bertahan. Jika mean kondisional, dinamika error, atau proses pengukuran salah spesifikasi, uji dapat merespons kesalahan spesifikasi itu alih-alih pergeseran parameter yang bersih.
Trim tanggal kandidat dan estimasi kedua sisi setiap pemisahan
Tanggal kandidat yang dekat dengan ujung sampel menyisakan terlalu sedikit observasi pada satu sisi untuk estimasi yang andal. Fraksi trimming (ε) membuang kedua ujung dan membatasi pencarian ke fraksi patahan (lambda=k/T) dalam interval yang ditentukan sebelumnya, misalnya ([ε,1-ε]). Pada sampel diskret, implementasi mengubah interval tersebut menjadi tanggal integer dan mensyaratkan jumlah observasi yang cukup serta regressor berpangkat penuh di kedua segmen. Laporkan konvensi tepatnya, termasuk apakah (k) berarti observasi terakhir sebelum atau pertama sesudah patahan.
Untuk setiap (k) yang memenuhi syarat, estimasikan model nol gabungan dan model dua rezim yang sesuai, lalu hitung statistik untuk restriksi perubahan koefisien. Pada OLS klasik dengan error independen dan homoskedastik serta kumpulan regressor yang sama, statistik dapat dinyatakan melalui pengurangan jumlah kuadrat residual. Dengan error normal, statistik pada satu tanggal yang ditetapkan sebelumnya memiliki distribusi acuan F eksak dalam sampel terbatas; klaim eksak itu tidak berlaku otomatis tanpa normalitas. Versi Wald membandingkan selisih koefisien estimasian dengan kovarians estimasiannya. Heteroskedastisitas atau dependensi serial memerlukan kovarians robust dan metode acuan yang sesuai. Mengubah standard error saja tidak membuat nilai kritis F biasa valid setelah pencarian tanggal.
Trimming adalah bagian dari rancangan uji, bukan pengaturan kosmetik. Trimming lebih besar memperpendek pencarian dan menghindari rezim yang sangat kecil, tetapi mengecualikan patahan besar di dekat ujung sampel. Trimming lebih kecil menerima kandidat tersebut, tetapi membuat pendekatan asimtotik dan estimasi sampel terbatas lebih rentan. Pilih rentangnya berdasarkan ukuran sampel, dimensi model, dan pertanyaan substantif sebelum melihat puncak statistik.
<!-- learn:illustration -->
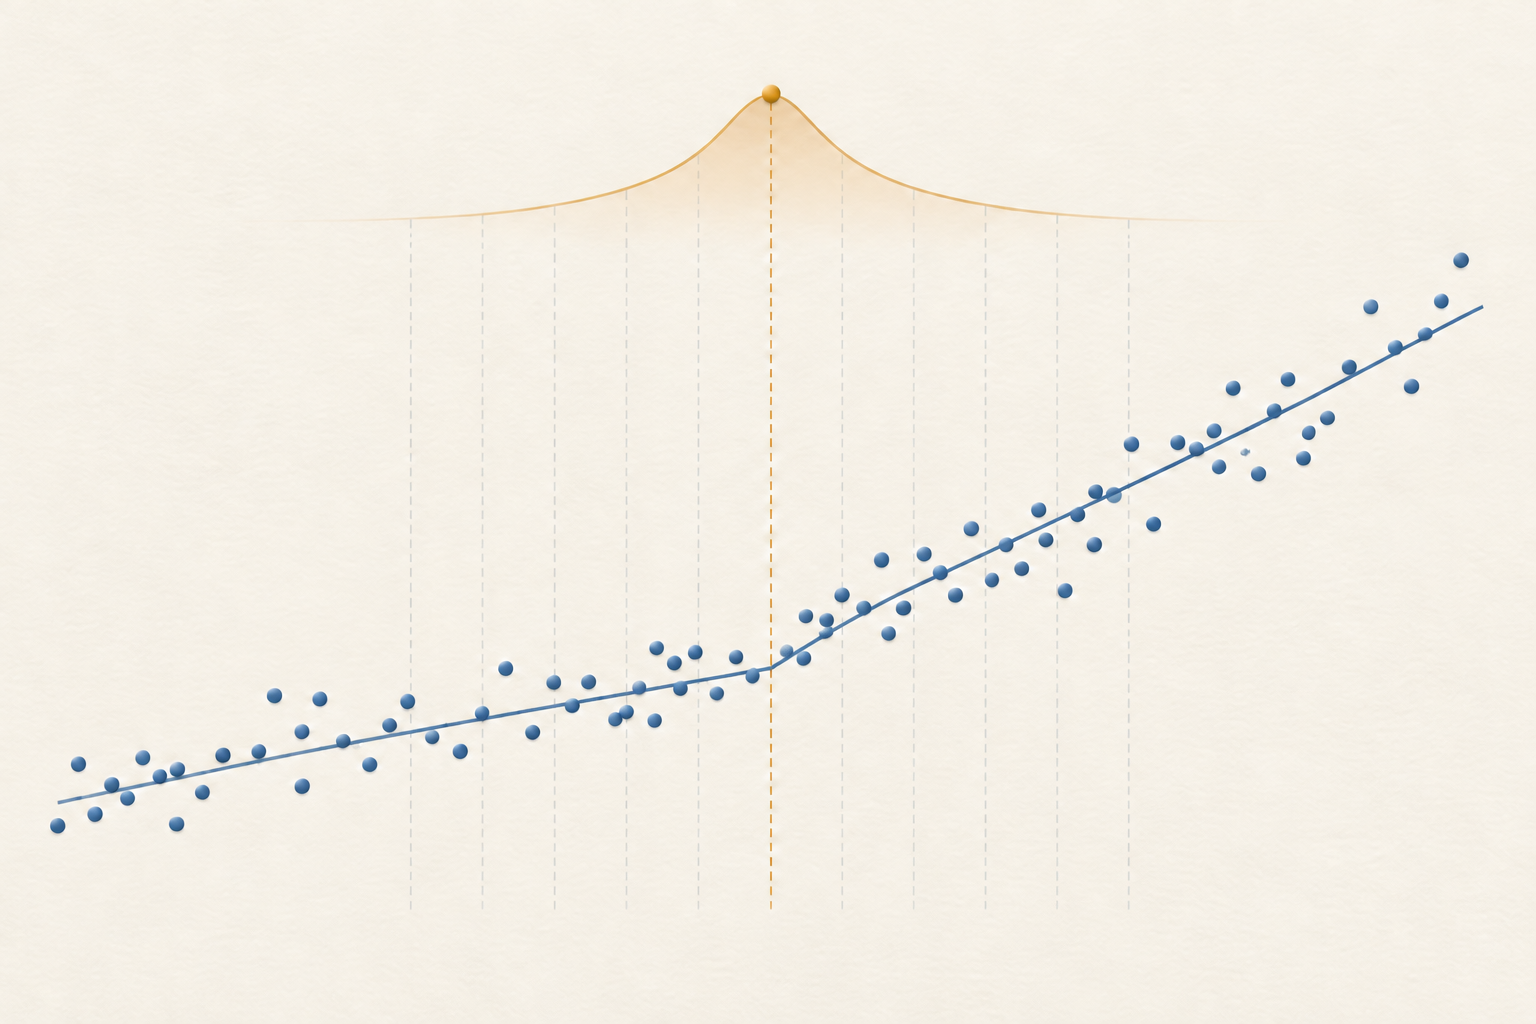
Statistik sup-Wald adalah nilai terbesar dari statistik tanggal kandidat
Untuk setiap tanggal kandidat (k), misalkan (W(k)) adalah statistik Wald untuk restriksi koefisien yang ditentukan. Statistik sup-Wald satu patahan adalah
supW = max{k ∈ K} W(k)
dengan (K) sebagai himpunan tanggal layak setelah trimming. Dalam implementasi regresi linear klasik, statistik F Chow pada setiap tanggal sering dimaksimalkan lalu dilaporkan sebagai sup-F atau QLR. Pemaksimum (hat{k}=argmax_{kin K} W(k)) adalah tanggal yang menghasilkan statistik terbesar dalam pencarian ini. Itu estimasi terpilih, bukan interval kepercayaan atau penanda waktu pasti bagi perubahan ekonomi.
Label-label ini berkaitan, tetapi tidak selalu dapat dipertukarkan. F Chow homoskedastik konvensional pada tanggal tetap memiliki distribusi acuan F eksak dalam sampel terbatas di bawah asumsinya. Maksimum lintas tanggal, sup-Wald asimtotik dengan kovarians robust, dan statistik likelihood-ratio belum tentu memiliki nilai sampel terbatas atau nilai kritis yang sama. Laporkan statistik yang benar-benar dihitung, estimator kovarians, aturan trimming, dan sumber nilai kritis, bukan hanya menyebut “QLR”.
Statistik kandidat sangat bergantung karena pemisahan berdekatan memakai ulang hampir semua observasi yang sama. Uji ini tidak sama dengan memilih p-value tanggal tetap terkecil, mengalikannya dengan jumlah tanggal, atau menganggap setiap tanggal sebagai uji independen. Distribusi nol untuk maksimum diturunkan dengan memperhitungkan pencarian tersebut.
Maksimum hasil pencarian memiliki distribusi nol nonstandar
Di bawah hipotesis nol tanpa patahan, tidak ada tanggal patah sebenarnya yang perlu diestimasi. Parameter tanggal muncul di bawah alternatif, tetapi hilang di bawah nol, sehingga argumen regularitas biasa untuk satu uji Wald atau F bertanggal tetap tidak berlaku. Maksimum lintas tanggal kandidat pun memiliki distribusi asimtotik nonstandar. Membandingkannya dengan nilai kritis F standar umumnya melebih-lebihkan bukti terhadap stabilitas.
Andrews menurunkan distribusi asimtotik dan nilai kritis bagi uji sup-Wald, LM, dan sejenis LR; rentang pencarian dirangkum melalui batas trimming dan jumlah restriksi yang diuji (1993). Nilai yang sesuai juga bergantung pada model dan asumsi kovarians. Gunakan tabel, implementasi, atau pendekatan yang cocok dengan uji spesifik; jangan mengambil nilai kritis dari fraksi trimming atau jumlah restriksi lain. Andrews kemudian menerbitkan corrigendum karena beberapa nilai kritis sup yang dilaporkan untuk delapan restriksi terlalu kecil, sehingga kasus itu memerlukan tabel terkoreksi (corrigendum 2003). Hansen memberikan pendekatan numerik untuk p-value asimtotik uji perubahan struktural (1997).
Andrews dan Ploberger juga menurunkan uji rata-rata dan eksponensial untuk parameter nuisance yang hanya muncul di bawah alternatif (1994). Itu prosedur terkait yang memperhitungkan pencarian, bukan nama lain sup-Wald. Jika memakai bootstrap atau kalibrasi sampel terbatas lain, jelaskan desain resampling dan tunjukkan bahwa desain itu mereplikasi struktur nol serta pencarian yang sama. Bootstrap generik tidak otomatis menyelesaikan pemilihan tanggal atau dependensi.
Contoh dua belas observasi membuat trimming dan maksimum dapat diperiksa
Pertimbangkan regresi hipotetis yang sengaja dibuat kecil dan hanya memiliki intersep:
y = [0, 1, 1, 1, 1, 1, 3, 3, 3, 3, 3, 3]
Jumlahnya (T=12) observasi. Untuk ilustrasi, tetapkan (ε=0.25), sehingga tiap segmen harus berisi setidaknya tiga observasi dan tanggal terakhir kandidat sebelum patahan adalah (k=3,ldots,9). Contoh ini hanya menunjukkan aritmetika pencarian, bukan rekomendasi trimming atau sampel untuk inferensi.
Rata-rata gabungan adalah (23/12), dan jumlah kuadrat residual model gabungan ialah
RSS₀ = Σ yₜ² − (Σ yₜ)²/12 = 59 − 529/12 = 179/12
Pada kandidat (k=6), jumlah dan jumlah kuadrat segmen pertama masing-masing 5, sehingga jumlah kuadrat residualnya (5−5²/6=5/6). Segmen kedua memuat enam nilai 3, sehingga jumlah kuadrat residualnya nol. Jadi, (RSS₁(6)=5/6). Dengan satu restriksi dan dua intersep segmen yang diestimasi, statistik pada tanggal tetap adalah
F(6) = [(RSS₀ − RSS₁(6))/1] / [RSS₁(6)/(12−2)] = 169
Perhitungan yang sama untuk ketujuh kandidat menghasilkan nilai F perkiraan (7.21, 12.10, 25.28, 169.00, 20.71, 8.94, 4.59) untuk (k=3,ldots,9), secara berurutan. Sup-F adalah nilai terbesar, 169 pada (k=6). Ini hanya memverifikasi kandidat yang memaksimalkan deret buatan tersebut; tidak menghasilkan p-value. Karena tanggal dicari, nilai 169 perlu dibandingkan dengan nilai kritis nonstandar yang memperhitungkan pencarian untuk desain yang sesuai, bukan distribusi F biasa untuk tanggal tetap.
Tafsirkan penolakan dan non-penolakan sesuai rancangan
Penolakan berarti bahwa pada tingkat signifikansi yang dipilih, dengan asumsi dan nilai kritis uji tersebut, statistik terbesar dalam rentang yang diizinkan tidak konsisten dengan hipotesis nol koefisien konstan. Ini tidak menetapkan satu tanggal patahan yang unik dan tepat. Kandidat yang berdekatan dapat memiliki statistik mirip; puncak dapat bergeser ketika ujung sampel, trimming, regressor, atau metode kovarians berubah. Tampilkan profil statistik kandidat atau analisis ketidakpastian tanggal yang sesuai, bukan menyajikan (hat{k}) sebagai tanggal pasti.
Non-penolakan tidak membuktikan kestabilan koefisien. Uji dapat berdaya rendah untuk perubahan kecil, perubahan dekat ujung yang di-trim, atau perubahan pada koefisien di luar restriksi yang diuji. Uji satu patahan juga dapat melewatkan beberapa perubahan yang sebagian saling mengimbangi. Sebaliknya, pencilan, perubahan varians, dinamika yang dihilangkan, perubahan definisi data, atau pencarian spesifikasi berulang dapat memunculkan bukti ketidakstabilan. Uji ini menjawab pertanyaan statistik terbatas, bukan penyebab perbedaan.
Tanggal diestimasi dari data yang sama dengan data pengujian. Jangan memperlakukannya seolah-olah tanggal peristiwa sudah ditetapkan di muka lalu mengklaim konfirmasi independen melalui uji signifikansi kedua tanpa penyesuaian. Jika tanggal itu memandu pembaruan ramalan atau aturan trading, rumuskan aturan tersebut dan evaluasi pada data berikutnya. Statistik sup in-sample tidak membuktikan persistensi atau nilai ekonomi pascapatahan.
Bedakan pertanyaan Chow, CUSUM, dan Bai–Perron
| Metode | Pertanyaan utama | Hal yang tidak dilakukannya |
|---|---|---|
| Uji Chow | Apakah koefisien berbeda pada tanggal yang ditetapkan sebelumnya? | Mencari tanggal tak diketahui sambil mempertahankan distribusi acuan satu tanggal |
| Uji sup Quandt–Andrews | Adakah bukti satu patahan pada suatu tanggal di rentang yang di-trim? | Memilih jumlah patahan tak diketahui atau menjelaskan penyebabnya |
| CUSUM regresi | Apakah jalur residual rekursif yang berurutan bertentangan dengan stabilitas koefisien? | Sendirian menghasilkan satu tanggal patahan terpilih |
| Bai–Perron | Berapa banyak patahan dan tanggal apa yang didukung model patahan berganda? | Menggantikan spesifikasi dan pilihan seleksi uji satu patahan |
Model Hidden Markov atau regime switching mengajukan pertanyaan lain: apakah observasi dapat dimodelkan dengan keadaan laten yang berulang kali berubah menurut probabilitas transisi. Uji satu break tak diketahui menguji satu pemisahan sebelum/sesudah yang bertahan dalam rentang pencarian. Metode dapat saling melengkapi, tetapi asumsi dan keluarannya tidak dapat dipertukarkan; lihat panduan regime switching.
Laporkan pencarian agar analis lain dapat mereplikasinya
Sebutkan outcome dan regressor, apakah perubahan murni atau parsial, restriksi koefisien yang diuji, tanggal dan urutan sampel, serta konvensi tanggal patah. Laporkan (T), jumlah restriksi, fraksi trimming atau himpunan kandidat yang tepat, ukuran segmen minimum, dan apakah statistik yang dipakai sup-Wald, sup-F/QLR, sup-LM, atau prosedur lain. Sertakan estimator kovarians, metode nilai kritis atau p-value, dan koreksi sampel terbatas jika digunakan.
Tampilkan statistik pada setiap tanggal kandidat dan sebut tanggal pemaksimum sebagai lokasi terpilih, disertai informasi ketidakpastian atau sensitivitas bila tersedia. Jelaskan apakah model dan rancangan uji ditetapkan sebelumnya, bagaimana observasi hilang dan data real-time ditangani, serta sampel atau regressor alternatif yang diperiksa. Untuk peramalan, batasi pencarian pada sampel pelatihan dan evaluasi model yang direvisi pada data berikutnya yang belum disentuh.
Uji patahan tak diketahui yang signifikan secara statistik tidak mengidentifikasi penyebab peristiwa atau membuktikan rezim yang menguntungkan. Hasil yang tidak signifikan juga tidak menjamin stabilitas. Kesimpulan yang dapat dipertanggungjawabkan terbatas pada alternatif satu patahan, rentang tanggal yang di-trim, regresi, sampel, dan metode inferensi yang memperhitungkan pencarian.
Pertanyaan umum
Q1Apakah uji Quandt–Andrews sekadar mengulang uji Chow pada banyak tanggal?
Uji ini menghitung statistik terkait pada tanggal kandidat, tetapi inferensinya harus memperhitungkan nilai maksimum. Melaporkan hasil Chow biasa terbesar dengan p-value satu tanggal tetap mengabaikan pencarian dan umumnya memakai distribusi nol yang salah.
Q2Apakah tanggal pemaksimum menunjukkan kapan peristiwa ekonomi menyebabkan patahan?
Tidak. Itu adalah tanggal kandidat dengan statistik terbesar pada sampel dan rentang trimming yang dipilih. Tanggal tersebut bukan cap waktu kausal atau interval kepercayaan; tanggal sekitar dan pilihan rancangan lain dapat memberikan hasil serupa.
Q3Apakah penolakan berarti terjadi tepat satu patahan?
Tidak. Penolakan membandingkan hipotesis nol koefisien konstan yang ditentukan dengan suatu alternatif satu patahan dalam rentang pencarian. Beberapa perubahan, pencilan, pergeseran varians, atau salah spesifikasi model juga dapat menunjukkan ketidakstabilan; mengestimasi beberapa patahan adalah tugas lain.
Q4Bisakah maksimum sup-Wald dibandingkan dengan tabel F biasa?
Umumnya tidak. Gunakan nilai kritis atau p-value yang sesuai dengan statistik sup, trimming, jumlah restriksi, model, dan asumsi kovarians. Distribusi F biasa berlaku untuk uji tanggal yang ditentukan di muka di bawah asumsinya, bukan otomatis untuk maksimum hasil pencarian. Riset primer - Quandt, “Tests of the Hypothesis That a Linear Regression System Obeys Two Separate Regimes” (1960) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point” (1993) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point: A Corrigendum” (2003) - Hansen, “Approximate Asymptotic P Values for Structural-Change Tests” (1997) - Andrews and Ploberger, “Optimal Tests When a Nuisance Parameter Is Present Only Under the Alternative” (1994) - Chow, “Tests of Equality Between Sets of Coefficients in Two Linear Regressions” (1960) - Bai and Perron, “Estimating and Testing Linear Models with Multiple Structural Changes” (1998) - Brown, Durbin, and Evans, “Techniques for Testing the Constancy of Regression Relationships over Time” (1975)
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa yang dilakukan uji sup-Wald Quandt–Andrews ketika tanggal patahan tidak diketahui?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
A model generating observations from finite discrete latent states with Markov transition probabilities and state-dependent emissions.
Baca panduan lengkapSetara harga pasarKondisi ketika harga pelaksanaan opsi sangat dekat dengan harga pasar aset acuannya. Opsi mungkin belum memiliki nilai intrinsik yang berarti, tetapi masih dapat memiliki premi karena waktu dan ketidakpastian yang tersisa.
Baca panduan lengkap