

MBS TBA बनाम निर्दिष्ट पूल: डिलीवरी से पहले क्या पता होता है?
जानें कि MBS TBA ट्रेड में क्या खुला रहता है, 48-hour rule कैसे काम करता है और किसी निर्दिष्ट मॉर्गेज पूल का मूल्य प्रीमियम पर क्यों हो सकता है।
इस गाइड मेंMBS ट्रेड में TBA का क्या अर्थ है?
संक्षिप्त सारांश
मॉर्गेज-बैक्ड सिक्योरिटी (MBS) मॉर्गेज ऋणों के एक तय पूल से समर्थित होती है। TBA ट्रेड में खरीदार और विक्रेता योग्य एजेंसी MBS की भविष्य में खरीद या बिक्री पर पहले से सहमत होते हैं, जबकि विक्रेता बाद में बताता है कि कौन-सा पूल या CUSIP डिलीवर होगा। फिर भी वे सिक्योरिटी की श्रेणी, अवधि, कूपन, अंकित राशि, कीमत और सेटलमेंट तारीख तय करते हैं। निर्दिष्ट-पूल ट्रेड में वास्तविक पूल ट्रेड के समय ही पहचाना जाता है। डिलीवरी नियम दोनों बाज़ारों को जोड़ते हैं, लेकिन योग्य पूलों के पूर्व-भुगतान व्यवहार और मूल्य अलग हो सकते हैं।
MBS ट्रेड में TBA का क्या अर्थ है?
TBA का अर्थ है “to be announced”, यानी “बाद में घोषित किया जाएगा”। अमेरिकी एजेंसी मॉर्गेज बाज़ार में यह तय श्रेणी की मॉर्गेज-बैक्ड सिक्योरिटीज़ (MBS) का फॉरवर्ड ट्रेड है, जिसमें सटीक मॉर्गेज पूल और CUSIP की जानकारी बाद में दी जाती है। इसका मतलब यह नहीं कि खरीदार अज्ञात कीमत या विक्रेता की पसंद का कोई भी मॉर्गेज बॉन्ड स्वीकार कर रहा है। पक्ष पहले ट्रेड की शर्तें तय करते हैं; पूल की जानकारी बाज़ार के नोटिस नियमों के अनुसार बाद में आती है।
कॉन्ट्रैक्ट और सिक्योरिटी अलग चीज़ें हैं। MBS वह सिक्योरिटी है जिसे पहले से एकत्र किए गए मॉर्गेज ऋण समर्थन देते हैं। TBA भविष्य की सेटलमेंट तारीख पर तय प्रकार की सिक्योरिटीज़ का आदान-प्रदान करने का समझौता है। SIFMA deferred-delivery contract को MBS की भविष्य की खरीद या बिक्री के रूप में परिभाषित करता है, जिसमें पूल की कुछ जानकारी खरीदार को अभी तक नहीं दी गई होती। संगठन इस बाज़ार को Fannie Mae, Freddie Mac और Ginnie Mae द्वारा जारी MBS के फॉरवर्ड ट्रेड का माध्यम बताता है। TBA उत्पाद और डिलीवरी मानक एजेंसी, अवधि, कूपन और लागू बाज़ार नियमों पर निर्भर करते हैं। यह गाइड अमेरिकी एकल-परिवार एजेंसी pass-through सिक्योरिटीज़ और Uniform Mortgage-Backed Securities (UMBS) बाज़ार पर केंद्रित है; private-label सिक्योरिटीज़ और collateralized mortgage obligation (CMO) tranches की संरचना अलग होती है। SIFMA की MBS बाज़ार की आम शब्दावली और TBA बाज़ार शासन व Uniform Practices Manual देखें।
इसलिए “बाद में घोषित” ट्रेड में जानकारी देने के समय को बताता है, यह वादा नहीं कि अंतर्निहित मॉर्गेज ट्रेड के बाद शून्य से बनाए जाएंगे। विक्रेता के पास पहले से योग्य सिक्योरिटीज़ हो सकती हैं, वह डिलीवरी योग्य पूल बना रहा हो सकता है या मॉर्गेज ऋणों से सिक्योरिटीज़ तैयार करने की योजना बना सकता है। कॉन्ट्रैक्ट में अनुमत डिलीवरी दायरे के भीतर कौन-सा पूल दिया जाएगा, बस वही खुला रहता है।
ट्रेड के समय क्या तय होता है और क्या खुला रहता है?
ट्रेड करते समय खरीदार और विक्रेता उत्पाद या एजेंसी श्रेणी, मॉर्गेज अवधि, कूपन, अंकित राशि, डॉलर में कीमत और सेटलमेंट तारीख तय करते हैं। पूल नंबर और सटीक CUSIP आम तौर पर बाद में सूचित किए जाते हैं। TBA-योग्य UMBS के लिए Fannie Mae बताता है कि अवधि, कूपन, अंकित मूल्य, कीमत और सेटलमेंट तारीख तय रहते हैं, जबकि पूल नंबर और CUSIP 48-hour day तक नहीं बताए जाते। सटीक शर्तें पूरी ट्रेड पुष्टि और लागू परंपराओं से तय होती हैं।
| TBA पर सहमति के समय ज्ञात | आम तौर पर बाद में पहचानी जाने वाली जानकारी |
|---|---|
| एजेंसी या योग्य उत्पाद श्रेणी | विशिष्ट पूल या समूह नंबर |
| मॉर्गेज अवधि और कूपन | हर डिलीवर होने वाले पूल का CUSIP |
| अंकित राशि और सहमत कीमत | प्रत्येक पूल में संपार्श्विक की संरचना |
| कॉन्ट्रैक्ट की सेटलमेंट तारीख | पूलों के बीच डिलीवर की गई अंकित राशि का बँटवारा |
एक सरल कीमत उदाहरण लें: खरीदार $1,000,000 अंकित राशि को हर $100 अंकित मूल्य पर 99.50 में लेने पर सहमत है। $1,000,000 × 0.995 = $995,000, सेटलमेंट समायोजन और लेनदेन लागत से पहले। यह गणना सहमत कीमत की पद्धति दिखाती है; यह पूल की पहचान, उसके भविष्य के नकदी प्रवाह का अनुमान या मौजूदा बाज़ार भाव नहीं है।
CUSIP का अभी तय न होना किसी भी सिक्योरिटी की डिलीवरी की खुली अनुमति नहीं है। TBA कॉन्ट्रैक्ट मानकीकृत उत्पाद विवरण और डिलीवरी शर्तों से बँधा होता है। यदि दो ट्रेड टिकटों की एजेंसी, अवधि, कूपन, राशि, कीमत या सेटलमेंट तारीख अलग है, तो केवल दोनों को “TBA” कहने से वे समान नहीं हो जाते। “30-year” या “current coupon” जैसे डेस्क के संक्षिप्त नामों पर निर्भर न रहें; पूरा विवरण जाँचें।
डिलीवरी नियम TBA ट्रेड को कैसे संभव बनाते हैं?
बाज़ार अंतिम CUSIP चुनने से पहले पूलों की व्यापक श्रेणी में ट्रेड कर सकता है, क्योंकि कॉन्ट्रैक्ट में केवल वही सिक्योरिटीज़ आवंटित की जा सकती हैं जो तय डिलीवरी मानकों को पूरा करती हैं। SIFMA के Uniform Practices Manual में नोटिफिकेशन, सेटलमेंट और “good delivery” के दिशा-निर्देश हैं। नियमों में डिलीवर होने वाला उत्पाद, पूल की जानकारी, अंकित राशि, समय और सेटलमेंट प्रक्रिया जैसे विषय शामिल हैं। पक्ष किसी विशेष ट्रेड की शर्तें अलग से भी तय कर सकते हैं, इसलिए सामान्य बाज़ार व्यवहार का सार वास्तविक पुष्टि का विकल्प नहीं है।
ये नियम व्यवहारिक समरूपता की धारणा को समर्थन देते हैं: कॉन्ट्रैक्ट के डिलीवरी मानदंडों में योग्य पूलों को एक मानक कीमत के मुकाबले ट्रेड करने लायक पर्याप्त तुलनीय माना जा सकता है। उदाहरण के लिए, Fannie Mae और Freddie Mac के UMBS को इस तरह मानकीकृत किया गया कि लागू शर्तों के तहत किसी भी कंपनी के योग्य UMBS को एकीकृत TBA बाज़ार में डिलीवर किया जा सके। इससे कई अंतर्निहित मॉर्गेज ऋणों के बावजूद तरलता बनाने में मदद मिलती है।
डिलीवरी के लिए तुलनीय होने का अर्थ निवेश के रूप में एक-जैसा होना नहीं है। समान बताई गई अवधि और कूपन वाले दो पूलों में उधारकर्ताओं की शेष राशि, भौगोलिक क्षेत्र, संपत्ति में रहने की स्थिति, ऋण की आयु और अन्य संपार्श्विक विवरण अलग हो सकते हैं। ये बातें पूर्व-भुगतान और अनुमानित नकदी प्रवाह को प्रभावित कर सकती हैं। Good delivery यह तय करता है कि सिक्योरिटी ट्रेड नियमों को पूरा करती है या नहीं; यह क्रेडिट, बाज़ार, तरलता या पूर्व-भुगतान जोखिम समान होने का प्रमाण नहीं है। SIFMA की अध्याय 8 की मौजूदा good-delivery दिशानिर्देश और Freddie Mac की TBA-योग्य और विशेष विशेषताओं वाले मॉर्गेज की व्याख्या देखें।
“TBA-eligible” और “TBA trade” भी अलग बातें हैं। TBA eligibility बताती है कि कोई सिक्योरिटी संबंधित TBA कॉन्ट्रैक्ट के डिलीवरी मानदंड पूरे कर सकती है। TBA trade पक्षों के बीच हुआ समझौता है। पहचाना हुआ कोई पूल matching TBA में डिलीवरी के योग्य हो सकता है, जबकि विशेष संपार्श्विक विशेषताओं वाला दूसरा पूल योग्य दायरे से बाहर हो सकता है। यह न मानें कि हर एजेंसी MBS को हर TBA में डिलीवर किया जा सकता है; सिक्योरिटी और कॉन्ट्रैक्ट शर्तें जाँचें।
48-hour day पर क्या होता है?
“48-hour day” सेटलमेंट से पहले का तय समय है, जब विक्रेता सिक्योरिटीज़ की पहचान के लिए आवश्यक पूल या समूह की जानकारी खरीदार को देता है। SIFMA का 48-Hour Rule नोटिस को सहमत सेटलमेंट से पहले वाले कारोबारी दिन और लागू कटऑफ से जोड़ता है। यह किसी भी समय से घड़ी के ठीक 48 घंटे पीछे गिनने का सामान्य नियम नहीं है। नोटिफिकेशन की बारीकियाँ और कटऑफ ट्रेड की बाज़ार प्रथा, संचार माध्यम, पक्षों और उस समय लागू किसी विस्तार या व्यवधान सूचना पर निर्भर करते हैं।
नोटिस के बाद खरीदार पूल की जानकारी को ट्रेड विवरण और डिलीवरी शर्तों से मिला सकता है। विक्रेता को सेटलमेंट तारीख पर उचित रूप में डिलीवरी करनी होती है, और खरीदार को शर्तों के अनुसार ट्रेड के लिए धन उपलब्ध कराना होता है। देर से या अधूरा नोटिस समय पर डिलीवरी को प्रभावित कर सकता है; सटीक उपाय और समय लागू प्रथाओं व समझौते पर निर्भर करते हैं। मौजूदा manual और ट्रेड पुष्टि के साथ SIFMA का पूल नोटिफिकेशन अध्याय पढ़ें।
MBS नोटिफिकेशन और सेटलमेंट तारीखें उत्पाद श्रेणी के अलग कैलेंडर में प्रकाशित होती हैं। अलग-अलग उत्पाद श्रेणियों की किसी महीने में सेटलमेंट तारीख एक जैसी होना जरूरी नहीं, और सप्ताहांत व छुट्टियाँ समय-सारणी बदलते हैं। “48-hour day” देखते समय पहले कॉन्ट्रैक्ट की श्रेणी और सेटलमेंट तारीख पहचानें, फिर उससे जुड़ी नोटिस तारीख और कटऑफ का उपयोग करें। SIFMA मौजूदा MBS नोटिफिकेशन और सेटलमेंट कैलेंडर रखता है; पिछले वर्ष या किसी अन्य श्रेणी की तारीख दोबारा न लें।
क्रम को तीन अलग घटनाओं के रूप में समझना आसान है: TBA शर्तों पर सहमत होना, लागू नोटिस समयसीमा तक आवश्यक पूल जानकारी पाना, फिर सेटलमेंट पर सिक्योरिटीज़ और धन का आदान-प्रदान करना। बीच का चरण बताता है कि डिलीवरी दायित्व किस सिक्योरिटी से पूरा होगा; बाज़ार भाव बदलने पर मूल कीमत को हर बार फिर से तय नहीं करता।
निर्दिष्ट-पूल ट्रेड TBA से कैसे अलग है?
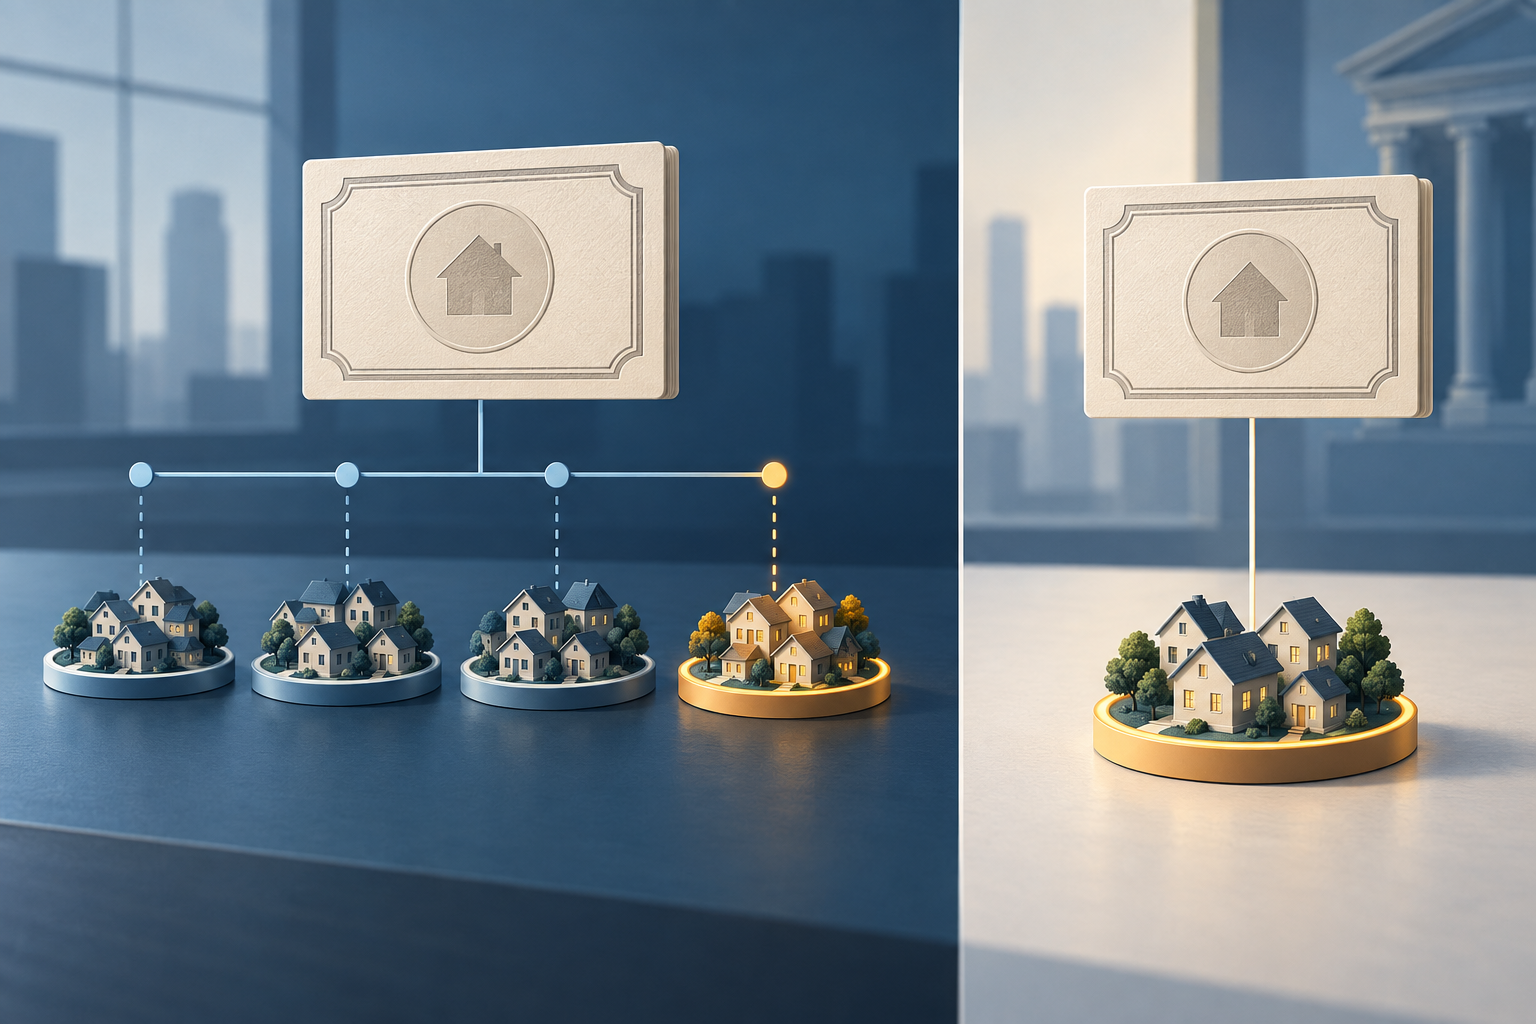
निर्दिष्ट-पूल ट्रेड में पक्षों के सहमत होते समय पूल नंबर और CUSIP ज्ञात होते हैं। खरीदार कीमत तय करने से पहले पहचाने गए संपार्श्विक का आकलन कर सकता है। TBA ट्रेड में खरीदार इसके बजाय ऐसी सिक्योरिटीज़ की श्रेणी स्वीकार करता है जिसे कॉन्ट्रैक्ट के डिलीवरी नियम पूरे करने होते हैं; वास्तविक पूल बाद में बताया जाता है। Fannie Mae का MBS ट्रेडिंग परिचय यह अंतर बताता है और समझाता है कि अतिरिक्त संपार्श्विक मूल्य वाले निर्दिष्ट पूल तुलनीय TBA से अलग कीमत पर ट्रेड कर सकते हैं।
“निर्दिष्ट पूल” का अर्थ अपने-आप “TBA डिलीवरी के अयोग्य” नहीं है। पहचाने हुए CUSIP वाला पूल भी matching TBA की डिलीवरी शर्तें पूरी कर सकता है। ऐसे में विक्रेता उसे खुले TBA के विरुद्ध डिलीवर कर सकता है या पक्ष शुरुआत से ही उस खास सिक्योरिटी के लिए निर्दिष्ट-पूल ट्रेड तय कर सकते हैं। असामान्य संपार्श्विक विशेषताओं वाली कुछ सिक्योरिटीज़ TBA डिलीवरी के योग्य ही न हों। सटीक संबंध उत्पाद और कॉन्ट्रैक्ट नियमों पर निर्भर करता है।
ट्रेड का प्रकार यह बदलता है कि execution के समय खरीदार को क्या पता है। TBA एकल पूल चुने बिना मानकीकृत डिलीवरी श्रेणी में एक्सपोज़र देता है। निर्दिष्ट ट्रेड पूल की पहचान तय करता है, लेकिन इसके साथ कीमत का अंतर, कम तरलता या पूल-स्तर के डेटा का आकलन करने की जरूरत हो सकती है। इनमें से कोई नाम अपने-आप नहीं बताता कि ट्रेड उपयुक्त है या नहीं; वे बताते हैं कि डिलीवर होने वाली सिक्योरिटी की पहचान और कीमत कैसे तय होती है।
निर्दिष्ट पूल प्रीमियम पर क्यों ट्रेड कर सकता है?
कुछ निवेशक पूल की संपार्श्विक विशेषताओं को महत्व देते हैं क्योंकि उनसे पूर्व-भुगतान व्यवहार या नकदी प्रवाह की स्थिरता बदल सकती है। यदि कुछ प्रकार के उधारकर्ताओं या संपत्तियों वाला पूल किसी खरीदार को व्यापक TBA डिलीवरी श्रेणी से अधिक मूल्यवान लगे, तो डीलर तुलनीय TBA के डॉलर मूल्य से ऊपर “pay-up” यानी अतिरिक्त कीमत बता सकते हैं। Fannie Mae निवेश संपत्तियों के ऋण, छोटी ऋण-शेष राशि और भौगोलिक संकेंद्रण को निर्दिष्ट पूल की विशेषताओं के उदाहरण बताता है। ये सार्वभौमिक मूल्य-क्रम नहीं हैं और बाज़ार मूल्य बदल सकता है।
पूरी तरह काल्पनिक $1,000,000 अंकित राशि का ट्रेड लें। यदि तुलनीय TBA की कीमत 99.50 है और निर्दिष्ट पूल पर 0.25-पॉइंट pay-up है, तो उसका उदाहरण मूल्य 99.75 होगा। अंकित राशि के एक-चौथाई प्रतिशत का अंतर सेटलमेंट समायोजन और लागत से पहले $2,500 है। यह उदाहरण केवल गणना समझाता है; यह कोटेशन, पूल के प्रदर्शन का अनुमान या निर्दिष्ट सिक्योरिटी के बेहतर प्रदर्शन का प्रमाण नहीं है।
Pay-up अलग कूपन या गारंटीकृत अतिरिक्त रिटर्न नहीं है। यह ऐसे पूल की ऊँची खरीद कीमत है जिसकी विशेषताओं को बाज़ार उस समय मूल्य देता है। अगर पूर्व-भुगतान अपेक्षा से अलग हों, मॉर्गेज दरें बदलें या पूल बेचना कठिन हो जाए, तो वास्तविक मूल्य खरीदार के मूल तर्क से मेल नहीं खा सकता। इस जोखिम की ब्याज-दर संवेदनशीलता समझने के लिए ब्याज दरें बढ़ने पर बॉन्ड फंड की कीमतें क्यों गिर सकती हैं और बॉन्ड duration व convexity गाइड देखें।
मॉर्गेज पाइपलाइन हेज करने के लिए ऋणदाता TBA का उपयोग क्यों करते हैं?
ऋणदाता मॉर्गेज ऋण जारी और बंद करते समय एजेंसी MBS की भविष्य में बिक्री पर सहमत हो सकता है। अंतिम ऋण-पूल तैयार होने से पहले TBA कीमत उसे सेकेंडरी बाज़ार की कीमतों में बदलाव संभालने में मदद करती है। Fannie Mae बताता है कि ऋणदाता मॉर्गेज पाइपलाइन हेज करने के लिए TBA सिक्योरिटीज़ का उपयोग करते हैं; डीलर और निवेशक वित्तपोषण तथा पोर्टफोलियो प्रबंधन के अन्य उद्देश्यों के लिए भी इनका उपयोग करते हैं। मानकीकृत कॉन्ट्रैक्ट उस बाज़ार में ट्रेड संभव करता है जो हर ट्रेड में शुरुआत से पूल CUSIP मांगने पर छोटा होता।
हेज अधूरा रहता है क्योंकि भविष्य के ऋण और डिलीवर होने वाला पूल निश्चित नहीं होते। कुछ उधारकर्ता ऋण पूरा नहीं कर सकते, कुछ ऋण नियोजित पूलिंग शर्तें पूरी नहीं कर सकते और अंतिम पूल की विशेषताएँ व्यापक TBA श्रेणी से अलग हो सकती हैं। TBA और किसी खास पूल की कीमत भी अलग-अलग चल सकती है। इसलिए विपरीत TBA पोज़िशन होने पर भी पाइपलाइन में ऋण गिरने, आधार, पूर्व-भुगतान और डिलीवरी के जोखिम बने रहते हैं।
TBA कॉन्ट्रैक्ट अपने-आप उधारकर्ता की मॉर्गेज दर लॉक नहीं करता। मॉर्गेज ऑफर, rate lock, ऋणदाता की कीमत, ऋण की पात्रता, शुल्क और ऋणदाता की हेज नीति—ये लेनदेन के अलग हिस्से हैं। MBS बाज़ार मॉर्गेज की अर्थव्यवस्था को प्रभावित कर सकता है, लेकिन किसी एक TBA कोट में बदलाव हर खुदरा ऋण ऑफर में उतने ही बदलाव में अपने-आप नहीं बदलता।
निवेशक के हेज को समझते समय भी यही अंतर मायने रखता है। TBA पोज़िशन एजेंसी MBS की व्यापक कीमत-एक्सपोज़र का कुछ हिस्सा संतुलित कर सकती है, लेकिन किसी खास पूल के पूर्व-भुगतान प्रोफ़ाइल या तरलता को जरूरी नहीं कि संतुलित करे। केवल अंकित राशि पर आधारित hedge ratio duration, कूपन, सेटलमेंट समय और संपार्श्विक के अंतर छोड़ सकता है। कॉन्ट्रैक्ट एक एक्सपोज़र घटाकर दूसरे बने रहने दे सकता है।
MBS ट्रेड की तुलना या सेटलमेंट से पहले क्या जाँचें?
ट्रेड पुष्टि से शुरुआत करें। एजेंसी या उत्पाद श्रेणी, मॉर्गेज अवधि, कूपन, अंकित राशि, सहमत डॉलर कीमत, सेटलमेंट तारीख और यह जाँचें कि कॉन्ट्रैक्ट TBA है या पूल-विशिष्ट। फिर, यदि आवंटित हो चुका है, तो पूल या CUSIP, मूल और वर्तमान अंकित राशि की पद्धति, और सिक्योरिटी लागू डिलीवरी मानदंडों को पूरा करती है या नहीं जाँचें। उत्पाद के लेबल और डेस्क के संक्षिप्त नाम से विसंगति हल नहीं होती।
इसके बाद ट्रेड कीमत और भविष्य के मॉर्गेज नकदी प्रवाह का मूल्य अलग-अलग देखें। जहाँ उपलब्ध हो, वर्तमान pool factor और प्रकाशित संपार्श्विक जानकारी जाँचें। निर्दिष्ट-पूल pay-up की तुलना समान अवधि और कूपन वाले TBA मूल्य से करें और पूछें कि कौन-सी पूल विशेषता अंतर को सही ठहराती है। कीमत का प्रीमियम पूर्व-भुगतान की अपेक्षा या कमी को दिखा सकता है, लेकिन यह वास्तविक अतिरिक्त रिटर्न साबित नहीं करता।
अंत में उत्पाद-श्रेणी के नोटिफिकेशन और सेटलमेंट दिन, लागू पूल नोटिस कटऑफ, वित्तपोषण व्यवस्था और मौजूदा परिचालन सूचना जाँचें। यह न मानें कि सभी मॉर्गेज उत्पाद महीने में एक ही तारीख पर सेटल होते हैं या नाममात्र 48-hour rule हर ट्रेड में एक ही कटऑफ बताता है। परिचालन प्रश्नों के लिए SIFMA के वर्तमान Uniform Practices Manual और पक्षों की पुष्टि देखें।
उपयोगी अंतर सरल है: TBA ट्रेड में वास्तविक पूल बताए जाने से पहले श्रेणी, कीमत और सेटलमेंट शर्तें तय होती हैं; निर्दिष्ट-पूल ट्रेड में execution पर सिक्योरिटी पहचानी जाती है। डिलीवरी नियम दोनों बाज़ारों को जोड़ते हैं, जबकि संपार्श्विक के अंतर, पूर्व-भुगतान व्यवहार, तरलता और सेटलमेंट प्रक्रिया फिर भी मायने रखते हैं। यह गाइड अमेरिकी एजेंसी MBS की परंपराएँ समझाती है, हर कॉन्ट्रैक्ट की शर्तें या ट्रेड करने की सलाह नहीं।
आम सवाल
Q1क्या TBA ट्रेड करते समय मुझे CUSIP पता होता है?
आमतौर पर नहीं। पक्ष पहले तय उत्पाद और सेटलमेंट शर्तों पर सहमत होते हैं; विक्रेता लागू समयसीमा तक पूल की जानकारी देता है। पूल-विशिष्ट ट्रेड में सहमति के समय CUSIP बताया जाता है।
Q2क्या हर निर्दिष्ट पूल TBA डिलीवरी के अयोग्य होता है?
नहीं। कुछ निर्दिष्ट पूल matching TBA की शर्तें पूरी करते हैं, जबकि विशेष विशेषताओं वाले अन्य पूल नहीं कर सकते। पात्रता सिक्योरिटी और मौजूदा डिलीवरी नियमों पर निर्भर करती है।
Q3क्या 48-hour day का अर्थ हमेशा घड़ी के ठीक 48 घंटे होता है?
नहीं। यह नियम कारोबारी दिन, लागू कटऑफ और सेटलमेंट प्रथा से जुड़ा है। कॉन्ट्रैक्ट श्रेणी, मौजूदा SIFMA कैलेंडर, नोटिफिकेशन तरीका और ट्रेड पुष्टि जाँचें।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
मानक TBA ट्रेड पर सहमति के समय कौन-सी जानकारी आम तौर पर बाद में पहचानी जाती है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
वह स्थिति जिसमें विकल्प का स्ट्राइक मूल्य अंतर्निहित परिसंपत्ति के बाजार मूल्य के बहुत करीब हो। उसमें अभी महत्वपूर्ण आंतरिक मूल्य न हो, फिर भी बचे हुए समय और अनिश्चितता के कारण प्रीमियम हो सकता है।
विस्तृत गाइड पढ़ेंकॉल विकल्पऐसा अनुबंध जो खरीदार को शर्तों के अनुसार स्ट्राइक मूल्य पर अंतर्निहित परिसंपत्ति खरीदने का अधिकार देता है। यदि अधिकार का प्रयोग और असाइनमेंट हो, तो विक्रेता पर संबंधित दायित्व आता है।
विस्तृत गाइड पढ़ेंपुट विकल्पऐसा अनुबंध जो धारक को शर्तों के अनुसार समाप्ति से पहले या समाप्ति पर स्ट्राइक मूल्य से अंतर्निहित परिसंपत्ति बेचने का अधिकार देता है, दायित्व नहीं।
विस्तृत गाइड पढ़ें