

क्या बॉन्ड ETF की आय ब्याज-दर से हुए नुकसान की भरपाई कर सकती है? ड्यूरेशन का उदाहरण
एक काल्पनिक उदाहरण ड्यूरेशन से अनुमानित मूल्य-गिरावट की तुलना समय के साथ पोर्टफोलियो आय से करता है और बताता है कि यह गणना ब्रेक-ईवन या रिकवरी की तारीख की गारंटी क्यों नहीं है
इस गाइड मेंमूल्य-हानि और भविष्य की आय अलग-अलग समय पर क्यों आती है
संक्षिप्त सारांश
बॉन्ड ETF की ड्यूरेशन बाजार यील्ड में बदलाव पर तुरंत संभावित मूल्य-प्रतिक्रिया का अनुमान देती है; पोर्टफोलियो आय होल्डिंग अवधि के दौरान आती है। दोनों की तुलना दिखा सकती है कि आय काल्पनिक मार्क-टू-मार्केट नुकसान को कैसे घटा सकती है, लेकिन यह नहीं बताती कि फंड की कीमत कब उबरेगी। यह मार्गदर्शिका अमेरिकी बॉन्ड-बाजार की अवधारणाओं और बनाए गए अनुमानों पर आधारित है, किसी वास्तविक ETF के भाव या पूर्वानुमान पर नहीं। फंड के प्रकार, कर नियम और खुलासे देश के अनुसार बदलते हैं। वितरण मुफ्त अतिरिक्त रिटर्न नहीं है: भुगतान होने पर यह NAV से अलग होता है। पुनर्निवेश पर निवेशक के पास अधिक यूनिट होती हैं, जबकि फंड का NAV बाजार भाव दर्शाता रहता है।
मूल्य-हानि और भविष्य की आय अलग-अलग समय पर क्यों आती है
बाजार यील्ड बढ़ने पर मौजूदा निश्चित-दर बॉन्ड की कीमत आम तौर पर घटती है। नए बॉन्ड अधिक यील्ड दें, तब भी पुराने बॉन्ड के तय कूपन भुगतान अपने आप नहीं बदलते।
बॉन्ड ETF का NAV उसकी होल्डिंग के बाजार भाव दर्शाता है, इसलिए पुनर्निवेश आय बदलने से पहले मार्क-टू-मार्केट गिरावट दिख सकती है।
FINRA और Investor.gov यह संबंध समझाते हैं।
बाद में कूपन, परिपक्वता, बिक्री और नई खरीद फंड की आय-मिश्रण बदल सकते हैं। इसलिए सवाल अलग हैं: पोर्टफोलियो अभी कितना रीप्राइस होता है, और आगे कितनी आय जमा हो सकती है।
ड्यूरेशन क्या अनुमान देती है—और क्या नहीं
प्रभावी ड्यूरेशन प्रासंगिक यील्ड में छोटे बदलाव के प्रति बॉन्ड पोर्टफोलियो की कीमत की संवेदनशीलता का अनुमान देती है। ड्यूरेशन अधिक होने पर उसी बदलाव के लिए अनुमानित मूल्य-प्रतिक्रिया आम तौर पर बड़ी होती है।
ड्यूरेशन वर्षों में बताई जाती है, लेकिन यह ETF यूनिट की परिपक्वता तारीख या शुरुआती मूल्य-गिरावट वापस पाने की समय-सारणी नहीं है।
FINRA ड्यूरेशन और उसकी मान्यताओं का वर्णन करता है।
फंड की होल्डिंग के लिए दी गई तारीख का प्रकाशित आंकड़ा देखें; पोर्टफोलियो बदलने पर यह भी बदल सकता है।
अनुमान केवल मानी गई यील्ड-चाल के तहत बॉन्ड पोर्टफोलियो की कीमत-प्रतिक्रिया के बारे में है। यह ETF की एक्सचेंज कीमत, वितरण या कुल रिटर्न की गारंटी नहीं है।
तुरंत मार्क-टू-मार्केट बदलाव का अनुमान लगाएँ
छोटी चाल के लिए सामान्य अनुमान है: मूल्य परिवर्तन ≈ −ड्यूरेशन × यील्ड परिवर्तन। यील्ड परिवर्तन दशमलव में लिखें; 50 बेसिस पॉइंट 0.50 प्रतिशत-पॉइंट, यानी 0.005 है।
मान लें काल्पनिक बॉन्ड ETF की प्रभावी ड्यूरेशन 5.5 वर्ष है और प्रासंगिक बाजार यील्ड समानांतर रूप से 50 बेसिस पॉइंट बढ़ती है। प्रथम-क्रम अनुमान: −5.5 × 0.005 = −0.0275, यानी लगभग −2.75%।
काल्पनिक $10,000 निवेश पर 2.75% लगभग $275 है। 2.5 वर्ष की ड्यूरेशन में उसी +50 bp बदलाव पर अनुमानित प्रतिक्रिया −1.25%, यानी उसी रकम पर लगभग −$125 होगी।
यह उदाहरण यील्ड चाल और शुरुआती मूल्य स्थिर रखकर केवल ड्यूरेशन का प्रभाव अलग करता है। वास्तविक पोर्टफोलियो की आय, क्रेडिट जोखिम, कर्व-संवेदनशीलता, शुल्क और कॉन्वेक्सिटी अलग हो सकती हैं।
मूल्य-अनुमान के साथ आय की धारणा रखें
अब एक बनाया हुआ परिदृश्य मानें: एक साल में पोर्टफोलियो की शुद्ध आय शुरुआती NAV की 4.5% है। $10,000 पर 12 महीनों में यह $450 होगा।
अगर शुरुआती मूल्य-अनुमान −2.75% है, तो साधारण ऑफसेट अनुपात 2.75% ÷ 4.5% ≈ 0.61 वर्ष, या लगभग 7.3 महीने है। इसमें आय शुरुआती मूल्य पर समान रूप से जमा होती है और चक्रवृद्धि नहीं है।
कम ड्यूरेशन वाले उदाहरण में वही मानी गई आय 1.25% की गिरावट को 1.25% ÷ 4.5% = 0.28 वर्ष, यानी 3.3 महीने में ऑफसेट करेगी। समान दर केवल गणना अलग करने के लिए है; इससे वास्तविक ETF की यील्ड या वितरण समान नहीं होता।
<!-- learn:illustration -->
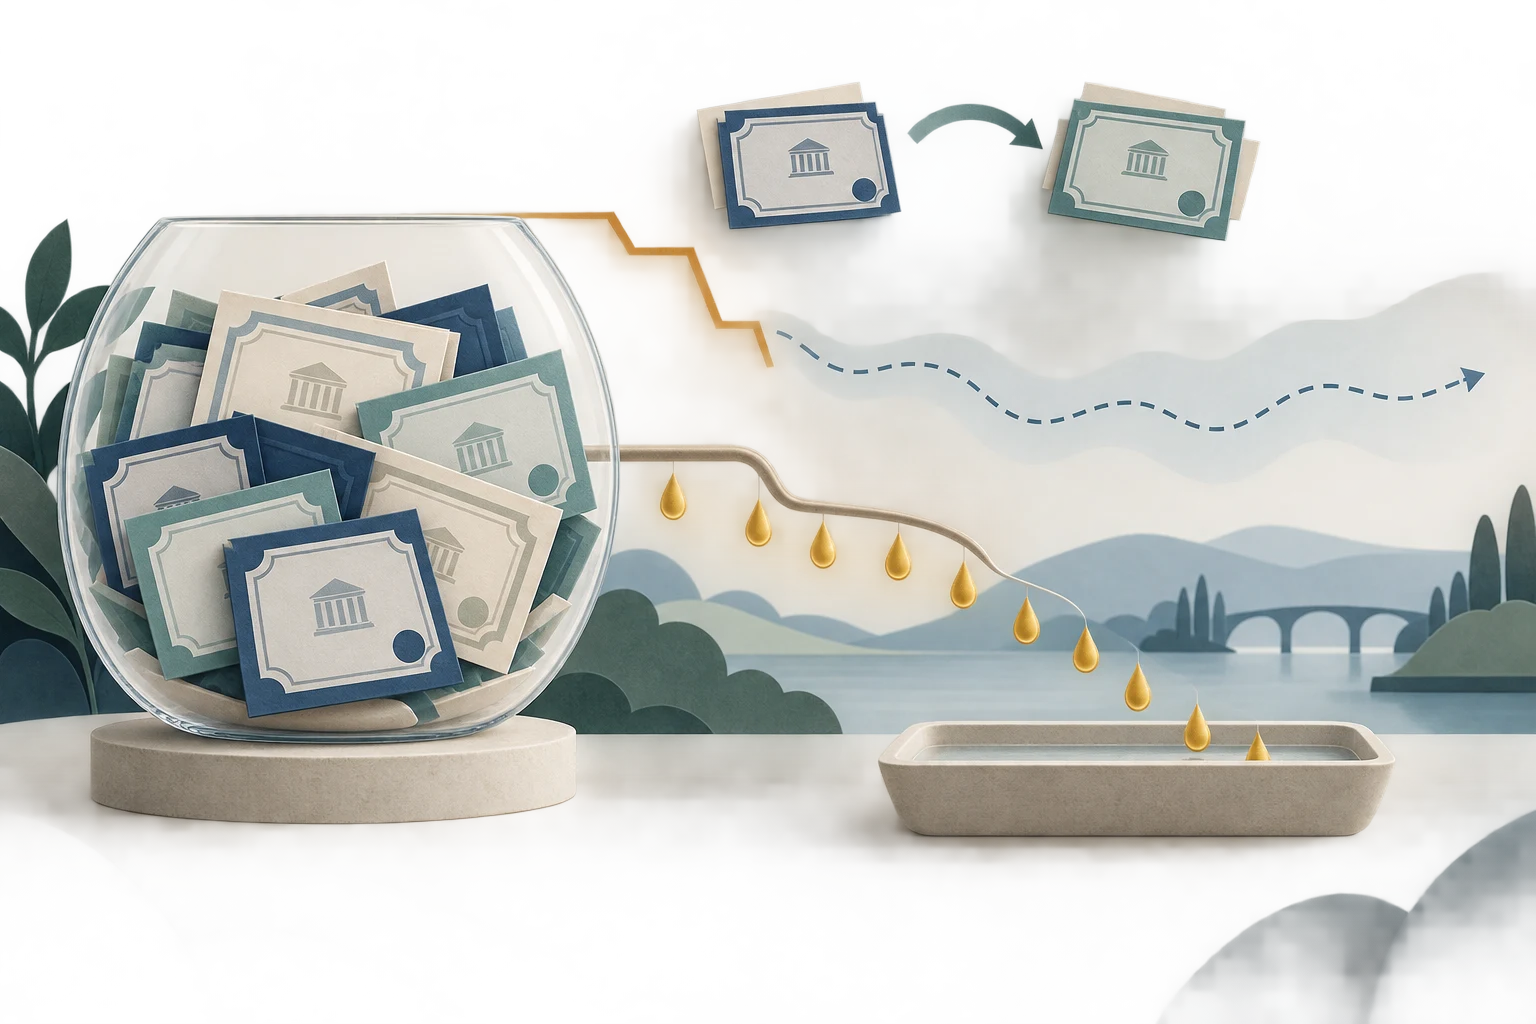
बाजार यील्ड बढ़ने से हर कूपन तुरंत क्यों नहीं बढ़ता
बाजार यील्ड बढ़ने पर मौजूदा निश्चित-दर बॉन्ड का कूपन भुगतान आम तौर पर वही रहता है। कीमत घटती है, जिससे नई कीमत पर उसकी यील्ड-टू-मैच्योरिटी बढ़ती है; यह कूपन रीसेट नहीं है।
बॉन्ड ETF को भुगतान मिलने, होल्डिंग बेचने या परिपक्व बॉन्ड बदलने पर नए निवेश में अधिक यील्ड मिल सकती है। बदलाव की गति टर्नओवर, परिपक्वता, यील्ड कर्व, क्रेडिट गुणवत्ता, नकदी प्रवाह और फंड के अधिदेश पर निर्भर है।
Investor.gov बताता है कि बॉन्ड फंड ब्याज-दर, क्रेडिट और प्रीपेमेंट जोखिम झेलते हैं।
कुछ आय-माप हाल की आय को वार्षिक बनाते हैं; वितरण के आंकड़े प्रदाता के सूत्र के अनुसार भुगतान दर्शाते हैं।
इनमें से कोई भी काल्पनिक 4.5% को पूर्वानुमान नहीं बनाता। परिभाषाओं के लिए देखें SEC यील्ड और वितरण यील्ड की तुलना।
वितरण को दो बार गिने बिना आय और मूल्य बदलाव जोड़ें
सरल मान्यताओं में एक साल का उदाहरण शुरुआती −2.75% मूल्य बदलाव और 4.5% आय जोड़ता है: −2.75% + 4.5% ≈ +1.75%, कर और अन्य छोड़े गए प्रभावों से पहले।
यह परिदृश्य है, पूर्वानुमान नहीं। इसमें आगे कोई मूल्य बदलाव नहीं, शुद्ध आय स्थिर, पोर्टफोलियो संरचना स्थिर और चक्रवृद्धि नहीं मानी गई है।
वास्तविक होल्डिंग-अवधि रिटर्न इस पर भी निर्भर है कि वितरण कब आए और पुनर्निवेश हुआ या नहीं।
नकद भुगतान NAV से अलग है; पुनर्निवेश अधिक यूनिट खरीदता है।
पुनर्निवेश शामिल करने वाले कुल रिटर्न में वही भुगतान फिर जोड़ना दोहरी गणना होगी।
यह गणना ब्रेक-ईवन या रिकवरी का वादा क्यों नहीं है
अनुपात काल्पनिक मूल्य-अनुमान की तुलना तय आय-धारणा से करता है। दोनों में से कोई गारंटीड नहीं है; इसका अर्थ यह नहीं कि ETF का NAV 7.3 महीने में पुराने स्तर पर लौट आएगा।
NAV कम रहने पर भी आय निवेशक का कुल मूल्य बढ़ा सकती है। पुराने यूनिट मूल्य पर लौटने के लिए बाजार भावों को पर्याप्त बढ़ना होगा; भविष्य की आय कुल रिटर्न का केवल एक हिस्सा है।
यील्ड फिर बढ़े तो कीमतें और गिर सकती हैं। यील्ड घटे तो कीमतें बढ़ सकती हैं, जबकि पुनर्निवेश नकदी या नई होल्डिंग की आय कम हो सकती है।
क्रेडिट स्प्रेड, डिफॉल्ट, कर्व बदलाव, कॉल, खर्च, कर और ETF प्रीमियम या डिस्काउंट नतीजे बदल सकते हैं।
Investor.gov बताता है कि बॉन्ड फंड ब्याज-दर और अन्य जोखिमों से पैसा गंवा सकते हैं।
जोखिम और आय की समान मान्यताओं से फंड की तुलना करें
ड्यूरेशन बताती है कि दो बॉन्ड पोर्टफोलियो छोटे समानांतर यील्ड बदलाव पर कैसे प्रतिक्रिया दे सकते हैं, पर यह उपयुक्तता या अपेक्षित रिटर्न के आधार पर रैंक नहीं करती।
कम ड्यूरेशन वाला फंड मॉडल में ब्याज-दर से हुई छोटी कीमत-चाल दिखा सकता है, फिर भी उसकी आय, क्रेडिट जोखिम, परिपक्वता-मिश्रण, शुल्क और कीमत का व्यवहार ज़्यादा ड्यूरेशन वाले फंड से अलग हो सकता है।
एक ही तारीख की ड्यूरेशन और आय जानकारी मिलाएँ, हर माप की गणना जाँचें, और फंड का अधिदेश व होल्डिंग देखें।
अलग तारीखों के आंकड़े एक स्नैपशॉट मानकर न जोड़ें।
बुनियादी कीमत चाल के लिए बाजार यील्ड बढ़ने पर बॉन्ड ETF की कीमत क्यों गिर सकती है देखें।
ऑफसेट मॉडल को परिदृश्य मानें, निर्णय का नियम नहीं
गणना से पहले इनपुट लिखें: फंड की तारीख सहित ड्यूरेशन, मानी गई यील्ड-कर्व चाल, शुरुआती NAV और खर्च के बाद आय का अलग परिदृश्य।
पहले अनुमानित शुरुआती मूल्य-प्रतिक्रिया निकालें। फिर आय-धारणा दिखाएँ और अनुमानित गिरावट को उस दर से तभी भाग दें, जब परिणाम को स्पष्ट रूप से साधारण काल्पनिक ऑफसेट अनुपात कहें।
जाँचें कि आपके सवाल के लिए कर, ट्रेडिंग लागत, पुनर्निवेश, होल्डिंग टर्नओवर, क्रेडिट बदलाव, कर्व का आकार या ETF बाजार-मूल्य प्रीमियम और डिस्काउंट मायने रखते हैं या नहीं।
यह गणना मूल्य-संवेदनशीलता और आय का फर्क समझा सकती है। यह रिकवरी की तारीख नहीं बताती, रिटर्न की गारंटी नहीं देती और आपके लिए बॉन्ड ETF नहीं चुनती।
आम सवाल
Q1क्या बॉन्ड ETF की ड्यूरेशन बताती है कि कीमत गिरने के बाद उसे उबरने में कितना समय लगेगा?
नहीं। ड्यूरेशन यील्ड बदलाव के प्रति अनुमानित संवेदनशीलता बताती है। यह रिकवरी-अवधि या ETF यूनिट की परिपक्वता तारीख नहीं बताती।
Q2क्या बाजार यील्ड बढ़ने से बॉन्ड ETF की आय तुरंत बढ़ सकती है?
ज़रूरी नहीं। मौजूदा निश्चित-दर बॉन्ड के कूपन आम तौर पर वही रहते हैं। फंड नकदी पुनर्निवेश करे, होल्डिंग बदले या भुगतान पाए तो आय बदल सकती है; कीमतें पहले रीप्राइस हो सकती हैं।
Q3क्या 7.3 महीने का उदाहरण भरोसेमंद ब्रेक-ईवन अनुमान है?
नहीं। यह बनाई गई मान्यताओं पर साधारण गणना है। NAV, आय, वितरण, यील्ड, कर, खर्च और ETF ट्रेडिंग कीमत बदल सकते हैं, इसलिए यह ब्रेक-ईवन तारीख का पूर्वानुमान नहीं है।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
ब्याज-दर झटके के उदाहरण में बॉन्ड ETF की ड्यूरेशन क्या अनुमान देती है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
एक्सरसाइज नोटिस के बाद कॉन्ट्रैक्ट पूरा करने की जिम्मेदारी ऑप्शन विक्रेता को देने की प्रक्रिया, जिससे शेयर देने या खरीदने का दायित्व बन सकता है।
विस्तृत गाइड पढ़ेंबिड-आस्क स्प्रेडकिसी अनुबंध के सबसे ऊँचे बिड और सबसे निचले आस्क मूल्य का अंतर। यह स्थिति में प्रवेश और निकास की अप्रत्यक्ष लागत है और बाजार में तरलता कम होने पर फैल सकता है।
विस्तृत गाइड पढ़ें0DTEAn option that expires on the current trading day; little time remains for the thesis to work, while gamma and execution risk can change quickly.
विस्तृत गाइड पढ़ें