

MBS: पूर्वभुगतान, अवधि-विस्तार और ऋणात्मक उत्तलता जोखिम
जानें कि बंधक का पूर्वभुगतान MBS नकदी प्रवाह कैसे बदलता है, SMM और CPR कैसे निकाले जाते हैं, और संकुचन व विस्तार जोखिम का क्या अर्थ है।
इस गाइड मेंPass-through MBS क्या भुगतान करता है
संक्षिप्त सारांश
अमेरिकी आवासीय pass-through MBS ऋण-पूल से निर्धारित और समय से पहले चुकाए गए मूलधन तथा तय सेवा और गारंटी शुल्क घटाने के बाद ब्याज निवेशकों में बाँटता है। कई उधारकर्ता परिपक्वता से पहले ऋण चुका सकते हैं, इसलिए ब्याज दरें घटने पर नकदी प्रवाह तेज हो सकता है (संकुचन) और दरें बढ़ने पर धीमा (विस्तार)। SMM और CPR पूर्वभुगतान की गति बताते हैं, WAL मूलधन लौटने का समय संक्षेपित करता है, और प्रभावी duration बदलते नकदी प्रवाह के साथ कीमत की संवेदनशीलता आँकता है। इनमें से कोई भी तय भुगतान तिथि या पूर्वानुमान नहीं है।
Pass-through MBS क्या भुगतान करता है
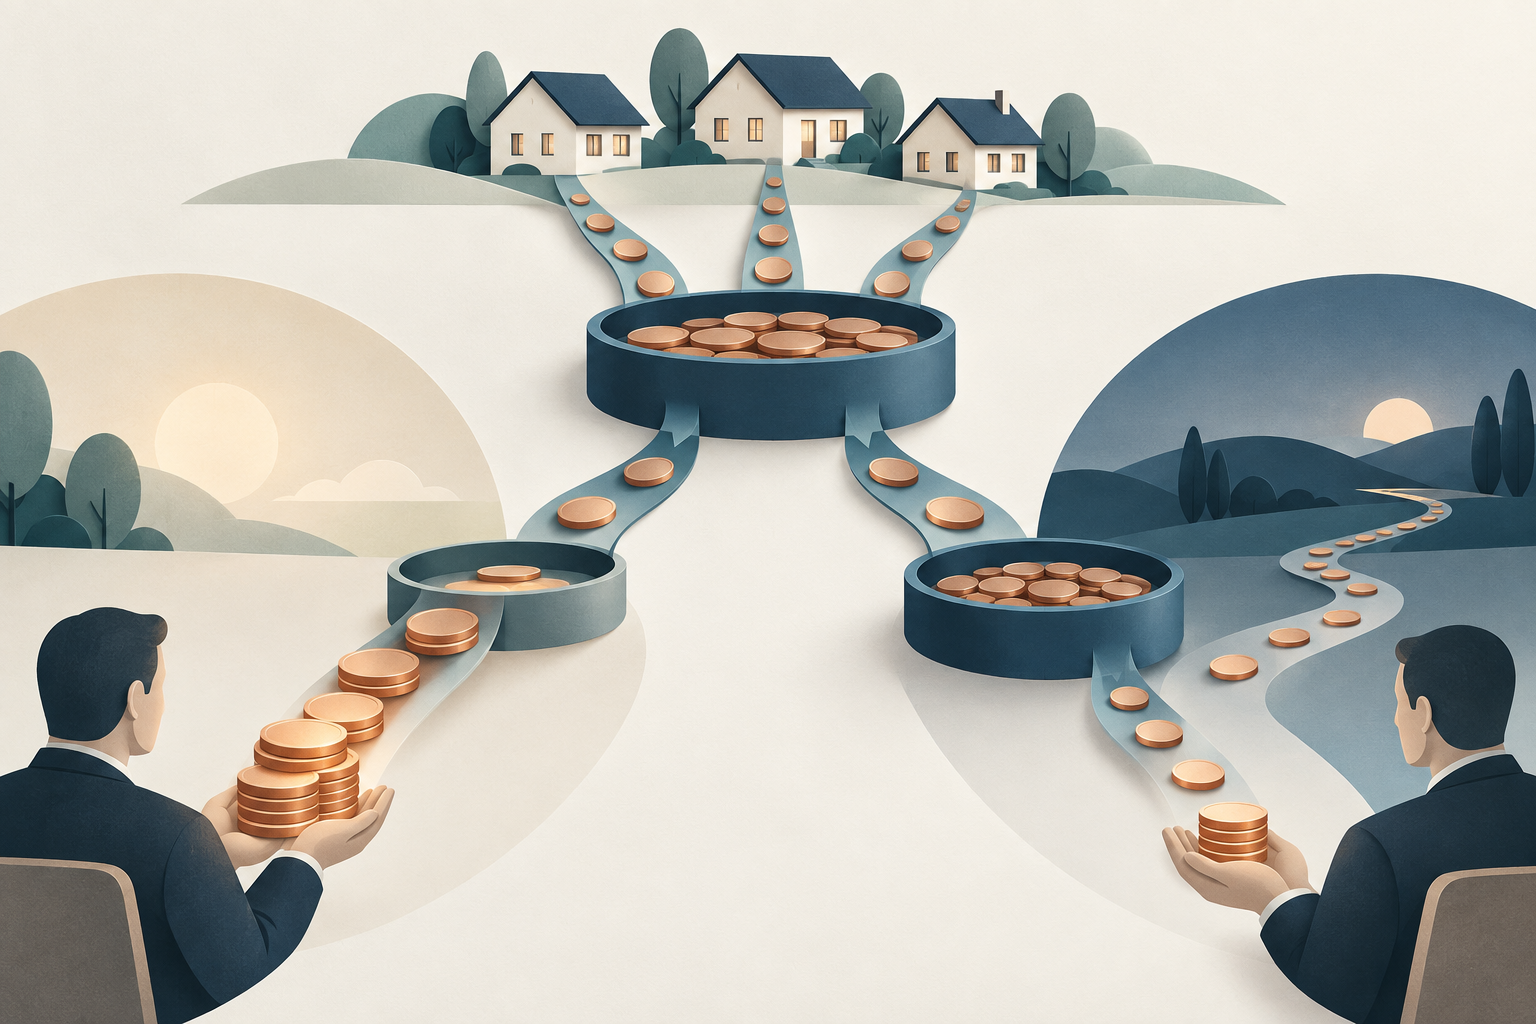
MBS बंधक ऋणों के पूल से नकदी प्रवाह पर अधिकार देता है। एक सामान्य pass-through प्रतिभूति दस्तावेज़ में बताए गए कटौतियों के बाद मिले मूलधन और ब्याज को अनुपात के अनुसार बाँटता है। मूलधन में निर्धारित किस्तें और समय से पहले भुगतान दोनों शामिल हैं; बकाया घटने पर भविष्य का ब्याज भी घटता है। यह लेख मुख्यतः स्थिर दर वाले अमेरिकी आवासीय agency pass-through MBS पर है। Ginnie Mae के समय पर भुगतान की गारंटी को अमेरिकी सरकार का पूर्ण विश्वास और ऋण समर्थन प्राप्त है; Fannie Mae और Freddie Mac की गारंटियाँ अलग संरचना वाली हैं और वही सरकारी गारंटी नहीं हैं। CMO नकदी प्रवाह को अलग-अलग tranche में बाँटता है। MBS और CMO पर SEC का विवरण देखें।
उधारकर्ता मूलधन लौटने का समय बदल सकता है
उधारकर्ता पुनर्वित्त कर सकता है, घर बेच सकता है या अतिरिक्त मूलधन चुका सकता है। इसलिए मूलधन का समय-सारणी पूरी तरह निश्चित नहीं होती और निवेशक उधारकर्ता के पूर्वभुगतान विकल्प के संपर्क में रहता है। दरें घटने से पुनर्वित्त आकर्षक हो सकता है, लेकिन लागत, शेष राशि, क्रेडिट, घर में इक्विटी, ऋण-मूल्य अनुपात, उपयोग, रहने की योजना और स्वीकृति की शर्तें भी मायने रखती हैं। घर बदलने पर लाभकारी पुनर्वित्त के बिना भी ऋण चुक सकता है। ऋण की उम्र, क्षेत्र, आकार और सर्विसिंग समान कूपन वाले पूलों को अलग बनाते हैं। निर्धारित भुगतान, स्वैच्छिक पूर्वभुगतान और फौजदारी जैसी अनैच्छिक घटनाएँ अलग रखें। Freddie Mac की दैनिक पूर्वभुगतान रिपोर्ट अपना दायरा बताती है और चेतावनी देती है कि दैनिक गति किसी विशेष प्रतिभूति के अगले मासिक फैक्टर का पूर्वानुमान नहीं है।
मूलधन प्रवाह से SMM और CPR निकालें
SMM उस महीने के निर्धारित मूलधन को घटाने के बाद बचे शेष के मुकाबले समय से पहले चुकाए मूलधन का अनुपात है। यदि शुरुआत में 100 मिलियन डॉलर बकाया है, निर्धारित मूलधन 0.4 मिलियन और पूर्वभुगतान 0.6 मिलियन है, तो निर्धारित भुगतान के बाद 99.6 मिलियन बचते हैं। SMM = 0.6 ÷ 99.6 = 0.006024, लगभग 0.6024%। CPR का वार्षिकीकरण है: 1 − (1 − SMM)^12, लगभग 6.99%। यह SMM को 12 से गुणा करना नहीं है; यह मानता है कि वही सशर्त मासिक गति 12 महीने जारी रहती है, और वास्तविक भुगतान की गारंटी नहीं देता। FHFA पोर्टफोलियो प्रबंधन मॉड्यूल गणना दिखाता है।
प्रकाशित पूर्वभुगतान-गति श्रृंखला पूल के शेष में हर बदलाव को नहीं मापती। Freddie Mac की दैनिक पूर्वभुगतान रिपोर्ट अपने SMM और CPR को स्वैच्छिक पूर्वभुगतान के रूप में परिभाषित करती है; निर्धारित मूलधन, अतिरिक्त आंशिक भुगतान और अनैच्छिक भुगतान इसमें शामिल नहीं हैं। किसी दूसरी factor श्रृंखला से तुलना से पहले परिभाषा और दायरा मिलाएँ। दैनिक आँकड़े किसी खास प्रतिभूति के अगले मासिक factor का पूर्वानुमान भी नहीं हैं; वे केवल रिपोर्ट की परिभाषा में आने वाले हिस्से को बताते हैं।
ब्याज दरें गिरने पर नकदी प्रवाह छोटा हो सकता है
यदि नई बंधक दरें मौजूदा ऋणों से नीचे जाती हैं, तो कुछ उधारकर्ता पुनर्वित्त करके मूलधन जल्दी लौटा सकते हैं। शेष और भविष्य का ब्याज घटता है; यह संकुचन जोखिम है। निवेशक लौटे धन को कम प्रतिफल पर फिर निवेश कर सकता है। प्रीमियम पर खरीदे MBS में मूलधन जल्दी par पर लौटना कूपन से प्रीमियम वसूलने से पहले हो सकता है और धीमे भुगतान वाले परिदृश्य की तुलना में प्रतिफल घटा सकता है। डिस्काउंट पर खरीदी प्रतिभूति डिस्काउंट जल्दी वापस पा सकती है, लेकिन अधिक कुल प्रतिफल सुनिश्चित नहीं होता। FHFA के शिक्षण उदाहरण में नई 30-वर्षीय 6.5% बंधक-पूल का सातवें वर्ष शेष 6% CPR पर 59% और 18% CPR पर 23% है; मॉडल WAL 10.7 और 4.7 वर्ष हैं। ये मान्यताएँ हैं, पूर्वानुमान नहीं। Freddie Mac 2026 निर्गम परिपत्र देखें।
ब्याज बढ़ने पर धीमा भुगतान जोखिम बढ़ा सकता है
यदि नई बंधक दर मौजूदा ऋण की दर से अधिक है, तो पुनर्वित्त आमतौर पर कम आकर्षक होता है। मूलधन धीमे लौट सकता है और डिस्काउंट दरें बढ़ते समय MBS का अनुमानित जीवन लंबा हो सकता है। निवेशक पुराने और कम कूपन वाले प्रवाह के संपर्क में अधिक समय रहता है—यह विस्तार जोखिम है। एक ही पूर्वभुगतान पथ से निकली duration प्रतिक्रिया छोड़ सकती है: दरें उधारकर्ता का निर्णय बदलती हैं, निर्णय नकदी प्रवाह बदलता है और प्रवाह कीमत तथा duration बदलते हैं। प्रभाव कूपन, कीमत, ऋण विशेषताओं और मॉडल पर निर्भर है।
ऋणात्मक उत्तलता असममित प्रतिक्रिया बताती है
स्थिर नकदी प्रवाह वाले बिना विकल्प के बॉन्ड में आमतौर पर धनात्मक उत्तलता होती है। उधारकर्ता का पूर्वभुगतान विकल्प कुछ दर स्तरों पर MBS मूल्य की वक्रता उलट सकता है: दर गिरने पर भुगतान तेज होता है और कीमत की बढ़त सीमित होती है; दर बढ़ने पर भुगतान धीमा होता है और कम कूपन का संपर्क लंबा चलता है। ऋणात्मक उत्तलता का अर्थ ऋणात्मक कूपन या निश्चित नुकसान नहीं है। पुनर्वित्त प्रोत्साहन, कूपन, कीमत, पूल की उम्र और अस्थिरता मान्यताएँ मायने रखती हैं। FHFA ब्याज-दर जोखिम सामग्री और बॉन्ड उत्तलता मार्गदर्शिका देखें।
WAL, duration और CPR अलग सवालों के जवाब हैं
WAL मूलधन की राशि से भारित औसत वापसी समय है। यदि 25 मिलियन डॉलर वर्ष 1 में और 75 मिलियन वर्ष 3 में लौटते हैं, WAL = (25×1 + 75×3) ÷ 100 = 2.5 वर्ष। यह ब्याज और मूलधन की सभी धाराओं को वर्तमान मूल्य में छूट नहीं देता। प्रभावी duration ब्याज बदलाव के बाद फिर मूल्यांकन करता है और मॉडल को अनुमानित प्रवाह बदलने देता है। CPR वार्षिक गति, SMM मासिक आधार, WAL मूलधन लौटने का औसत समय, duration कीमत संवेदनशीलता और अंतिम परिपक्वता अनुबंध की शर्त है। OAS भी मॉडल पर निर्भर है। पूर्वभुगतान अनिश्चितता और OAS पर FHFA शोध मॉडल/पूर्वानुमान त्रुटि के साथ क्रेडिट और तरलता जोखिम का उल्लेख करता है।
MBS की तुलना से पहले पूल और मान्यताएँ देखें
जाँचें कि प्रतिभूति agency या निजी है, pass-through या CMO tranche है, स्थिर या परिवर्तनीय दर है, और गारंटी, भुगतान विलंब, शुल्क व विशेष पूल विशेषताएँ क्या हैं। फिर बकाया फैक्टर, भारित औसत कूपन, ऋण की उम्र, शेष अवधि तथा उधारकर्ता व क्षेत्र की उपलब्ध जानकारी देखें। उपज, WAL और duration में इस्तेमाल CPR ऐतिहासिक है, मौजूदा है या परिदृश्य—यह जाँचें; तेज और धीमे भुगतान तथा समानांतर और असमानांतर दर बदलाव की तुलना करें। गारंटी कीमत, तरलता, पुनर्निवेश, पूर्वभुगतान या मॉडल जोखिम को नहीं मिटाती। यह लेख अमेरिकी agency आवासीय pass-through समझाता है, निवेश सिफारिश नहीं। आगे बॉन्ड ETF duration मार्गदर्शिका पढ़ें।
आम सवाल
Q1क्या उच्च CPR का मतलब अधिक बंधक चूक है?
नहीं। CPR मापी या मॉडल की गई पूर्वभुगतान गति है। डेटा परिभाषा स्वैच्छिक, निर्धारित, अतिरिक्त और अनैच्छिक भुगतानों को अलग कर सकती है।
Q2क्या WAL duration के समान है?
नहीं। WAL मूलधन वापसी समय का औसत है। प्रभावी duration कीमत संवेदनशीलता का अनुमान लगाती है और मॉडल को अनुमानित प्रवाह बदलने देती है।
Q3क्या agency गारंटी MBS जोखिम मिटाती है?
नहीं। जारीकर्ता और गारंटी का दायरा महत्वपूर्ण है; कीमत, तरलता, पुनर्निवेश, पूर्वभुगतान और मॉडल जोखिम रह सकते हैं। CMO और निजी MBS में अतिरिक्त जोखिम हो सकते हैं।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
पूल महीने की शुरुआत में 100 मिलियन डॉलर है, 0.4 मिलियन निर्धारित मूलधन देता है और फिर 0.6 मिलियन पूर्वभुगतान करता है। SMM कितना है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
एक्सरसाइज नोटिस के बाद कॉन्ट्रैक्ट पूरा करने की जिम्मेदारी ऑप्शन विक्रेता को देने की प्रक्रिया, जिससे शेयर देने या खरीदने का दायित्व बन सकता है।
विस्तृत गाइड पढ़ेंबिड-आस्क स्प्रेडकिसी अनुबंध के सबसे ऊँचे बिड और सबसे निचले आस्क मूल्य का अंतर। यह स्थिति में प्रवेश और निकास की अप्रत्यक्ष लागत है और बाजार में तरलता कम होने पर फैल सकता है।
विस्तृत गाइड पढ़ें