

VPIN: נוסחה, מקטעי נפח והמחלוקת סביב קריסת הבזק
למדו כיצד VPIN משתמשת במקטעי נפח וב-Bulk Volume Classification כדי לסכם חוסר איזון בזרימת פקודות, עברו על חישוב היפותטי ובחנו את הראיות השנויות במחלוקת סביב קריסת הבזק של 2010.
במדריך הזהמה VPIN מודדת — ומה השם עלול לרמוז
תקציר קצר
VPIN היא מדד מתגלגל המסכם את חוסר האיזון המוחלט בין נפחי קנייה ומכירה במקטעים האחרונים בעלי נפח שווה. יוצרי המדד הציעו אותו למעקב אחר רעילות זרימת הפקודות בזמן־נפח, אך הנתונים והפרשנות שנויים במחלוקת. המדד אינו הסתברות שנצפתה ישירות לכך שעסקה בוצעה על סמך מידע, התרעה מוכחת מפני קריסת הבזק או אות מסחר עצמאי.
מה VPIN מודדת — ומה השם עלול לרמוז
VPIN הוא ראשי תיבות של volume-synchronized probability of informed trading — הסתברות למסחר מיודע המסונכרנת לפי נפח. Easley, López de Prado ו־O’Hara הציגו אותה כמדד בתדירות גבוהה הקשור לרעילות זרימת פקודות: מצבים שבהם ספקי נזילות עלולים להיפגע מבחירה שלילית, משום שעסקאות נכנסות נוטות יותר להגיע מהצד המיודע. השיטה משלבת חוסר איזון בנפח עם עצימות המסחר ומתעדכנת לפי שעון נפח במקום במרווחי זמן קבועים (Easley, López de Prado, and O’Hara, 2012).
צריך להיזהר מהשם. ערך VPIN מחושב של 0.32 אינו אומר שההסתברות שהעסקה הבאה הגיעה מסוחר מיודע היא 32% לאחר כיול. זהו ממוצע מנורמל של חוסרי איזון משוערים, התלוי בבחירות נתונים, סיווג, גודל מקטע וחלון. המדד אינו מזהה מי הסוחר המיודע, אינו מבדיל בין מסחר שמונע ממידע למסחר שמונע מצורכי נזילות ואינו מוכיח שספק נזילות אכן הפסיד.
VPIN גם שונה מחוסר איזון חתום בזרימת פקודות. תחילה מחשבים את הערך המוחלט של חוסר האיזון בכל מקטע ורק אז ממוצעים, ולכן גם מקטעים הנשלטים בידי קונים וגם מקטעים הנשלטים בידי מוכרים תורמים ערך חיובי. המדד מסכם עד כמה הזרימה הייתה חד־צדדית במרווחי הנפח האחרונים, אך מסיר מהציון הסופי את כיוון חוסר האיזון. מדריך PIN הקלאסי עוסק במדד קרוב שמבוסס על הגעת עסקאות.
מקטעי זמן־נפח גורמים לעדכון להיות תלוי בפעילות המסחר
גרף לפי זמן שעון דוגם תצפיות במרווח קבוע, למשל כל שנייה או דקה. שעון נפח מתקדם לאחר שנצברה כמות מוגדרת של מסחר. אם המקטע נקבע ל־1,000 חוזים, הוא נסגר בכל פעם שנסחרים 1,000 חוזים — אם זה לוקח 20 שניות בתקופה פעילה או 12 דקות בתקופה שקטה.
כל מקטע אמור להכיל אותו נפח מסחר כולל, אך פרק הזמן בשעון שהוא מכסה משתנה. לאחר מכן מחשבים VPIN בחלון מתגלגל של \(n\) מקטעי הנפח האחרונים ומעדכנים אותה כשהמקטע הבא הושלם. לכן מתקבלים יותר עדכונים בתקופות פעילות ופחות בתקופות שקטות.
זמן־נפח הוא מוסכמת דגימה, לא דרך להסיר את פעילות השוק מהנתונים. מסחר מהיר יותר עשוי לשנות את הקצב שבו חלון VPIN מתקדם, וגם מספר התצפיות לשעה משתנה. התוצאות תלויות אפוא בנכס, במושב המסחר, בנפח המקטע, בטיפול בעסקאות שחוצות גבול בין מקטעים ובאתחול שעון הנפח. ניתוח שניתן לשחזור מציין את הבחירות האלה.
Bulk Volume Classification מעריכה את כיוון המסחר בקבוצות
VPIN זקוקה לנפחי קנייה ומכירה יזומים. כשיש תוויות אמינות של כיוון ברמת כל עסקה, אפשר לצבור אותן, תוך התחשבות באיכות הסיווג. כשאין תוויות אמינות, עבודת VPIN המקורית הציעה Bulk Volume Classification (BVC): להסיק את שיעורי הקנייה והמכירה הסבירים בנפח של נר זמן לפי שינוי המחיר באותו נר.
תיאור נפוץ של BVC הוא
\[ \widehat V^{B}_t=V_t\Phi\!\left(\frac{\Delta P_t}{\widehat\sigma_{\Delta P}}\right), \qquad \widehat V^{S}_t=V_t-\widehat V^{B}_t, \]
כאשר \(V_t\) הוא הנפח הכולל בנר, \(\Delta P_t\) הוא שינוי המחיר בו, \(\widehat\sigma_{\Delta P}\) הוא אומדן מוצהר של קנה המידה של שינויי המחיר, ו־\(\Phi\) היא פונקציית ההתפלגות המצטברת של ההתפלגות הנורמלית הסטנדרטית. שינוי מתוקנן חיובי מקצה יותר נפח לקניות; שינוי שלילי מקצה יותר למכירות. אם השינוי המתוקנן הוא אפס, הנוסחה מחלקת את הנפח שווה בשווה.
לדוגמה, נניח שנר זמן היפותטי מכיל 1,000 חוזים ושינוי המחיר המתוקנן שלו הוא \(0.5\). אז \(\Phi(0.5)\approx0.6915\). BVC מקצה כ־691.5 חוזים לנפח קנייה וכ־308.5 לנפח מכירה. ערכי השבר הם אומדנים, לא חלקי חוזים שנצפו ולא כוונות מסחר ידועות. התוצאה תלויה באורך הנר, במדד המחיר, באומדן סולם התנודתיות ובהנחת ההתפלגות.
BVC מסווגת נפח בקבוצות לפי תנועת מחיר; היא אינה קובעת את הכיוון של כל עסקה בקבוצה. נרות הזמן המשמשים לאומדן הזה והמקטעים המאוחרים בעלי הנפח השווה הם שלבים שונים. מחקר צריך לתעד את שניהם. ההשוואה של Andersen ו־Bondarenko מ־2015 מדווחת שבמדד הייחוס שלהם לחוזי E-mini S&P 500, BVC ביצעה פחות טוב מכלל tick סטנדרטי מול סיווג שנבנה מציטוטים ומעסקאות (Andersen and Bondarenko, 2015). מדריך סיווג כיוון המסחר של Lee–Ready מתאר שיטה אחרת ואת מגבלותיה.
נוסחת VPIN ממוצעת את חוסר האיזון המוחלט בכל מקטע
נסמן ב־\(V\) את נפח היעד לכל מקטע, וב־\(\widehat V^B_i\) וב־\(\widehat V^S_i\) את נפחי הקנייה והמכירה המשוערים במקטע \(i\). בכל מקטע מלא מתקיים \(\widehat V^B_i+\widehat V^S_i=V\). צורה מתגלגלת נפוצה היא
\[ \mathrm{VPIN}_t= \frac{1}{nV} \sum_{i=t-n+1}^{t} \left|\widehat V^B_i-\widehat V^S_i\right|. \]
המונה מחבר את ההפרש המוחלט בין קנייה למכירה בכל אחד מ־\(n\) המקטעים האחרונים. המכנה, \(nV\), הוא הנפח הכולל בהם. במקטעים מלאים, כאשר אומדני הקנייה והמכירה אינם שליליים ומסתכמים ל־\(V\), הציון נע בין 0 ל־1; בחלק מהתצוגות מכפילים אותו ב־100 ומציגים אותו כאחוז.
ערך קרוב לאפס פירושו שנפחי הקנייה והמכירה המשוערים היו מאוזנים יחסית במקטעים האלה. ערך גבוה יותר פירושו שהזרימה המשוערת הייתה חד־צדדית יותר בממוצע לאורך חלון הנפח המתגלגל. הציון לא אומר אם הזרימה החד־צדדית הייתה קנייה או מכירה, משום שהערך המוחלט מסיר את הסימן.
מימושים שונים עשויים להשתמש בשיטות שונות לקביעת כיוון העסקה, בגודל מקטעים שונה, באורכי חלון מתגלגל שונים, במרווחי דגימה שונים ובנתוני מחיר שונים. בפועל, אלה חלק מההגדרה של המדד. אין להשוות אוטומטית ערכים שחושבו בהגדרות שונות.
חישוב היפותטי של ארבעה מקטעים ניתן לשחזור
נניח שבכל אחד מארבעה מקטעים מלאים יש \(V=100\) חוזים. לאחר שימוש בהליך סיווג עסקאות מוצהר, אומדני נפחי הקנייה והמכירה הם:
| מקטע | קניות משוערות | מכירות משוערות | חוסר איזון מוחלט |
|---|---|---|---|
| 1 | 70 | 30 | \(|70-30|=40\) |
| 2 | 55 | 45 | \(|55-45|=10\) |
| 3 | 20 | 80 | \(|20-80|=60\) |
| 4 | 60 | 40 | \(|60-40|=20\) |
סכום ארבעת חוסרי האיזון המוחלטים הוא \(40+10+60+20=130\) חוזים. הנפח הכולל הוא \(4\times100=400\) חוזים, ולכן
\[ \mathrm{VPIN}=\frac{130}{400}=0.325=32.5\%. \]
באותו חלון, הקניות המשוערות מסתכמות ב־205 והמכירות ב־195. חוסר האיזון נטו החתום הוא רק \(205-195=10\) חוזים, או \(10/400=2.5\%\) מהנפח הכולל. הוא שונה מ־VPIN משום שחוסרי איזון חיוביים ושליליים מתקזזים חלקית בסכום החתום, ואילו VPIN מחברת את הגדלים המוחלטים שלהם.
כל נפחי המקטעים והסיווגים כאן היפותטיים. החישוב מדגים את הנוסחה ואינו אומד נכס, בורסה, הסתברות או אירוע אמיתיים. אם BVC יצרה את האומדנים, יש לפרט גם את נרות המחיר וסולם התנודתיות שלה כדי לשחזר את שלב הסיווג.
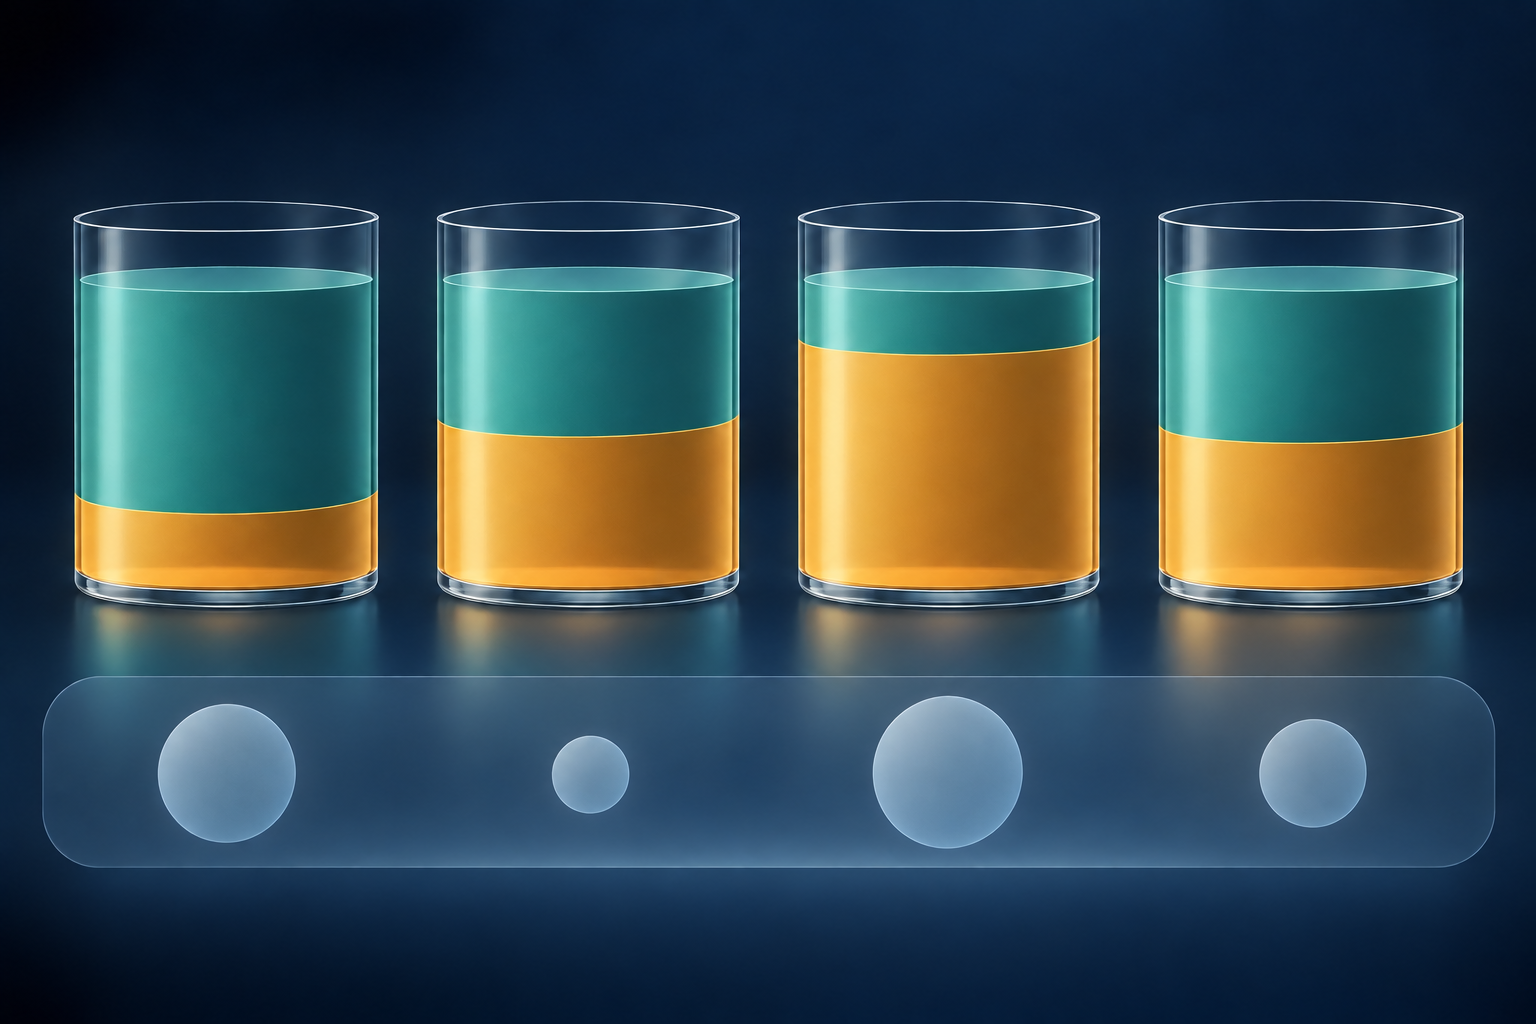
<!-- learn:illustration --> <!-- תרשים מושגי ללא טקסט: מקטעי נפח שווים מציגים חלוקות משוערות שונות של קנייה ומכירה; הממוצע הנע משמר את גודל חוסר האיזון אך מסיר את כיוונו. אין מדובר בנתוני שוק, בהסתברות לקריסה, בתחזית או באות מסחר. -->
הראיות סביב קריסת הבזק הן מחלוקת שפורסמה
המחקר של Easley, López de Prado ו־O’Hara מ־2012 הציג את VPIN כמדד לרעילות זרימת פקודות ודיווח על קשר לתנודתיות קצרת טווח (Easley, López de Prado, and O’Hara, 2012). בניתוח קודם משנת 2011 הם תיארו קריאות גבוהות לפני קריסת הבזק של 6 במאי 2010 (Easley, López de Prado, and O’Hara, 2011). זו המוטיבציה להתייחס ל־VPIN כמדד אפשרי למעקב אחר לחץ בשוק, לא הוכחה לכך שהיא חוזה קריסות באופן אמין.
Andersen ו־Bondarenko הגיעו למסקנה אחרת בשחזור שלהם מ־2014. הם דיווחו ש־VPIN חזתה בצורה חלשה תנודתיות בטווח קצר, הגיעה לשיא רק לאחר קריסת הבזק, ושהתוכן החזוי שלה קשור בעיקר לעצימות המסחר. הניתוח בדק הליכי סיווג ומימושים מסוימים; הוא אינו מוכיח שכל גרסה של VPIN מתנהגת באותו אופן בכל שוק (Andersen and Bondarenko, 2014).
Easley, López de Prado ו־O’Hara השיבו ב־2014. הם חלקו על השחזור ועל הפרשנות, וטענו שהניתוח לא בדק את המתודולוגיה או את המסקנות שהם הציגו ושמיקרו־מבנה השוק חשוב להשוואה (Easley, López de Prado, and O’Hara, 2014). חילופי הדברים מתעדים מחלוקת על המימוש והפרשנות האמפירית, ולא אימות בהסכמה של VPIN כאות אזהרה מוקדמת.
בהערכה מאוחרת יותר Andersen ו־Bondarenko השתמשו בנתוני ציטוטים ועסקאות כדי להשוות סיווג עסקאות בחוזי E-mini S&P 500. הם דיווחו שמדד הייחוס שלהם העדיף כלל tick על פני BVC וטענו ששגיאות סיווג הקשורות לתנודתיות עשויות להסביר את יכולת חיזוי התנודתיות לכאורה של VPIN בהקשר שנבדק (Andersen and Bondarenko, 2015). זו בעיית מדידה רצינית, משום ש־VPIN תלויה בנפחי קנייה ומכירה משוערים, אך זה עדיין ממצא אמפירי ביחס לנתונים ולהליכים מוגדרים.
המאמר של Ke ו־Lin מ־2017 מפתח ניסוח חלופי של VPIN בעזרת אמידת נראות מרבית. הם טוענים שהמדד המקורי עלול להיות לא יציב במקטעי נפח קטנים ובמקרים שבהם עסקאות מיודעות נדירות, ומדווחים על אומדנים עקביים יותר בשיטתם החלופית (Ke and Lin, 2017). התרומה הזו מראה שבניית המודל חשובה; היא אינה מכריעה אם גרסה כלשהי של VPIN היא התרעת זמן אמת אמינה בכל נכס, זירת מסחר או משטר שוק.
בסיכום, הספרות אינה תומכת בטענה הפשוטה ש־VPIN “חזתה” או “לא חזתה” כל אירוע רלוונטי. חוקרים הגיעו לתוצאות שונות עם בחירות סיווג, נתונים, מימושים ובדיקות שונות. המחלוקת עצמה היא סיבה לתעד את אופן הבנייה ולבדוק ביצועים נוספים מול מדדי ייחוס פשוטים של פעילות ותנודתיות.
גודל המקטע, הסיווג והדגימה יכולים לשנות את הציון
נפח המקטע \(V\) קובע כמה מסחר נכלל בכל תצפית. מקטעים קטנים יוצרים עדכונים תכופים יותר, אך עלולים להפוך את האומדנים לרגישים יותר להתפרצויות בודדות ולרעש סיווג. מקטעים גדולים מחליקים תנודות מקומיות ומקטינים את תדירות העדכון. הסולם המתאים תלוי בפעילות האופיינית בשוק ובשאלה שנבדקת; בחירה שנעשית לאחר צפייה בקריסה עלולה להציג יכולת התרעה מוגזמת.
החלון המתגלגל \(n\) קובע כמה נפח אחרון תורם לחישוב. חלון קצר מגיב מהר אך עשוי להיות רועש; חלון ארוך חלק ואיטי יותר. דווחו גם על \(V\) וגם על \(n\), ועל התפלגות משך הזמן בשעון שהם שקולים לו. אותו מספר מקטעים אינו מייצג אותו זמן שחלף בתקופות שקטות ופעילות.
ל־BVC יש בחירות משלה: אורך נר הזמן, מחיר עסקה או ציטוט, חלון אומדן התנודתיות, הטיפול בשינויי מחיר אפסיים וההתפלגות המונחת. גם אם משתמשים בסימוני כיוון ברמת עסקה, שגיאות סיווג הנובעות מתזמון ציטוטים, השוואות ל־midpoint, כללי tick או מוסכמות הודעות של זירות מסוימות עדיין חשובות. הביקורת במחקר מ־2015 קושרת במפורש, בהקשר שנבדק, שינויים בתנודתיות לשגיאות סיווג שיטתיות של BVC. חוסר איזון בזרימת פקודות המבוסס על ספר הפקודות הוא מדד נפרד לשינויים בהיצע ובביקוש המוצגים, ולא לנפח עסקאות שסווג כך.
גם האתחול חשוב. חלון VPIN מתגלגל מתחיל בגבול מסוים של מקטע. הזזת נקודת ההתחלה עשויה לשנות אילו עסקאות מקובצות יחד, ולכן לשנות את חוסרי האיזון. בדיקות צריכות לכמת את הרגישות הזו במקום לבחור את היישור שמציג את העלייה החזקה ביותר לפני האירוע. שינויים בשעות מסחר, בגודל tick, במבנה החוזה או בהרכב הזירות עלולים לפגוע עוד יותר בהשוואה לאורך זמן.
בדקו ראיות נוספות לפני שמייחסים למדד תפקיד של התרעה
מחקר VPIN זהיר צריך להגדיר את הנתונים והאלגוריתם לפני בחינת אירוע היעד. יש לציין את השוק והחוזה, מושב המסחר, מסנני העסקאות והציטוטים, נתון המחיר, שיטת קביעת צד העסקה או הגדרות BVC, את \(V\), את \(n\), כלל האתחול ואת הטיפול במקטעים חלקיים או כאלה שחוצים גבול. יש להראות כמה זמן בשעון מכסה חלון VPIN ברמות פעילות שונות.
לטענה חזויה, השתמשו בבדיקה כרונולוגית מחוץ למדגם והשוו את VPIN למדדי ייחוס שנצפים בקלות, כגון נפח, עצימות מסחר, תנודתיות ממומשת וחוסר איזון בפקודות. בדקו אם VPIN מוסיפה מידע לאחר הכללת הכמויות האלה. דווחו על התרעות שווא, אירועים שלא זוהו, זמן ההובלה, אי־ודאות ותוצאות בספים שונים — ולא רק תרשים בדיעבד שבו המדד עלה לפני קריסה שנבחרה. סף שנבחר על סמך האירוע עצמו אינו מדגים התרעה מראש.
לטענה על רעילות זרימה יש למדוד בנפרד בחירה שלילית או תוצאות נזילות, כגון השפעת מחיר מאוחרת, מרווחים, עומק או הפסדים ממומשים של עושי שוק, ולהסביר כיצד זוהו. מתאם בין VPIN לתנודתיות אינו מאמת לבדו את פרשנות הרעילות. ערך גבוה יותר עשוי לנבוע מנפח מסווג חד־צדדי יותר, מתנודתיות גדולה שמשפיעה על BVC או משעון נפח שמתקדם מהר יותר.
התייחסו ל־VPIN כאבחון שנוי במחלוקת, לא כאות מסחר
VPIN יכולה להיות שימושית כסיכום תיאורי כאשר רוצים לעקוב אחר חוסר איזון מוחלט משוער בזרימת פקודות בחלונות בעלי נפח שווה. היא יכולה גם לשמש משתנה בניתוח רחב יותר אם דרך הבנייה שלה שקופה והתרומה שלה עומדת בהשוואה למדדים פשוטים יותר. הפרשנות שלה מצומצמת: היא מסכמת סיווג מסוים של הנפח האחרון.
ציון גבוה לבדו אינו מוכיח שסוחרים מיודעים פעילים, שמשבר נזילות עומד להתרחש, שהמחירים ינועו בכיוון מסוים או שהגדלה או הקטנה של פוזיציה תהיה רווחית. ציון נמוך אינו מאשר ששוק בטוח או נזיל. שימוש תפעולי דורש אימות בלתי תלוי, בקרות מתאימות, כלל החלטה מפורש, נתונים שמביאים בחשבון השהיה וניתוח ריאלי של עלויות ביצוע.
הציגו את VPIN לצד הנחות המדידה והראיות הנגדיות. כשהקוראים רואים את שעון הנפח, את BVC או את המסווג החלופי, את החלון המתגלגל ואת מדדי הייחוס מחוץ למדגם, הם יכולים להעריך מה המדד מראה והיכן מסתיימת ההסקה.
לשם השוואה, אומדן המרווח של Roll מחשב מדד חלופי למרווח מתוך האוטו-קו-וריאנציה של התשואות ועונה על שאלה אחרת.
שאלות נפוצות
Q1האם קריאת VPIN של 0.32 פירושה סיכוי של 32% למסחר על סמך מידע, או שעליי להפסיק לסחור?
לא. הציון המקובל הוא ממוצע מנורמל של חוסר איזון מוחלט משוער בנפח, ולא הסתברות מכוילת לכך שעסקה או סוחר פועלים על סמך מידע. הוא גם אינו מציין כיוון, אינו מוכיח שמשבר נזילות עומד להתרחש ואינו מביא בחשבון עלויות או מגבלות ביצוע. לכן ערך גבוה לבדו אינו סיבה להפסיק לסחור; כל כלל החלטה דורש אימות נפרד מחוץ למדגם ובקרות סיכון.
Q2האם VPIN משתמשת במרווחי זמן שווים?
לא. התצפיות המתגלגלות שלה נבנות מכמויות שוות של נפח מסחר, ולכן משך הזמן בשעון שכל מקטע מכסה משתנה עם פעילות השוק. ייתכן ש־BVC תעריך תחילה נפח חתום בנרות זמן נפרדים.
Q3האם VPIN חזתה את קריסת הבזק של 6 במאי 2010?
הראיות שפורסמו שנויות במחלוקת. Easley, López de Prado ו־O’Hara הציגו קריאות גבוהות כראיה לערך התרעה אפשרי; Andersen ו־Bondarenko דיווחו שבשחזור שלהם המדד הגיע לשיא אחרי האירוע והטילו ספק בתוכן החזוי שלו. חילופי הדברים וההערכה המאוחרת חולקים על השיטות והפרשנות.
Q4האם אפשר להשוות ישירות שני תרשימי VPIN של אותו שוק?
רק אם הנתונים, מחירי הקלט, סיווג העסקאות, גודל מקטעי הנפח, החלון המתגלגל, האתחול ושאר בחירות הבנייה דומים במידה מספקת. הגדרות שונות עשויות להפיק ציונים וקצבי עדכון שונים.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה VPIN ממוצעת במקטעי הנפח האחרונים שלה?
בחר תשובה כדי לראות את ההסבר