

המשולש הבלתי אפשרי: שערי חליפין, תנועות הון ומדיניות מוניטרית
הבינו מדוע יציבות בשער החליפין, שוקי הון פתוחים ועצמאות מוניטרית יוצרים מתח, כיצד פועלים שלושת צירופי היעדים ומה המסגרת אינה מסבירה.
במדריך הזהמה אומר המשולש הבלתי אפשרי?
תקציר קצר
המשולש הבלתי אפשרי, המכונה גם הטרילמה המוניטרית, מתאר מתח בין שלוש מטרות מדיניות: שער חליפין יציב, תנועת הון חופשית בין מדינות ומדיניות מוניטרית המותאמת לתנאים המקומיים. לפי המסגרת המקובלת, כלכלה אינה יכולה להשיג את שלושתן במלואן בו־זמנית. בפועל, משטרי מדיניות נמצאים בנקודות שונות לאורך המתח הזה. המסגרת עוזרת להבין מנגנונים; היא אינה חוק מילולי המחייב כל מדינה לבחור בדיוק שתי מטרות.
מה אומר המשולש הבלתי אפשרי?
המשולש הבלתי אפשרי מסייע לארגן בחירות במדיניות מאקרו־כלכלית של כלכלה פתוחה. שלושת קודקודיו הם יציבות שער החליפין, האפשרות להניע הון מעבר לגבולות ועצמאות מוניטרית. הרעיון המרכזי במודל מנדל–פלמינג הוא שמדינה אינה יכולה לשלב לאורך זמן שער חליפין קבוע, תנועת הון חופשית ומדיניות מוניטרית עצמאית. הבנק להסדרים בינלאומיים מתאר זאת כמגבלה המוכרת בין שלוש המטרות. {source:bisImpossibleTrinityMundellFleming2016}
המילה „בלתי אפשרי” עשויה להישמע מוחלטת יותר מהטענה המעשית. המסגרת אינה אומרת שכל תנועה בשער חליפין חייבת להביא מיד למשבר, שיש לוותר לגמרי על אחת המטרות או שכל המדינות מתמודדות עם אותה מגבלה בכל רגע. היא אומרת שבהנחות המודל, ניסיון לשמור על התחייבות קשיחה לשער חליפין תוך מתן אפשרות לתנועת הון חופשית מצמצם את היכולת לקבוע ריבית באופן עצמאי למען יעדים מקומיים. אפשר למתן את המגבלה באמצעות היתר לתנודות גדולות יותר בשער החליפין, שימוש באמצעים המשפיעים על תנועות הון או קבלת עצמאות מוניטרית מצומצמת יותר.
ה„משולש” גם אינו לוח ניקוד שמעניק לשלוש המטרות משקל שווה. ממשלות עשויות לשאוף למחירים צפויים יותר בסחר, לגישה למימון בינלאומי ולריבית שמגיבה לאינפלציה או לפעילות המקומית מסיבות שונות. המסגרת מבהירה שהמטרות האלה עשויות להתנגש, אך אינה קובעת איזה שילוב עדיף, אינה מודדת את עלות הרווחה של כל אפשרות ואינה מחליפה ניתוח המותאם למדינה. השימוש בה הוא אבחוני: היא עוזרת להסביר מדוע שילוב מדיניות עלול להיקלע ללחץ כאשר זעזוע דוחף אחת משלוש המטרות לכיוון אחר.
מהן שלוש מטרות המדיניות?
יציבות שער החליפין פירושה הגבלת השינויים בערך המטבע המקומי מול מטבע ייחוס או סל מטבעות. ההתחייבות יכולה להיות שער קבוע, רצועה צרה או מאמץ פחות קשיח למתן תנודות. אלה אינם הסדרים זהים: הצמדה קשיחה מבטיחה מסלול צר יותר משער נייד מנוהל, ומשטר מוצהר עשוי להיות שונה מהתנועה שמותרת בפועל לשער החליפין. המטרה עוסקת בהתנהגות הרצויה של המטבע, ולא רק בכך שהיה יציב במשך שבוע מסוים.
תנועות הון הן המידה שבה תושבים ולא־תושבים יכולים לרכוש, למכור או להעביר נכסים פיננסיים מעבר לגבולות. חשבון הון פתוח מקל על משקיעים, בנקים, חברות ומשקי בית להעביר כספים בתגובה לתשואות ולסיכונים שהם תופסים. „פתוח” אינו אומר שכל עסקה נטולת עלות או שההון נע מיד. מגבלות חוקיות, מערכות סליקה, מסים, מגבלות מאזניות, עומק השוק ושינויים בתפיסת הסיכון עשויים לעכב או לנתב מחדש את התנועות. המשולש מפשט רבים מהפרטים האלה כדי להתמקד בכוחן של החלטות השקעה חוצות גבולות.
עצמאות המדיניות המוניטרית היא היכולת לקבוע תנאים מוניטריים בתגובה למטרות מקומיות, כגון אינפלציה ופעילות כלכלית, במקום שהתחייבות לשער חליפין או תנאים פיננסיים בחו״ל יקבעו במידה רבה את הריבית. אין פירוש הדבר שהבנק המרכזי מנותק מהכלכלה העולמית. גם בשער חליפין נייד, ריביות זרות עשויות לעבור דרך הסחר, עלויות המימון ומחירי הנכסים. עצמאות היא עניין של מידה: השאלה היא עד כמה הבנק המרכזי יכול לשנות את כיוון המדיניות בלי לסכן התחייבות אחרת.
ההגדרות האלה גם מפרידות בין שלושת הקודקודים. יציבות בשער החליפין אינה זהה ליציבות מחירים. תנועות הון אינן זהות לעודף או גירעון גדול בחשבון השוטף. עצמאות מוניטרית אינה מבטיחה שהמדיניות תשיג את יעדיה. הבחירות נוגעות למשטר מדיניות ולמגבלותיו; התוצאות שנצפות תלויות גם במוסדות, בזעזועים, במאזנים של המגזר הפרטי ובהחלטות של חברות ומשקי בית. קרן המטבע הבינלאומית מתייחסת למשטר שער החליפין, למסגרת המוניטרית, לפעולות במטבע חוץ ולאמצעים הנוגעים לתנועות הון כאל רכיבים קשורים בתכנון מדיניות רחב יותר. {source:imfChoiceOfExchangeRateArrangement2022}
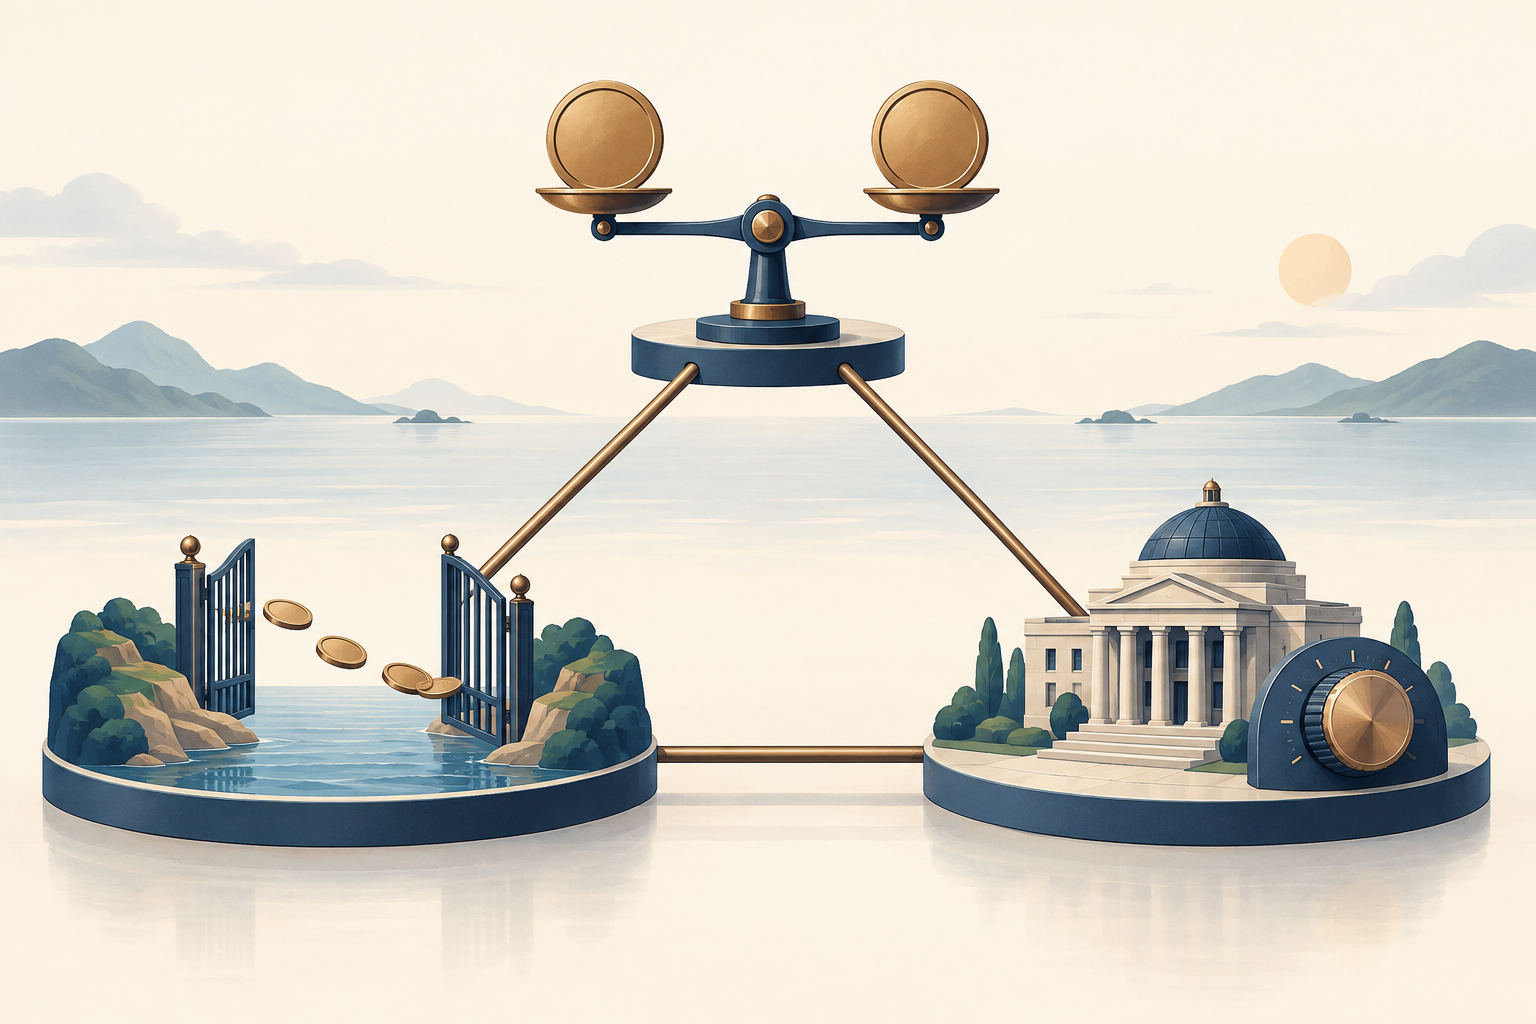
מדוע תנועות הון עשויות להגביל בנק מרכזי תחת הצמדה?
נבחן כלכלה שמצמידה את המטבע שלה למטבע עוגן בשער אמין ומתירה היקף ניכר של השקעות חוצות גבולות. אם משקיעים יכולים לעבור בעלות מתונה מנכסים במטבע המקומי לנכסים במטבע העוגן, פער מתמשך בין תשואות צפויות ומתואמות לסיכון עשוי לתת להם תמריץ להעביר כספים. השוואת התשואות אינה מסתכמת בשני שיעורי הריבית המפורסמים. היא כוללת גם שינויים צפויים בשער החליפין, סיכוני חדלות פירעון ונזילות, מסים, עלויות עסקה וחיכוכים אחרים. תחת הצמדה אמינה, הפיחות הצפוי עשוי להיות קטן, אך לא בהכרח אפסי; גם פרמיית הסיכון אינה נעלמת בהכרח.
אם הבנק המרכזי המקומי מוריד את הריבית לטווח קצר הרבה מתחת לתשואה על נכסים דומים במטבע העוגן, חלק מהמחזיקים עשויים להעדיף להעביר כספים לחו״ל. הדבר מגדיל את הביקוש למטבע העוגן ומפעיל לחץ על ההצמדה. כדי להגן עליה, הרשות המוניטרית יכולה למכור יתרות מטבע חוץ ולקנות את המטבע המקומי. פעולה כזאת עשויה למשוך נזילות מקומית; אם לא יקזזו את ההשפעה, הריביות הקצרות בשוק עלולות לעלות ולקרב את התנאים לרמה המתיישבת עם ההצמדה. הבנק המרכזי יכול גם להעלות ישירות את הריבית שלו. כך או כך, ההצמדה ותנועות ההון מגבילות את משך הזמן שבו הריביות המקומיות יכולות לסטות באופן ניכר.
הלחץ עשוי להתהפך. אם הריביות המקומיות גבוהות בהרבה מתשואות זרות דומות, הון עשוי להיכנס וליצור לחץ לייסוף. תחת הצמדה, הרשות יכולה לקנות מטבע חוץ ולספק מטבע מקומי. אם לא תנהל את הנזילות שנוספה, התנאים המוניטריים עשויים להתרכך. היקף התנועה ועיתויה תלויים בסיכון, בציפיות, במכשירים ובחיכוכי השוק; המנגנון המפושט אינו אומר שכל פער ריבית של נקודת אחוז גורם לכמות קבועה של תנועות הון.
זהו לב המתח: כאשר ההון יכול לנוע בחופשיות ושער החליפין מוגן בקפדנות, החלטת ריבית מקומית עשויה לעורר תנועות שיאלצו את הבנק המרכזי להתערב או להחזיר את ריביות השוק לרמה המתיישבת יותר עם ההצמדה. ההנחיות התפעוליות של קרן המטבע קובעות שתחת שער חליפין קבוע ותנועות הון חופשיות, העצמאות המוניטרית מוגבלת ולא ניתן לנהל מדיניות מוניטרית בנפרד ממדיניות שער החליפין. {source:imfOperationalizePeg2026}
<!-- learn:illustration -->
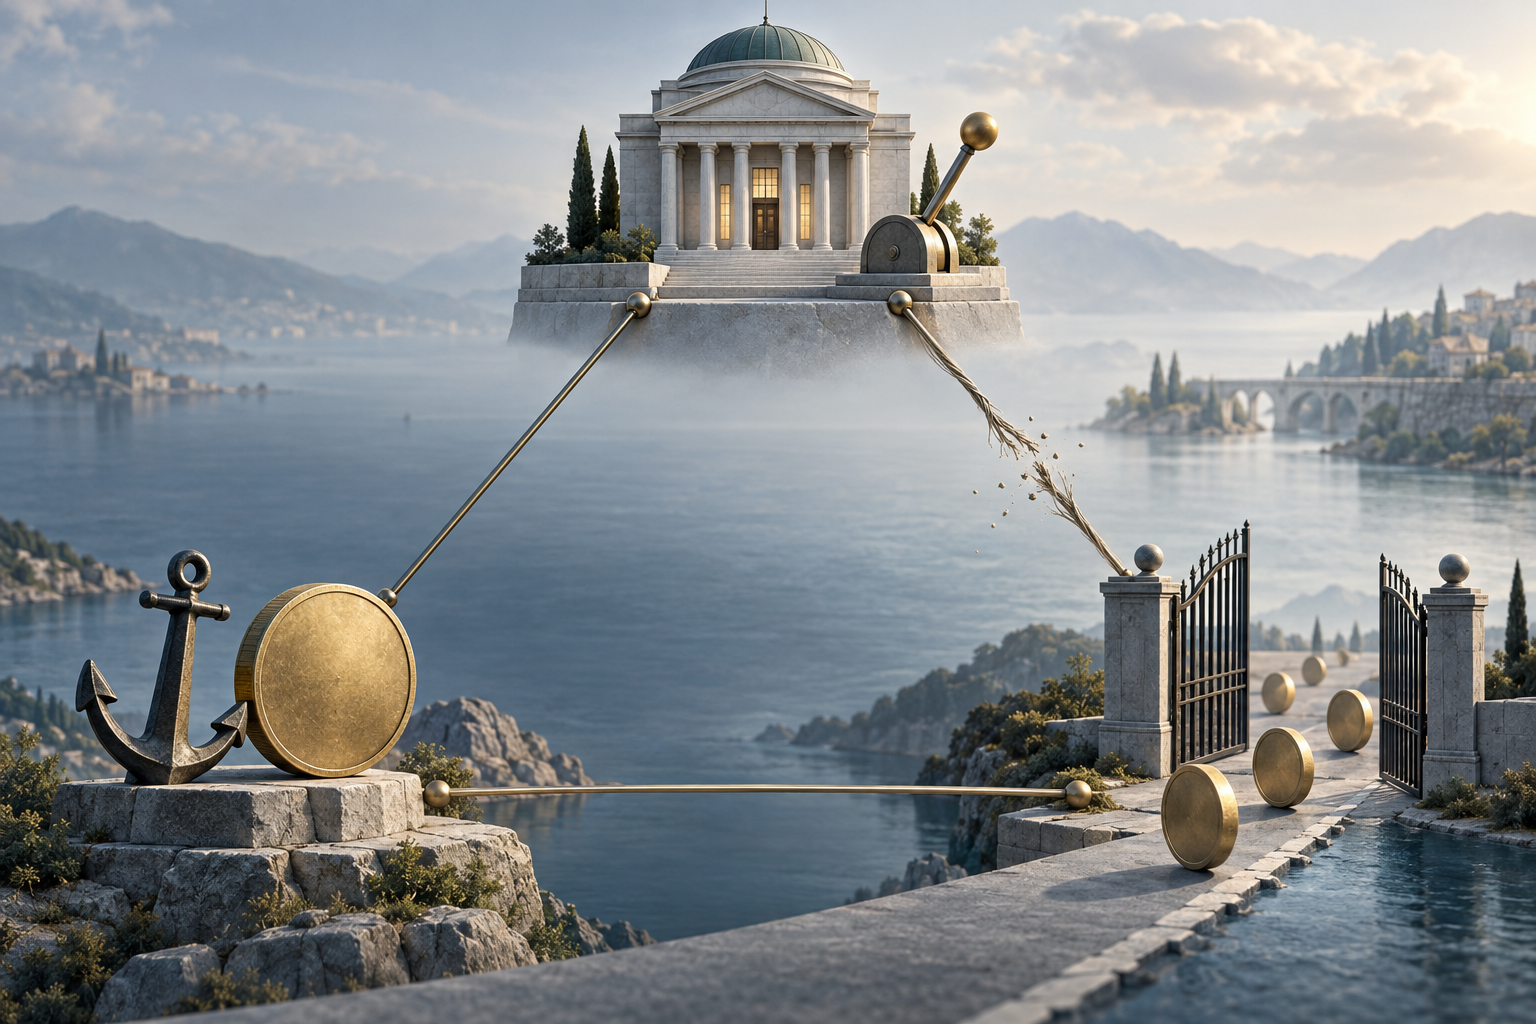
מה המשמעות של כל צמד מטרות?
שלושת הצירופים האפשריים ממחישים מה המסגרת אומרת בפועל. הם מתארים איזה מרווח פעולה נעשה מוגבל, ולא שלושה דגמים מוסדיים שמתאימים לכל מדינה.
יציבות בשער החליפין ותנועות הון: העצמאות המוניטרית היא המוגבלת ביותר. הצמדה אמינה לצד מימון חוצה גבולות פתוח משאירה פחות מקום לקביעת ריבית עצמאית. ייתכן שהריבית המקומית תצטרך לנוע בעקבות התנאים במדינת העוגן, או שריביות השוק והנזילות יצטרכו להסתגל לתנועות ההון. אם האטה מקומית מצדיקה הורדת ריבית, אך הגנה על ההצמדה דורשת תנאים הדוקים יותר, שתי המטרות מושכות לכיוונים מנוגדים. ההנחיות של קרן המטבע לגבי הצמדות מתארות במפורש את הצירוף הזה כמגביל את העצמאות המוניטרית. {source:imfOperationalizePeg2026}
תנועות הון ועצמאות מוניטרית: בדרך כלל, שער החליפין צריך לספוג יותר מההתאמה. אם הבנק המרכזי משנה ריבית כדי להגיב לאינפלציה או לפעילות המקומית בזמן שהון יכול לנוע בחופשיות, שינויים בתשואות הצפויות ובביקוש לנכסים יכולים להזיז את שער החליפין. שער גמיש יותר מספק את מרווח ההתאמה הזה. אין פירוש הדבר שלשער החליפין אין חשיבות למדיניות: פיחות עשוי לייקר יבוא במונחי המטבע המקומי, להשפיע על לווים עם חובות במטבע חוץ או לשנות ציפיות לאינפלציה. פירוש הדבר הוא שהבנק המרכזי אינו מבטיח לשמור על שער קבוע לאורך כל תהליך ההתאמה.
יציבות בשער החליפין ועצמאות מוניטרית: מגבלות או חיכוכים חזקים יותר על תנועות הון חוצות גבולות עשויים לצמצם לחץ מיידי על ההצמדה כאשר הריביות המקומיות סוטות מהריביות במדינת העוגן. במסגרת המפושטת, הגבלת תנועות ההון יוצרת מרווח לנהל מדיניות מוניטרית לפי יעדים מקומיים לצד שער חליפין יציב. האמצעים בפועל שונים בהיקפם וביעילותם; הם עשויים לנתב עסקאות מחדש, ליצור תמריצים לעקיפה ולהטיל עלויות. לכן הצירוף הזה אינו אומר בפשטות „הטילו פיקוח וקבלו עצמאות מלאה”. הוא מצביע על הערוץ שהיה הופך אחרת פערי ריבית לתנועות הון.
במשטרים בפועל, האפשרויות הן לעיתים קרובות ביניים. המטבע יכול לנוע בתוך רצועה; חלק מעסקאות ההון עשויות להיות מוגבלות ואחרות פתוחות; או שהבנק המרכזי עשוי להגיב לתנאים המקומיים ובו בזמן להביא בחשבון לחץ על שער החליפין. כך מתקבלות רמות חלקיות של יציבות, פתיחות ועצמאות. עדיף לשאול עד כמה כל התחייבות חזקה ואיזה מרווח משתנה כשמגיע זעזוע, ולא לטעון שמדינה בחרה בדיוק שני קודקודים וביטלה לחלוטין את השלישי.
כיצד זעזוע היפותטי בריבית של מדינת העוגן ממחיש את המתח?
נדמיין מדינה בדיונית בשם נמל, ששומרת את המטבע שלה ברצועה צרה מאוד מול מטבע העוגן ומתירה את רוב תנועות תיק ההשקעות. התנאים והמספרים הבאים מומצאים ונועדו להמחיש את המנגנון בלבד. נניח שהבנק המרכזי במדינת העוגן מעלה במפתיע את הריבית שלו מ־3% ל־5%. הבנק המרכזי של נמל תכנן להוריד את הריבית המקומית מ־4% ל־2% בגלל היחלשות הביקוש המקומי.
אי אפשר לחשב באופן מכני תנועת הון מסוימת מתוך שינוי הריבית הזה. ובכל זאת, אם משקיעים סבורים שנכסים במטבע העוגן מניבים תשואה גבוהה יותר לאחר התאמה לסיכון ומצפים שההצמדה תישמר, חלקם עשויים לעבור מנכסים במטבע נמל לנכסים במטבע העוגן. כך עשוי לגדול הביקוש למטבע העוגן. כדי לשמור את השער בתוך הרצועה הצרה, נמל עשויה למכור יתרות מטבע חוץ, לאפשר לנזילות לטווח קצר להצטמצם או להעלות את הריבית המקומית לכיוון רמה המתיישבת יותר עם ההצמדה. פעולות אלה מקשות לבצע במלואה את ההקלה שתוכננה לתנאים המקומיים.
לנמל יש דרכים אחרות לפתור את המצב. היא יכולה לאפשר למטבע להיחלש מעבר לרצועה, לתת לשער החליפין גמישות רבה יותר ולשמור על מרווח גדול יותר לקביעת ריבית לפי התנאים המקומיים. היא יכולה להדק או לשנות כללים הנוגעים לסוגים מסוימים של תנועות הון חוצות גבולות ובכך לשנות את מידת הניידות. או שהיא יכולה להמשיך להגן על ההצמדה ולקבל את העובדה שמסלול הריבית שלה יושפע יותר ממסלול הריבית של מדינת העוגן. כל אפשרות משנה מרווח אחר; לאף אחת אין עלות אפסית, והטרילמה לבדה אינה אומרת איזו תגובה עדיפה.
נשנה כעת הנחה אחת. אם משקיעים סבורים שההצמדה עשויה להשתנות בקרוב, פיחות צפוי יכול לקזז ריבית מקומית גבוהה יותר. במקרה כזה, פער הריביות לבדו אינו מספיק להשוואת התשואות. לחלופין, נניח שהעלאת הריבית משקפת עלייה בסיכון האשראי הנתפס: תשואה מפורסמת גבוהה יותר לא בהכרח תמשוך כספים אם המשקיעים צופים גם הפסדים גדולים יותר. דוגמאות אלה מסבירות מדוע הטרילמה מצביע על כיוון המנגנון, אך אינו טבלה שממירה שתי ריביות מדיניות לסכום מובטח של תנועות הון.
האם התערבות בשוק המט״ח ויתרות מטבע חוץ יכולות להסיר את המגבלה?
התערבות יכולה להשפיע על מועד ההתאמה ועל מסלולה. מכירת יתרות תמורת המטבע המקומי יכולה לענות על ביקוש למטבע חוץ כאשר ההצמדה נתונה ללחץ. קניית מטבע חוץ יכולה לבלום לחץ לייסוף. יתרות עשויות לסייע לרשות להתמודד עם הפרעות זמניות ולשדר יכולת לבצע עסקאות. הן אינן יוצרות היצע בלתי מוגבל של מטבע חוץ ואינן מעלימות לבדן חוסר התאמה מתמשך בין התחייבויות מדיניות.
גם ההשפעה על המאזן חשובה. כאשר בנק מרכזי מוכר מטבע חוץ ומקבל תמורתו מטבע מקומי, הנזילות המקומית נוטה להתכווץ, אלא אם הרשות מקזזת את ההתכווצות באמצעות פעולות אחרות. כאשר הוא קונה מטבע חוץ ומשלם במטבע מקומי, הנזילות נוטה להתרחב, אלא אם היא נספגת. פעולות כאלה עשויות לסבך את הניסיון להשיג יעד ריבית מקומי עצמאי. הבנק המרכזי יכול לעקר התערבות באמצעות התאמת נכסים מקומיים או פעולות נזילות, אך עיקור חוזר אינו מסיר את התמריצים הבסיסיים להעברת כספים אם התחייבויות הריבית ושער החליפין נותרות בלתי מתיישבות.
לכן התערבות יכולה לקנות זמן, למתן תנודתיות זמנית או לסייע ביישום המשטר שנבחר. היכולת שלה לתמוך במסלול מסוים תלויה באמינות ההתחייבות, בהיקף התנועות ובהתמשכותן, בגישה ליתרות, במסגרת המדיניות ובמאזנים המעורבים. נתון יתרות בודד אינו מספיק כדי להוכיח שהצמדה בטוחה או נידונה לכישלון. כמו כן, מקרה יחיד של התערבות אינו מוכיח שהעצמאות המוניטרית נעלמה; דפוס המדיניות ומרווחי ההתאמה הזמינים לאורך זמן הם החשובים.
התערבות במט״ח היא רק חלק מהמסגרת התפעולית. הצמדה מחייבת גם בהירות לגבי השער או הרצועה, מטבע העוגן, האופן שבו מוזרמת או נספגת נזילות והתגובה לשינויים בתשואות ובסיכונים חיצוניים. ההנחיות התפעוליות של קרן המטבע מתייחסות לקביעת ריבית ולפעולות במט״ח ובנזילות כסוגיות קשורות במשטר הצמדה, ולא כחישוב יתרות בלבד. {source:imfOperationalizePeg2026}
מה הטרילמה אינה כוללת?
המשולש הקלאסי מצמצם מערכת פיננסית מורכבת לשלוש מטרות מדיניות. הוא מועיל יותר כאשר ההנחות שלו גלויות. הגרסה הפשוטה ביותר מניחה תנועות הון משמעותיות, נכסים שמשקיעים יכולים להחליף זה בזה והתחייבות אמינה לשער החליפין. בשווקים בפועל, נכסים נבדלים בסיכון חדלות פירעון, בנזילות, במיסוי, בהגנה משפטית ובחשיפה למטבע. פערי ריבית עשויים להימשך מפני שמשקיעים דורשים פיצוי על ההבדלים האלה או מפני שעסקאות נתקלות בחיכוכים. לכן פער ריביות לבדו אינו מוכיח שהופרה שוויון מתמטי מדויק.
המסגרת מפשטת גם את אופן ההגנה על הצמדה. הכלים הזמינים לבנק מרכזי תלויים במערכת התפעולית שלו, במבנה הבנקאות, במצב היתרות, בגישה למימון במטבע חוץ ובהרכב ובהבשלה של התחייבויות המגזר הפרטי. אי־התאמה בין מטבעות במאזנים עלולה לייקר תנודות בשער החליפין עבור חברות או בנקים, גם כאשר שער גמיש יותר היה מעניק מרווח מוניטרי. הרצון לצמצם נזק כזה למאזנים עשוי לגרום לקובעי מדיניות להגיב לריביות זרות או ללחץ על שער החליפין גם במשטר שמוגדר רשמית כגמיש. משולש אינו מציג את ההשפעות האלה על יציבות פיננסית.
הרחבה שנויה במחלוקת הקשורה להלן ריי טוענת שהמחזור הפיננסי העולמי עשוי להגביל עצמאות מוניטרית גם כאשר שער החליפין גמיש. לעיתים מתארים את ההשקפה הזאת כ„דואליות בלתי אפשרית” בין תנועות הון לעצמאות מוניטרית. זו הרחבה של טרילמת שער החליפין המקורית, ולא חלק מהטענה המקורית שלה; יש לראות בה טיעון נפרד ולא הסכמה מבוססת. המדריך של קרן המטבע מ־2022 מציג את ההרחבה במסגרת דיון בנושא. {source:imfChoiceOfExchangeRateArrangement2022}
הטרילמה אינה קובעת אם משטר שער חליפין מסוים בר־קיימא, אם צעדים בנוגע לתנועות הון מתאימים או אם מדינה צריכה לבחור בהצמדה או בשער נייד. ההערכות האלה תלויות במבנה הסחר והפיננסים, בזעזועים שהכלכלה נוטה לחוות, במוסדות, באמינות, בכלים הזמינים ובמטרות שמקבלי ההחלטות נדרשים להשיג. הנחיות קרן המטבע לבחירת הסדר שער חליפין מתייחסות לכך כאל בעיית תכנון רחבה יותר הכוללת את המסגרת המוניטרית ומדיניות נוספת; העבודות התפעוליות המאוחרות יותר דנות בתנאים מוסדיים נוספים לקיום הצמדה. {source:imfChoiceOfExchangeRateArrangement2022} {source:imfOperationalizePeg2026}
לבסוף, הטרילמה אינה מסבירה כל תנועה בשער חליפין או כל תנועת הון. היא אינה מסבירה את החשבונאות של החשבון השוטף, מחשבת כיצד שינוי במטבע משפיע על מחירי הצרכן או מודדת שער חליפין ריאלי. השתמשו במושג כדי למסגר את המגבלה המדינית, ואז פנו לנתונים המתאימים לשאלה האחרת. חשבון שוטף לעומת מאזן סחר מבחין בין סחורות, שירותים, הכנסות והעברות חוצות גבולות. שערי חליפין אפקטיביים ריאליים מסבירים מדד משוקלל לתחרותיות במטבע, ואילו העברת שער החליפין לאינפלציה עוקבת אחר אחד הערוצים שבאמצעותם שינויי מטבע מגיעים למחירים המקומיים.
איך לקרוא את תמהיל המדיניות של מדינה?
התחילו בהפרדה בין שלוש המטרות. לאיזה מסלול שער חליפין הרשות אומרת שהיא שואפת, ולאיזה מסלול המטבע נע בפועל? אילו עסקאות חוצות גבולות יכולות להתבצע בחופשיות ואילו נתונות למגבלות או לעלויות משמעותיות? כיצד הבנק המרכזי מתאר את יעדיו המקומיים, וכיצד הריבית שלו מגיבה כאשר התנאים המקומיים ותנאי מדינת העוגן מצביעים לכיוונים שונים? תווית המשטר לבדה לא בהכרח עונה על כל שלוש השאלות.
לאחר מכן בחנו מה מסתגל כאשר מופעל לחץ. אם הריביות בחו״ל עולות, האם הריבית המקומית נוטה לעלות בעקבותיהן, האם שער החליפין זז, האם משתנים הכללים על תנועות הון או שהבנק המרכזי משתמש ביתרות? בדקו גם את ריביות השוק ואת הנזילות המקומית לצד הריבית המוצהרת. הצמדה מוצהרת יכולה להתקיים לצד תנועה מסוימת בתוך רצועה; רצון מוצהר ליציבות יכול להתקיים לצד גמישות מסוימת בשער החליפין. יום בודד או התערבות יחידה אינם מספיקים לסיווג.
גם השוואת התשואות דורשת הקשר. ככל האפשר, השוו מועדים ומכשירים דומים, ואז הביאו בחשבון שינויים צפויים בשער החליפין, סיכוני אשראי ונזילות, מגבלות ועלויות עסקה. ריבית מקומית נמוכה מזו של מדינת העוגן אינה מוכיחה לבדה שיציאת הון עומדת להתרחש. היא סיבה לשאול כיצד משקיעים מעריכים את הסיכונים, עד כמה התנועות רגישות ולאיזו התאמה התחייבו הרשויות. מנגד, שער חליפין שנשאר יציב אינו מוכיח שהמשטר יישאר יציב תחת זעזוע אחר.
כך הופך המשולש לאוסף מועיל של שאלות ולא לתווית. הוא מסייע להבחין בין הצמדה קשיחה למשטר גמיש, בין פתיחות רחבה של הון לערוץ מוגבל ובין עצמאות מוניטרית רשמית ליכולת המעשית להשתמש במדיניות באופן עצמאי. הוא גם מפריד בין אבחון של מגבלת מדיניות לבין המלצה מה מדינה צריכה לבחור.
שאלות נפוצות
Q1האם המשולש הבלתי אפשרי אומר שכל מדינה יכולה לבחור בדיוק שתי מטרות?
לא. הניסוח „שתיים מתוך שלוש” מסכם את המודל הבסיסי תחת הנחות מפושטות. מדינות משלבות לעיתים קרובות דרגות שונות של יציבות בשער החליפין, מגבלות על הון ועצמאות מוניטרית. השאלה החשובה היא עד כמה המשטר חותר לכל מטרה ואיזה מרווח מסתגל תחת לחץ.
Q2האם הריביות חייבות להיות זהות תחת שער חליפין קבוע?
לא בהכרח. גם תחת הצמדה, ריביות עשויות להיות שונות משום שמשקיעים מביאים בחשבון שינויים צפויים בשער החליפין, סיכוני אשראי ונזילות, מסים, פילוח שווקים ועלויות עסקה. המסגרת אומרת שתנועות הון פתוחות והצמדה אמינה מגבילות קביעת ריבית עצמאית לאורך זמן; היא אינה קובעת שכל תשואות השוק זהות.
Q3האם יתרות יכולות להגן על הצמדה לצמיתות בזמן שהבנק המרכזי קובע כל ריבית שירצה?
יתרות והתערבות יכולות לסייע בניהול לחץ ולהשפיע על מועד ההתאמה. הן אינן מסירות אוטומטית מתח מתמשך בין הצמדה, הון פתוח ומסלול הריבית המקומית. התוצאה תלויה בהתחייבות, בתנועות, בגישה ליתרות, במוסדות ובתגובה של הנזילות והריביות.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
לפי המסגרת המקובלת של המשולש הבלתי אפשרי, מה המגבלה העיקרית כאשר מדינה משלבת שער חליפין קבוע ואמין עם תנועות הון משמעותיות?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
קראו את המדריך המעמיקCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
קראו את המדריך המעמיקPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
קראו את המדריך המעמיק