

רגרסיית Fama–MacBeth: הסבר על פרמיות סיכון בשני שלבים
עקבו אחר הליך Fama–MacBeth מאמידת בטא בסדרות זמן ועד למחירי סיכון בחתך רוחב בכל תאריך, והבחינו בין שגיאת התקן הרגילה, תיקון Shanken והסקת HAC.
במדריך הזהאומדים את מחיר החשיפה, לא בטא אחת מסדרת זמן
תקציר קצר
הליך Fama–MacBeth אומד את החשיפה של כל נכס לגורמים מתוך סדרת הזמן שלו, מריץ בכל תאריך רגרסיה של תשואות הנכסים בחתך רוחב על החשיפות המשוערות, ומחשב את ממוצע השיפועים של מחירי הסיכון לאורך זמן. סדרת השיפועים בזמן מספקת את חישוב אי־הוודאות המקובל. עם זאת, שגיאת התקן של השלב השני אינה מביאה בחשבון אוטומטית בטאות שנאמדו, תלות סדרתית או מפרט שגוי של מודל התמחור. מחיר סיכון ממוצע מובהק אינו אומדן לרווח ממסחר.
אומדים את מחיר החשיפה, לא בטא אחת מסדרת זמן
בטא של גורם ומחיר הסיכון שלו עונים על שאלות שונות. בטא מתארת כיצד תשואת נכס נעה יחד עם גורם ברגרסיית סדרת הזמן בשלב הראשון. מקדם מחיר הסיכון, המסומן לרוב \(\lambda\), מתאר בחתך הרוחב של השלב השני כיצד התשואות שונות בין נכסים עם בטאות משוערות שונות. הליך Fama–MacBeth מפיק אומדן למחיר הסיכון בכל תאריך ואז מסכם את האומדנים לאורך זמן.
העיצוב שימושי כאשר שאלת המחקר היא אם חשיפה לגורם סיכון מוצע קשורה לתשואה ממוצעת בקבוצה נבחרת של מניות או תיקים. זהו הליך סטטיסטי לתמחור נכסים, לא עיצוב סיבתי. הוא גם אינו מגדיר כשלעצמו תיק שהיה אפשר לסחור בו על סמך המידע שהיה זמין בזמן אמת.
המחקר המקורי של Fama ו־MacBeth יישם רגרסיות חוזרות של סיכון ותשואה בחתך רוחב על מניות בבורסת ניו יורק. עבודות מאוחרות יותר, ובהן הבדיקות האמפיריות של Fama ו־French, הפכו שיפועי חתך רוחב חודשיים לדרך מקובלת לאמוד ולבדוק מחירי סיכון ממוצעים. כדאי להבין את ההליך כשתי בעיות אמידה מקושרות, שלכל אחת הנחות משלה.
שלב ראשון: לאמוד את החשיפה של כל נכס בדיקה
לכל נכס או תיק בדיקה \(i\), אמדו רגרסיית סדרת זמן כגון
\[ r^{e}_{i,t} = \alpha_i + \boldsymbol{\beta}_i^\top \mathbf{f}_t + \varepsilon_{i,t}, \]
כאשר \(r^{e}_{i,t}\) היא תשואת היתר של הנכס, \(\mathbf{f}_t\) הוא וקטור תשואות הגורמים בתאריך \(t\), ו־\(\boldsymbol{\beta}_i\) הוא וקטור החשיפות. האומדן \(\hat{\boldsymbol{\beta}}_i\) הופך למשתנה מסביר בשלב השני. בדוגמה של גורם שוק בלבד יש בטא אחת; בדוגמה מרובת גורמים יש טעינה משוערת לכל גורם.
השלב הראשון זקוק לשונות מספקת של הגורמים לאורך זמן כדי לאמוד שיפועים. חלון ארוך יכול לספק יותר תצפיות, אך גם לערבב משטרי שוק שונים. חלון קצר עשוי לשקף חשיפה עדכנית יותר, אך להותיר אומדני בטא רועשים. יש לציין את תדירות התשואות, תאריכי המדגם, בניית הגורמים, כללי הטיפול בנתונים חסרים, הטיפול בקבוע וחלון האמידה.
אין פירוש הדבר שיש לאמוד כל בטא תמיד על המדגם המלא. במבחן תמחור בדיעבד, בטאות של המדגם המלא עשויות לתאר את המדגם הנחקר. בסימולציית מסחר היסטורית, שימוש בבטא שנאמדה בעזרת תצפיות עתידיות יזלוג מידע לאחור. שימוש כזה דורש אומדן בטא בכל נקודת זמן, המבוסס רק על נתונים שהיו זמינים לפני כל החלטה מדומה.
שלב שני: לתמחר את החשיפות בחתך הרוחב של כל תאריך
בכל תאריך \(t\), הריצו רגרסיה של תשואות נכסי הבדיקה באותו תאריך על בטאות השלב הראשון:
\[ r^{e}_{i,t} = \lambda_{0,t} + \hat{\boldsymbol{\beta}}_i^\top \boldsymbol{\lambda}_t + \eta_{i,t}. \]
\(\boldsymbol{\lambda}_t\) מכיל את מחירי הסיכון הספציפיים לתאריך. עם גורם אחד, השיפוע בחתך הרוחב \(\lambda_t\) מודד באותו תאריך את הפרש התשואה הקשור ליחידה אחת של בטא משוערת. \(\lambda_{0,t}\) הוא קבוע נפרד בחתך הרוחב. ההחלטה אם לאמוד אותו בחופשיות, להגביל אותו או לפרש אותו כתשואה של נכס בעל בטא אפס תלויה במודל הנבדק ובשאלה אם משתמשים בתשואות רגילות או בתשואות יתר.
הרגרסיה השנייה היא בין נכסים בתאריך אחד; היא אינה רגרסיית סדרת זמן נוספת. טיב ההתאמה תלוי במספר נכסי הבדיקה ובהרכבם, בפיזור הבטאות המשוערות ובמתאם ביניהן. אם הבטאות כמעט אינן שונות בין נכסים, החתך הרוחבי מכיל מעט מידע שמאפשר להבחין בין מחירי סיכון. הוספת נכסים רבים שכמעט זהים אינה יוצרת שונות בחשיפות שאינה קיימת.
חזרה על הרגרסיה יוצרת סדרה \(\hat{\boldsymbol{\lambda}}_1,\ldots,\hat{\boldsymbol{\lambda}}_T\). אומדן Fama–MacBeth לגורם \(k\) הוא הממוצע בזמן
\[ \bar{\lambda}_k = \frac{1}{T}\sum_{t=1}^{T}\hat{\lambda}_{k,t}. \]
הממוצע נשאר באותן יחידות ובאותה תדירות תשואה כמו תשואות השלב השני. משקולות בחתך הרוחב, תאריכים חסרים או שינוי ביקום הנכסים משפיעים על משמעותו ויש לדווח עליהם.
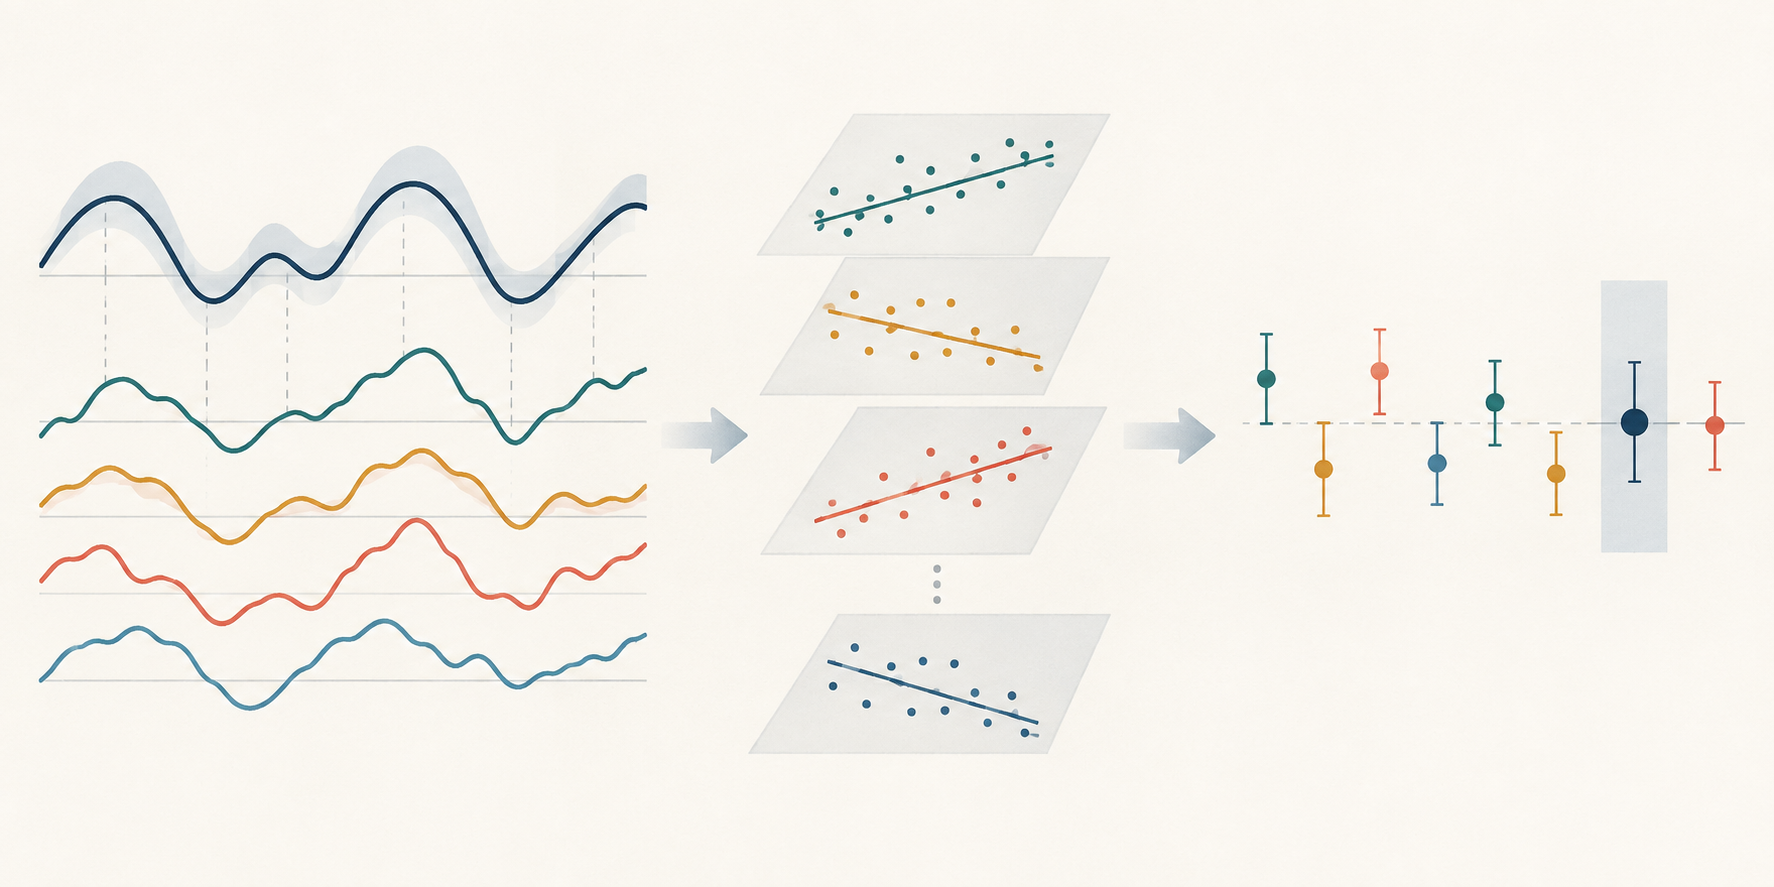
דוגמה מחושבת מפרידה בין חודש אחד לממוצע
נניח שאומדני בטא של השוק בשלב הראשון לשלושה תיקי בדיקה הם \(0.5\), \(1.0\) ו־\(1.5\). בחודש היפותטי אחד תשואות היתר שלהם הן \(0.3\%\), \(0.8\%\) ו־\(1.3\%\). שלוש הנקודות נמצאות על הישר
\[ r^{e}_{i,t} = -0.2\% + 1.0\%\times\hat{\beta}_{i}. \]
השיפוע המשוער לאותו חודש הוא 1.0 נקודת אחוז לכל יחידת בטא, והקבוע הוא \(-0.2\%\). זו דוגמה קטנה ומכוונת להמחשה עם התאמה מדויקת; היא אינה מוכיחה שבטא של השוק מתומחרת, ושלוש נקודות אינן מספקות מבחן אמפירי מועיל.
כעת נניח ששיפועי השלב השני בשישה חודשים נפרדים הם, לכל יחידת בטא, \(0.8\%\), \(-0.4\%\), \(1.0\%\), \(-0.2\%\), \(0.6\%\) ו־\(0.0\%\). הממוצע החשבוני שלהם הוא
\[ (0.8 - 0.4 + 1.0 - 0.2 + 0.6 + 0.0)/6 = 0.3\%\text{ לחודש}. \]
השיפוע של החודש הראשון אינו אומדן Fama–MacBeth הסופי. האומדן הוא הממוצע של ששת השיפועים לפי תאריך. גם החודשים השליליים נשארים בחישוב; בחירה רק בחודשים חיוביים הייתה משנה את הכמות הנאמדת ומוסיפה שלב של בחירה. הנתונים המומצאים מדגימים את החשבון בלבד, ולא תוצאה בשוק או טענה שגורם מנבא תשואות.
שגיאת התקן הרגילה משתמשת בזמן כממד ההסקה
בחישוב הפשוט ביותר, לוקחים את סטיית התקן המדגמית \(s_\lambda\) של \(T\) השיפועים החודשיים ומחלקים ב־\(\sqrt{T}\):
\[ \operatorname{SE}(\bar{\lambda}) = \frac{s_\lambda}{\sqrt{T}}. \]
סטטיסטי t המתאים מחלק את ממוצע השיפועים המשוער בשגיאת התקן הזו. הזמן הוא הממד החוזר לצורך אמידת אי־הוודאות במחיר הסיכון הממוצע. מספר הנכסים \(N\) קובע עד כמה כל חתך חודשי יכול לאמוד שיפוע, אך אינו מחליף את \(T\) בשגיאת התקן של הממוצע בזמן.
עבור ששת השיפועים להמחשה, סטיית התקן המדגמית היא בערך 0.576 נקודת אחוז לחודש. חלוקה ב־\(\sqrt{6}\) נותנת שגיאת תקן רגילה של כ־0.235 נקודת אחוז; \(0.3/0.235\) הוא בערך 1.28. שש תצפיות מעטות מדי להערכת מובהקות מהימנה. החישוב רק מראה שממוצע חיובי אינו זהה לממוצע שנאמד בדיוק.
שגיאת התקן הרגילה תלויה גם בתכונות סדרת הזמן של השיפועים. אם יש תלות סדרתית, שגיאת תקן שמניחה תצפיות בלתי תלויות עלולה לאמוד את אי־הוודאות באופן שגוי. במדגם קצר או כאשר הרכב הנכסים משתנה, סטטיסטי t אסימפטוטי עלול להיות שברירי במיוחד. יש לדווח על האורך והתדירות של סדרת \(\lambda_t\), לא רק על מספר הנכסים בחתך הרוחב.
Fama–MacBeth ו־OLS מאוחד לא תמיד נותנים אומדנים נקודתיים שונים
מקובל להציג את “Fama–MacBeth” מול “רגרסיית פאנל מאוחדת” כאילו השיפועים חייבים להיות שונים. קיים מקרה מיוחד חשוב: אם אותם נכסים מופיעים בכל תאריך, משתני בטא נשארים קבועים לאורך זמן וכל חתך חודשי משתמש באותו מבנה רגיל של ריבועים פחותים, ממוצע מקדמי OLS לפי תאריך שווה למקדם השיפוע המשותף של OLS המאוחד. שתי השיטות מסכמות את אותה קבוצה מאוזנת של רגרסיות חתך רוחב.
השוויון עשוי להתבטל אם קבוצת הנכסים או המשקולות משתנות לפי תאריך, אם הבטאות משתנות בזמן, הפאנל אינו מאוזן, משתמשים בבקרות שונות או המודל המאוחד מטיל מגבלות נוספות. במקרים אלה השיטות עשויות לשקול תאריכים או תצפיות באופן שונה ולהשיב על שאלות מדגם שונות. אל תבחרו שיטה על סמך שמה בלבד; כתבו במפורש את מטריצת התכנון, שיטת המשקולות ומקדם היעד.
גם כשהאומדנים הנקודתיים זהים, חישוב אי־הוודאות עשוי להיות שונה. הסקת Fama–MacBeth משתמשת בשונות בזמן של שיפועי החתך הרוחב. רגרסיה מאוחדת זקוקה לאומד קו־וריאנס התואם למבנה השגיאות בפאנל. קיבוץ לפי תאריך או נכס, אומד קו־וריאנס דו־ממדי או אומד HAC סדרתי נשענים על הנחות שונות; שם המודל לבדו אינו הופך אף אחד מהם לנכון.
בטאות משוערות ו־HAC מטפלות באי־ודאויות נפרדות
השלב השני מתייחס אל \(\hat{\boldsymbol{\beta}}_i\) כאילו היו ידועות, אף שהן נאמדו ברגרסיה של השלב הראשון. שגיאה במשתנה שנוצר בשלב קודם עשויה להשפיע על אומדן מחיר הסיכון ועל אי־הוודאות שלו. הניתוח של Shanken גוזר תיקון להסקה על תמחור בטא במסגרת מוגדרת של מודל תמחור נכסים; אין זה מכפיל אוניברסלי שמתקן כל עיצוב דו־שלבי. עבודות מאוחרות בוחנות התנהגות מדגמים גדולים ואומדים חלופיים בתנאים שונים. ציינו את התיקון או שיטת ההסקה שבה השתמשתם ואת ההנחות ההופכות אותו לרלוונטי.
מתאם סדרתי ב־\(\hat{\lambda}_{k,t}\) הוא בעיה נפרדת. למשל, תשואות חופפות של כמה חודשים יכולות לגרום לשיפועים בתאריכים סמוכים לחלוק תצפיות תשואה. אומד עקבי להטרוסקדסטיות ולאוטוקורלציה, כגון אומד הקו־וריאנס של Newey–West, מתאים את השונות המשוערת של הממוצע בזמן לתלות סדרתית עד חלון פיגורים שנבחר. הוא אינו מחזיר לשלב השני את שגיאת אמידת הבטא של השלב הראשון, אינו מתקן מפרט שגוי של מודל גורמים ואינו פותר הטיית הצצה לעתיד. מנגד, תיקון Shanken אינו תחליף לבדיקת התלות בסדרת למבדה.
Jagannathan ו־Wang וכן Shanken ו־Zhou מנתחים תכונות של הליכי תמחור בטא בהנחות מסוימות של מודל ודגימה. התוצאות שלהם הן סיבה לתאר את העיצוב הדו־שלבי בפועל, ולא לחזור על כלל גורף שלפיו שגיאות Fama–MacBeth רגילות תמיד קטנות מדי או תמיד תקפות. דווחו אם הבטאות נאמדות פעם אחת או מתעדכנות, כיצד מטפלים בתלות בסדרת למבדה, אם נעשה תיקון לבטאות משוערות ולמה הבחירה מתאימה לשאלה.
מחיר סיכון ממוצע מובהק אינו אומדן לרווח ממסחר
ממוצע \(\lambda\) חיובי ושונה מאפס מבחינה סטטיסטית אומר כי, תחת יקום נכסי הבדיקה, הגדרת הגורם, אומדני הבטא והליך ההסקה שנבחרו, נכסים בעלי חשיפה משוערת גבוהה יותר הניבו בממוצע תשואות גבוהות יותר במדגם. הוא אינו מראה שמשקיע יכול ללכוד את המרווח לאחר עלויות, שהגורם הוא מקור סיבתי לתשואה או שמודל התמחור נכון.
התוצאה יכולה להשתנות עם קבוצת הגורמים, תקופת המדגם, בניית התיקים, חלון הבטא, נכסי הבדיקה או שיטת המשקולות. חיפוש בין גורמים רבים, חיתוכי מדגם ומפרטים יוצר בעיית בדיקות מרובות. מבחן למחיר סיכון משוער יחיד גם אינו מסכם שגיאות תמחור משותפות לכל הנכסים. ציינו אם מדובר בקשר מותנה, במבחן תמחור המבוסס על מודל או בתחזית מחוץ למדגם; אין להשתמש בתיאורים אלה לסירוגין.
באסטרטגיה אמיתית או מדומה, יש ליצור חשיפות ומשקולות תיק רק ממידע שהיה זמין באותו זמן. נדרשים גם מחירי כניסה בני־ביצוע, מחזור מסחר, עלויות מסחר, מימון, קיבולת וכלל לאיזון מחדש. בטא של גורם היא אומדן חשיפה; ממוצע \(\lambda\) אינו תשואת תיק שגובה אוטומטית את פרמיית הבטא. למושגים קשורים, ראו את המדריכים על טעינות גורמים ומודלי גורמים, שגיאות תקן חסינות ו־HAC ומקדמי מידע לפי דירוג.
לתעד את העיצוב כך שחוקר אחר יוכל לשחזר אותו
תוצאה ניתנת לפירוש מזהה את נכסי הבדיקה, תשואות הגורמים, סדרת הריבית חסרת הסיכון אם נעשה בה שימוש, יחידות התשואה, תדירות התאריכים ותקופת המדגם. עליה לתעד גם כיצד נאמדה כל בטא, אם חלון האמידה של השלב הראשון חופף לתקופת הבדיקה של השלב השני, אילו נכסים נכנסים בכל תאריך, כיצד טופלו תשואות חסרות ושינויים בהרכב, אם החתכים משוקללים ואם קבוע נכלל או מוגבל.
לצורך הסקה, דווחו את המספר הכולל \(T\) של שיפועים לפי תאריך, הממוצע והפיזור שלהם בזמן, אומד שגיאת התקן, רוחב פס HAC אם קיים, כל תיקון לאמידת בטאות והבחירות למדגם סופי. הציגו את פיזור הבטאות ואת איכות ההתאמה בחתך הרוחב לצד סטטיסטי t; מספר נכסים גדול אינו מפצה על חשיפות כמעט זהות. השוו חלונות סבירים, הגדרות גורמים והרכבי נכסי בדיקה בלי לבחור את הגרסה שבמקרה הניבה את ערך ה־p הקטן ביותר.
השיטה המקורית ויישומיה הם דוגמאות, לא ערובה שכל מערך נתונים מודרני עומד בהנחותיהם. מאמרם של Fama ו־MacBeth משנת 1973, המבחנים החתכיים של Fama ו־French משנת 1992, ניתוח תמחור הבטאות של Shanken, הניתוח האסימפטוטי של Jagannathan ו־Wang, השוואת אומדי תמחור הבטא של Shanken ו־Zhou ושיטת קו־וריאנס HAC של Newey ו־West עוסקים בחלקים שונים של העיצוב. קראו את ההנחות לצד המקדם המדווח.
שאלות נפוצות
Q1האם רגרסיית Fama–MacBeth היא מבחן סיבתי?
לא. היא אומדת קשר בין חשיפות משוערות לתשואות תחת מודל תמחור ועיצוב נכסי בדיקה שנבחרו. פרשנות סיבתית דורשת טיעון זיהוי נפרד.
Q2האם הוספת נכסים תמיד משפרת את הדיוק של אומדן מחיר הסיכון?
לא. עוד נכסים עשויים לשפר את החתך הרוחבי בתאריך מסוים, אך הדיוק תלוי גם במידת השונות של הבטאות ביניהם, בדיוק שבו נאמדו ובמספר התאריכים התורמים לממוצע.
Q3מתי כדאי להשתמש בשגיאת תקן HAC?
כדאי לשקול אותה כאשר סדרת מחירי הסיכון לפי תאריך עשויה להיות הטרוסקדסטית או תלויה סדרתית, למשל בתשואות חופפות. ציינו את חלון הפיגורים וזכרו ש־HAC אינו מתקן את שגיאת אמידת הבטאות בשלב הראשון.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
בהליך הדו־שלבי הסטנדרטי, מה אומד השיפוע בשלב השני בתאריך t?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
קראו את המדריך המעמיקHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
קראו את המדריך המעמיקStochastic discount factorA random variable that weights future payoffs by time and state value to produce today's price; asset returns satisfy its pricing moment condition.
קראו את המדריך המעמיק