

האם ההכנסה של ETF אג״ח יכולה לקזז הפסד מעליית תשואות? דוגמה לפי משך
דוגמה היפותטית משווה ירידת מחיר משוערת לפי משך להכנסות תיק לאורך זמן ומסבירה מדוע החישוב אינו מבטיח איזון או מועד התאוששות
במדריך הזהלמה ירידת המחיר וההכנסה העתידית מתרחשות בזמנים שונים
תקציר קצר
המשך של ETF אג״ח מעריך תגובת מחיר מיידית לשינוי בתשואת השוק; הכנסות התיק מצטברות לאורך תקופת ההחזקה. השוואה בין השניים מדגימה כיצד הכנסה עשויה לקזז הפסד היפותטי לפי שווי שוק, אך אינה אומרת מתי מחיר הקרן יתאושש. המדריך משתמש במושגים משוק האג״ח בארה״ב ובהנחות מומצאות, ולא במחיר ETF עדכני או בתחזית. סוגי קרנות, כללי מס וגילויים משתנים בין מדינות. חלוקה אינה תשואה נוספת בחינם: כשהיא משולמת היא נפרדת מה-NAV. אם משקיעים אותה מחדש, למשקיע יש יותר יחידות, וה-NAV ממשיך לשקף מחירי שוק.
למה ירידת המחיר וההכנסה העתידית מתרחשות בזמנים שונים
כאשר תשואות השוק עולות, מחירי אג״ח קיימות בריבית קבועה בדרך כלל יורדים. הקופונים שנקבעו להן אינם משתנים רק מפני שאג״ח חדשות מציעות תשואה גבוהה יותר.
ה-NAV של ETF אג״ח משקף את מחירי ההחזקות שלו, ולכן ירידה לפי שווי שוק עשויה להופיע לפני שהכנסה מהשקעה מחדש משתנה.
FINRA ו-Investor.gov מסבירים את הקשר.
בהמשך, קופונים, פירעונות, מכירות ורכישות חדשות עשויים לשנות את הרכב ההכנסה של הקרן. לכן יש שתי שאלות נפרדות: כמה התיק מתומחר מחדש כעת, וכמה הכנסה עשויה להצטבר לאחר מכן.
מה משך מעריך — ומה לא
משך אפקטיבי מעריך עד כמה מחיר תיק אג״ח רגיש לשינוי קטן בתשואות הרלוונטיות. משך גבוה יותר פירושו בדרך כלל תגובת מחיר משוערת גדולה יותר לאותו שינוי.
משך נמדד בשנים, אך הוא אינו מועד הפירעון של יחידת ETF או לוח זמנים להחזרת ירידת מחיר ראשונית.
FINRA מתאר את משך ואת הנחותיו. השתמשו בנתון שפורסם עבור החזקות הקרן ובתאריך מסוים; הנתון עשוי להשתנות כשהתיק משתנה.
ההערכה מתייחסת לתגובת מחיר תיק האג״ח לשינוי תשואה משוער. היא אינה מבטיחה את מחיר המסחר של יחידת ETF, חלוקה או תשואה כוללת.
הערכת השינוי המיידי לפי שווי שוק
קירוב מקובל לתנועה קטנה הוא: שינוי מחיר ≈ −משך × שינוי תשואה. כתבו את שינוי התשואה כמספר עשרוני; 50 נקודות בסיס הן 0.50 נקודת אחוז, או 0.005.
נניח של-ETF אג״ח היפותטי יש משך אפקטיבי של 5.5 שנים, והתשואות הרלוונטיות עולות במקביל ב-50 נקודות בסיס. אומדן מסדר ראשון: −5.5 × 0.005 = −0.0275, כלומר כ-−2.75%.
בהחזקה היפותטית של $10,000, ירידה של 2.75% היא כ-$275. בקרן בעלת משך של 2.5 שנים, התגובה המשוערת לאותו שינוי של +50 bp היא −1.25%, או כ-−$125 על $10,000.
הדוגמה מבודדת את השפעת המשך כאשר שינוי התשואה והערך ההתחלתי קבועים. בתיקים אמיתיים עשויים להיות הבדלים בהכנסה, בסיכון אשראי, ברגישות לעקום, בעמלות ובקמירות.
הצבת הנחת הכנסה לצד אומדן המחיר
הוסיפו הנחת תרחיש מומצאת: הכנסה נטו של התיק שווה ל-4.5% מה-NAV ההתחלתי לאורך שנה. על $10,000 מדובר ב-$450 במהלך 12 חודשים.
אם אומדן המחיר הראשוני הוא −2.75%, יחס הקיזוז הפשוט הוא 2.75% ÷ 4.5% ≈ 0.61 שנים, או כ-7.3 חודשים. ההנחה היא שההכנסה נצברת באופן שווה על הערך ההתחלתי, ללא ריבית דריבית.
בדוגמת המשך הקצר יותר, אותו שיעור הכנסה משוער יקזז ירידה של 1.25% בתוך 1.25% ÷ 4.5% = 0.28 שנים, או 3.3 חודשים. אין בכך לומר של-ETF אמיתיים עם משך קצר וארוך יש אותה תשואה או אותה חלוקה.
<!-- learn:illustration -->
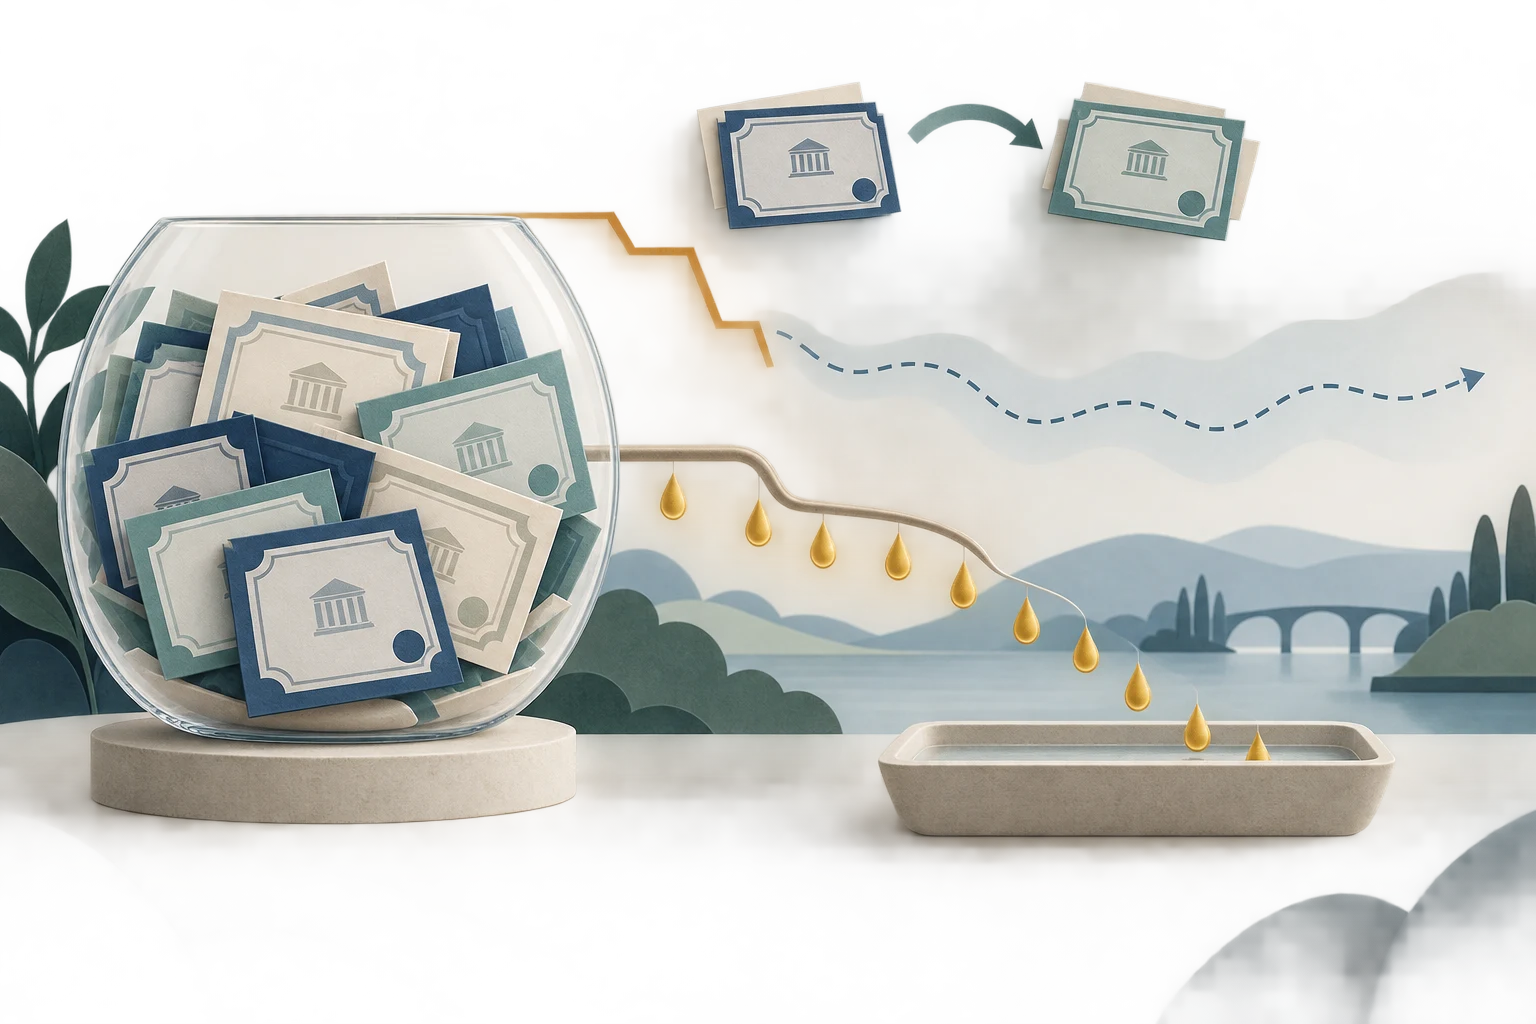
למה תשואות שוק גבוהות אינן מעלות מיד כל קופון
כשתשואות השוק עולות, תשלום הקופון של אג״ח קיימת בריבית קבועה בדרך כלל נשאר זהה. המחיר יורד והתשואה לפדיון במחיר החדש עולה; זהו שינוי קשור, לא איפוס של הקופון.
כש-ETF אג״ח מקבל תשלומים, מוכר החזקות או מחליף אג״ח שהגיעו לפדיון, השקעות חדשות עשויות להציע תשואות גבוהות יותר. הקצב תלוי במחזור החזקות, בפדיונות, בעקום, באיכות אשראי, בתזרימים ובמדיניות הקרן.
Investor.gov מציין שקרנות אג״ח חשופות לסיכון ריבית, אשראי ופירעון מוקדם.
מדדי הכנסה מסוימים מבצעים אקסטרפולציה להכנסה אחרונה, ואילו נתוני חלוקה מתארים תשלומים לפי נוסחת הספק.
אף אחד מהם אינו הופך את הנחת ה-4.5% המומצאת לתחזית. להסברים, ראו תשואת SEC לעומת תשואת חלוקה.
חיבור הכנסה ושינוי מחיר בלי לספור חלוקה פעמיים
בהנחות המפושטות, דוגמה לשנה אחת משלבת שינוי מחיר ראשוני של −2.75% עם הכנסה של 4.5%: −2.75% + 4.5% ≈ +1.75%, לפני מס והשפעות אחרות שלא נכללו.
זהו תרחיש, לא תחזית. הוא מניח שאין שינויי מחיר נוספים, תרומת הכנסה נטו קבועה, הרכב תיק ללא שינוי וללא ריבית דריבית.
תשואה בפועל בתקופת ההחזקה תלויה גם במועד החלוקות ובשאלה אם הן מושקעות מחדש.
כסף שחולק במזומן נפרד מה-NAV; השקעה מחדש קונה יחידות נוספות.
הוספת החלוקה שוב לתשואה כוללת שכבר כוללת השקעה מחדש תהיה ספירה כפולה.
למה החישוב אינו מבטיח איזון או התאוששות
היחס משווה אומדן מחיר היפותטי להנחת הכנסה קבועה. אף אחד מהם אינו מובטח, והיחס אינו אומר שה-NAV של ה-ETF יחזור לרמתו הקודמת בתוך 7.3 חודשים.
הכנסה עשויה להגדיל את הערך הכולל למשקיע גם כאשר ה-NAV נשאר נמוך יותר. כדי לחזור למחיר היחידה הקודם, מחירי השוק צריכים לעלות מספיק; הכנסה עתידית היא רק חלק מהתשואה הכוללת.
אם התשואות יעלו שוב, המחירים עשויים לרדת עוד. אם הן ירדו, המחירים עשויים לעלות בעוד ההכנסה ממזומן שהושקע מחדש או מהחזקות חדשות פוחתת.
מרווחי אשראי, חדלות פירעון, שינויים בעקום, אופציות פירעון מוקדם, הוצאות, מסים ופרמיות או הנחות במחיר ETF עשויים לשנות את התוצאה.
Investor.gov מציין שקרנות אג״ח עלולות להפסיד עקב סיכון ריבית וסיכונים אחרים.
השוואת קרנות לפי הנחות סיכון והכנסה תואמות
משך יכול לעזור להשוות כיצד שני תיקי אג״ח עשויים להגיב לאותו שינוי קטן ומקביל בתשואות, אך אינו מדרג אותם לפי התאמה או תשואה צפויה.
קרן בעלת משך קצר יותר עשויה להציג ירידת מחיר מדומה קטנה יותר עקב ריבית, אך ההכנסה, סיכון האשראי, טווחי הפירעון, העמלות והתנהגות המחיר שלה עשויים להיות שונים משל קרן ארוכה יותר.
השוו גילויי משך והכנסה מאותו תאריך, בדקו כיצד כל מדד מחושב ועיינו במדיניות ובהחזקות הקרן.
אל תשלבו נתונים מתאריכים שונים כאילו הם תמונת מצב אחת.
לתנועת המחיר הבסיסית ראו למה מחירי ETF אג״ח עשויים לרדת כשהתשואות עולות.
שימוש במודל הקיזוז כתרחיש ולא ככלל החלטה
רשמו את הנתונים לפני החישוב: משך הקרן והתאריך שלו, שינוי משוער בעקום התשואות, NAV התחלתי ותרחיש הכנסה נפרד לאחר הוצאות.
חשבו תחילה את תגובת המחיר הראשונית בקירוב. לאחר מכן הציגו את הנחת ההכנסה וחלקו את הירידה המשוערת בשיעור הזה רק אם תתארו בבירור את התוצאה כיחס קיזוז היפותטי פשוט.
בדקו אם מסים, עלויות מסחר, השקעה מחדש, תחלופת החזקות, שינויי אשראי, צורת העקום או פרמיות והנחות במחיר ה-ETF חשובים לשאלה.
החישוב יכול להבהיר את ההבדל בין רגישות מחיר להכנסה. הוא אינו מציין מועד התאוששות, מבטיח תשואה או בוחר ETF אג״ח עבור הנסיבות שלכם.
שאלות נפוצות
Q1האם משך ETF אג״ח אומר כמה זמן ייקח לו להתאושש מירידת מחיר?
לא. משך מעריך רגישות בקירוב לשינוי בתשואה. הוא אינו קובע תקופת התאוששות או מועד פירעון ליחידת ETF.
Q2האם תשואות שוק גבוהות יותר יכולות להגדיל מיד את ההכנסה של ETF אג״ח?
לא בהכרח. הקופונים של אג״ח קיימות בריבית קבועה בדרך כלל נשארים זהים. ההכנסה עשויה להשתנות כשהקרן משקיעה מזומן מחדש, מחליפה החזקות או מקבלת תשלומים, בעוד המחירים עשויים להשתנות קודם.
Q3האם דוגמת 7.3 החודשים היא אומדן אמין לנקודת איזון?
לא. היא מבוססת על הנחות מומצאות והשוואה חשבונית פשוטה. NAV, הכנסה, חלוקות, תשואות, מסים, הוצאות ומחירי מסחר עשויים להשתנות; היא אינה חוזה מועד איזון.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה משך ETF אג״ח מעריך בדוגמת שינוי הריבית?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
The process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
קראו את המדריך המעמיקBid-ask spreadThe gap between the best displayed bid and ask, which is a practical trading cost and a signal of how uncertain an immediate fill may be.
קראו את המדריך המעמיק0DTEAn option that expires on the current trading day; little time remains for the thesis to work, while gamma and execution risk can change quickly.
קראו את המדריך המעמיק