

Test de Zivot–Andrews : une racine unitaire avec une rupture inconnue
Découvrez comment le test de Zivot–Andrews recherche une rupture inconnue dans une régression de racine unitaire, pourquoi la statistique minimale exige des valeurs critiques spécifiques et ce que son hypothèse nulle exclut.
Dans ce guideLe test demande si une rupture modifie la conclusion sur la racine unitaire
Bref résumé
Le test de Zivot–Andrews (ZA) demande si une série apparemment persistante pourrait plutôt être stationnaire autour d’une trajectoire déterministe comportant une rupture. Il estime une régression de racine unitaire pour plusieurs dates de rupture possibles et conserve la statistique t la plus négative du niveau retardé. La recherche de date modifie la loi de référence, et le test classique suppose l’absence de rupture sous l’hypothèse nulle de racine unitaire.
Le test demande si une rupture modifie la conclusion sur la racine unitaire
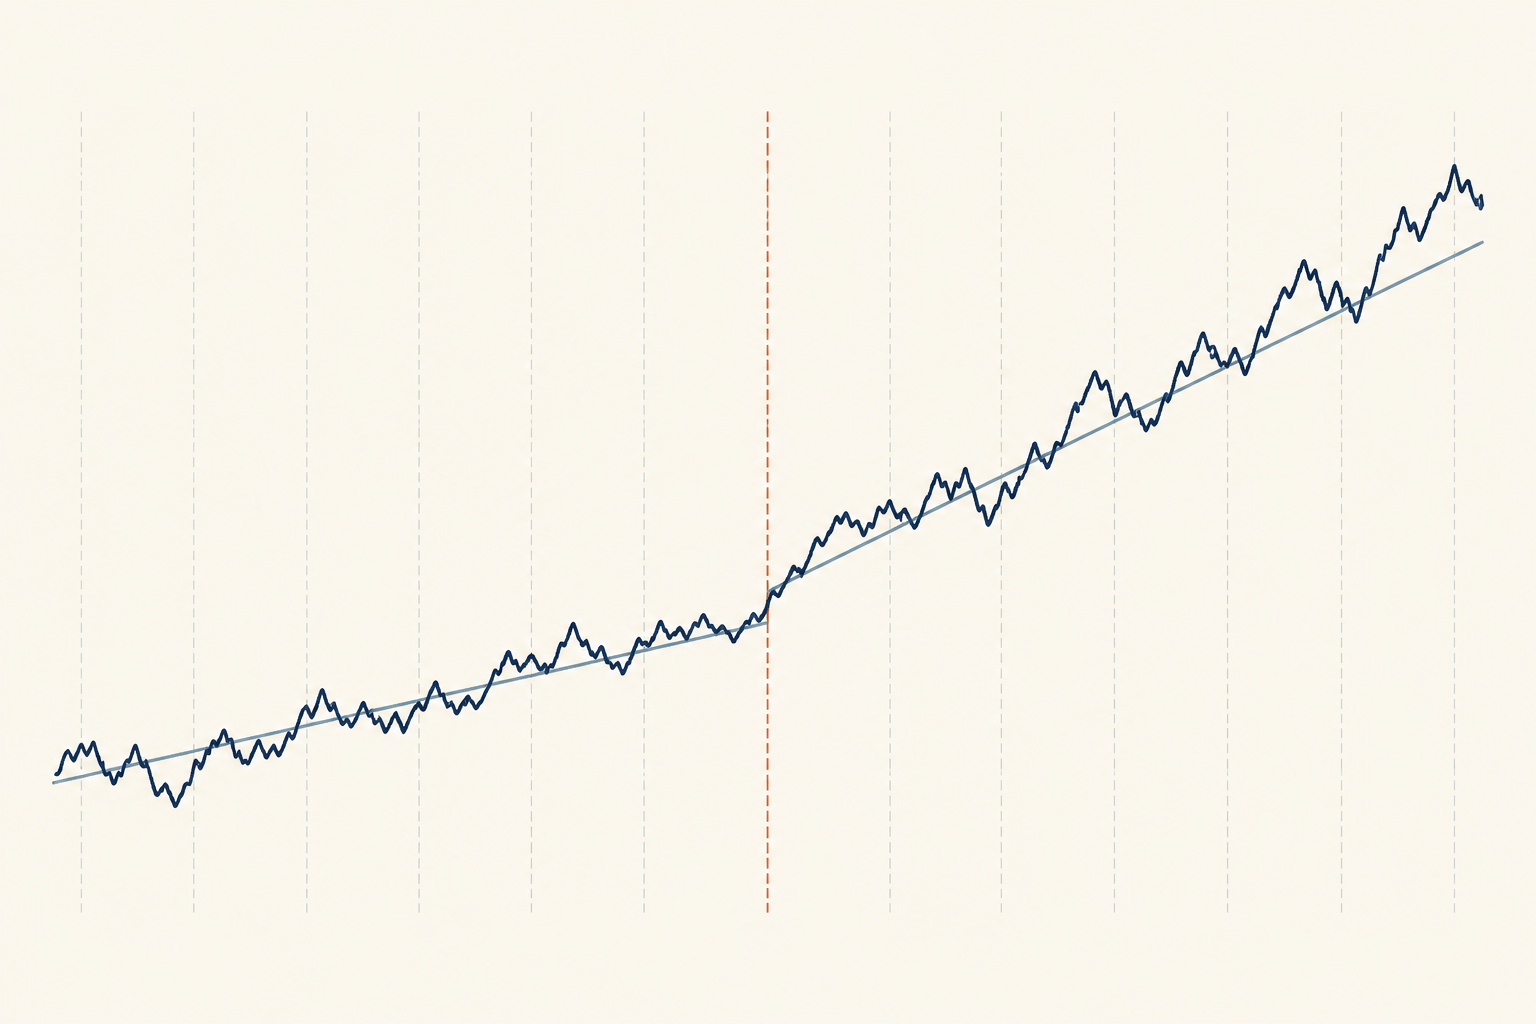
Un test de Dickey–Fuller augmenté peut avoir du mal à distinguer une racine unitaire d’un processus stationnaire si la série comporte une rupture de niveau ou de tendance omise par la régression. Un changement ponctuel après une décision de politique publique, une variation de tendance mesurée ou un événement de marché exceptionnel peut donner à l’ensemble de l’échantillon une apparence plus persistante que chacun des segments autour de sa trajectoire déterministe.
Le test ZA adapte l’idée de Dickey–Fuller à une date de rupture inconnue. Il demande si les éléments contre une racine unitaire deviennent plus probants lorsqu’on autorise le terme déterministe de la régression à changer une fois. Cette méthode est pertinente lorsqu’une rupture unique constitue une hypothèse défendable pour la question étudiée ; elle ne recherche pas toutes les formes possibles de changement de régime.
Il s’agit toujours d’un test de racine unitaire. Il ne vérifie pas si un événement précis a causé une rupture, n’estime pas de règle de trading et ne prouve pas que les cours reviendront assez vite pour être négociables. La comparaison ADF et Phillips–Perron présente le cas de référence sans rupture ; le guide sur la stationnarité et les racines unitaires explique les hypothèses plus générales.
L’hypothèse de rupture apparaît dans la nulle et l’alternative
La régression pour une date candidate s’écrit souvent en différences :
Δyₜ = dₜ(λ)′δ + αyₜ₋₁ + Σⱼ₌₁ᵖ φⱼΔyₜ₋ⱼ + εₜ
Ici, λ désigne la fraction correspondant à la rupture candidate, \(d_t(\lambda)\) comprend les termes déterministes et les termes de rupture candidats du modèle retenu, et les différences retardées prennent en compte la dépendance à court terme. Dans cette paramétrisation, l’hypothèse nulle de racine unitaire est \(H_0: \alpha=0\), ce qui revient à un coefficient autorégressif du niveau égal à un.
La spécification ZA classique teste une nulle de racine unitaire sans rupture de tendance déterministe contre une alternative où la série est stationnaire autour d’une tendance pouvant comporter une rupture. Les régressions incluent des termes de rupture candidats pour représenter cette trajectoire sous l’alternative, mais la calibration classique de la nulle considère leur effet de rupture comme absent. Cette distinction compte pour interpréter le résultat et les valeurs critiques.
Si le test ne rejette pas, il n’a pas démontré que la série est une marche aléatoire exacte. Une puissance limitée, un échantillon court, une forme de tendance mal choisie ou une rupture sous la nulle peuvent empêcher le rejet. Un rejet constitue un élément contre la nulle de racine unitaire spécifiée, pas la preuve que tout choc est temporaire dans chaque régime de marché.
La statistique parcourt les dates candidates et conserve le minimum
L’analyste définit d’abord un ensemble intérieur de dates de rupture admissibles. Les dates trop proches des extrémités sont souvent écartées pour disposer d’informations de part et d’autre de la rupture candidate. Pour chaque \(\lambda\) admissible, la régression est estimée et la statistique t de \(\alpha\) est relevée.
La date retenue est celle qui produit la statistique la plus faible, donc la plus négative :
λ̂ = arg min₍λ ∈ Λ₎ tα(λ) τZA = min₍λ ∈ Λ₎ tα(λ)
La statistique du test est donc le minimum obtenu après une recherche, et non une statistique t calculée pour une date fixée à l’avance. La fraction de rupture sélectionnée dépend de l’échantillon, de la variante du modèle, des retards et de l’ensemble candidat après troncature. Elle n’est pas automatiquement une estimation précise de la date historique d’un événement.
Le choix des retards affecte aussi les régressions. Trop peu de différences retardées peuvent laisser de la dépendance sérielle dans les résidus ; trop de retards consomment des informations, surtout dans les petits échantillons. Indiquez la règle de choix des retards et la plage de dates exclues plutôt que de présenter les réglages par défaut du logiciel comme faisant partie de la théorie.
Trois modèles déterministes représentent différents types de rupture
Les variantes ZA traditionnelles sont souvent appelées modèles A, B et C. Les noms varient selon les logiciels : vérifiez donc le sens donné à « constante », « tendance » ou « les deux » dans l’implémentation utilisée.
- Le modèle A autorise un changement ponctuel de constante, ou de niveau
- Le modèle B autorise un changement de pente de la tendance déterministe
- Le modèle C autorise à la fois un changement de constante et de pente de tendance
Le choix a un sens économique. Un saut permanent du niveau d’un taux de change représente une trajectoire différente d’un changement progressif de la croissance. Un modèle qui ajoute un changement de tendance sans justification peut perdre de la puissance à estimer des termes inutiles ; omettre un changement plausible peut mal spécifier la régression. Définissez le type de changement pertinent avant de comparer les résultats.
Ces variantes ne déterminent pas la cause économique du changement. La date estimée peut être celle qui ajuste le mieux l’échantillon sous le modèle retenu, même si plusieurs événements, des changements de mesure ou des dynamiques omises peuvent produire la même forme.
Un petit exemple montre pourquoi le minimum compte
Supposons qu’une chercheuse évalue cinq dates candidates hypothétiques. Le tableau donne, pour chaque régression, la statistique t du terme de niveau retardé :
| Fraction de rupture candidate λ | Statistique t de α |
|---|---|
| 0.20 | −2.1 |
| 0.35 | −2.8 |
| 0.50 | −4.0 |
| 0.65 | −3.0 |
| 0.80 | −2.2 |
Le minimum est −4.0, donc la recherche retient \(\lambda=0.50\). Cet exemple montre uniquement comment la date et la statistique sont sélectionnées. Les valeurs sont inventées ; il ne fournit ni valeur critique ZA ni décision de rejet. Dans une analyse réelle, il faut définir ensemble l’ensemble candidat, le modèle, la règle de retards et les valeurs critiques.
<!-- learn:illustration -->
La statistique issue de la recherche exige des valeurs critiques adaptées
Les valeurs critiques ordinaires de Dickey–Fuller ou de Student ne conviennent pas à la statistique minimale. Même si chaque régression correspondant à une date candidate ressemble à une régression de Dickey–Fuller augmenté, chercher parmi de nombreuses dates et conserver la statistique la plus négative modifie la loi sous l’hypothèse nulle.
Les références adaptées dépendent de la variante ZA et du dispositif de recherche. Comparez \(\tau_{ZA}\) à des valeurs critiques dérivées pour la même spécification de rupture et la même recherche de dates. N’interprétez pas la statistique à la date retenue comme si cette date avait été fixée avant l’observation de l’échantillon, et ne la comparez pas à une table ADF ordinaire.
L’analyse originale de Zivot et Andrews développe cette procédure à rupture estimée à partir des tests antérieurs de Perron, qui imposaient une date de rupture connue. Elle traite la position de la rupture comme inconnue et établit la loi de la recherche. Pour l’historique et les détails de mise en œuvre, consultez l’article original et l’analyse de Perron avec rupture connue.
Choisissez la série financière avant le modèle de rupture
Le résultat dépend de la variable testée. Un logarithme de prix, un taux d’intérêt, un spread de prix, la volatilité réalisée et une série de rendements répondent à des questions différentes. Une rupture de tendance de long terme peut compter pour un niveau mais être sans pertinence pour un rendement à horizon court. Un spread utilisé dans une étude de paires exige son propre fondement économique et une justification de la cointégration.
Dans une étude de trading technique, un rejet du ZA peut constituer un élément indiquant que le niveau testé est mieux représenté par une tendance déterministe avec rupture que par la nulle de racine unitaire spécifiée. Il ne montre pas que la série reviendra de façon prévisible vers sa moyenne après la date estimée et ne fournit aucune règle d’entrée, de sortie ou de gestion du risque.
La date sélectionnée utilise tout l’échantillon exploré. Si cette même date ou le même résultat sert à concevoir et à évaluer une stratégie, les observations ultérieures ont déjà influencé le choix. Une analyse de trading doit donc utiliser un dispositif en temps réel ou roulant, une évaluation hors échantillon et des coûts de transaction réalistes ; le test ne fournit aucune de ces garanties.
Une rupture sous la nulle de racine unitaire est une limite importante
Les valeurs critiques ZA classiques supposent l’absence de rupture de la tendance déterministe sous l’hypothèse nulle de racine unitaire. Des travaux ultérieurs montrent que les procédures fondées sur la statistique t minimale de Dickey–Fuller peuvent rejeter trop souvent lorsqu’une rupture de tendance est présente sous cette nulle ; dans les cas étudiés, la taille asymptotique peut devenir très élevée. Un rejet peut alors refléter un décalage entre le modèle nul et les données, plutôt qu’une preuve de stationnarité autour d’une tendance. Consultez l’analyse de Harvey, Leybourne et Taylor sur les tests infimum de Dickey–Fuller.
L’alternative à une seule rupture ne représente pas non plus deux changements ou plus, une impulsion temporaire, une volatilité changeante ou une rupture progressive. Choisir entre A, B et C après avoir cherché la plus petite valeur p ajoute une sélection supplémentaire. Si plusieurs ruptures ou une rupture sous la nulle sont plausibles, utilisez une procédure conçue pour cette hypothèse et sa calibration plutôt que d’étendre abusivement le test ZA classique.
Le guide de Quandt–Andrews étudie les dates inconnues de rupture des paramètres de régression ; le guide de Bai–Perron traite les ruptures multiples de régression. Ces méthodes portent sur des hypothèses liées mais distinctes, et ne remplacent pas un test de racine unitaire tenant compte des ruptures.
Indiquez la recherche et les hypothèses avec le résultat
Un compte rendu utile précise la série et sa transformation, la période et la fréquence, le modèle déterministe, la règle de retards, la plage de troncature, la fraction de rupture sélectionnée, la statistique minimale et la valeur critique ou valeur p correspondante. Énoncez explicitement la nulle et dites si elle autorise une rupture. Si le résultat change avec des variantes défendables du modèle ou des retards, présentez cette sensibilité.
Utilisez la date estimée comme outil de diagnostic, pas comme conclusion causale. Comparez-la aux événements institutionnels et de marché connus, mais ne présentez pas une date sélectionnée avec les mêmes données comme une confirmation indépendante d’un événement. Distinguez l’explication économique, le rejet statistique et l’implication pour le trading.
Pour une démarche plus générale sur les racines unitaires, consultez le guide sur la stationnarité, puis utilisez ADF ou PP comme diagnostics complémentaires sans rupture lorsque c’est pertinent. Si la question porte sur une relation de long terme entre variables non stationnaires, consultez le guide de cointégration Engle–Granger. Aucun test isolé ne détermine la bonne transformation ni ne démontre une stratégie rentable.
Questions fréquentes
Q1Le test de Zivot–Andrews trouve-t-il la date réelle de l’événement ?
Il trouve la date candidate qui produit la statistique la plus faible dans la recherche et le modèle retenus. Elle dépend de l’échantillon, de la troncature, de la règle de retards et de la spécification ; elle n’est à elle seule ni une estimation causale ni un intervalle de confiance de la date de l’événement.
Q2Le test de Zivot–Andrews est-il simplement un test ADF avec une variable indicatrice ?
Il utilise des régressions de type Dickey–Fuller augmenté avec des termes de rupture, mais parcourt plusieurs dates candidates et publie une statistique minimale. Cette recherche modifie la loi de référence ; les valeurs critiques ADF ordinaires ne peuvent donc pas être réutilisées.
Q3Quelle est la différence entre les modèles A, B et C ?
Le modèle A autorise une modification de la constante ou du niveau, le modèle B une variation de la pente de tendance déterministe, et le modèle C les deux. Les étiquettes logicielles peuvent varier : vérifiez la définition de l’implémentation avant d’interpréter son résultat.
Q4Puis-je utiliser un rejet ZA comme signal de trading ?
Non. Le rejet est un élément contre une hypothèse nulle de racine unitaire spécifiée sous un modèle de rupture particulier. Il ne démontre ni prévisibilité future, ni règle d’entrée rentable, ni performance après coûts de transaction. Recherche primaire - Zivot and Andrews, “Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis” (1992) - Perron, “The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis” (1989) - Harvey, Leybourne, and Taylor, “On Infimum Dickey–Fuller Unit Root Tests Allowing for a Trend Break under the Null” (2014) - Dickey and Fuller, “Distribution of the Estimators for Autoregressive Time Series with a Unit Root” (1979)
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Comment le test ZA classique choisit-il la statistique publiée ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Des définitions claires des termes essentiels, des calls, puts et chaînes d’options à la volatilité implicite, aux sensibilités et à l’écart acheteur-vendeur
Parcourir le glossaire des options