

Test de Quandt–Andrews : sup-Wald avec date de rupture inconnue
Comprenez comment le test sup-Wald de Quandt–Andrews recherche une rupture unique inconnue, pourquoi le trimming compte et pourquoi la loi sous l’hypothèse nulle n’est pas une loi F ordinaire.
Dans ce guideUne date de rupture inconnue change la question
Bref résumé
L’approche de Quandt–Andrews teste la stabilité des coefficients d’une régression lorsque la date d’une rupture unique est inconnue. Elle calcule une statistique à chaque date admissible, puis en retient la plus grande. Comme la date est choisie par recherche et n’est pas identifiée sous l’hypothèse nulle d’absence de rupture, ce maximum ne suit pas la loi F ordinaire d’une date fixée.
Une date de rupture inconnue change la question
Le test de Chow répond à une question précise : les coefficients de régression ont-ils changé à une date fixée avant l’examen des résultats ? Dans de nombreuses applications financières ou macroéconomiques, il est difficile de justifier une date unique à l’avance. Tester une série de dates puis retenir le résultat de Chow le plus significatif intègre le choix de la date à la procédure. Les valeurs critiques usuelles pour une seule date ne tiennent alors pas compte de cette recherche.
La procédure à deux régimes de Quandt et le cadre asymptotique ultérieur d’Andrews répondent à ce problème en évaluant une statistique sur un ensemble de dates candidates. En régression linéaire appliquée, le maximum est souvent appelé rapport de vraisemblance de Quandt (QLR), sup-F ou sup-Wald, selon la statistique et le traitement de la covariance. Andrews développe des tests sup-Wald, LM et apparentés au LR pour des modèles paramétriques plus généraux avec point de changement inconnu (Quandt, 1960 ; Andrews, 1993).
Le périmètre est volontairement restreint : tester une modification possible d’une relation de régression spécifiée dont la date est inconnue. Le test n’estime ni un nombre inconnu de ruptures, ni leurs causes, et ne révèle pas une occasion de trading. Le guide de Bai–Perron traite la question distincte de plusieurs dates de rupture inconnues.
Définir la régression à une rupture et ses restrictions
Soit un échantillon ordonné d’observations (t=1,ldots,T), avec une variable dépendante (y_t) et un vecteur de régresseurs (x_t). Un modèle pur à une rupture s’écrit
yₜ = xₜ′β₁ + uₜ, t ≤ k yₜ = xₜ′β₂ + uₜ, t > k
où (k) est la dernière observation du premier régime. Sous l’hypothèse nulle d’absence de rupture, les vecteurs de coefficients testés sont égaux : la restriction conjointe est (H₀: β₁ = β₂). L’alternative indique qu’ils diffèrent à au moins une date admissible. Un modèle à changement partiel peut ne laisser varier qu’un sous-ensemble de coefficients défini à l’avance ; le nombre de restrictions et la loi de référence changent alors. Précisez les coefficients autorisés à varier.
L’ordre des observations doit donner un sens à la date. Pour des rendements quotidiens, (k) est généralement un indice de séance, et non automatiquement un jour civil. Données manquantes, jours fériés, marchés désynchronisés, roulements de contrats ou changement de définition de la variable cible peuvent modifier le sens de « avant » et « après ». Définissez l’échantillon et la convention de date avant d’associer la coupure retenue à un événement.
Un rejet indique que le modèle spécifié à coefficients constants est mis en défaut au profit d’une certaine alternative à une rupture dans l’intervalle recherché. Il ne prouve pas qu’une annonce précise a causé le changement, que les régresseurs sont exogènes ni que les coefficients postérieurs persisteront. Une moyenne conditionnelle, une dynamique d’erreur ou un processus de mesure mal spécifiés peuvent également produire un signal d’instabilité.
Écarter les dates extrêmes et estimer chaque côté de la coupure
Une date proche d’une extrémité de l’échantillon laisse trop peu d’observations d’un côté pour une estimation fiable. Une fraction de trimming (ε) exclut les extrêmes et limite la recherche aux fractions de rupture (lambda=k/T) d’un intervalle prédéfini, par exemple ([ε,1-ε]). En échantillon discret, l’intervalle est converti en dates entières ; les deux segments doivent contenir assez d’observations et des régresseurs de rang complet. Indiquez la convention exacte, notamment si (k) désigne la dernière observation avant la rupture ou la première après.
Pour chaque (k) admissible, estimez le modèle nul groupé et le modèle à deux régimes, puis calculez une statistique pour les restrictions sur le changement de coefficients. En OLS classique, avec erreurs indépendantes et homoscédastiques et un ensemble commun de régresseurs, elle peut s’écrire à partir de la baisse de la somme des carrés résiduels. Sous normalité des erreurs, une date fixée à l’avance donne une référence F exacte en échantillon fini ; cette propriété exacte ne découle pas de la seule absence d’une hypothèse de normalité. La version Wald rapporte la différence estimée à sa covariance. En présence d’hétéroscédasticité ou de dépendance sérielle, il faut une covariance robuste et une méthode de référence appropriée. Remplacer seulement l’erreur-type ne valide pas la valeur critique F ordinaire après la recherche.
Le trimming fait partie du plan de test. Un trimming plus important raccourcit la recherche et évite de très petits régimes, mais exclut les ruptures proches des extrémités. Un trimming plus faible les admet au prix d’approximations asymptotiques et d’estimations en petit échantillon plus fragiles. Choisissez l’intervalle selon la taille de l’échantillon, la dimension du modèle et la question étudiée avant d’observer le pic.
<!-- learn:illustration -->
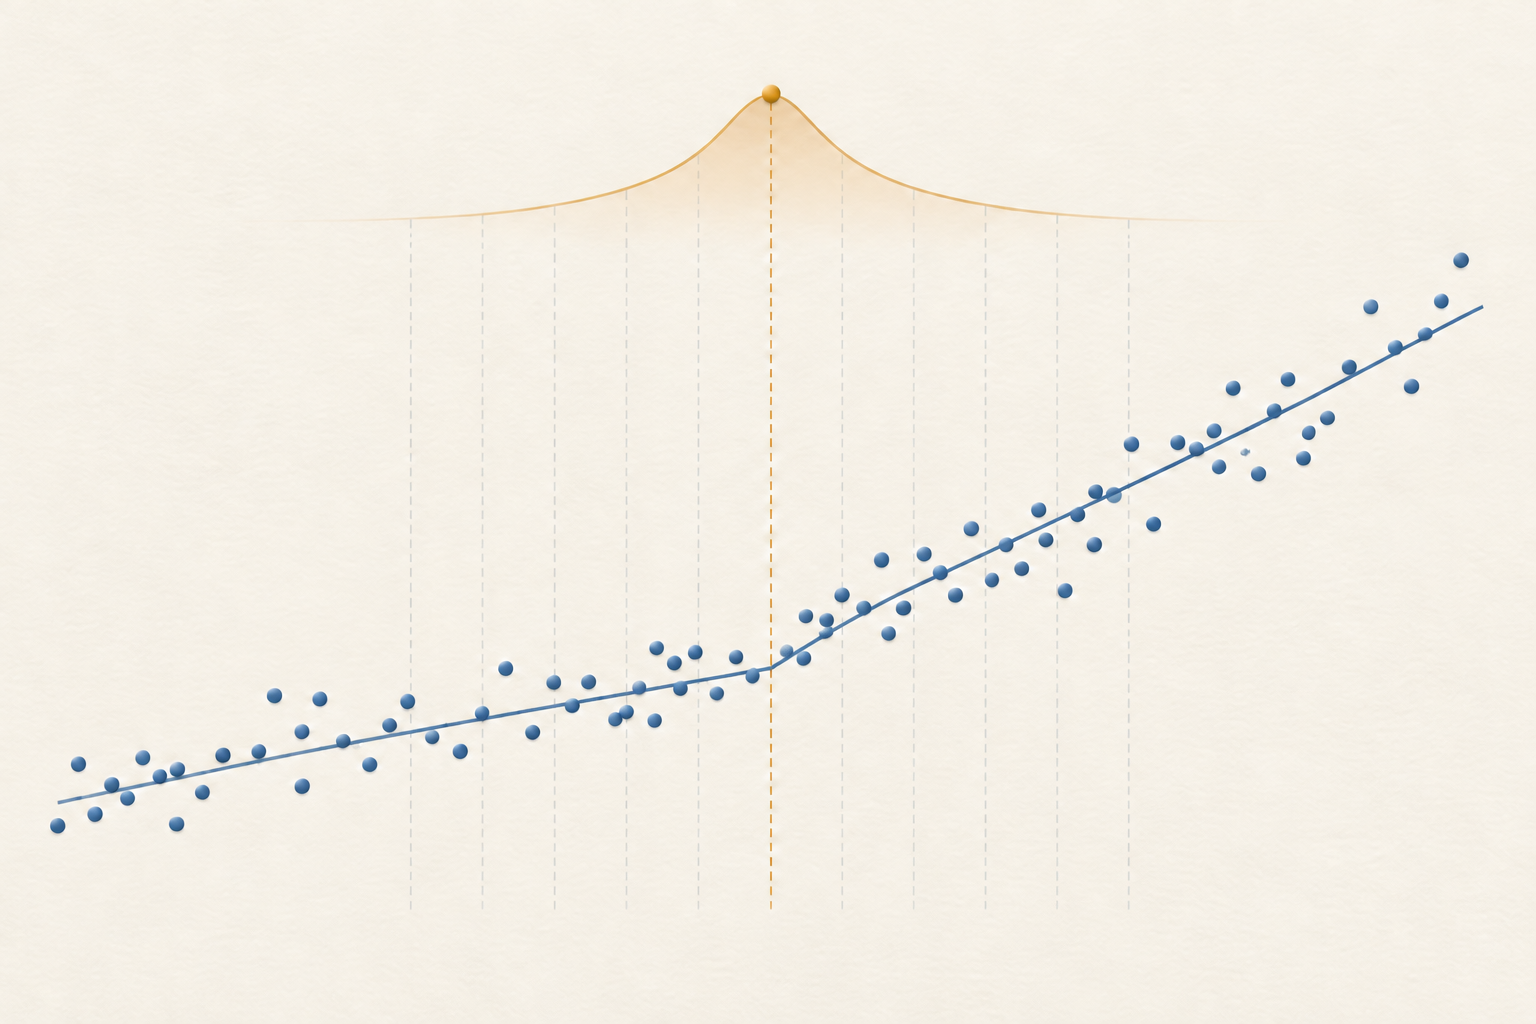
La statistique sup-Wald est le maximum des statistiques candidates
Pour chaque date candidate (k), notons (W(k)) la statistique de Wald des restrictions choisies. La statistique sup-Wald à une rupture est
supW = max{k ∈ K} W(k)
où (K) est l’ensemble des dates admissibles après trimming. En régression linéaire classique, on maximise souvent les statistiques F de Chow par date et l’on parle de sup-F ou de QLR. Le maximiseur (hat{k}=argmax_{kin K} W(k)) est la date donnant la statistique la plus élevée dans cette recherche. Il s’agit d’une estimation sélectionnée, non d’un intervalle de confiance ni d’une heure précise du changement économique.
Les appellations sont proches, mais pas toujours interchangeables. Sous ses hypothèses, un F de Chow homoscédastique à date fixée possède une loi de référence F exacte en échantillon fini. Le maximum de plusieurs dates, un sup-Wald asymptotique à covariance robuste et un rapport de vraisemblance peuvent avoir des statistiques et valeurs critiques différentes. Rapportez la statistique calculée, l’estimateur de covariance, le trimming et la source des valeurs critiques au lieu d’écrire seulement « QLR ».
Les statistiques candidates sont fortement dépendantes : des coupures voisines réutilisent presque toutes les mêmes observations. Le test n’équivaut pas au choix du plus petit p-valeur fixe, à sa multiplication par le nombre de dates, ni à des tests indépendants. La loi nulle tient compte de la recherche du maximum.
Le maximum recherché a une loi nulle non standard
Sous l’hypothèse nulle d’absence de rupture, aucune vraie date n’est à estimer. Le paramètre de date apparaît sous l’alternative mais disparaît sous la nulle ; les raisonnements réguliers d’un test Wald ou F à date fixée ne s’appliquent donc pas. Le maximum sur les dates candidates a une loi asymptotique non standard. Le comparer à une valeur critique F standard tend à exagérer les éléments contre la stabilité.
Andrews établit les lois asymptotiques et valeurs critiques des tests sup-Wald, LM et apparentés au LR ; les bornes de trimming et le nombre de restrictions interviennent (1993). Le modèle et les hypothèses de covariance comptent également. Utilisez une table, une implémentation ou une approximation adaptée au test précis, sans reprendre une valeur correspondant à un autre trimming ou nombre de restrictions. Andrews a publié un corrigendum car certaines valeurs critiques sup rapportées pour huit restrictions étaient trop faibles ; il faut alors utiliser la table corrigée (corrigendum de 2003). Hansen fournit des approximations numériques des p-valeurs asymptotiques de tests de rupture structurelle (1997).
Andrews et Ploberger dérivent aussi des tests moyen et exponentiel pour les paramètres de nuisance présents uniquement sous l’alternative (1994). Ce sont des procédures apparentées qui tiennent compte de la recherche, pas d’autres noms pour le sup-Wald. Pour un bootstrap ou une autre calibration en échantillon fini, décrivez le rééchantillonnage et vérifiez qu’il reproduit la structure nulle et la même recherche ; un bootstrap générique ne règle pas automatiquement la sélection de date ou la dépendance.
Un exemple de douze observations rend le calcul vérifiable
Considérons une régression hypothétique, volontairement minuscule, avec constante seule et observations
y = [0, 1, 1, 1, 1, 1, 3, 3, 3, 3, 3, 3]
Il y a (T=12) observations. Pour illustrer, choisissons (ε=0.25) : chaque segment contient au moins trois observations et les dernières observations candidates avant rupture sont (k=3,ldots,9). Cet exemple montre l’arithmétique de la recherche ; il ne recommande pas ce trimming et ne constitue pas un échantillon d’inférence.
La moyenne groupée vaut (23/12), et la somme des carrés résiduels du modèle groupé est
RSS₀ = Σ yₜ² − (Σ yₜ)²/12 = 59 − 529/12 = 179/12
Pour (k=6), la somme et la somme des carrés du premier segment valent chacune 5, donc sa somme des carrés résiduels vaut (5−5²/6=5/6). Le second segment contient six valeurs égales à 3 et sa somme des carrés résiduels est nulle : (RSS₁(6)=5/6). Avec une restriction et deux constantes de segment estimées, la statistique à cette date fixe vaut
F(6) = [(RSS₀ − RSS₁(6))/1] / [RSS₁(6)/(12−2)] = 169
Le même calcul pour les sept dates donne, pour (k=3,ldots,9), les valeurs F approximatives (7.21, 12.10, 25.28, 169.00, 20.71, 8.94, 4.59). Le sup-F est leur maximum, 169 pour (k=6). Cela vérifie quel candidat maximise cette séquence construite, sans donner de p-valeur. La date ayant été recherchée, il faut comparer 169 à une valeur critique non standard qui tient compte de la recherche et du plan correspondant, pas à la loi F ordinaire d’une date fixe.
Interpréter rejet et non-rejet dans le cadre du plan
Un rejet signifie que, au niveau choisi et sous les hypothèses et valeurs critiques retenues, le maximum sur l’intervalle admissible est incompatible avec la nulle à coefficients constants. Il n’identifie pas une rupture unique et précisément datée. Des dates voisines peuvent donner des statistiques similaires ; le pic peut bouger avec les bornes de l’échantillon, le trimming, les régresseurs ou la covariance. Présentez le profil des statistiques candidates ou une analyse de l’incertitude sur la date plutôt que de traiter (hat{k}) comme exact.
Un non-rejet ne prouve pas la stabilité. La puissance peut être faible pour un petit changement, près d’une extrémité écartée, ou dans un coefficient hors des restrictions testées. Un test à une seule rupture peut manquer plusieurs changements qui se compensent en partie. À l’inverse, une valeur aberrante, une variance changeante, une dynamique omise, une définition de données modifiée ou des recherches répétées de spécification peuvent produire un signal d’instabilité. Le test répond à une question statistique circonscrite, pas à la cause de l’écart.
La date est sélectionnée avec les données du test. Ne la traitez pas comme une date d’événement définie à l’avance pour lancer un second test non corrigé et revendiquer une confirmation indépendante. Si elle guide une mise à jour de prévision ou une règle de trading, définissez cette règle et évaluez-la sur des données ultérieures. Le sup statistique en échantillon ne prouve ni la persistance après la rupture ni une valeur économique.
Distinguer les questions de Chow, CUSUM et Bai–Perron
| Méthode | Question principale | Ce qu’elle ne fait pas |
|---|---|---|
| Test de Chow | Les coefficients diffèrent-ils à une date fixée à l’avance ? | Rechercher des dates inconnues tout en gardant la référence d’une seule date |
| [Test sup de Quandt–Andrews](#) | Existe-t-il une preuve d’une rupture dans l’intervalle élagué ? | Choisir un nombre inconnu de ruptures ou en expliquer la cause |
| CUSUM de régression | Une trajectoire ordonnée de résidus récursifs contredit-elle la stabilité ? | Fournir à lui seul une date de rupture sélectionnée |
| Bai–Perron | Combien de ruptures et quelles dates un modèle multiple étaye-t-il ? | Remplacer les choix de spécification et de sélection du test à une rupture |
Un modèle de Markov caché ou à changement de régime pose une autre question : les observations peuvent-elles suivre des états latents susceptibles de changer plusieurs fois selon des probabilités de transition ? Le test à rupture unique inconnue examine une division persistante avant/après dans l’intervalle de recherche. Les méthodes peuvent se compléter, mais leurs hypothèses et leurs résultats ne sont pas interchangeables ; voir le guide sur les changements de régime.
Décrire la recherche pour qu’un autre analyste puisse la reproduire
Indiquez la variable dépendante et les régresseurs, changement pur ou partiel, restrictions testées, dates et ordre de l’échantillon, et convention de date. Rapportez (T), le nombre de restrictions, la fraction de trimming ou l’ensemble exact des candidats, la taille minimale d’un segment, et le test utilisé : sup-Wald, sup-F/QLR, sup-LM ou autre. Ajoutez l’estimateur de covariance, la méthode des valeurs critiques ou p-valeurs et toute correction en échantillon fini.
Montrez la statistique selon les dates candidates et rapportez le maximiseur comme position sélectionnée, avec une analyse d’incertitude ou de sensibilité si possible. Précisez si modèle et plan étaient définis à l’avance, comment données manquantes et données en temps réel ont été traitées, et quels échantillons ou régresseurs alternatifs ont été examinés. Pour la prévision, gardez la recherche dans l’échantillon d’entraînement et évaluez le modèle révisé sur des données ultérieures intactes.
Un test significatif de rupture inconnue n’identifie pas la cause d’un événement et ne prouve pas un régime profitable. Un résultat non significatif ne certifie pas non plus la stabilité. La conclusion défendable se limite à l’alternative à une rupture spécifiée, à l’intervalle élagué, à la régression, à l’échantillon et à l’inférence qui tient compte de la recherche.
Questions fréquentes
Q1Le test de Quandt–Andrews consiste-t-il à répéter Chow à plusieurs dates ?
Il calcule une statistique apparentée pour les dates candidates, mais l’inférence doit tenir compte du maximum. Rapporter le meilleur résultat de Chow ordinaire avec sa p-valeur pour une date fixe ignore la recherche et donne généralement la mauvaise loi nulle.
Q2La date maximisante indique-t-elle quand un événement économique a causé la rupture ?
Non. C’est la date candidate donnant la statistique la plus élevée dans l’échantillon et l’intervalle élagué choisis. Ce n’est ni une date causale ni un intervalle de confiance ; des dates voisines ou d’autres choix peuvent donner un résultat similaire.
Q3Un rejet signifie-t-il qu’il y a eu exactement une rupture ?
Non. Il rejette une nulle spécifiée à coefficients constants au profit d’une alternative à une rupture dans l’intervalle recherché. Plusieurs changements, valeurs aberrantes, variations de variance ou erreurs de spécification peuvent aussi signaler une instabilité ; estimer plusieurs ruptures est une autre tâche.
Q4Peut-on comparer le maximum sup-Wald à une table F ordinaire ?
Pas en général. Utilisez des valeurs critiques ou p-valeurs adaptées à la statistique sup, au trimming, au nombre de restrictions, au modèle et aux hypothèses de covariance. La loi F ordinaire concerne le test à date fixée sous ses hypothèses, pas automatiquement le maximum recherché. Recherche primaire - Quandt, “Tests of the Hypothesis That a Linear Regression System Obeys Two Separate Regimes” (1960) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point” (1993) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point: A Corrigendum” (2003) - Hansen, “Approximate Asymptotic P Values for Structural-Change Tests” (1997) - Andrews and Ploberger, “Optimal Tests When a Nuisance Parameter Is Present Only Under the Alternative” (1994) - Chow, “Tests of Equality Between Sets of Coefficients in Two Linear Regressions” (1960) - Bai and Perron, “Estimating and Testing Linear Models with Multiple Structural Changes” (1998) - Brown, Durbin, and Evans, “Techniques for Testing the Constancy of Regression Relationships over Time” (1975)
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Que fait le test sup-Wald de Quandt–Andrews lorsque la date de rupture est inconnue ?
Choisissez une réponse pour voir l'explication
Glossaire des options
A model generating observations from finite discrete latent states with Markov transition probabilities and state-dependent emissions.
Lire le guide approfondià paritéSituation dans laquelle le prix d’exercice d’une option est proche du cours de son actif sous-jacent. L’option peut avoir peu de valeur intrinsèque à cet instant tout en conservant une prime liée au temps et à l’incertitude.
Lire le guide approfondi