

Le test CUSUM de stabilité de régression et de changement structurel
Découvrez comment les résidus récursifs forment la trajectoire CUSUM, ce que testent ses limites et en quoi elle diffère du test de Chow, du CUSUM des carrés et du suivi en temps réel.
Dans ce guideLa question posée par le test CUSUM de régression
Bref résumé
Le test CUSUM de régression additionne dans l’ordre temporel des résidus récursifs à un pas et vérifie si leur trajectoire cumulée est compatible avec des coefficients stables. Le franchissement d’une borne constitue un indice contre le modèle de stabilité spécifié ; il n’en identifie ni la cause, ni une date de rupture unique, ni une occasion de trading.
La question posée par le test CUSUM de régression
Une régression peut sembler raisonnable sur l’ensemble de l’échantillon même si la relation a changé en cours de période. Des erreurs de prévision positives dans une période et négatives dans une autre peuvent s’annuler dans un résumé global ordinaire. Le CUSUM de régression conserve leur ordre : il cumule les erreurs de prévision récursives et vérifie si la trajectoire s’éloigne trop de celle attendue lorsque les coefficients sont stables.
Brown, Durbin et Evans ont développé des outils de stabilité de régression fondés sur les résidus récursifs, dont le CUSUM et le CUSUM des carrés. Ces tests évaluent si, sous les hypothèses du modèle, la relation de régression est compatible avec une constance sur l’échantillon. Ils n’expliquent pas pourquoi un changement s’est produit. Ils diffèrent aussi des règles CUSUM de contrôle industriel, qui cumulent les écarts par rapport à une moyenne cible choisie séparément.
Ce guide porte sur le CUSUM de régression de Brown, Durbin et Evans. Certains logiciels utilisent le nom CUSUM pour plusieurs statistiques. Un rapport doit donc préciser la série de résidus, la mise à l’échelle, les bornes et la distribution de référence, plutôt que de s’appuyer uniquement sur l’étiquette.
Construire des résidus récursifs sans utiliser les observations futures
Écrivons la régression \(y_t=x_t'\beta+u_t\), où \(x_t\) comprend la constante si le modèle en contient une et où \(k\) est le nombre de coefficients. Commencez avec suffisamment d’observations pour estimer le modèle avec un rang colonne complet. Pour chaque observation suivante, estimez la régression uniquement avec les données disponibles jusqu’à \(t-1\), puis prédisez \(y_t\).
Si \(X_{t-1}\) contient les régresseurs jusqu’à l’observation précédente, le résidu récursif est
\[ w_t=\frac{y_t-x_t'\hat\beta_{t-1}}{\sqrt{1+x_t'(X_{t-1}'X_{t-1})^{-1}x_t}},\qquad t=k+1,\ldots,T. \]
Le numérateur est une erreur de prévision à un pas. Le dénominateur ajuste l’incertitude de prévision en fonction du levier de \(x_t\) ; il ne mesure pas à lui seul la volatilité du marché. Dans le modèle linéaire classique stable, avec des régresseurs fixes appropriés et des erreurs indépendantes de variance égale, les résidus récursifs ont une espérance nulle, sont non corrélés et partagent la même variance d’erreur. Ces propriétés justifient leur cumul. Elles ne sont pas garanties par la seule estimation des moindres carrés.
Les observations initiales servent à déterminer les coefficients ; elles ne forment pas une série de résidus hors échantillon issus de cette récursion. Si la matrice de conception initiale est presque singulière, les prévisions ultérieures peuvent aussi être instables. Précisez l’échantillon initial, les régresseurs retenus et les transformations, car chacun modifie la trajectoire des résidus et la question testée.
Cumuler les erreurs signées et comparer la trajectoire aux bornes
Soit \(\hat\sigma\) l’estimation d’échelle de l’implémentation choisie. La trajectoire cumulée jusqu’à l’observation \(r\) s’écrit
\[ C_r=\frac{1}{\hat\sigma}\sum_{t=k+1}^{r}w_t. \]
Sous l’hypothèse nulle de stabilité, les innovations positives et négatives devraient s’équilibrer, à la variation d’échantillonnage près. La trajectoire est comparée à des bornes critiques déduites de la distribution nulle du test. Si elle franchit une borne, l’hypothèse de constance des paramètres est rejetée au niveau choisi, sous les hypothèses du test. La mise à l’échelle et la construction des bornes varient selon les implémentations ; une bande fixe tracée à la main ne remplace pas les valeurs critiques correspondantes.
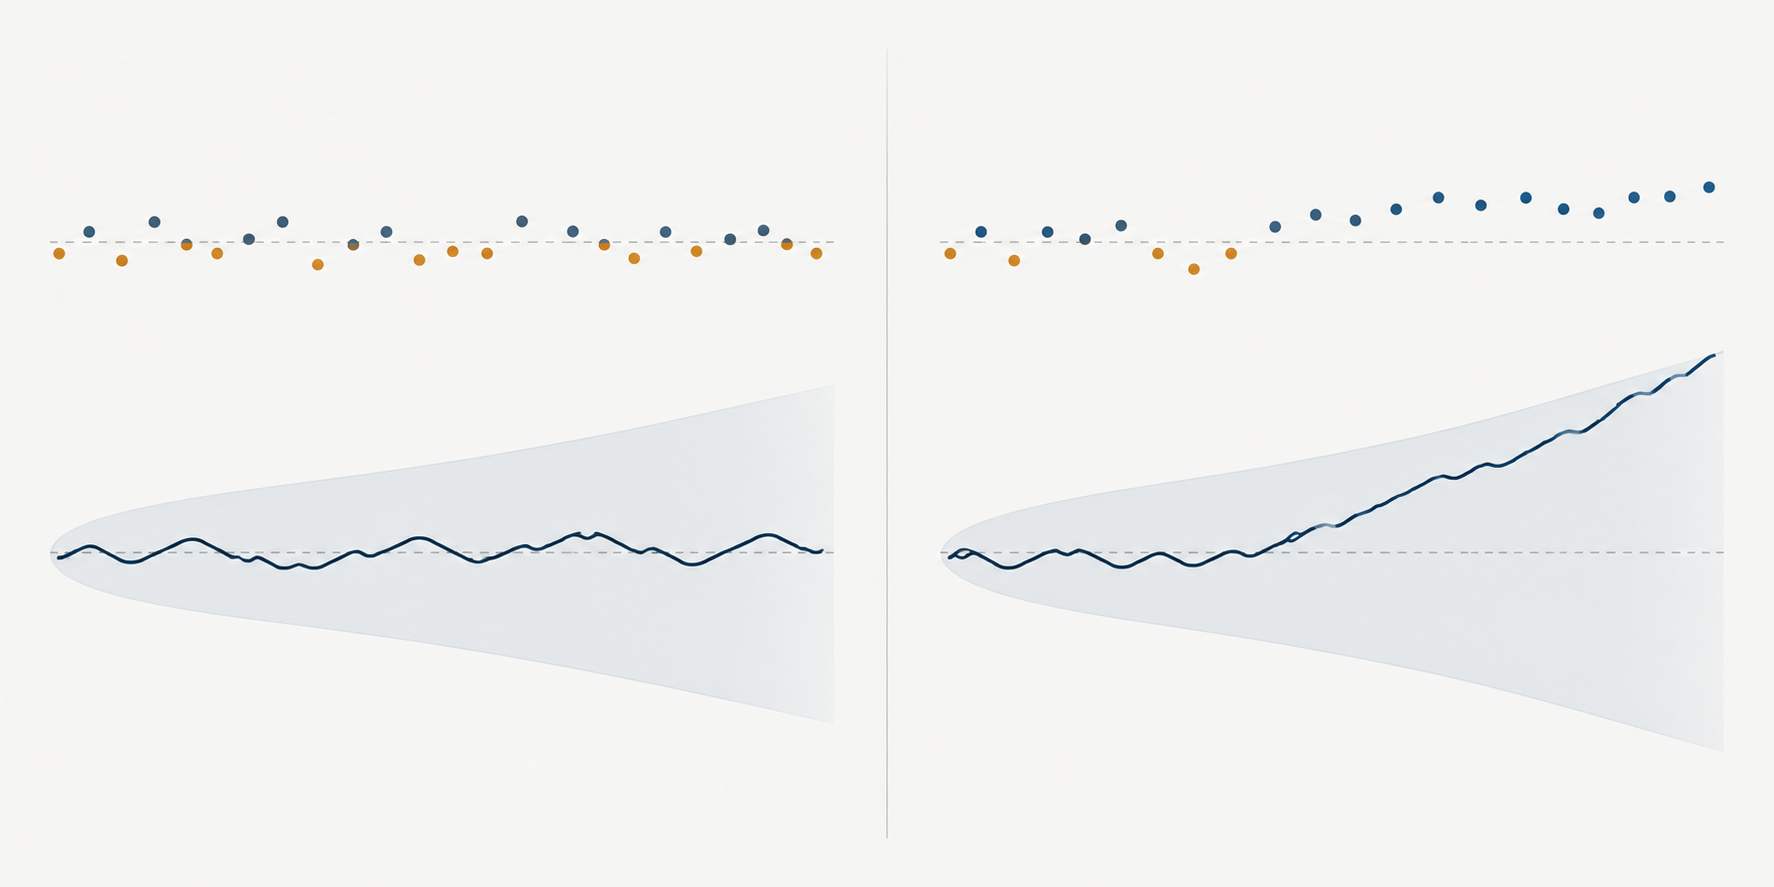
La direction de la trajectoire aide à interpréter le motif. Une série persistante d’erreurs récursives positives fait monter la somme, car la valeur observée dépasse régulièrement la valeur ajustée auparavant. Une série d’erreurs négatives la fait baisser. Des erreurs alternées peuvent maintenir la trajectoire près de son niveau antérieur même si les résidus individuels ne sont pas faibles. Le CUSUM utilise donc à la fois l’amplitude et l’ordre des erreurs de prévision.
Toutes choses égales par ailleurs, un changement de constante tend à produire des résidus de même signe. Pour un changement de pente, le sens des erreurs de prévision peut dépendre de la position et du signe de \(x_t\). Si le régresseur oscille autour de sa moyenne, une partie d’un changement réel de pente peut se compenser dans la somme. Une trajectoire qui reste dans les bornes ne prouve donc pas que tous les coefficients sont inchangés. Examinez aussi les trajectoires des coefficients récursifs, les tests conjoints et la puissance du test.
Supposons deux séquences hypothétiques de résidus récursifs ajustés à l’échelle. Six valeurs de \(+0.4\) donnent une hausse cumulée de \(2.4\). La séquence \(+0.4,-0.4,+0.4,-0.4,+0.4,-0.4\) finit à zéro. Les deux séries ont des résidus de même amplitude absolue, mais seule la première garde une direction persistante. Ces sommes illustrent le mécanisme ; elles ne sont ni des valeurs critiques, ni une valeur p, ni un résultat sur un actif réel.
Lire le CUSUM des carrés comme un diagnostic différent
Le CUSUM des carrés additionne les résidus récursifs au carré au lieu de leurs signes. Une forme simple de part cumulée est
\[ Q_r=\frac{\sum_{t=k+1}^{r}w_t^2}{\sum_{t=k+1}^{T}w_t^2}. \]
Avec un processus d’erreur stable à variance constante, la part cumulée devrait croître à peu près en proportion du nombre d’observations. Une accumulation de grands résidus au carré peut rendre la trajectoire plus pentue ; une période calme peut l’aplanir. Brown, Durbin et Evans étudient cette méthode avec le CUSUM signé, et des travaux ultérieurs examinent des tests CUSUM des carrés fondés sur les résidus des moindres carrés ordinaires.
N’interprétez pas la trajectoire des résidus au carré comme un test pur de volatilité ou comme une solution de rechange nette aux changements de coefficients. Des observations extrêmes, un changement de variance, une moyenne conditionnelle mal spécifiée et des coefficients de régression variables peuvent tous l’influencer. À l’inverse, le CUSUM signé peut être mal calibré lorsque la variance change, même si les erreurs positives et négatives s’équilibrent. Un test ARCH-LM examine plus précisément la prévisibilité des résidus au carré, mais ne détecte pas non plus tous les profils possibles de volatilité.
Choisir la statistique qui correspond à la question de rupture
Le test de Chow à date fixe compare les coefficients de régression de part et d’autre d’une date définie à l’avance. Le CUSUM de régression examine plutôt une trajectoire récursive sur l’échantillon ordonné et n’exige pas une date de rupture unique spécifiée de l’extérieur. Le franchissement d’une borne ne donne pas la date précise du début d’un changement brusque. Une dérive graduelle, plusieurs changements, une série de valeurs aberrantes ou une mauvaise spécification de la variance peuvent produire des trajectoires différentes.
Lorsque la date est inconnue et qu’un test formel d’une rupture unique est recherché, Andrews propose des procédures de Wald suprême, de rapport de vraisemblance et de multiplicateur de Lagrange avec des valeurs critiques non standard. Elles parcourent des dates candidates en tenant compte de cette recherche. Leurs statistiques et leurs valeurs critiques ne sont pas interchangeables avec les bandes CUSUM de Brown, Durbin et Evans. Les tests de ruptures multiples exigent des procédures et hypothèses supplémentaires. Consultez le guide du test de Chow pour la comparaison à une date définie, et l’article d’Andrews sur les points de changement inconnus pour le problème de recherche plus général.
Cette distinction importe lorsqu’un analyste lance de nombreux diagnostics. Essayer à répétition CUSUM, CUSUM des carrés, dates candidates, régresseurs et fenêtres d’échantillon crée un problème de sélection. Le niveau nominal d’un test défini à l’avance ne décrit pas la probabilité d’au moins une fausse alerte parmi toutes ces vérifications. Notez avant l’examen des résultats la trajectoire ou la statistique retenue, ou utilisez une procédure d’inférence qui tient compte de la recherche.
Distinguer un test rétrospectif du suivi de stabilité en temps réel
Un test rétrospectif évalue un échantillon historique fixe. Une règle de suivi évalue à répétition les nouvelles données après une période de référence. Appliquer la même borne conçue pour un test unique à chaque nouvelle observation ne préserve pas automatiquement le taux nominal de fausses alertes ; une suite de décisions répétées a une structure probabiliste différente.
Chu, Stinchcombe et White développent des procédures de fluctuation et CUSUM pour surveiller en temps réel une relation estimée sur un échantillon historique. Leurs bornes tiennent compte des examens répétés sous les conditions asymptotiques de leur article. L’échantillon de référence doit être adapté et le dispositif doit définir la conduite après une alerte, la mise à jour des paramètres et la durée du suivi. Ne rebaptisez pas un graphique CUSUM historique en procédure en ligne sans ces choix.
Dans un système de trading, une alerte signifie que la relation du modèle pourrait ne plus correspondre assez aux nouvelles données pour rendre l’hypothèse de stabilité confortable. Elle peut déclencher une enquête ou une revue du risque définie à l’avance. Elle n’indique ni quel coefficient a changé, ni s’il faut passer un ordre, ni si réduire l’exposition améliorera les rendements. En cas de suivi répété, évaluez aussi le délai de détection et le coût des fausses alertes, en plus du seuil statistique.
Vérifier les hypothèses avant de lire un graphique CUSUM financier
La dérivation classique des résidus récursifs suppose une relation linéaire correctement spécifiée et un processus d’erreur à variance stable et sans autocorrélation. Les séries financières peuvent violer ces conditions par le regroupement de volatilité, des queues épaisses, des prix obsolètes ou asynchrones, des horizons de rendement qui se chevauchent et des changements de structure de marché. Une suite de résidus peut provenir d’un véritable changement de coefficient, d’une dynamique omise, d’horodatages erronés ou d’un épisode de volatilité qui modifie la distribution de référence.
Remplacer l’estimateur de covariance après une régression des moindres carrés ordinaires ne produit pas automatiquement des bornes CUSUM valides. Une inférence robuste à l’hétéroscédasticité ou à la dépendance exige une statistique et une distribution de référence conçues pour ces conditions. Le graphique CUSUM de régression est un diagnostic de stabilité ; il ne remplace ni la vérification de la dépendance des résidus, ni les tests d’hétéroscédasticité conditionnelle, ni la validation de la spécification. Consultez les guides du test ARCH-LM et des erreurs-types robustes lorsque ces questions se posent.
Choisissez l’intervalle d’échantillonnage et le calendrier de marché avant de construire les résidus. Un rendement de clôture à clôture couvrant un long jour férié ne correspond pas au même intervalle qu’un rendement de séance ordinaire. Opérations sur titres, roulements de contrats, conversion de devises et observations manquantes peuvent aussi créer des erreurs de prévision qui ressemblent à une instabilité. Ne comblez pas les lacunes et n’alignez pas mécaniquement les prix sans préciser ce que représente une observation à la date \(t\).
Rapporter assez de détails pour permettre la reproduction du test
Indiquez la variable dépendante, les régresseurs, la constante, les transformations, les dates de l’échantillon, la fréquence, la période initiale d’estimation et le nombre de résidus récursifs. Précisez si les résidus ont été mis à l’échelle par une variance de prévision récursive et comment \(\hat\sigma\) a été estimé. Identifiez la variante CUSUM ou CUSUM des carrés, la distribution de référence, le seuil critique, la règle de borne et les paramètres par défaut du logiciel qui influencent le résultat.
Présentez la trajectoire ou la statistique avec les coefficients estimés et les diagnostics des résidus. Le franchissement d’une borne constitue un indice contre la constance sous le modèle testé, pas une estimation de la cause économique ni de l’effet causal d’un événement nommé. Pour une analyse de prévision ou de trading, utilisez des périodes de validation chronologiques, précisez quand chaque alerte aurait été disponible et incluez spread, impact de marché, frais, emprunt, financement et rotation. Comparez la réaction à un modèle fixe. Un avertissement de stabilité peut justifier une révision du modèle ; il ne démontre pas l’avantage d’une règle adaptative.
Brown, Durbin et Evans présentent les procédures de stabilité CUSUM des résidus récursifs et CUSUM des carrés dans leur article de 1975. McCabe et Harrison étudient un test CUSUM des carrés fondé sur les résidus des moindres carrés ordinaires. Pour les points de changement inconnus, voir Andrews (1993) ; pour le suivi séquentiel, Chu, Stinchcombe et White (1996). Les guides connexes portent sur la régression OLS, le test de Chow et le regroupement de volatilité.
Questions fréquentes
Q1Un test CUSUM identifie-t-il la date exacte d’une rupture structurelle ?
Non. La trajectoire peut montrer quand les erreurs de prévision cumulées commencent à évoluer durablement, mais le franchissement d’une borne n’est pas une estimation formelle d’une date de rupture unique. Les procédures à date inconnue utilisent leurs propres statistiques de recherche et valeurs critiques.
Q2Le CUSUM des carrés est-il la même chose qu’un test de regroupement de volatilité ?
Non. Il suit la part cumulée des résidus récursifs au carré et peut réagir à plusieurs formes de mauvaise spécification ou d’instabilité. Le test ARCH-LM cible la prévisibilité sérielle des résidus au carré, sous ses propres hypothèses.
Q3Puis-je réutiliser chaque jour la borne CUSUM historique pour des alertes en direct ?
Pas automatiquement. Répéter le test à mesure que de nouvelles observations arrivent modifie le comportement des fausses alertes. Une procédure de suivi séquentiel exige des bornes conçues pour des examens répétés et un échantillon de référence stable défini.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Pourquoi le CUSUM de régression utilise-t-il des résidus récursifs ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Lire le guide approfondiCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Lire le guide approfondiMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Lire le guide approfondi