

Le test de Chow des ruptures structurelles en régression
Découvrez ce que compare le test de Chow, comment calculer sa statistique F, pourquoi fixer la date de rupture à l’avance et quels sont les enjeux des hypothèses en séries financières.
Dans ce guideCe que teste le test de Chow
Bref résumé
Le test de Chow demande si les coefficients d’une régression sont identiques dans deux groupes séparés par une date de rupture spécifiée. Il compare un modèle groupé, qui impose l’égalité des coefficients, à des régressions distinctes pour chaque groupe. Sous ses hypothèses, le test F classique peut rejeter la stabilité des coefficients ; il ne découvre pas une date inconnue, n’explique pas pourquoi les coefficients ont changé et ne démontre pas la rentabilité d’une stratégie.
Ce que teste le test de Chow
Une régression ajustée sur un long échantillon peut masquer une évolution du lien entre un résultat et ses variables explicatives. Par exemple, l’exposition estimée d’un portefeuille au rendement général du marché peut varier avant et après un changement de structure de marché. Le test de Chow transforme cette question en une hypothèse conjointe sur les coefficients de part et d’autre d’une date spécifiée.
Supposons que le modèle comporte k coefficients, constante comprise. L’hypothèse nulle est l’égalité des vecteurs de coefficients avant et après la rupture ; l’hypothèse alternative est qu’au moins un coefficient testé diffère. L’article fondateur de Gregory Chow, publié en 1960, formule le problème comme un test d’égalité entre les coefficients de deux régressions linéaires : article de Chow.
« Rupture structurelle » désigne ici un changement de la relation conditionnelle représentée par le modèle retenu. Le test ne montre pas que tout le processus générateur des données a changé et n’en identifie pas la cause. Un rejet constitue un élément contre la contrainte de stabilité testée pour l’échantillon, le modèle et la date choisis. Une absence de rejet ne prouve pas une stabilité définitive.
Exprimer le changement supposé comme des restrictions de coefficients
Notons y le résultat et x le vecteur qui contient une constante et les variables explicatives incluses. La régression groupée impose un seul vecteur de coefficients sur tout l’échantillon. Pour autoriser un changement après la date, définissez D égal à zéro avant la rupture et à un après, puis interagissez D avec chaque régresseur : y = x′β + D·x′δ + u. Le vecteur avant rupture est β ; après, il est β + δ.
L’hypothèse nulle de stabilité complète est H₀ : δ = 0, restriction conjointe portant sur la constante et toutes les pentes du modèle spécifié. Avec une constante et deux variables explicatives, k = 3. Si la question porte uniquement sur un bêta de marché, testez seulement l’interaction liée au rendement du marché ; ne transformez pas discrètement cette question plus limitée en test de tous les coefficients.
La forme avec interactions explicite le calcul par régressions scindées. La régression groupée est le modèle restreint : les coefficients avant et après sont forcés à être égaux. Les deux régressions séparées forment le modèle non restreint, où chaque groupe reçoit son propre vecteur de coefficients. Avec les mêmes observations, régresseurs et restrictions, les deux approches testent la même hypothèse d’égalité complète.
<!-- Illustration placeholder: A text-free conceptual scene showing one cloud of observations split by a clear vertical time boundary, with one shared fitted relationship above and two different fitted relationships below. No words, labels, numeric values, axes text, logos, or interface elements. -->
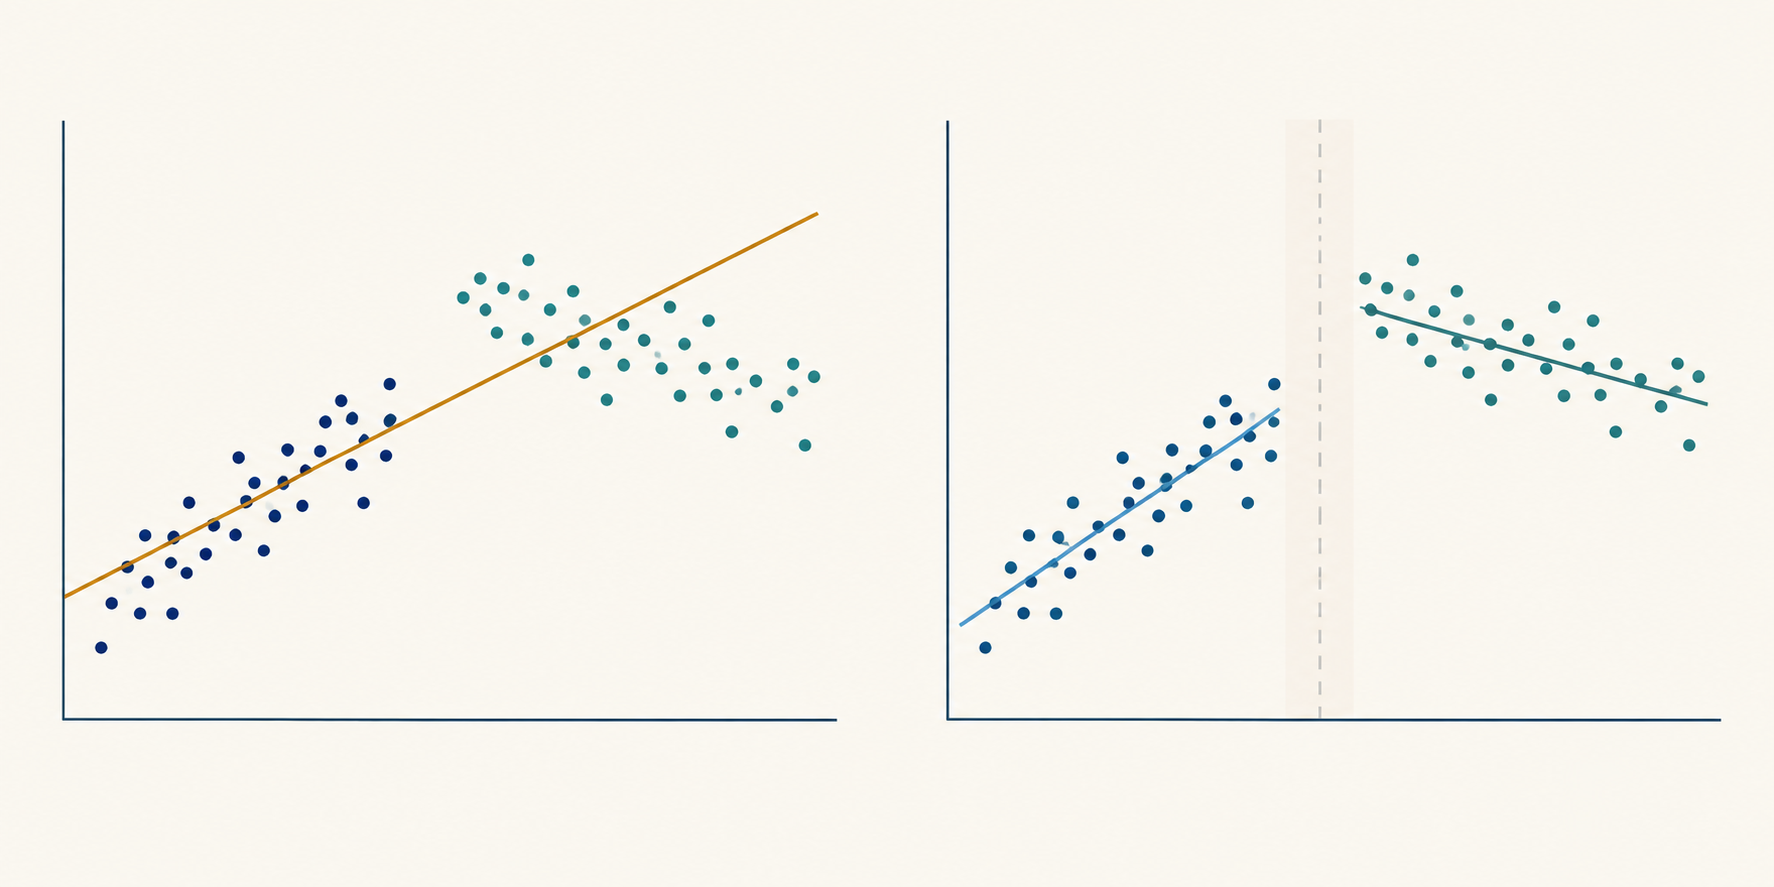
Fixer la date de rupture avant de chercher un résultat favorable
Le cadre classique de Chow suppose que la date de rupture est donnée. Elle peut découler d’une modification externe des règles, d’une refonte connue d’un contrat, d’une nouvelle définition des données ou d’un autre événement dont le calendrier a été fixé indépendamment du résultat. L’étude doit aussi préciser l’affectation des observations du jour de rupture et l’alignement des rendements, publications et séances de marché.
Un test de Chow à date fixe représente une rupture brusque unique. Une règle annoncée peut être anticipée avant son entrée en vigueur, son déploiement peut être progressif ou les conditions de marché peuvent changer à plusieurs reprises. Distinguez les dates d’annonce, d’entrée en vigueur et d’application effective selon le mécanisme susceptible de modifier la relation mesurée. Si la question définie à l’avance prévoit une réaction graduelle, une rampe ou des interactions distribuées peuvent mieux convenir qu’un indicateur unique en escalier. Choisir cette forme après avoir comparé les valeurs p ajoute une nouvelle recherche.
Si le chercheur teste de nombreuses dates puis rapporte celle qui maximise F, la statistique publiée a été sélectionnée à partir des données. La loi F ordinaire correspondant à une date unique fixée ne tient pas compte de cette sélection. Répéter le test sur plusieurs actifs, variables de résultat, fenêtres d’échantillon ou ensembles de régresseurs crée le même risque : le résultat le plus frappant peut tenir en partie à la recherche.
Quand la date est inconnue, utilisez une procédure conçue pour cette question. Les travaux d’Andrews sur l’instabilité des paramètres avec point de rupture inconnu montrent que la loi nulle qui en résulte est non standard ; ses valeurs critiques ne sont pas simplement celles du test F de Chow à date fixe. Pour plusieurs ruptures inconnues, Bai et Perron proposent des procédures de test et d’estimation de dates multiples. Ces méthodes ont leurs propres hypothèses et choix de troncature ; elles ne corrigent pas automatiquement toute série temporelle. Voir Andrews (1993) et Bai et Perron (1998).
Calculer la statistique F classique
Ajustez une régression groupée et relevez sa somme des carrés des résidus, SSRₚ. Ajustez ensuite une régression de chaque côté de la date spécifiée et relevez SSR₁ et SSR₂. Lorsque tout le vecteur de coefficients peut varier, la statistique classique est F = [(SSRₚ − SSR₁ − SSR₂) / k] ÷ [(SSR₁ + SSR₂) / (n₁ + n₂ − 2k)]. n₁ et n₂ sont les nombres d’observations de chaque groupe, et k le nombre de coefficients estimés dans chacun, constante comprise.
Le numérateur mesure l’erreur quadratique supplémentaire due aux k restrictions d’égalité, divisée par leur nombre. Le dénominateur estime la variance résiduelle commune avec les degrés de liberté résiduels du modèle scindé. La loi de référence est une loi F à k degrés de liberté au numérateur et n₁ + n₂ − 2k au dénominateur. Chaque régression séparée doit disposer d’assez d’information indépendante pour estimer ses k coefficients ; une matrice de conception de rang insuffisant rend la comparaison inutilisable.
Cette formule teste simultanément les k coefficients sous les conditions classiques du modèle linéaire, notamment des erreurs indépendantes, normales et de même variance dans les deux groupes. Pour tester seulement q restrictions, utilisez un test F conjoint valide entre modèles restreint et non restreint avec q degrés de liberté au numérateur. Ne remplacez pas q dans la formule complète à partir des SSR en gardant les mêmes modèles. Dans une matrice de conception avec interactions, un test de Wald conjoint exprime plus généralement ces restrictions.
Étudier un exemple financier hypothétique
Imaginons une question sur l’évolution de la relation entre le rendement hebdomadaire d’un portefeuille et un facteur de marché ainsi qu’un second facteur de risque, après une date fixée à l’avance à cause d’une hypothétique modification des règles d’une place de marché. Le modèle comporte une constante et deux pentes, donc k = 3 ; il y a n₁ = 80 observations avant et n₂ = 100 après. Ces chiffres sont fictifs et ne sont pas des estimations de marché.
Supposons que SSRₚ = 360 points de base au carré, que SSR₁ = 130 et SSR₂ = 150. La hausse de SSR due à la contrainte commune est 360 − 130 − 150 = 80 ; le numérateur vaut 80 / 3 = 26,67. Les degrés de liberté résiduels du modèle scindé sont 80 + 100 − 2 × 3 = 174 ; le dénominateur vaut donc 280 / 174 ≈ 1,609. On obtient F(3, 174) ≈ 16,57 et une valeur p conventionnelle en queue supérieure proche de 1,6 × 10⁻⁹ sous les hypothèses classiques énoncées. La valeur critique à 5 % est environ 2,66 : cet exemple fictif rejette la stabilité complète des coefficients.
La conclusion reste volontairement limitée : si le modèle et les conditions sur les erreurs conviennent, au moins un coefficient diffère entre les échantillons. La statistique n’indique pas si le bêta de marché a monté ou baissé ; il faut examiner les estimations et leur incertitude. Elle ne prouve pas que la modification des règles a causé cette différence et ne renseigne pas à elle seule sur les rendements attendus après la rupture, la faisabilité des prévisions ou la performance nette d’une stratégie.
Interpréter la relation qui a changé
Un déplacement de la constante peut traduire une évolution de la moyenne conditionnelle de y après contrôle des variables incluses. Un déplacement de pente peut signifier que la réponse estimée du résultat à un prédicteur a changé. Le test de Chow complet réunit ces possibilités. Un rejet signifie que l’égalité du vecteur de coefficients testé n’est pas étayée ; identifier le coefficient en cause exige d’examiner les estimations et des restrictions supplémentaires correctement spécifiées.
Tester séparément chaque coefficient ne remplace pas le test conjoint. Plusieurs évolutions modestes peuvent, ensemble, contredire l’égalité même si aucun test individuel n’est décisif. À l’inverse, une significativité individuelle découverte après l’examen de nombreux termes peut résulter de tests multiples. Énoncez d’abord l’hypothèse conjointe, puis fournissez les estimations, intervalles de confiance et écarts économiquement pertinents qui répondent à la question.
Le test de Chow diffère aussi de l’analyse de série temporelle interrompue. Cette dernière modélise la trajectoire antérieure à une intervention et estime une variation de niveau et/ou de tendance par rapport à cette trajectoire. Chow teste l’égalité de coefficients de régression spécifiés entre groupes ; il ne construit pas à lui seul un contrefactuel d’intervention. Une rupture près d’un événement peut également refléter un choc simultané, une modification de la composition de l’échantillon ou une révision de la mesure. Le guide des séries temporelles interrompues présente les trajectoires d’intervention ; une différence de coefficients ne constitue pas une identification causale.
Pour une revue des méthodes des séries temporelles interrompues, voir l’article de Bernal, Cummins et Gasparrini.
Vérifier les hypothèses d’erreur en séries financières
La référence F simple du test de Chow peut induire en erreur si les erreurs sont autocorrélées, hétéroscédastiques ou incompatibles d’une autre façon avec l’hypothèse de variance commune. La variance conditionnelle des rendements financiers varie souvent ; des observations voisines peuvent partager informations ou chocs, et les observations autour d’une fermeture de marché n’ont pas forcément le sens de séances ordinaires consécutives. Une rupture visuellement plausible ne valide pas les hypothèses classiques sur les erreurs.
Distinguez l’évolution de la relation de moyenne conditionnelle de celle de la variance résiduelle. Si les pentes sont stables mais que la variance d’erreur diffère entre régimes, l’hypothèse de variance commune échoue ; la statistique classique fondée sur les SSR scindées peut alors donner à tort l’impression d’une instabilité des coefficients. À l’inverse, une covariance robuste ajuste l’incertitude, mais ne teste pas elle-même la stabilité des coefficients. Examinez séparément les restrictions d’interaction et l’échelle des résidus.
Une option consiste à intégrer les interactions à une régression groupée et à tester les restrictions retenues avec un estimateur de covariance adapté aux données. L’estimateur hétéroscédasticité-consistant de White traite un schéma de variance différent de celui de la formule classique ; l’estimateur HAC de Newey–West autorise hétéroscédasticité et autocorrélation sous ses conditions. Ils ne conservent pas la loi F classique exacte en petit échantillon. La statistique de Wald robuste repose souvent sur une approximation asymptotique ; les choix de retard ou de bande passante doivent être justifiés. Voir White et Newey–West.
Un estimateur de covariance robuste ne corrige ni les variables omises, ni une forme fonctionnelle inadaptée, ni des régresseurs endogènes, ni une date choisie à partir de la même série de résultats, ni un nombre insuffisant d’observations dans un régime. Vérifiez la dépendance des résidus, les changements de variance, les observations influentes et la sensibilité à des fenêtres défendables. Si le résultat ou les régresseurs ne sont pas stationnaires, établissez ce que représente la régression avant d’interpréter un test de rupture significatif comme une preuve de stabilité relationnelle.
Présenter le test sans en faire une affirmation de performance de trading
Un compte rendu reproductible précise le résultat, les régresseurs, les transformations, la fréquence, les nombres d’observations de chaque côté, la règle exacte de datation et toutes les restrictions de coefficients. Pour le calcul classique, indiquez les SSR groupée et séparées, k, les degrés de liberté, F, la valeur p et les hypothèses sur les erreurs. Pour un test robuste avec interactions, nommez l’estimateur de covariance, ses réglages et la référence d’inférence : échantillon fini ou asymptotique.
Présentez les estimations avant et après la rupture avec leur incertitude, pas seulement la décision de rejet. Expliquez si l’écart a une portée économique, s’il résiste à des fenêtres et définitions de prédicteurs raisonnables, et si la date a été spécifiée à l’avance ou recherchée. Une rupture peut motiver la révision ou le réajustement du modèle, ou une règle de surveillance, mais ne prouve pas qu’il faut changer de stratégie ni qu’une nouvelle stratégie fonctionnera.
Pour une application de prévision ou de trading, évaluez la réaction uniquement avec les informations disponibles à chaque date historique de décision. Comparez les prévisions ou résultats de portefeuille hors échantillon à une référence claire, en incluant rotation, écarts acheteur-vendeur, frais, financement le cas échéant et contraintes de capacité. Une rupture significative dans l’échantillon diagnostique la stabilité du modèle, sans prouver un alpha futur. Poursuivez avec le guide des MCO pour l’interprétation des coefficients et le guide des erreurs-types robustes pour l’inférence avec erreurs dépendantes.
Questions fréquentes
Q1Le test de Chow trouve-t-il la date de rupture ?
Non. Le test de base évalue une date qu’on lui fournit. La recherche d’une date inconnue exige une procédure qui tienne compte de la recherche et utilise les valeurs critiques correspondantes.
Q2Un test de Chow significatif prouve-t-il qu’un événement a modifié une relation de marché ?
Non. Il rejette une contrainte d’égalité des coefficients pour le modèle et les échantillons retenus. Un autre événement, une modification de mesure ou un changement de composition peut expliquer l’écart.
Q3Puis-je appliquer la formule F standard de Chow aux rendements financiers quotidiens ?
Uniquement si les hypothèses sur les erreurs sont défendables. La dépendance sérielle ou une variance changeante peut rendre la référence F ordinaire peu fiable. Un test de Wald robuste avec interactions peut convenir davantage, mais il a ses propres conditions et ne corrige ni une mauvaise spécification ni la sélection de la date.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Quelle est l’hypothèse nulle portant sur tous les coefficients dans un test de Chow à date fixe ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Lire le guide approfondiMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Lire le guide approfondiCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Lire le guide approfondi