

Étude d’événement et rendement anormal cumulé (CAR)
Définissez le temps de l’événement et la fenêtre d’estimation, calculez AR, CAR et CAAR, puis évaluez variance, dépendance et limites d’une étude financière
Dans ce guideÀ quelle question répond une étude d’événement ?
Bref résumé
Une étude financière d’événement estime le comportement d’une action autour d’une annonce définie par rapport à un rendement attendu. Le rendement anormal (AR) est l’écart à la prévision du modèle ; le rendement anormal cumulé (CAR) additionne ces écarts sur plusieurs séances. L’estimation dépend de l’horodatage, du modèle de référence, de la fenêtre de l’événement et de l’inférence. Une CAR ne prouve à elle seule ni causalité ni possibilité de gain
À quelle question répond une étude d’événement ?
Une étude d’événement demande si le cours d’une action a davantage ou moins évolué autour d’un événement que ne le prévoyait un modèle choisi. Les exemples incluent les résultats d’entreprise, les acquisitions, une décision réglementaire ou une modification de structure du capital. La synthèse de MacKinlay sur les études d’événement présente la méthode comme une mesure de la réaction des cours aux événements économiques.
« Anormal » ne signifie ni erroné ni automatiquement synonyme de surperformance. Il s’agit du rendement observé moins le rendement normal estimé. Le résultat dépend du modèle et de l’échantillon ; ce n’est pas un effet causal isolé.
Définissez l’événement et l’heure dans le fuseau de la place
Avant l’analyse, précisez ce qui constitue l’événement, le titre concerné et l’horodatage retenu. Consignez date et heure dans le fuseau local de chaque place, en tenant compte du calendrier de cotation, des jours fériés et des changements d’heure. Ne confondez pas date civile, heure UTC et séance boursière.
Une annonce diffusée après la clôture peut n’être intégrée qu’à la séance suivante. Attribuez alors t=0 à cette prochaine séance si les horaires l’indiquent ; une annonce avant l’ouverture peut concerner la séance du même jour. Pour une nouvelle en cours de séance, des données intrajournalières peuvent mieux convenir que des rendements quotidiens. Fixez la règle avant d’observer la réaction.
Séparez les fenêtres d’estimation et d’événement
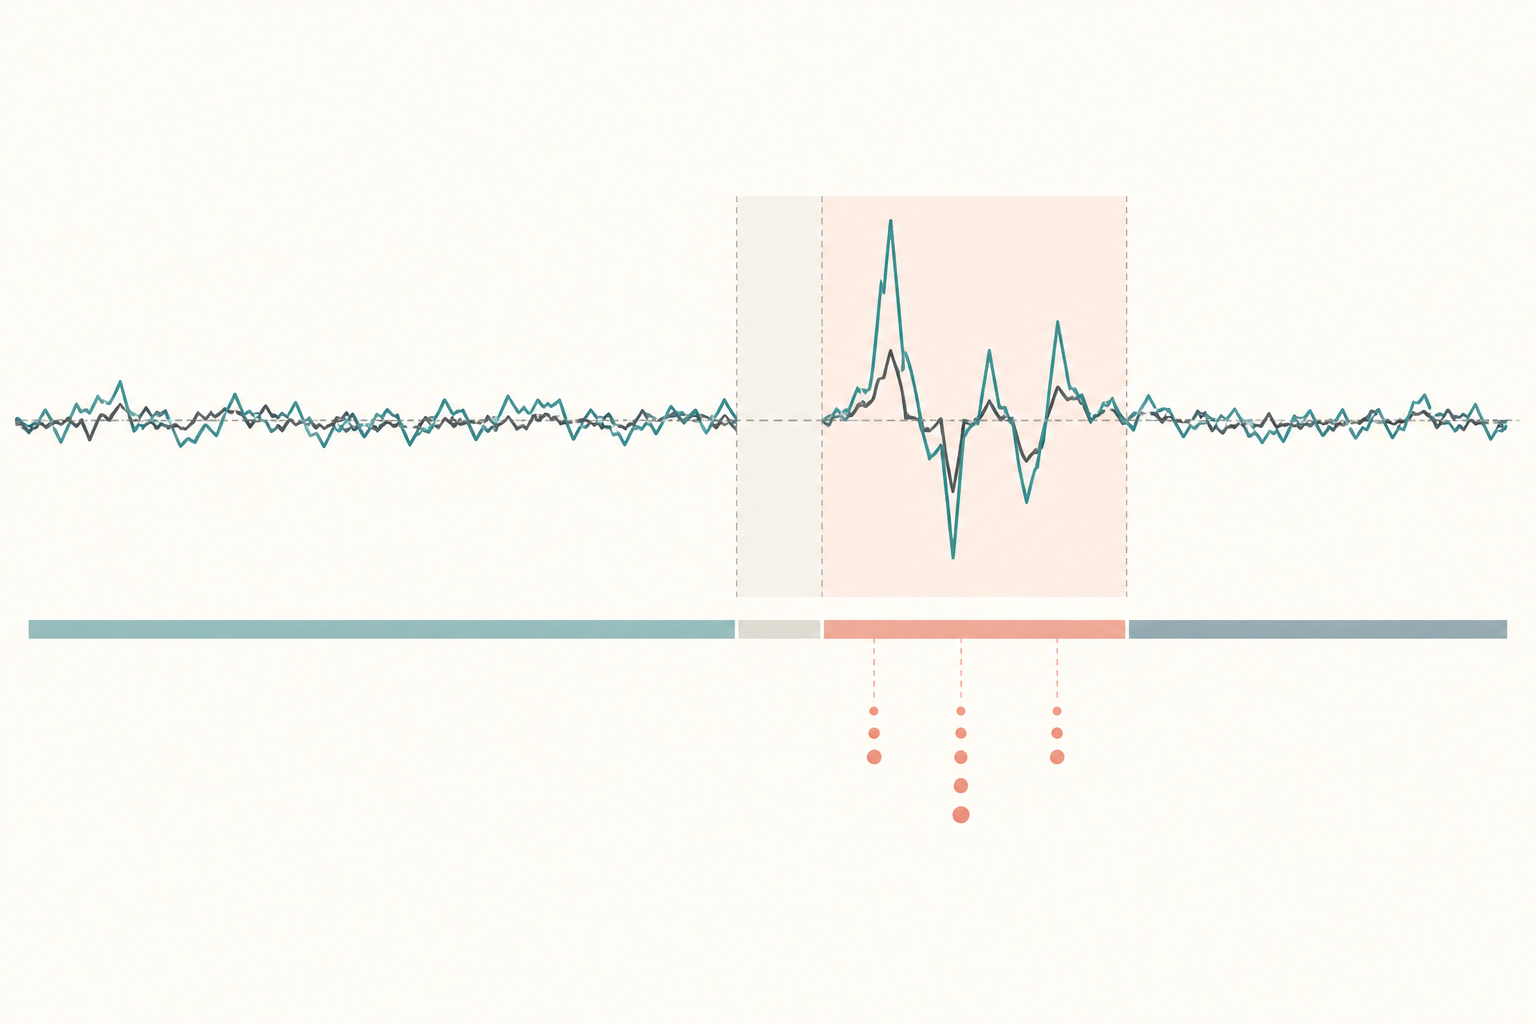
La fenêtre d’estimation fournit les observations servant à ajuster le modèle de rendement normal. La fenêtre d’événement couvre les séances pendant lesquelles une réaction ou une fuite d’information est plausible. Elles ne doivent pas se chevaucher : les rendements de l’événement ne doivent pas déterminer les paramètres du modèle contrefactuel.
Une fenêtre quotidienne fréquente est [−1,+1], soit la séance précédant t=0 jusqu’à la séance suivante. Une fenêtre plus large peut saisir une réaction progressive, mais englobe aussi davantage d’actualités concurrentes. Justifiez la fenêtre principale à l’avance et présentez des analyses de sensibilité raisonnables. Brown et Warner sur les rendements quotidiens90042-X) étudient l’influence des caractéristiques de ces données sur la méthode.
Estimez AR puis additionnez pour obtenir CAR
Dans la fenêtre d’estimation, ajustez un modèle de marché pour le titre i, où Rₘ,ₜ est le rendement d’un indice de marché pertinent à la séance t :
R̂ᵢ,ₜ = αᵢ + βᵢ Rₘ,ₜ
Le rendement anormal est le rendement réalisé du titre moins le rendement attendu estimé :
ARᵢ,ₜ = Rᵢ,ₜ − R̂ᵢ,ₜ
Pour la fenêtre choisie, additionnez les AR quotidiens :
CARᵢ[t₁,t₂] = Σₜ₌ₜ₁ᵗ² ARᵢ,ₜ
CAR additionne des écarts exprimés en rendement. Ce n’est ni le rendement total cumulé de l’action ni celui d’une stratégie à effet de levier. Documentez l’indice, la fréquence, la fenêtre d’estimation, les ajustements et le traitement des cours manquants.
Calculez un exemple entièrement hypothétique
Toutes les valeurs ci-dessous sont hypothétiques. Supposons que le modèle estimé hors de la fenêtre d’événement donne α=0,10 % et β=1,20. Sur [−1,+1], les rendements du marché sont [1,00 %, −0,50 %, 0,25 %], les rendements réalisés du titre [2,00 %, −1,00 %, 1,10 %] et les rendements attendus [1,30 %, −0,50 %, 0,40 %].
Les rendements attendus résultent de α + βRₘ,ₜ. Soustrayez-les des rendements du titre : AR=[+0,70, −0,50, +0,70] en points de pourcentage. CAR vaut donc +0,90 point de pourcentage. Ce chiffre décrit l’écart au modèle de marché retenu dans cette fenêtre hypothétique ; il n’identifie ni la cause de l’écart ni le rendement futur.
Moyennez les événements sans confondre CAR et rendement composé
Pour N événements, AARₜ est la moyenne des AR de tous les événements à la séance relative t. Le CAAR sur une fenêtre additionne ces moyennes quotidiennes : CAAR[t₁,t₂] = Σₜ AARₜ. Précisez si chaque événement a le même poids, comment vous traitez les séances manquantes et si le nombre d’événements reste identique d’une séance à l’autre.
CAR est additive ; un rendement de détention se calcule en chaînant les facteurs de rendement réalisés. À titre de simple illustration mathématique, deux AR quotidiens de +10 % et −10 % donnent une CAR de 0 %. En chaînant exactement ces rendements, 1,10 × 0,90 − 1 = −1 %. Les deux mesures répondent à des questions différentes et ne sont pas interchangeables.
Adaptez l’inférence à la variance et à la dépendance
Un événement peut modifier la variance des rendements. Si un test ignore cette variance induite, il peut rejeter trop souvent l’hypothèse nulle ; Boehmer, Masumeci et Poulsen90032-F) étudient l’inférence en présence d’une variance induite par l’événement. Choisissez test et erreurs-types adaptés au plan d’analyse, au lieu de présenter uniquement une statistique t.
Lorsque plusieurs entreprises réagissent à la même date, leurs rendements anormaux peuvent être corrélés transversalement. Les traiter comme des observations indépendantes risque de sous-estimer l’incertitude. Kolari et Pynnönen montrent que le regroupement par date peut compter même si la corrélation est faible. Indiquez le nombre d’événements, la fenêtre, l’hypothèse nulle, le test et l’incertitude ; tenez compte des événements qui se chevauchent et des petits échantillons.
Présentez clairement limites et vérifications
Le marché peut anticiper une annonce avant son horodatage officiel ; d’autres annonces ou chocs peuvent aussi tomber dans la fenêtre. L’indice, la période d’estimation, les valeurs extrêmes et la longueur de la fenêtre peuvent changer le résultat. Examinez les événements simultanés, les mouvements antérieurs et des spécifications plausibles, au lieu de ne montrer que la variante la plus frappante.
Une CAR significative signifie que, sous le modèle et les hypothèses du test, l’écart mesuré s’accorde difficilement avec une réaction nulle. Elle ne prouve pas que l’annonce a causé à elle seule le mouvement ni qu’il était rentable de le négocier. Le guide sur corrélation et causalité expose cette distinction ; le guide sur les coefficients et hypothèses OLS présente la régression comme base d’estimation. Une étude d’événement en différences-en-différences estime des coefficients dynamiques de panel par rapport à des groupes témoins ; elle ne mesure pas la même CAR de rendement boursier.
Questions fréquentes
Q1Une CAR nulle signifie-t-elle que le cours n’a pas bougé ?
Non. Le titre a pu varier ; la somme de ses écarts au rendement attendu estimé peut malgré tout être nulle.
Q2CAR est-elle identique au rendement anormal d’un investissement conservé ?
Non. CAR additionne les AR quotidiens, alors qu’une mesure de détention chaîne les facteurs de rendement. Les deux peuvent diverger fortement lors de mouvements quotidiens importants.
Q3Une CAR positive prouve-t-elle que l’annonce a causé la hausse ?
Non. Anticipation, actualités simultanées, modèle de marché et autres chocs peuvent contribuer. CAR décrit d’abord la réaction des cours relativement au modèle.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Comment dater une annonce publiée après la clôture ?
Choisissez une réponse pour voir l'explication
Glossaire des options
A relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Lire le guide approfondiMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Lire le guide approfondi