

Assurance des obligations municipales : couverture, assureur et risques de prix
Découvrez ce que l’assurance d’une obligation municipale américaine peut couvrir, les différences entre assurance à l’émission et assurance secondaire, et pourquoi il faut examiner séparément l’émetteur, l’assureur et le prix de revente.
Dans ce guideL’assurance est une source de paiement secondaire
Bref résumé
L’assurance d’une obligation municipale constitue un recours contractuel complémentaire pour certains paiements prévus. Elle peut couvrir le principal ou les intérêts désignés si l’obligé principal ne paie pas, mais ne garantit ni la solvabilité de l’assureur, ni le prix de revente, ni les risques exclus du contrat.
L’assurance est une source de paiement secondaire
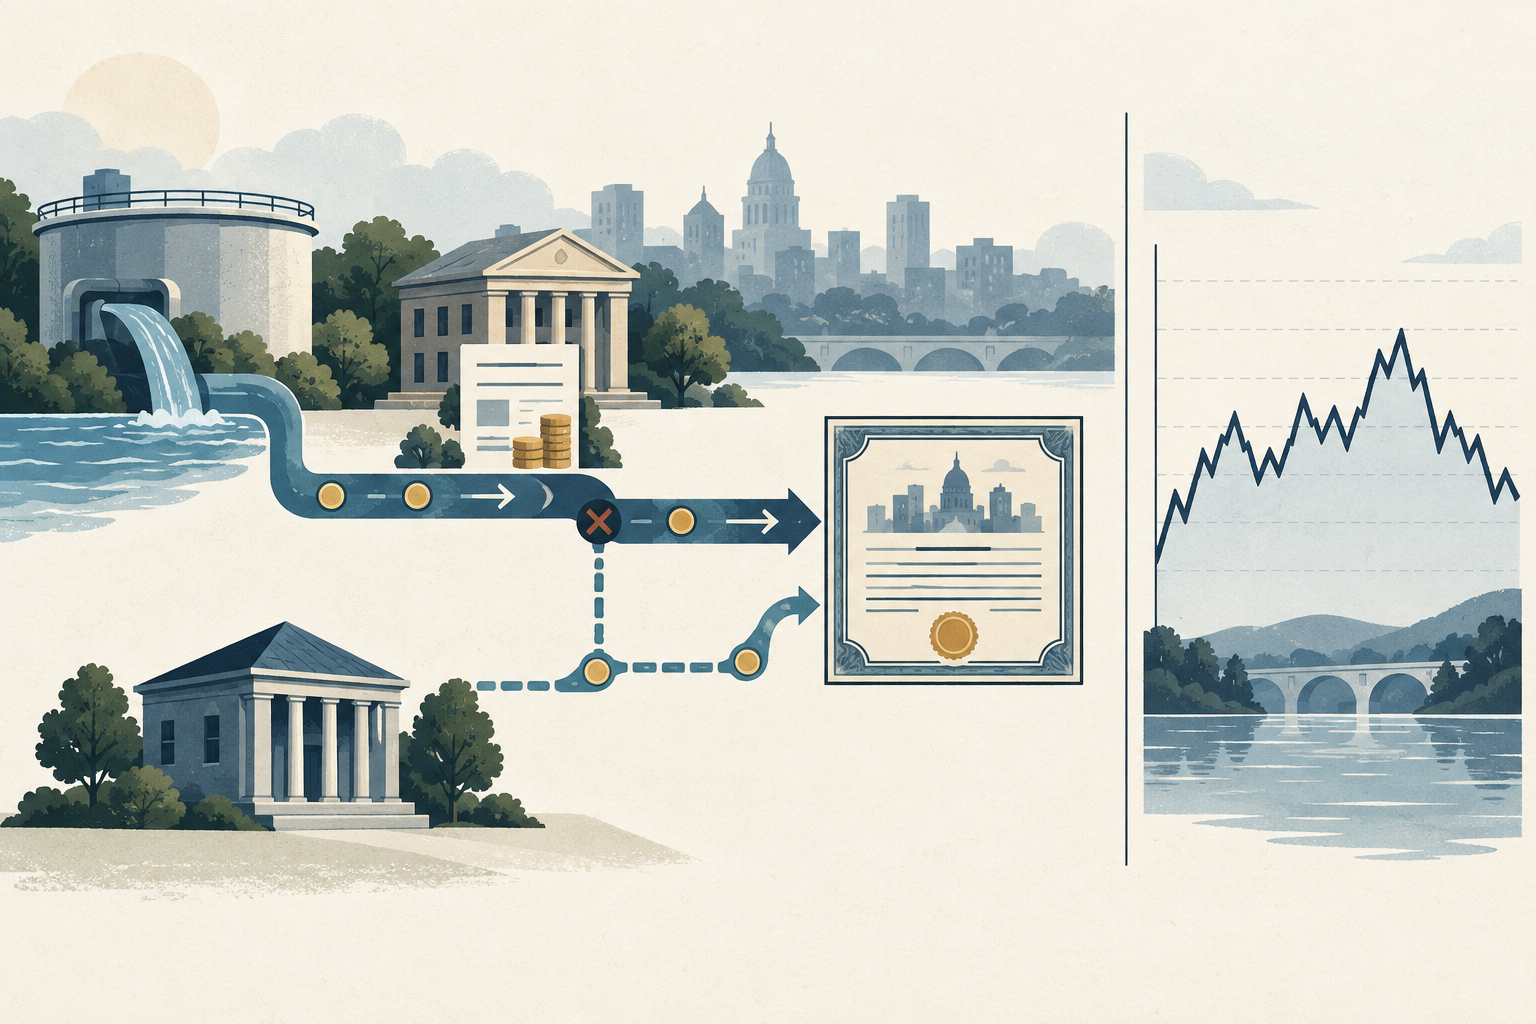
Pour une obligation municipale américaine, l’assurance est un contrat conclu avec un assureur tiers. Elle peut ajouter une source secondaire pour le principal et les intérêts couverts. L’émetteur ou l’emprunteur d’un montage conduit reste responsable de la dette initiale; l’assureur prend un engagement distinct, défini par la police. Le MSRB présente l’assurance obligataire comme un rehaussement de crédit qui vient soutenir la promesse de remboursement principale. Voir l’aperçu du MSRB sur les sources de remboursement.
L’assurance ne transforme pas la municipalité en garant universel et ne fixe pas le cours de l’obligation. Les obligations de paiement, les flux couverts et la procédure de réclamation se déterminent à partir des documents de l’émission et de la police concernée. La simple mention « assurée » ne suffit pas à les établir.
Le guide du MSRB sur les sources de remboursement présente le rehaussement de crédit comme une source secondaire. L’avis aux investisseurs publié conjointement par le MSRB et la FINRA en 2009 traite aussi de la solidité de l’assureur et du risque obligataire.
Suivez le parcours d’un paiement prévu qui manque
Prenons une valeur nominale de 10 millions de dollars, un coupon annuel de 4 % et des intérêts versés tous les six mois. Un coupon prévu serait de 10 000 000 × 0,04 ÷ 2 = 200 000 dollars. Si l’émetteur ne paie pas à la date prévue et que la police couvre ces intérêts, l’assureur peut devoir verser le montant couvert selon les règles de notification, de preuve et de délai prévues au contrat. Ce calcul illustre le montant d’un paiement hypothétique; il ne prédit pas le délai de règlement d’une réclamation réelle.
Le versement de l’assureur n’efface pas la dette de l’émetteur et ne signifie pas que l’assureur rachète automatiquement l’obligation. La police peut préciser qui signale le défaut, quels documents sont nécessaires, qui reçoit le paiement et quels droits sont ensuite transférés. Il faut donc lire le processus de réclamation au lieu d’assimiler la couverture à des liquidités immédiatement disponibles.
L’assurance à l’émission et l’assurance secondaire commencent à des moments différents
L’assurance à l’émission est généralement organisée lors de la première vente de l’obligation; sa prime entre dans l’économie de financement de l’émetteur. L’assurance secondaire est souscrite après l’émission pour une obligation admissible et porte souvent sur la durée restante. Un document de fonds déposé auprès de la SEC distingue ces deux catégories et donne un exemple d’assurance secondaire. Il s’agit d’une divulgation propre à ce fonds, pas d’un modèle universel de police.
Vérifiez les CUSIP et échéances couverts, la date de début, la personne qui a payé la prime et le maintien éventuel de l’assurance lors d’une revente. Toutes les échéances d’une même série ne bénéficient pas nécessairement de la même couverture. Pour une police secondaire, comparez la prime au temps restant et aux paiements concernés avant de lui attribuer une valeur.
Lisez la police, pas seulement la mention
La mention « assuré » dans un écran de négociation ne décrit pas l’étendue de la couverture. Dans la police jointe à la déclaration officielle, repérez les titres et échéances assurés, le principal et les intérêts prévus, les dates, les notifications, les pièces justificatives et la procédure de paiement. Vérifiez aussi le traitement des remboursements anticipés, des appels, de l’accélération du principal, des options de remise ou d’achat et des erreurs de l’agent payeur.
Une offre assurée par BAM publiée sur EMMA illustre une police couvrant certains paiements programmés selon ses conditions, sans garantir le prix de marché ni la liquidité. Cette rédaction concerne une émission précise. Les paiements couverts, exclusions et démarches peuvent différer dans une autre police.
Distinguez le crédit de l’assureur de celui de l’émetteur
Une obligation assurée peut présenter une notation tenant compte de l’assureur et une notation sous-jacente visant l’émetteur ou l’obligé indépendamment de l’assurance. Toutes les émissions ne disposent pas de ces deux notes. Se limiter à la note assurée peut faire paraître l’émetteur plus solide qu’il ne l’est si l’évaluation dépend surtout de la solvabilité de l’assureur. Le MSRB précise que certaines obligations assurées font l’objet de notes distinctes fondées sur la solidité de l’assureur et sur le crédit de l’émetteur ou de l’obligé.
Pour chaque note, relevez l’entité évaluée, sa date et son périmètre. Examinez la solidité financière actuelle de l’assureur et la capacité de paiement de l’émetteur sans le soutien de la police. Une note publiée à l’émission n’est pas une évaluation à jour. La situation de l’assureur peut évoluer pendant la vie de l’obligation et modifier la perception du risque, même si les finances de l’émetteur ne changent pas.
Le prix et la liquidité restent des risques distincts
La couverture des paiements prévus ne fige pas le cours de revente. Les taux, la fréquence des transactions, le crédit de l’émetteur et de l’assureur, les clauses de remboursement anticipé ainsi que l’offre et la demande peuvent influer sur le prix avant l’échéance. Une obligation municipale peu négociée peut ne pas trouver preneur au prix souhaité le jour où vous devez la vendre. Le guide du MSRB sur le marché secondaire indique que les taux, la qualité de crédit et les conditions du marché influencent le prix obtenu.
L’assurance n’est ni un droit de vendre au pair, ni la promesse de trouver un acheteur, ni une protection contre toute perte. Une dégradation de l’assureur peut affecter le prix même si certains paiements restent couverts; une baisse de sa capacité à régler des sinistres peut aussi affaiblir la protection de crédit. Évaluez séparément le risque de recevoir les paiements et celui de revendre au prix ou au moment souhaité.
Le guide du marché secondaire du MSRB explique que les cotations et les prix de transaction dépendent des conditions de marché. Un prospectus de fonds déposé auprès de la SEC en 2024 n’est qu’un exemple de divulgation, pas un contrat universel.
Vérifiez l’émission exacte dans EMMA
Commencez par le CUSIP et l’échéance exacts, puis cherchez sur EMMA la déclaration officielle, la police, les informations périodiques et les avis d’événements importants. Vérifiez le nom juridique de l’assureur, les parties au contrat, les échéances et paiements couverts, le délai de notification et les exclusions. Une marque ou une société mère n’est pas nécessairement l’entité qui doit payer au titre de la police.
Comparez ensuite les notations assurée et sous-jacente, leurs dates et les informations récentes sur l’assureur et l’émetteur. La capacité de paiement de chacun peut changer après l’émission. Si une série comprend plusieurs CUSIP, contrôlez chacun d’eux avant de supposer que toute la série bénéficie de la même couverture.
À titre d’exemple documentaire, cet avis officiel EMMA pour une émission assurée par BAM est propre à cette émission ; ses clauses ne doivent pas être généralisées à d’autres obligations.
Comparez le coût de l’émetteur au risque de l’investisseur
Pour l’émetteur, l’assurance se justifie si une éventuelle baisse du coût d’emprunt dépasse la prime et les autres frais. Supposons, uniquement à titre illustratif, une émission de 10 millions de dollars, une prime de 75 000 dollars et une réduction hypothétique du coupon de 0,15 point de pourcentage. Si le principal reste constant, l’économie brute annuelle est de 10 000 000 × 0,0015 = 15 000 dollars; le délai de récupération simple serait de 75 000 ÷ 15 000 = cinq ans.
Ce calcul ignore l’actualisation, l’amortissement, un remboursement anticipé ou un refinancement, les frais et la date de paiement de la prime. Il décrit le financement hypothétique de l’émetteur, pas le rendement de l’investisseur ni la preuve que l’assurance est avantageuse. Un acheteur compare aussi le prix, le rendement au pire scénario de remboursement, les options de rappel, la fiscalité, la liquidité, le crédit sous-jacent et celui de l’assureur. Pour approfondir, consultez le guide GO et obligations de recettes, celui du rendement équivalent fiscal des obligations municipales et l’explication des YTC et YTW.
Questions fréquentes
Q1L’assurance garantit-elle le prix de marché d’une obligation municipale?
Non. Elle peut couvrir certains paiements prévus selon la police, mais les taux, le crédit, les options de remboursement et les conditions de négociation font varier le prix et la liquidité.
Q2Une note assurée élevée signifie-t-elle que l’émetteur est solide?
Pas nécessairement. La note peut refléter la solidité de l’assureur. Examinez aussi la note sous-jacente et les finances de l’émetteur ou de l’obligé.
Q3Toutes les obligations municipales assurées ont-elles la même couverture?
Non. Les titres, échéances, paiements, notifications, demandes et exclusions sont définis par chaque police et les documents de l’émission.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Que faut-il vérifier d’abord pour évaluer une obligation municipale assurée?
Choisissez une réponse pour voir l'explication
Glossaire des options
Situation dans laquelle le prix d’exercice d’une option est proche du cours de son actif sous-jacent. L’option peut avoir peu de valeur intrinsèque à cet instant tout en conservant une prime liée au temps et à l’incertitude.
Lire le guide approfondioption d’achatContrat qui donne à son acheteur le droit, et non l’obligation, d’acheter le sous-jacent au prix d’exercice selon ses modalités. Le vendeur du contrat assume l’obligation correspondante s’il est exercé et assigné.
Lire le guide approfondi