

Obligations remboursables : YTC, YTW et rendement à l’échéance
Comment le droit de remboursement anticipé modifie les flux d’une obligation, ce que calculent YTC et YTW et les risques absents des rendements affichés.
Dans ce guideQu’est-ce qui rend une obligation remboursable ?
Bref résumé
Une obligation remboursable permet à l’émetteur de rembourser la dette avant l’échéance, aux dates et prix prévus au contrat. Les coupons futurs cessent alors et l’investisseur doit replacer le capital. YTM, YTC et YTW reposent sur des scénarios de flux différents ; aucun ne prédit un remboursement ni ne garantit le rendement obtenu. Cet exemple hypothétique explique les conventions de rendement ; ce n’est ni une cotation actuelle, ni une prévision de remboursement, ni un conseil d’investissement.
Qu’est-ce qui rend une obligation remboursable ?
Une obligation remboursable donne à l’émetteur — et non au porteur — le droit de rembourser tout ou partie de la dette avant l’échéance, selon les conditions du titre. Le document précise le début du droit, les dates autorisées et le prix. Une période de protection peut précéder plusieurs dates ; certains titres autorisent des remboursements partiels. Investor.gov distingue remboursement facultatif, fonds d’amortissement et remboursement extraordinaire. Consultez le prospectus ou le document officiel de l’émission.
Pourquoi un émetteur la rembourserait-il ?
Si les coûts d’emprunt passent sous le coupon, un refinancement peut intéresser l’émetteur. Le contrat détermine s’il peut rembourser et sa décision dépend de sa situation. Le remboursement met fin aux coupons et rend le principal plus tôt. L’investisseur doit le replacer, parfois à un taux inférieur : c’est le risque de réinvestissement. Un coupon élevé peut renforcer l’intérêt du refinancement pour l’émetteur, sans protéger le porteur. FINRA décrit le risque de remboursement anticipé et une réinversion à des taux moins favorables.
Que mesurent YTM, YTC et YTW ?
Le YTM actualise coupons et principal jusqu’à l’échéance. Le YTC calcule jusqu’à une date de remboursement et à son prix. Le YTW est le plus faible rendement calculé parmi échéance et remboursements applicables, selon le contrat et la méthode du fournisseur. Plusieurs dates peuvent donner plusieurs scénarios : vérifiez celles retenues. FINRA distingue ces trois mesures. Le chiffre affiché dépend d’hypothèses ; ce n’est ni une probabilité, ni une prévision de prix, ni un paiement annuel garanti.
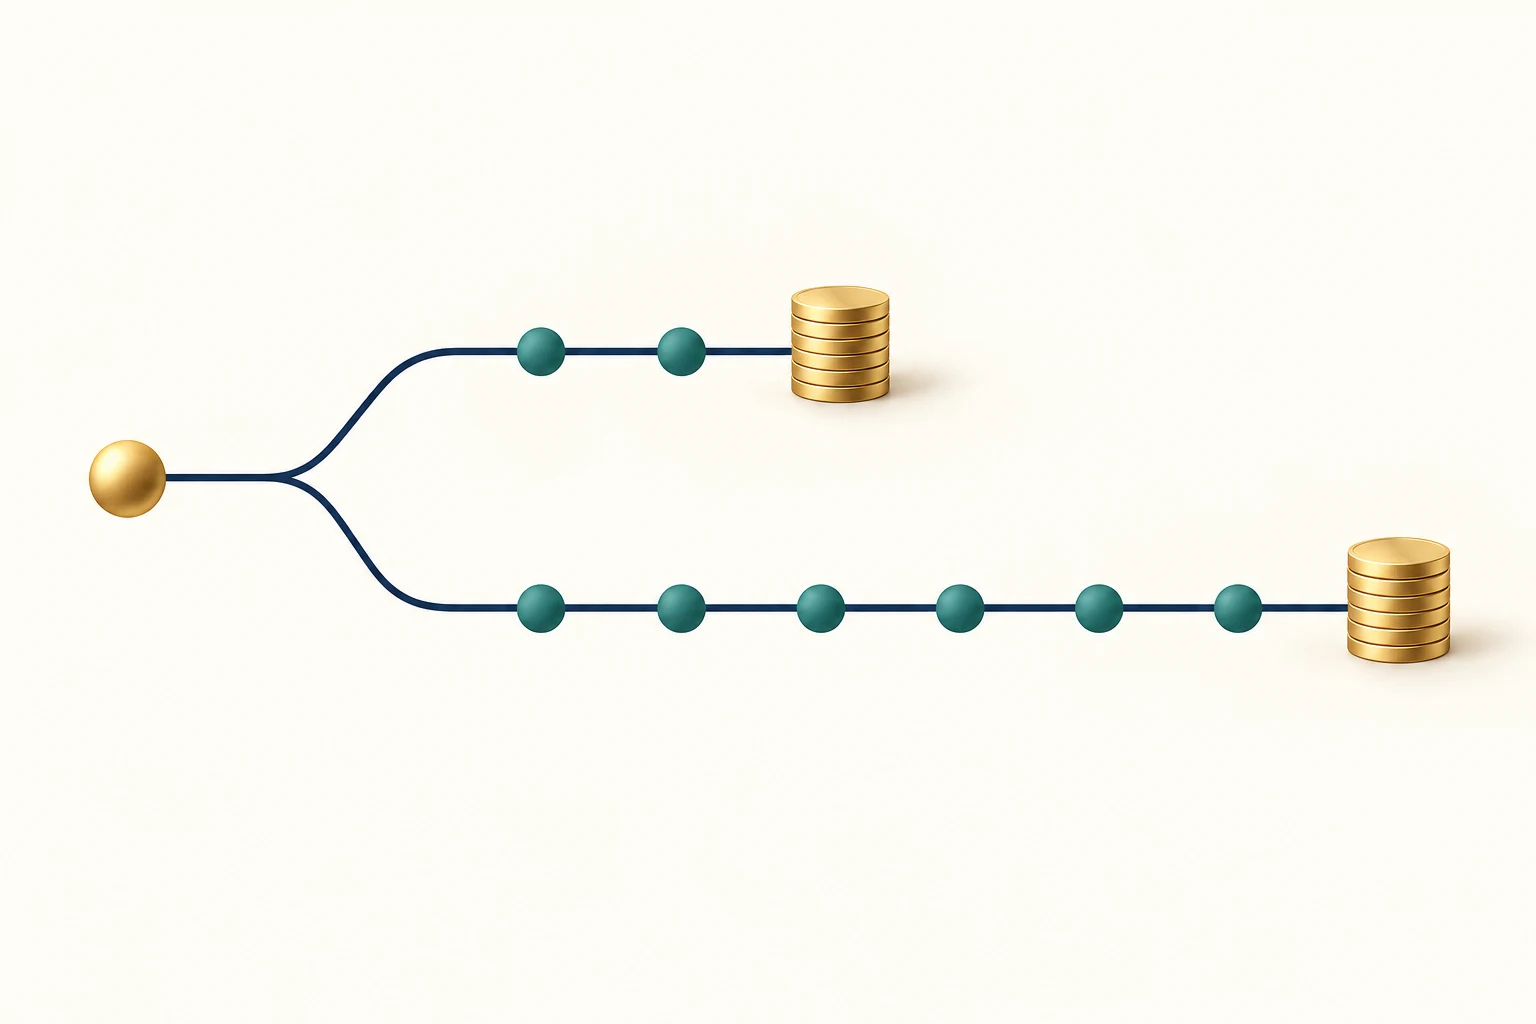
Exemple : un remboursement modifie le rendement
Supposons une obligation hypothétique de nominal 1 000 $, coupon annuel de 6 % payé semestriellement, cinq ans avant l’échéance et prix de 1 080 $ à une date de coupon. Elle verse 30 $ tous les six mois. Le premier remboursement possible aurait lieu après deux ans à 102 % du nominal, soit 1 020 $. En capitalisation semestrielle, YTC est proche de 4,21 % et YTM jusqu’à la cinquième année de 4,72 %. Si ces deux scénarios sont les seuls, le YTW est 4,21 %. Le dernier flux du YTC inclut le coupon de 30 $ et le remboursement de 1 020 $. Paiements ponctuels, frais et impôts exclus ; pas une cotation réelle.
Que permet le calendrier de remboursement ?
Ce calcul suppose une date et un prix précis. Les conditions réelles peuvent prévoir une période sans remboursement, plusieurs prix décroissants, un remboursement au pair, une clause make-whole, un fonds d’amortissement ou un remboursement extraordinaire après un événement défini. Un remboursement partiel peut ne toucher qu’une partie de la position. Le préavis et le règlement comptent aussi. Le fournisseur peut retenir une date ou une convention donnée ; comparez ces entrées au prospectus. Investor.gov distingue plusieurs clauses de remboursement.
Ce que le YTW ne prend pas en compte
Le YTW n’est pas le pire résultat imaginable. C’est le rendement le plus faible d’un ensemble défini de calculs contractuels, souvent échéance et remboursements applicables. Il ne modélise pas entièrement défaut, restructuration, vente avant remboursement, variations de prix, impôts, frais ou taux futurs de réinvestissement. Le prix peut baisser et les paiements manquer. Base de prix, règlement, intérêts courus, décompte des jours et capitalisation comptent également. FINRA rappelle les hypothèses de paiement et de réinvestissement ; vérifiez la méthode avant de comparer.
Comment taux et prix influencent le risque
Une baisse des taux peut inciter l’émetteur à refinancer si le contrat le permet. Une obligation achetée avec une prime peut être remboursée sous le prix payé ; les coupons futurs supérieurs au marché disparaissent. Si les taux montent, le remboursement peut être moins intéressant et l’obligation rester en circulation plus longtemps. Sa sensibilité au prix peut différer de celle d’un titre comparable non remboursable. Le YTW ne mesure ni duration, ni probabilité, ni réaction complète aux taux. Voir duration et convexité des obligations.
Comparer sans prendre le YTW pour une promesse
Vérifiez prix et règlement, coupon et échéance, première et autres dates avec leurs prix, période de protection, remboursement partiel ou clause make-whole, et méthode du fournisseur. Comparez YTM, chaque YTC applicable et YTW sur la même base. Un coupon ou YTW supérieur ne prouve ni meilleure valeur, ni moindre risque de crédit, ni horizon adapté. Pour les notions de base, voir coupon, rendement courant et YTM. Ce guide explique les mécanismes, sans recommandation ni prévision d’exercice.
Questions fréquentes
Q1Le YTW indique-t-il si l’obligation sera remboursée ?
Non. Il compare des scénarios contractuels et ne donne pas la probabilité que l’émetteur exerce son droit.
Q2L’émetteur peut-il rembourser à tout moment ?
Seulement aux dates et dans les conditions prévues par les documents d’émission.
Q3Le YTW sera-t-il mon rendement réel ?
Pas nécessairement. Les paiements, le remboursement, le réinvestissement, le prix de vente, les frais et les impôts comptent.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Qui détient le droit de remboursement anticipé ?
Choisissez une réponse pour voir l'explication