

Rendement équivalent après impôt des obligations municipales : formule, AMT et risques
Comparez les obligations municipales et imposables américaines avec le TEY, en tenant compte des impôts d’État, de l’AMT, du remboursement anticipé et des risques.
Dans ce guideÀ quelle question répond le TEY
Bref résumé
Le rendement équivalent après impôt (TEY) estime le rendement avant impôt qu’une obligation imposable devrait offrir pour égaler les intérêts après impôt fédéral d’une obligation municipale américaine admissible. Dans la version simplifiée limitée à l’impôt fédéral : TEY = rendement exonéré ÷ (1 − taux marginal fédéral applicable). C’est un seuil de comparaison fondé sur des hypothèses, pas une prévision ni un rendement ajusté du risque.
À quelle question répond le TEY
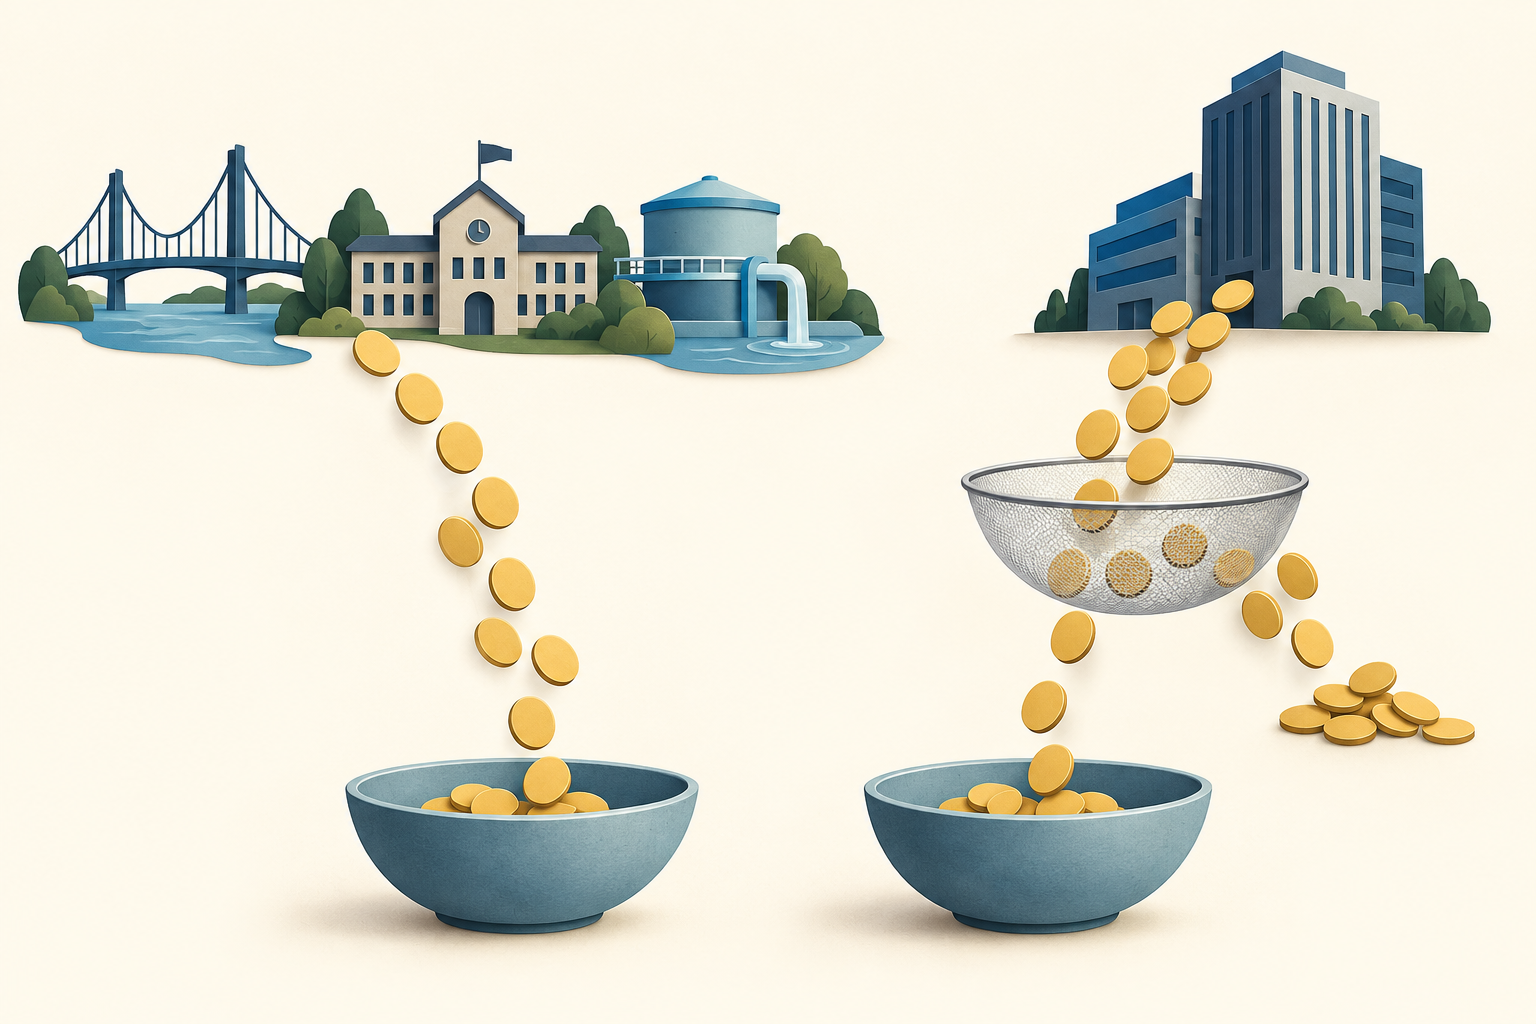
Une obligation municipale est émise par un État, une ville, un comté ou une entité qui finance un projet pour leur compte. Les intérêts d’une émission répondant aux conditions fiscales sont généralement exclus du revenu imposable fédéral américain, tandis que ceux d’une obligation imposable sont en principe taxés. Un rendement municipal nominal inférieur peut donc procurer des intérêts nets comparables. Le TEY convertit le rendement exonéré en rendement imposable requis selon des hypothèses explicites.
Ce calcul répond uniquement à la question du rendement imposable nécessaire pour égaler les intérêts après l’impôt supposé. Il ne classe pas les obligations selon leur rendement total attendu, leur qualité de crédit, la stabilité de leur prix, leur liquidité ou leur adéquation à un portefeuille. Un TEY de 4 % ne signifie pas que l’obligation municipale verse 4 %, ni qu’elle est aussi sûre qu’un Treasury américain. Chaque obligation a son coupon, son prix d’achat, ses clauses de remboursement anticipé et sa source de remboursement.
Vérifier d’abord le statut fiscal fédéral de l’obligation
Le terme « municipale » décrit l’émetteur ou le financement, mais ne détermine pas le traitement fiscal de chaque paiement. La Publication 550 de l’IRS indique que les intérêts des titres des États et collectivités locales sont généralement exonérés, tout en décrivant des titres imposables et des exceptions. Le guide du MSRB sur le statut fiscal distingue les émissions exonérées au niveau fédéral, imposables et susceptibles d’être concernées par l’AMT. Consultez le document officiel d’émission et les informations fiscales de l’obligation concernée.
Certains intérêts exonérés de l’impôt fédéral ordinaire peuvent néanmoins compter dans le calcul de l’impôt minimum alternatif (AMT) de certains contribuables. Une obligation municipale imposable peut être taxée au niveau fédéral et recevoir un traitement différent au niveau d’un État. Les règles d’État et locales dépendent du lieu de résidence, du lieu d’émission et du droit applicable. Les obligations générales et les obligations adossées à des recettes ont aussi des sources de remboursement différentes ; le statut fiscal ne prouve pas la capacité de paiement de l’émetteur.
Calculer un TEY limité à l’impôt fédéral
Pour une comparaison simplifiée dans un compte imposable, notons m le rendement exonéré municipal et t le taux marginal fédéral appliqué aux intérêts imposables comparables. Une obligation imposable de rendement y conserve environ y × (1 − t) après cet impôt. En égalant cette somme à m, on obtient TEY = m ÷ (1 − t). Il faut utiliser le taux marginal pertinent, pas le taux moyen du contribuable.
Supposons un rendement municipal hypothétique de 3,00 % et un taux marginal fédéral supposé de 24 %, sans effet d’impôt d’État ni d’AMT : TEY = 3,00 % ÷ 0,76 = 3,947 %, soit environ 3,95 %. C’est le rendement imposable d’équilibre selon ces hypothèses. Un YTW imposable comparable de 4,10 % laisserait environ 3,116 % après impôt fédéral ; à 3,80 %, environ 2,888 %. Le calcul exclut les variations de prix, les coûts, les impôts d’État, l’AMT et les différences de risque.
L’exemple du MSRB utilise un rendement exonéré de 3,00 % et un taux de 37 % pour obtenir 4,76 %. Ce taux sert à l’exemple et n’est pas une recommandation. À 22 %, le résultat serait proche de 3,85 % ; à 32 %, de 4,41 %. Ce sont des illustrations de sensibilité, pas des affirmations sur les taux actuels ou la situation fiscale d’une personne. Si les intérêts traversent plusieurs tranches, la formule à taux unique reste une approximation.
Comparer le même type de rendement
Le coupon est le taux contractuel appliqué au nominal, pas le rendement actuel du marché. Le rendement à l’échéance (YTM) tient compte du prix et des flux prévus, mais repose sur des hypothèses de paiement et de réinvestissement. Pour une obligation municipale remboursable par anticipation, vérifiez aussi le rendement au remboursement (YTC) calculé selon la date et le prix de remboursement. FINRA explique que le rendement au pire cas (YTW) compare les YTM et YTC applicables, mais demeure une estimation et non un rendement total réalisé.
Utilisez la même mesure pour l’obligation municipale et l’obligation imposable. Une obligation de 1 000 $ de nominal avec un coupon de 4 % verse 40 $ par an ; achetée 1 050 $, son rendement courant simple est 40 ÷ 1 050 ≈ 3,81 %. Ce ratio ne tient compte ni du remboursement du principal ni du calendrier d’un remboursement anticipé : ce n’est donc ni le YTM ni le YTW. Même avec une date de règlement, une convention de prix et des hypothèses de remboursement identiques, le TEY n’ajuste pas les risques de crédit, de liquidité, de duration ou d’option.
Les impôts d’État et le type de compte changent le taux pertinent
L’exemple ignore volontairement les impôts d’État et locaux. Certains États exonèrent les intérêts des obligations émises dans l’État de résidence ; d’autres taxent une partie ou la totalité des intérêts provenant d’autres États. N’additionnez pas mécaniquement les taux fédéral et d’État : appliquez à chaque obligation les règles, déductions et circonstances réelles. Un fonds municipal national peut détenir des titres de plusieurs États ; consultez sa répartition annuelle par État.
Le compte compte également. Dans un compte imposable, les intérêts admissibles peuvent éviter l’impôt fédéral courant. Dans un compte à imposition différée, comme un 401(k) traditionnel, les intérêts d’obligations imposables ne sont généralement pas non plus taxés dès leur réception ; le TEY simple ne reflète donc pas la fiscalité ultérieure des retraits. Comparez le traitement de l’ensemble du compte, pas seulement l’exonération des intérêts.
AMT, déclaration et fonds d’obligations municipales
Une partie des intérêts de certaines obligations d’activité privée peut constituer un ajustement AMT. Les instructions IRS 2025 du formulaire 6251 décrivent les intérêts concernés et les exceptions. Les informations de l’émetteur ou du fonds peuvent faire apparaître un montant lié dans la case 9 du 1099-INT ou la case 13 du 1099-DIV. Cela ne signifie pas que chaque investisseur doit l’AMT : le calcul dépend de l’ensemble du contribuable, des exonérations et d’autres ajustements.
Les intérêts exonérés peuvent quand même devoir être déclarés, généralement à la ligne 2a du formulaire 1040. La case 9 du 1099-INT est incluse dans la case 8, et la case 13 du 1099-DIV dans la case 12 : évitez le double comptage. Distinguez aussi les intérêts du résultat de vente. La décote de marché d’une obligation municipale exonérée ne devient pas automatiquement un intérêt exonéré ; le discount d’émission original (OID) de certaines obligations admissibles peut, lui, être traité comme un intérêt exonéré. Un achat à 95 $ puis une vente à 98 $ ne suffit pas à déterminer la qualification fiscale des 3 $.
Dans un fonds municipal, les distributions d’intérêts exonérés dépendent des titres détenus et des documents fiscaux annuels. Le guide Investor.gov sur les fonds obligataires précise que tous les revenus d’un fonds ne sont pas nécessairement exonérés au niveau fédéral ou de l’État. Consultez le supplément fiscal et le détail des distributions de l’année concernée.
L’avantage fiscal ne supprime pas les risques obligataires
Le prix d’une obligation municipale peut baisser si les rendements de marché montent. Un remboursement anticipé modifie les flux et les possibilités de réinvestissement. Le risque de crédit dépend de l’émetteur et de la source de remboursement : une obligation générale et une obligation adossée aux péages ne reposent pas sur le même mécanisme. Une bonne notation ne garantit pas le paiement. Certaines émissions se négocient peu, de sorte qu’un prix affiché n’est pas nécessairement un prix de vente exécutable. Investor.gov décrit les risques de remboursement, de crédit, de taux, d’inflation et de liquidité.
Une obligation de 100 $ de nominal achetée 105 $ puis vendue 97 $ avant l’échéance a déjà perdu 8 $ en prix, avant même les coupons et les coûts. Le calcul TEY ne bloque ni ne compense automatiquement cette baisse. Les gains de vente, les décotes de marché et les distributions de fonds peuvent relever d’autres règles fiscales.
Une méthode pratique de comparaison
Commencez par préciser le type de compte et l’année fiscale, puis identifiez le titre exact au lieu de vous fier à l’étiquette « muni ». Lisez le document officiel d’émission pour confirmer le statut fiscal fédéral, les informations AMT, le traitement d’État et local, l’échéancier de remboursement et la source de remboursement. Pour un fonds, consultez les documents fiscaux et les positions de l’année concernée.
Choisissez ensuite la même mesure de rendement pour les deux obligations ; pour une obligation remboursable, le YTW peut être plus pertinent que le coupon. Harmonisez date de règlement et base de prix. Appliquez la formule fédérale uniquement si ses hypothèses conviennent. Vérifiez le traitement d’État avant de l’intégrer ; si l’AMT ou le compte change la comparaison, la formule simple ne suffit pas.
Enfin, comparez ce que le TEY omet : qualité de crédit, duration, remboursement anticipé, liquidité, écart achat-vente, coûts et hypothèses de réinvestissement. Consultez le guide Investor.gov sur les obligations municipales, l’article sur les rendements des obligations d’entreprise et des Treasuries et le comparatif du rendement SEC et du rendement distribué d’un ETF. Le TEY sert au tri comparatif, pas à conclure sur votre fiscalité ni à recommander une obligation.
Questions fréquentes
Q1Tous les intérêts des obligations municipales sont-ils exonérés d’impôt fédéral ?
Non. Les intérêts d’émissions admissibles sont généralement exonérés, mais certaines obligations sont imposables et certains intérêts d’activité privée peuvent compter pour l’AMT. Vérifiez l’émission et les règles de l’année concernée.
Q2Un TEY de 3,95 % signifie-t-il que l’obligation municipale verse 3,95 % ?
Non. Il s’agit du seuil de rendement d’une obligation imposable, calculé à partir du rendement municipal et d’un taux fiscal supposé. Les paiements réels dépendent du coupon, des flux, du prix, du remboursement et des impôts.
Q3La vente d’une obligation municipale exonérée peut-elle entraîner un impôt ?
C’est possible. L’exonération des intérêts admissibles n’exonère pas automatiquement les gains de vente ou les décotes de marché. Le résultat dépend des prix d’achat et de vente, de la durée de détention et des règles applicables.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Une obligation municipale admissible affiche un rendement hypothétique de 3,00 %. Avec un taux marginal fédéral supposé de 24 %, sans effet d’impôt d’État ni d’AMT, quel est le TEY simple ?
Choisissez une réponse pour voir l'explication
Glossaire des options
The portion of premium above intrinsic value, reflecting remaining time, expected uncertainty, rates, dividends, and supply and demand.
Lire le guide approfondigammaSensibilité qui mesure la vitesse à laquelle le delta d’une option change lorsque le cours du sous-jacent varie. Elle rappelle que le delta est une estimation locale, non un chiffre fixe.
Lire le guide approfondi