

Obligations GO et obligations à revenus : qu’est-ce qui garantit le paiement ?
Comparez les obligations municipales américaines selon leur engagement, débiteur, rang, crédits budgétaires et documents officiels.
Dans ce guideCe que signifie un engagement général
Bref résumé
« General obligation » (GO) et « revenue bond » désignent des structures de remboursement courantes des obligations municipales américaines. Une GO s’appuie généralement sur le crédit général et les recettes légalement disponibles de l’émetteur public ; une obligation à revenus dépend d’une source expressément affectée au service de la dette. L’étiquette ne révèle pas tout : l’entité juridiquement débitrice, la portée de l’engagement, le privilège et son rang, les conditions de crédits budgétaires, les garanties et le droit étatique ou local applicable comptent. Aucune catégorie n’est sûre par définition, et un ratio de couverture ne suffit pas à prévoir un défaut.
Ce que signifie un engagement général
Une obligation GO est généralement émise par un État fédéré ou une collectivité locale et repose sur sa « pleine foi et crédit » et son pouvoir fiscal, dans les limites de l’engagement réellement pris et de son autorité légale. Le remboursement peut provenir des recettes générales, de taxes foncières ou sur le revenu, ou de crédits votés, selon l’émetteur et le droit applicable. Certaines GO locales reposent principalement, voire uniquement, sur des taxes ad valorem ; la dette GO d’un État fédéré peut dépendre de crédits de sa législature. Le MSRB explique que la source et le rang du paiement varient considérablement selon l’émetteur et le droit local ou étatique.
La « pleine foi et crédit » ne signifie pas que tous les actifs publics sont hypothéqués, que les impôts peuvent augmenter sans limite, ni qu’il existe une garantie fédérale américaine. L’étiquette GO ne prouve pas que l’émetteur possède un pouvoir fiscal illimité. Limites d’impôt ou d’endettement, vote des électeurs, procédure budgétaire et recours dépendent de la constitution de l’État, des lois, de la charte locale et des documents d’émission. Le bulletin de la SEC sur le risque de crédit municipal invite à aller au-delà de l’étiquette et à lire l’official statement pour savoir qui doit payer et quelle autorité soutient l’engagement.
La question pratique n’est donc pas seulement « Est-ce une GO ? ». Vérifiez quelle entité publique promet le paiement, quelles recettes sont légalement disponibles, si un impôt déterminé est affecté et quels droits le porteur peut exercer en cas d’impayé. Un émetteur GO peut avoir des recettes diversifiées, mais aussi subir des tensions budgétaires, des limites légales, une situation financière fragile ou des obligations concurrentes. La catégorie ne suffit pas à déterminer la qualité de crédit.
Ce que les obligations à revenus affectent au remboursement
Une obligation à revenus est généralement remboursée par une ou plusieurs sources identifiées, sans engagement de la pleine foi et du crédit général d’un gouvernement doté d’un pouvoir fiscal. La source peut être constituée des factures d’eau ou d’assainissement, des péages, des recettes d’aéroport ou de port, de loyers, de subventions ou d’une taxe d’accise ou autre taxe déterminée. « Revenus » ne signifie donc pas toujours que les usagers paient des frais directement liés au projet ; une taxe dédiée peut également être affectée. Les documents définissent les fonds qui alimentent le compte nanti et peuvent servir au service de la dette.
L’engagement peut être étroit : une installation nommée, tout un réseau de services publics, un flux fiscal particulier ou les paiements d’un autre contrat. Il peut exclure les autres revenus de l’émetteur. Le MSRB indique que les porteurs ne peuvent généralement pas contraindre l’émetteur à utiliser des impôts ou crédits budgétaires non affectés à une obligation à revenus. Si la source affectée devient insuffisante, ne supposez pas que la ville comblera volontairement le manque avec ses recettes générales.
Cela ne signifie pas que toutes les obligations à revenus sont sans recours ou que les actifs du projet passent automatiquement aux porteurs après un impayé. Le recours dépend de la structure juridique et des documents. Équipements, terrains, créances et trésorerie d’exploitation peuvent être traités différemment. Lisez l’engagement, les privilèges, les clauses, les recours et toute garantie distincte au lieu de les déduire de l’expression « obligation à revenus ». Le bulletin de la SEC sur les obligations municipales souligne la diversité de ces structures et renvoie aux documents d’offre pour vérifier les recettes et le recours.
Distinguer émetteur, débiteur et source affectée
Trois questions sont souvent confondues. L’émetteur est l’entité publique nommée dans l’offre. Le débiteur est l’entité juridiquement tenue d’effectuer les paiements prévus par les documents de l’opération. La source affectée est la recette, l’impôt, le crédit budgétaire ou autre flux que ces documents rendent disponible. Dans une émission GO simple, la ville peut être à la fois émetteur et débiteur. Dans une émission de conduit, l’émetteur et l’emprunteur final peuvent être différents.
Exemple : une autorité publique émet des obligations pour financer un hôpital sans but lucratif. L’hôpital peut s’engager à verser des paiements de prêt à l’autorité ou au fiduciaire ; ces paiements peuvent être affectés aux porteurs. L’autorité est alors l’émetteur, tandis que l’hôpital est le débiteur sous-jacent. Sans engagement ou garantie supplémentaire dans les conditions, l’autorité n’a pas nécessairement à payer sur ses ressources générales si l’hôpital ne paie pas. Le bulletin de la SEC sur le risque de crédit conseille d’identifier l’émetteur ou tout autre débiteur et les recettes affectées.
Un fiduciaire qui reçoit et distribue l’argent n’est pas automatiquement le débiteur de crédit. Le nom d’une administration en première page ne prouve pas davantage que les contribuables garantissent la dette. Consultez l’official statement ainsi que les documents de prêt, de fiducie et d’indenture pour identifier emprunteur, personne obligée, garants et source de paiement. S’il existe plusieurs débiteurs, vérifiez si leur responsabilité est conjointe, individuelle, limitée à certains paiements ou conditionnée à un événement.
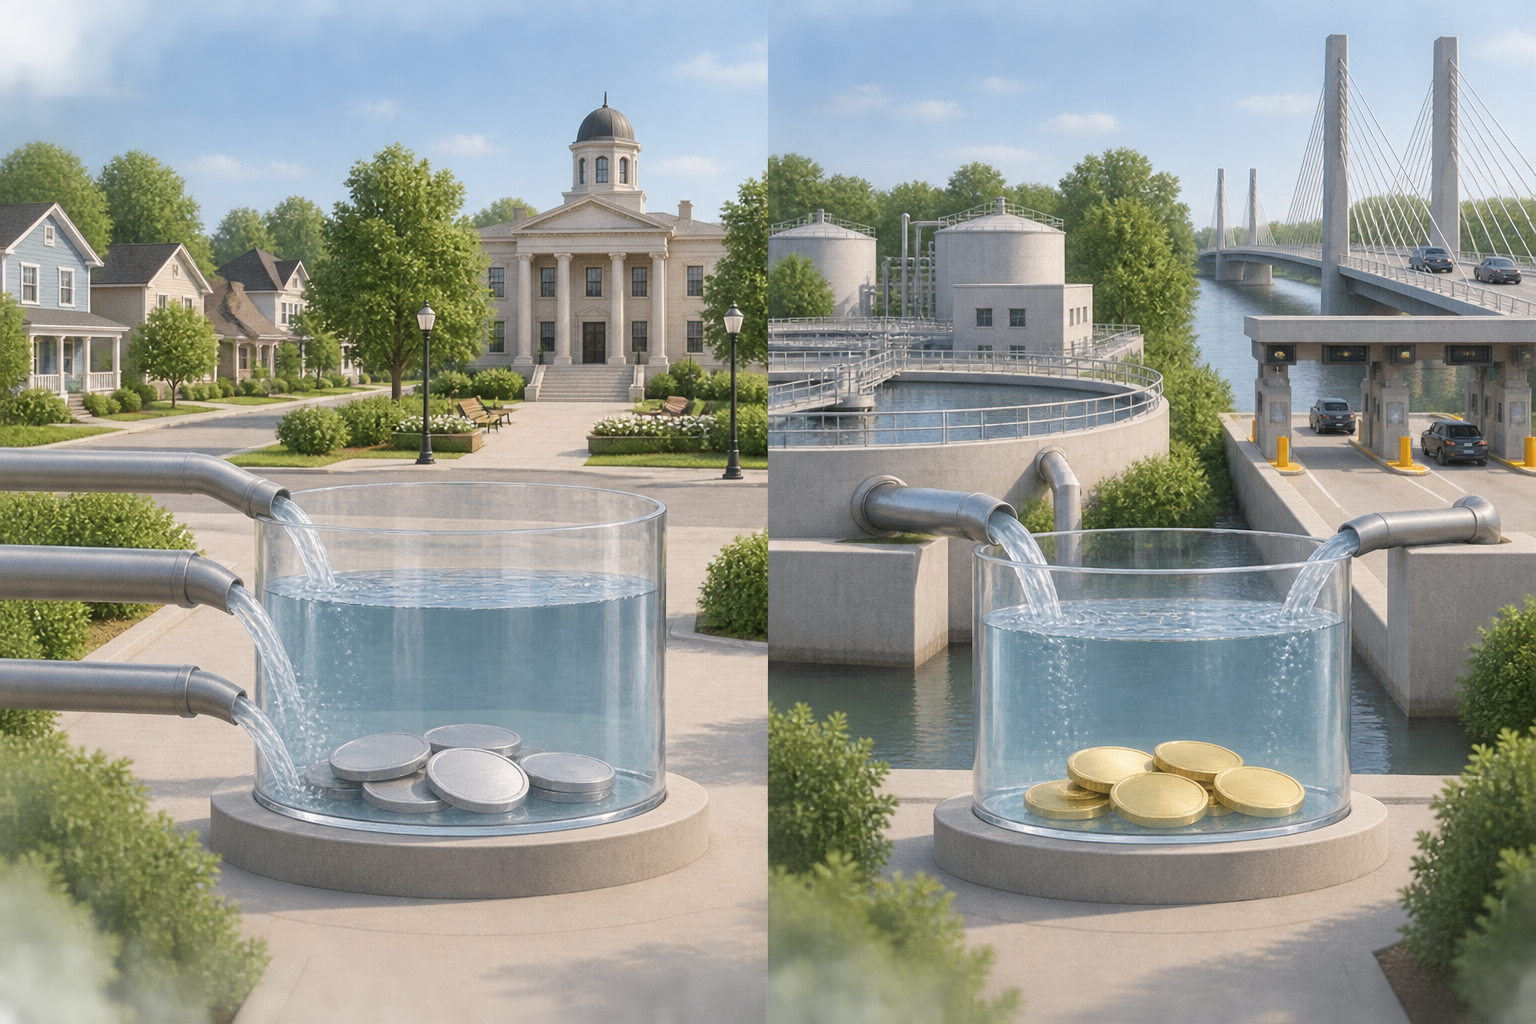
Ce qu’un exemple hypothétique d’aqueduc montre sur la couverture
À titre purement illustratif, supposons qu’un réseau municipal d’eau émette une obligation à revenus avec un service annuel de la dette de 3,6 millions de dollars. Supposons que les revenus nets affectés, définis par l’indenture, atteignent 5,4 millions de dollars après les dépenses et ajustements prévus par les documents. Le calcul simplifié est :
5,4 millions $ ÷ 3,6 millions $ = 1,50×
Dans cet exemple, les recettes affectées ainsi définies représentent 1,5 fois le service annuel de la dette. Si elles tombaient à 3,0 millions de dollars, le même calcul donnerait 3,0 ÷ 3,6 millions = 0,83×. Cela signale que, pour la période considérée, les recettes supposées ne couvriraient pas le service de dette supposé sans autre source autorisée, réserve ou mesure. Ce résultat ne prouve pas, à lui seul, un défaut de paiement, une violation de clause ou le recours applicable.
L’exemple ne tient pas compte des conditions réelles, des dates de paiement, des réserves, du pouvoir de fixer les tarifs, des dépenses prioritaires, d’autres dettes ni des changements de demande ou de coûts d’exploitation. Le « revenu net » peut avoir une définition contractuelle. Certains documents imposent le paiement de certaines dépenses d’exploitation avant le calcul des fonds disponibles pour la dette ; d’autres définissent autrement dépôts et transferts. Le test de couverture peut utiliser des résultats historiques, des prévisions, un exercice financier ou les ajustements de l’indenture. Utilisez la formule de l’émission concernée, pas un seuil universel.
La couverture n’est qu’une mesure du rapport entre un flux de trésorerie défini et le service de dette prévu. Elle ne mesure pas tous les risques, ne prouve pas que l’émetteur peut ou va relever les tarifs, ne tient pas compte de tous les futurs besoins d’investissement et ne prédit pas seule le défaut du débiteur. La SEC recommande également d’examiner ses états financiers, la conjoncture, ses autres obligations, les hypothèses du projet et les limites légales, plutôt qu’un seul indicateur.
Les privilèges et clauses changent le parcours des fonds
Même si deux obligations affectent les recettes d’un même réseau, leurs droits peuvent différer. Selon les documents, un privilège de premier rang peut primer un privilège subordonné. Une clause de flux de trésorerie peut définir l’ordre des dépenses d’exploitation, dépôts pour le service de la dette, reconstitution des réserves ou autres transferts. Il s’agit de priorités contractuelles propres au financement, pas d’un ordre universel déductible du nom du projet.
Demandez si l’obligation porte sur des recettes brutes ou nettes, un impôt déterminé, un loyer ou le remboursement d’un prêt ; repérez les déductions permises avant le service de la dette. Vérifiez si d’autres obligations partagent le nantissement à égalité, le devancent ou lui sont subordonnées. L’expression « premier privilège » n’est utile que si le panier de recettes ou d’actifs et son rang sont définis. Même un privilège prioritaire reste exposé à la faiblesse des recettes, aux litiges, aux difficultés d’exploitation ou aux créances qu’il ne couvre pas.
Le guide du MSRB comportant sept questions pour les investisseurs recommande de demander la source de remboursement et le rang des autres obligations. Il attire aussi l’attention sur les paiements soumis à un crédit annuel. Ces questions valent pour les GO et les obligations à revenus : trouvez d’abord la source, puis suivez le chemin juridique des fonds jusqu’au service de la dette.
Taxes dédiées, engagements doubles et crédits budgétaires
Certaines structures se situent entre une GO et une obligation adossée à un projet. Une obligation adossée à une taxe spéciale peut affecter une taxe déterminée sur les ventes, une taxe d’accise ou autre prélèvement. Cette source est parfois plus large qu’une redevance d’usager, mais plus étroite que l’ensemble des recettes générales. Sa résilience dépend de l’assiette, du recouvrement, de l’exécution, des limites légales et des documents.
Une obligation à double garantie combine une source de revenus définie et un engagement GO d’un organisme doté d’un pouvoir fiscal. Le second engagement peut offrir une autre source juridique de paiement ; sa portée, son rang et les recours dépendent néanmoins du droit et des conditions. Ne supposez pas que toutes ces obligations offrent les mêmes droits ni qu’elles éliminent le risque budgétaire. Le MSRB décrit ce type de structure comme combinant promesse de revenus et engagement GO.
Une obligation soumise à un crédit budgétaire annuel dépend de crédits votés par l’organe législatif pour chaque période pertinente. Ce n’est pas une promesse inconditionnelle et continue de toutes les ressources légalement disponibles. Les conséquences de l’absence de crédit — défaut, résiliation ou autre événement — dépendent des documents et du droit applicable. De même, une clause d’obligation morale peut inviter le législateur à envisager un soutien sans l’obliger légalement à voter un crédit. Le MSRB distingue ce mécanisme non contraignant d’un engagement GO. Traitez ces termes comme des caractéristiques juridiques précises, pas comme des synonymes informels d’une garantie publique.
Le financement de conduit et le statut fiscal sont distincts
Dans un financement de conduit, un émetteur étatique ou local vend des obligations pour financer un prêt ou un projet au bénéfice d’un autre emprunteur, par exemple un hôpital sans but lucratif, une université, un organisme de logement ou une entreprise. Les paiements de l’emprunteur peuvent être l’unique source affectée. L’émetteur public peut agir pour une mission administrative ou d’intérêt public sans garantir la dette de l’emprunteur. Certaines émissions sont sans recours ; d’autres prévoient un soutien limité ou tiers. La réponse se trouve dans les documents, pas dans le nom public de l’émetteur ou l’utilité sociale du projet.
Un rehaussement de crédit peut constituer une autre couche. Assurance obligataire, lettre de crédit bancaire, programme d’État ou garantie de la société mère peuvent représenter une source secondaire ; il faut examiner leurs conditions et la qualité de crédit du garant. Une garantie ne donne pas automatiquement un privilège sur tous ses actifs et n’efface pas les faiblesses du débiteur principal. Vérifiez si elle couvre capital, intérêts, obligations de remboursement à vue ou événements déterminés et si elle est actuelle et exécutoire.
Le statut fiscal est une dimension différente. Une obligation municipale peut être exonérée, imposable ou soumise à l’impôt minimum alternatif pour un contribuable qui doit le payer. Ces catégories concernent l’imposition des intérêts ; elles n’indiquent pas si le paiement vient des impôts, d’un réseau de services publics, d’un emprunteur de conduit ou de plusieurs sources. Le guide du MSRB sur les obligations municipales imposables distingue le statut fiscal des autres caractéristiques et risques. Vérifiez séparément la déclaration fiscale de l’émission et les règles fédérales, étatiques et locales applicables aux États-Unis.
Lire l’official statement avant de comparer les étiquettes
Commencez par l’official statement, généralement accessible sur le système EMMA du MSRB. Confirmez l’émetteur, le débiteur ou la personne obligée, tout emprunteur de conduit et les garants. Repérez ensuite la source exacte de paiement, la portée de l’engagement, les privilèges, leur rang et l’utilisation autorisée des fonds. Cherchez les conditions de crédit annuel, limites fiscales ou référendaires, pouvoirs tarifaires, réserves, clauses et recours. La SEC indique que l’official statement présente les conditions d’émission, les données de crédit et les facteurs de risque ; le guide du MSRB y renvoie aussi pour la source et le rang du paiement.
Évaluez ensuite la capacité de la source affectée à financer la dette dans des conditions réalistes. Pour une obligation à revenus, examinez éventuellement les encaissements historiques, la concentration de clientèle, les coûts d’exploitation, les investissements, les tarifs et les créances concurrentes. Pour une GO, étudiez la situation financière de l’émetteur, les recettes légalement disponibles, l’endettement, l’assiette fiscale et les limites de collecte ou de réaffectation. Une notation ou une couverture peut apporter un élément de contexte, mais ne remplace ni les documents ni l’analyse financière.
Enfin, distinguez structure de crédit et autres caractéristiques. Le statut fiscal fédéral, l’échéance, le remboursement anticipé, le prix de marché, la liquidité et le domicile de l’investisseur peuvent influer sur l’investissement sans modifier l’engagement de remboursement fondamental. Pour des notions connexes, consultez le guide du rendement équivalent après impôt des obligations municipales, le guide du prix pied de coupon et coupon couru et celui des obligations individuelles face aux fonds obligataires. Cet article présente des notions générales américaines ; il ne constitue pas un conseil juridique, fiscal ou d’investissement sur une émission déterminée.
Questions fréquentes
Q1Les obligations GO sont-elles toujours plus sûres que celles à revenus ?
Non. Les étiquettes décrivent des structures générales de paiement, pas un classement universel de sûreté. Pour une GO, il faut examiner l’engagement légal, les ressources et les limites de l’émetteur. Pour une obligation à revenus, les éléments clés sont la source affectée, le débiteur, le privilège, les clauses et le recours. Consultez les documents et les données financières.
Q2Une obligation à revenus doit-elle être payée uniquement par les redevances des usagers du projet ?
Non. Les recettes affectées peuvent comprendre celles du système ou du projet, des subventions, des paiements de loyer ou de prêt, ou des impôts déterminés. Les documents définissent la source et tout autre soutien.
Q3Une couverture du service de la dette de 1,50× signifie-t-elle qu’aucun défaut ne peut survenir ?
Non. C’est un calcul pour une période et une mesure de recettes définies. Les flux futurs, définitions contractuelles, réserves, autres créances, limites légales, conditions d’exploitation et recours comptent aussi. Le ratio seul ne prévoit pas le défaut.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Que faut-il d’abord demander lorsqu’une obligation municipale est qualifiée d’obligation à revenus ?
Choisissez une réponse pour voir l'explication