

Obligations individuelles ou fonds obligataires : flux, échéance et risque
Comparez la détention, les dates de paiement, l’échéance, la diversification, les risques et les frais des obligations individuelles et des fonds.
Dans ce guideCe que vous détenez n’est pas la même chose
Bref résumé
Une obligation individuelle est une créance sur un émetteur, avec des modalités de paiement définies et généralement une date d’échéance. Une part de fonds obligataire représente une participation dans un portefeuille : elle ne promet pas de vous rendre le nominal d’une obligation précise à la date de votre choix. Les exemples portent sur les produits et usages américains. Les instruments, la fiscalité et les protections varient selon le pays. Les chiffres sont hypothétiques et ne constituent pas un conseil.
Ce que vous détenez n’est pas la même chose
Acheter une obligation individuelle revient à prêter de l’argent à un État, une collectivité ou une entreprise selon les modalités du titre. Le contrat précise le nominal, le coupon, l’échéance et les clauses éventuelles de remboursement anticipé. Si l’émetteur honore ses engagements et ne rembourse pas le titre avant terme, le nominal est dû à l’échéance. C’est un droit contractuel, et non une garantie de solvabilité permanente de l’émetteur.
En achetant un fonds obligataire, vous achetez des parts émises par le fonds. Celui-ci détient des obligations et d’autres actifs autorisés conformément à son objectif. Votre part donne un intérêt économique proportionnel dans le fonds, pas un droit direct au coupon ou au nominal d’une obligation sous-jacente précise. Le fonds peut encaisser des intérêts, vendre des titres ou récupérer du principal à leur échéance. FINRA présente cette distinction dans son aperçu des obligations. Un fonds peut être un OPCVM américain ouvert, un ETF, un fonds fermé ou un trust ; le prospectus et les positions récentes précisent son exposition.
Les flux et les échéances suivent des chemins différents
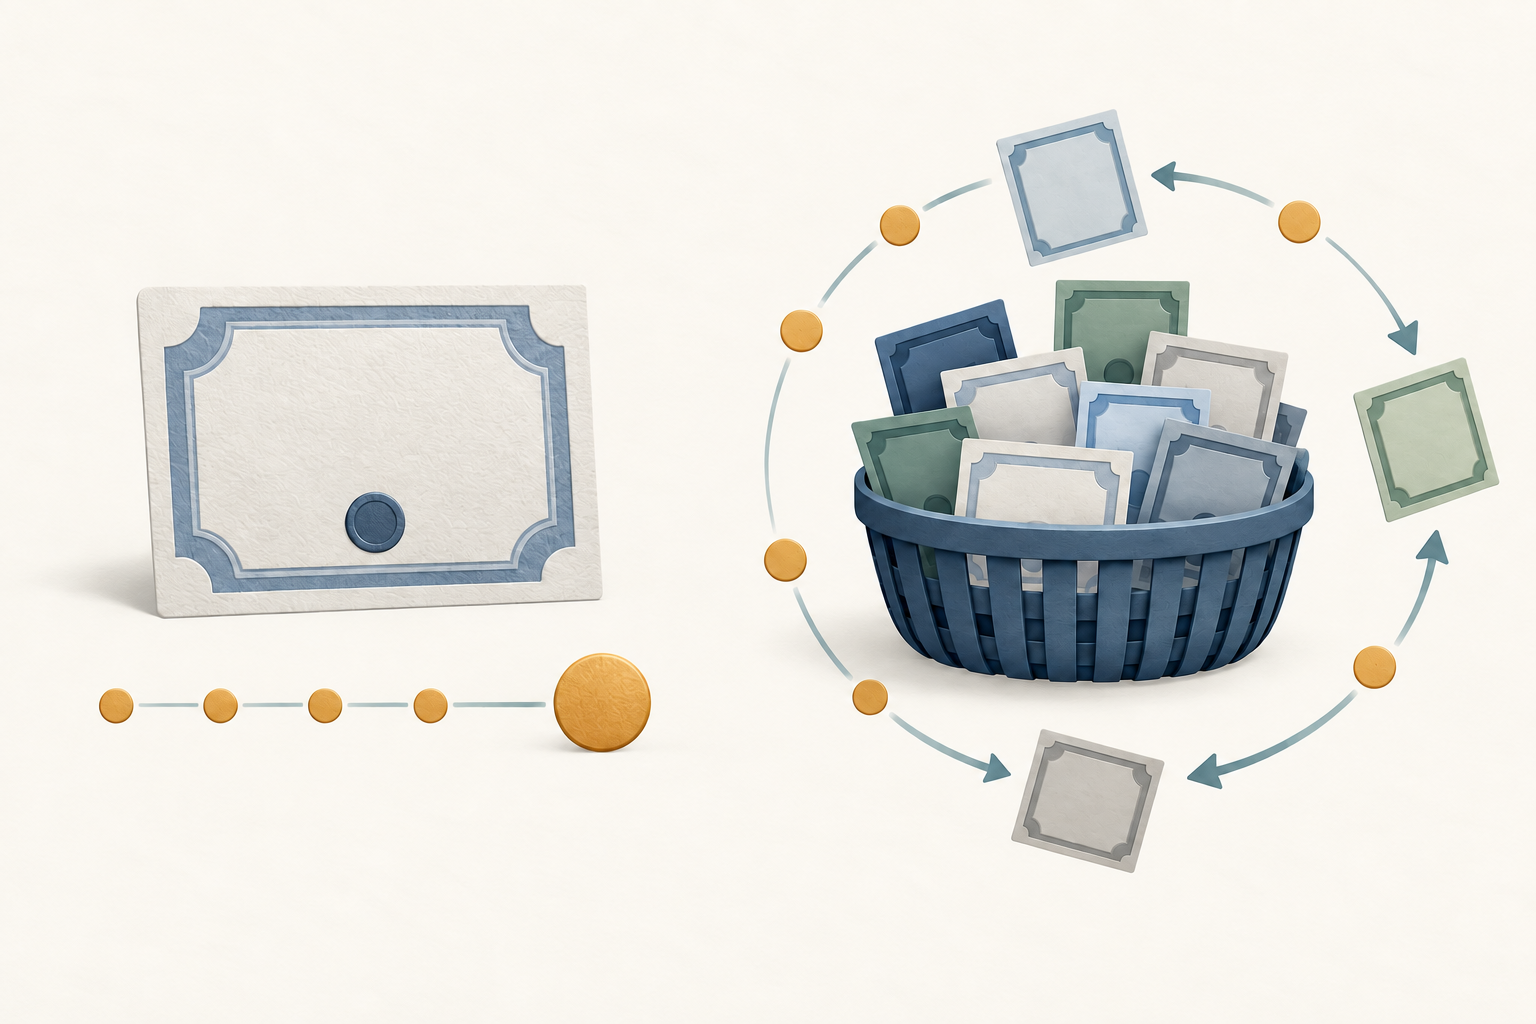
Une obligation classique à taux fixe verse généralement des coupons selon un calendrier et doit rembourser son nominal à l’échéance, sous réserve de la capacité de paiement de l’émetteur et des clauses de remboursement. Un coupon annuel de 4 % sur 10 000 dollars de nominal représente 400 dollars par an ; dans de nombreux exemples américains, les paiements semestriels seraient de 200 dollars chacun. Le coupon se calcule sur le nominal. Le rendement de l’investisseur dépend aussi du prix d’achat, des dates, des clauses d’appel et du réinvestissement.
Un fonds obligataire traditionnel n’a pas une échéance unique pour chaque porteur de parts. Les obligations du portefeuille arrivent à échéance à différents moments, sont vendues ou remplacées selon l’objectif du fonds. Le fonds peut distribuer les revenus d’intérêts, mais le montant et le calendrier dépendent des actifs, des encaissements, des frais et de sa politique de distribution. Les distributions peuvent varier ; leur rendement n’est ni un coupon contractuel ni un rendement total garanti.
Un ETF à échéance cible peut prévoir une liquidation autour d’une année donnée, mais le montant final dépend des actifs nets restants et des modalités du fonds. Il ne garantit ni le prix d’achat ni un nominal précis. Voir échéance des ETF obligataires et ETF à échéance cible.
Diversification et sélection directe impliquent des compromis
Un fonds peut répartir l’investissement entre de nombreux émetteurs et titres, réduisant l’impact d’un problème isolé sur le portefeuille. Le niveau de diversification dépend de son mandat et de ses positions. Un fonds à haut rendement, concentré sur un secteur ou un pays peut rester concentré ; plusieurs titres peuvent aussi réagir ensemble à un même choc. Le fonds n’élimine pas les risques de crédit, de taux, de liquidité ou d’inflation.
Avec des obligations individuelles, vous choisissez directement l’émetteur, le rang, le coupon et l’échéance. Cela peut aider à faire coïncider les paiements contractuels avec des dépenses futures. En contrepartie, il faut étudier les informations de crédit, les clauses de remboursement, le prix, la liquidité et la concentration par émetteur. Une diversification large peut demander davantage de capital ou de nombreux achats. Des noms différents ne suffisent pas si tous les titres dépendent du même secteur.
Prix de négociation et liquidité diffèrent
Le prix de marché d’une obligation individuelle peut changer avant son échéance. Une vente anticipée peut rapporter plus ou moins que le nominal, selon les taux, le crédit, la liquidité et les modalités du titre. La SEC explique qu’une vente avant l’échéance peut donner un montant différent du nominal et entraîner une commission ou une décote du courtier. Vérifiez si le cours comprend marge, commission et intérêts courus.
Un ETF obligataire se négocie en bourse pendant la séance. Son prix peut différer de la valeur liquidative (VL), et l’écart entre prix acheteur et vendeur compte. Un fonds commun ouvert traite généralement les souscriptions et rachats une fois par jour à la VL calculée, selon son règlement. FINRA décrit ces différences pour les ETF et les fonds communs.
La forme de négociation ne garantit pas la liquidité. Une part d’ETF peut s’échanger rapidement tandis que certaines obligations détenues sont peu actives. En période de tension, les écarts et les primes ou décotes par rapport à la VL peuvent s’élargir. Une échéance connue ne rend pas non plus une obligation peu coûteuse à vendre avant terme.
Les deux placements peuvent perdre de la valeur
Lorsque les rendements de marché augmentent, le prix des obligations à taux fixe existantes baisse généralement : leurs paiements sont moins attrayants que ceux des nouvelles émissions. La VL du fonds peut reculer avec la réévaluation des titres ; le cours d’un ETF peut aussi s’écarter de sa VL. L’effet dépend notamment de la duration, des échéances, de la courbe et des écarts de crédit. La duration des ETF obligataires mesure une sensibilité approximative et ne prédit pas le rendement exact.
Le risque de crédit concerne les deux. Une obligation individuelle concentre l’exposition sur un émetteur et le rang du titre ; un fonds la répartit ou la concentre selon son objectif. Une obligation callable peut être remboursée tôt. Les titres adossés à des créances hypothécaires peuvent rendre le principal plus ou moins vite que prévu. L’inflation réduit le pouvoir d’achat des paiements fixes ; les coupons et le principal récupéré peuvent devoir être réinvestis à un autre taux.
Conserver une obligation jusqu’à l’échéance peut éviter de la vendre sous le nominal, mais n’élimine ni défaut, ni remboursement anticipé, ni inflation, ni risque de réinvestissement. Un fonds peut offrir une exposition diversifiée en continu, mais ne compense pas une baisse à votre date personnelle. Aucune forme n’est automatiquement plus sûre : comparez l’émetteur ou le mandat, les besoins de liquidité et la tolérance aux variations de prix.
Comparez les coûts totaux et la fiscalité
Un achat direct peut comporter une commission ou une marge du courtier intégrée au prix. Entre deux coupons, l’acheteur peut aussi verser au vendeur les intérêts courus. Comparez le prix total et les flux attendus, pas seulement le taux du coupon.
Un fonds peut avoir des frais de fonctionnement, des frais propres à une catégorie de parts et des coûts de transaction internes. Pour un ETF, l’investisseur supporte aussi l’écart de cotation et parfois une commission de courtage. Un faible ratio de frais ne décrit pas tous les coûts ; l’absence de frais d’entrée n’exclut pas d’autres frais. Consultez le prospectus et les documents du courtier.
La fiscalité dépend du pays, du compte et de la nature du titre ou du fonds. Aux États-Unis, intérêts, plus-values, certains attributs des obligations municipales et distributions de fonds peuvent avoir des traitements différents. Un fonds peut distribuer des revenus ou des gains réalisés même si vous ne vendez pas vos parts. Ne supposez pas que toute distribution d’un fonds municipal est exonérée. Ces exemples américains ne fixent pas les règles d’autres pays.
Comparaison hypothétique de 10 000 dollars
Supposons l’achat au pair d’une obligation à cinq ans, de nominal 10 000 dollars et de coupon annuel de 4 %, payé tous les six mois. Un coupon vaut 10 000 × 0,04 ÷ 2 = 200 dollars. Dix paiements totaliseraient 2 000 dollars. Si l’émetteur paie et ne rembourse pas le titre avant terme, 10 000 dollars de nominal sont aussi dus à l’échéance.
Ce calcul décrit les paiements prévus, pas le rendement total ni un résultat garanti. Il exclut frais, impôts, inflation, réinvestissement, défaut et remboursement anticipé. Acheter au-dessus ou au-dessous du pair modifie le rendement. En cas de vente avant échéance, le prix peut dépasser ou rester inférieur à 10 000 dollars, et des frais peuvent s’ajouter.
Avec 10 000 dollars dans un fonds, l’investisseur détient des parts, pas une créance de 10 000 dollars qui arrive à échéance dans cinq ans. Les distributions varient avec les arrivées à échéance, les remplacements, la réévaluation et les frais. Après cinq ans, la valeur des parts peut être supérieure ou inférieure à la mise initiale. Réinvestir les distributions augmente le nombre de parts, sans créer une promesse de remboursement à une date choisie.
Choisissez la comparaison qui répond à votre besoin
Demandez-vous d’abord si vous avez besoin d’un paiement contractuel à une date précise ou préférez un portefeuille groupé dont les revenus et la valeur peuvent changer. Comparez ensuite l’émetteur et le rang pour une obligation, ou l’objectif, les échéances, la duration, la qualité de crédit, la concentration et les frais pour un fonds. Prévoyez le cas où vous devez vendre tôt, où une obligation est remboursée, où les distributions changent ou où les prix baissent.
L’échéance d’une obligation n’est pas la même chose que l’échéance moyenne ou la duration d’un fonds. Une échelle répartit les dates de plusieurs obligations ; un fonds traditionnel renouvelle habituellement ses titres. Voir échelle, barbell et bullet obligataires et rendement SEC, rendement de distribution et rendement à échéance.
Une comparaison utile montre si les paiements, la diversification, le prix de marché, les coûts, la fiscalité et les documents du produit répondent à votre question. Elle ne déclare pas une structure supérieure pour tout le monde. Lisez les documents d’émission ou le prospectus, les positions récentes et le dernier rapport aux porteurs.
Questions fréquentes
Q1Un fonds obligataire rembourse-t-il mon investissement initial à une date fixe ?
En général, non. Une part de fonds traditionnel n’a pas d’échéance personnelle et ne garantit pas le prix d’achat. Un fonds à échéance cible peut prévoir sa liquidation, mais le montant final dépend de ses actifs et modalités.
Q2Puis-je ignorer le risque de prix si je garde une obligation jusqu’à l’échéance ?
Non. Vous pouvez éviter de vendre au prix intermédiaire, mais l’émetteur peut faire défaut, un titre remboursable peut l’être tôt, et l’inflation ou la réinvestissement changent la valeur des flux. Vous pourriez aussi vendre avant terme.
Q3Les obligations individuelles sont-elles plus sûres que les fonds ?
Pas par nature. Une obligation concentre le risque sur un émetteur ; un fonds peut diversifier ou concentrer selon son mandat. Comparez les actifs, le crédit, les échéances, la duration, la liquidité et les coûts.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Que possède l’investisseur qui achète une part de fonds obligataire ?
Choisissez une réponse pour voir l'explication