

Les ETF obligataires arrivent-ils à échéance ? ETF classiques et à échéance cible
Découvrez pourquoi la plupart des ETF obligataires continuent après l’échéance de leurs titres, comment les ETF à échéance cible passent en trésorerie et distribuent leur actif net, et pourquoi l’année cible ne garantit pas le capital.
Dans ce guideUn ETF obligataire a-t-il une date d’échéance ?
Bref résumé
Une obligation peut avoir une date d’échéance contractuelle. La part d’un ETF n’arrive généralement pas à échéance lorsque les obligations du portefeuille arrivent à la leur. La plupart des ETF obligataires maintiennent leur exposition en remplaçant ou en ajustant leurs positions. Certains ETF à échéance cible prévoient de cesser leurs activités une année donnée, de placer les remboursements en trésorerie ou équivalents, puis de distribuer l’actif net restant. L’année cible décrit le cycle de vie prévu du fonds, et non une promesse de rembourser votre investissement initial. Ce guide porte sur les ETF obligataires cotés aux États-Unis; le prospectus de chaque fonds fixe ses dates et modalités.
Un ETF obligataire a-t-il une date d’échéance ?
En général, les obligations détenues par le fonds ont des dates d’échéance, mais pas la part de l’ETF. Selon le guide de FINRA sur les ETF, la plupart des ETF obligataires offrent une exposition continue; certains portefeuilles visent toutefois une année d’échéance précise. L’échéance d’une obligation et la date prévue de clôture d’un fonds sont deux choses différentes.
Pour une obligation détenue directement, l’émetteur doit effectuer les paiements prévus par le contrat. S’il respecte ses engagements, il verse le dernier intérêt et la valeur nominale à l’échéance. Une vente avant cette date se fait au prix alors observé sur le marché secondaire, qui peut être inférieur ou supérieur au montant dû; voir le guide de FINRA sur les obligations.
L’investisseur en ETF détient des parts du fonds, pas une créance directe sur le remboursement du principal de chaque obligation. Lorsqu’un titre arrive à échéance, les liquidités reviennent au fonds. La suite dépend de sa stratégie et de ses documents.
Que se passe-t-il lorsqu’une obligation arrive à échéance dans un ETF obligataire classique ?
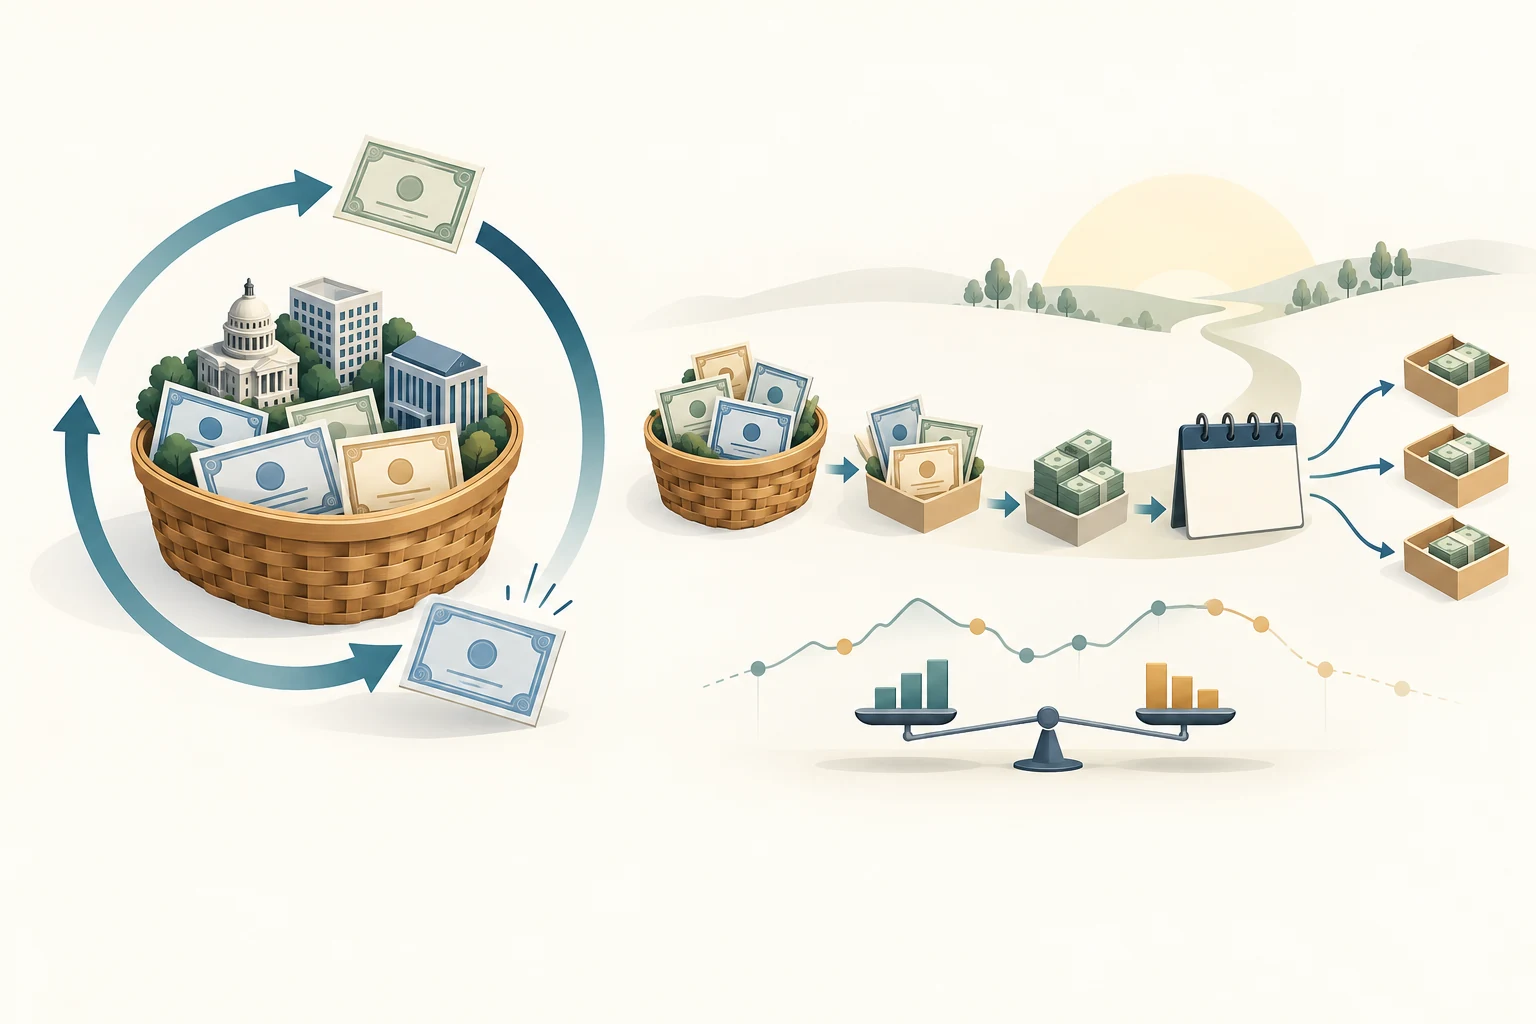
Un ETF obligataire classique cherche généralement à maintenir son exposition plutôt qu’à fermer à l’échéance d’une seule obligation de son portefeuille. Le fonds reçoit des liquidités à la suite d’échéances, de ventes, de coupons ou de remboursements anticipés; il peut acheter d’autres obligations ou ajuster le portefeuille pour suivre son indice ou son mandat. La composition des échéances évolue, mais les parts de l’ETF restent en circulation sauf fermeture ou réorganisation distincte.
La maturité moyenne d’un ETF obligataire n’est donc pas une date à laquelle chaque porteur récupère son capital. Le portefeuille peut détenir de nombreuses obligations aux calendriers différents, et ses positions changent. FINRA indique que la plupart des ETF obligataires maintiennent une exposition continue, tandis que certains sont conçus autour d’une année d’échéance déterminée.
Dans un fonds obligataire classique, le résultat de l’investisseur dépend des distributions et de la valeur de marché de la part. L’échéance d’une obligation peut apporter des liquidités au fonds, mais ne déclenche pas le remboursement au prorata du prix d’achat de chaque porteur.
Que signifie l’échéance cible d’un ETF ?
Un ETF obligataire à échéance cible, à échéance définie ou de type bullet est conçu autour d’obligations censées arriver à échéance pendant une année civile donnée et d’une fin de vie planifiée du fonds. L’année dans son nom désigne généralement la période visée, mais les critères d’éligibilité des obligations, la date de clôture et le mode de distribution varient selon le fonds. Consultez le prospectus au lieu de considérer le symbole ou l’année comme une date de paiement contractuelle.
Ne confondez pas un ETF obligataire à échéance cible avec un fonds à date cible pour la retraite. Ce dernier modifie généralement son allocation au fil du temps en fonction d’un horizon de retraite. Dans son prospectus déposé auprès de la SEC pour le Vanguard Target Maturity 2027 Corporate Bond ETF, Vanguard distingue explicitement son ETF à échéance définie d’un fonds à date cible. Le document décrit des obligations liées à une année visée et une liquidation prévue vers une date donnée.
Cette structure peut constituer un échelon d’une échelle obligataire, avec des fonds visant différentes années. Elle regroupe plusieurs obligations dans une part cotée, mais ne rend pas le fonds équivalent à une obligation individuelle et ne garantit pas un paiement fixe durant l’année indiquée.
Que se passe-t-il à l’approche de l’année cible ?
À mesure que les obligations arrivent à échéance ou sont remboursées par anticipation, le fonds peut placer les produits en trésorerie ou équivalents au lieu d’acheter de nouvelles obligations à échéances plus lointaines. La sensibilité aux taux peut diminuer à l’approche de la clôture, et les revenus peuvent évoluer quand des placements de trésorerie remplacent les obligations. Les détails dépendent du prospectus et des titres détenus.
Le guide des iBonds d’iShares décrit le passage progressif en trésorerie et équivalents, puis la radiation et la distribution de l’actif net restant après l’échéance des obligations. Il indique que les fonds iBonds prennent fin en octobre ou en décembre de l’année figurant dans leur nom, selon le produit. Invesco indique que ses fonds BulletShares sont conçus pour prendre fin en décembre de l’année désignée; les produits d’obligations arrivant à échéance ou remboursées pendant les six derniers mois peuvent rester en trésorerie ou équivalents. Ce sont des exemples propres aux émetteurs, pas un calendrier universel.
La date de fin prévue et les dates du dernier jour de négociation, de la dernière valeur liquidative, de référence et de paiement peuvent différer. Le dépôt Vanguard prévoit une liquidation à la date indiquée ou autour de celle-ci, suivie de la distribution de l’actif net après règlement des dettes. Vérifiez le prospectus et les avis en vigueur pour connaître l’ordre exact.
La distribution finale me rend-elle mon investissement initial ?
Non. À la clôture, le fonds distribue l’actif net restant selon sa procédure de liquidation. Le montant dépend de la valeur du fonds après frais et passifs; ce n’est pas une promesse de rembourser le prix d’achat de chaque porteur ou un montant déterminé. Le prix de marché de la part a aussi pu différer de sa valeur liquidative lors de l’achat ou de la vente.
Le prospectus Vanguard déposé auprès de la SEC précise que le montant de la distribution et de la liquidation ne peut pas être prévu au moment de l’investissement. Le produit peut être supérieur ou inférieur à la mise initiale et entraîner un gain ou une perte sur le plan fiscal. iShares indique également que ses iBonds ne sont pas garantis et ne visent pas un remboursement prédéterminé. Invesco précise que la distribution et le produit de liquidation des BulletShares ne sont pas prévisibles à l’achat et peuvent différer de l’investissement initial.
Pour mesurer le résultat, prenez en compte tous les flux: prix d’achat, distributions reçues, produit de liquidation, frais de transaction et impôts applicables au compte. La distribution finale ne représente pas à elle seule le rendement total. Le fonds peut finir au-dessus ou au-dessous de sa valeur liquidative initiale, et le résultat dépend aussi du prix et du moment de l’achat.
Qu’est-ce qui peut modifier la valeur du fonds ou le montant final ?
Les ETF à échéance cible restent exposés aux risques obligataires pendant leur durée de vie. Les taux et l’évaluation de la capacité de paiement d’un émetteur peuvent modifier la valeur des titres. Un émetteur peut faire défaut; une obligation remboursable par anticipation peut être remboursée plus tôt que prévu et réinvestie à un rendement différent. Le fonds peut aussi subir des contraintes de liquidité, des frais, des coûts de négociation et des écarts de suivi ou d’échantillonnage. Une date de fin prévue n’élimine pas ces risques.
Le dépôt Vanguard décrit les risques de taux, de crédit, de liquidité, de remboursement anticipé et de suivi propres à son fonds. Il indique aussi que les parts se négocient au prix de marché, qui peut être supérieur ou inférieur à la valeur liquidative. La documentation BulletShares d’Invesco mentionne également les frais, les pertes possibles, la variabilité des distributions et l’incertitude du produit de liquidation. Ce sont des informations propres aux produits cités; examinez celles du fonds envisagé.
L’année cible ne fige pas non plus la valeur de l’ETF. Une vente d’obligations avant échéance, un remboursement anticipé ou l’accumulation de frais peut modifier les liquidités et l’actif net final. Pour comprendre la sensibilité aux taux, consultez la duration et le risque de taux d’un ETF obligataire. Pour les mesures de revenu qui ne sont pas des versements promis, voir le rendement SEC, le rendement de distribution et le YTM d’un ETF.
Comment les distributions, les impôts et les dates du courtier interviennent-ils ?
Les distributions périodiques du fonds ne sont pas le remboursement final du principal d’une obligation. Leur montant et leur traitement fiscal peuvent varier. Le guide iShares et le dépôt Vanguard avertissent que les distributions et le produit de liquidation peuvent influer sur le traitement fiscal du rendement. Le gain ou la perte imposable peut dépendre du prix de revient et du type de compte. Pour une situation personnelle, consultez les documents fiscaux finaux et un professionnel qualifié.
La date de clôture prévue n’indique pas précisément quand les liquidités apparaîtront dans le compte-titres. Consultez l’avis du fonds pour le dernier jour de négociation, la date de valorisation, la date de référence des porteurs et la date prévue de liquidation ou de distribution. Demandez au courtier comment il traitera le paiement final et si un ordre ouvert ou un achat près de la date limite peut avoir une incidence sur l’éligibilité. Les plateformes ne créditent pas forcément les fonds le même jour.
En cas de vente avant la clôture, vous recevez le prix de marché des parts, potentiellement différent de la valeur liquidative, déduction faite des frais applicables. En cas de détention jusqu’à la liquidation, la distribution passe par le fonds et le courtier; ce n’est pas le remboursement de la valeur nominale d’une obligation détenue directement. Pour les étapes d’une fermeture ou fusion classique d’ETF, consultez ce qui se passe lorsqu’un ETF ferme.
Les ETF à échéance cible peuvent-ils former les échelons d’une échelle obligataire ?
Ils peuvent être conçus à cette fin. Une échelle répartit les échéances sur plusieurs années pour que les obligations ou les positions des fonds arrivent à échéance à différents moments. Un ETF à échéance cible regroupe plusieurs obligations dans un fonds coté et vise une année de fin; le produit peut ensuite être dépensé ou réinvesti dans un autre échelon. Invesco présente ses BulletShares comme des outils pour créer des échelles obligataires et iShares décrit les iBonds comme des fonds visant différentes années.
Le montant versé à la fin reste variable. La diversification entre obligations n’élimine ni le risque de marché ni le risque de crédit; frais, distributions, transition en trésorerie et liquidation diffèrent aussi de la détention directe d’une obligation. Une échelle d’ETF peut organiser les horizons, mais ne garantit pas un montant disponible à une date précise.
Que vérifier avant d’associer une année cible à un besoin de trésorerie ?
Commencez par le prospectus actuel et l’avis de clôture, pas seulement par le nom du fonds. Confirmez l’année visée, la date prévue de fin, les critères d’admissibilité des obligations, les possibilités de remboursement anticipé, le début du passage en trésorerie et le calcul de la distribution finale de l’actif net. Vérifiez les dates des données de portefeuille, de valeur liquidative, de duration et de rendement. Comparez frais, qualité de crédit, mesures de rendement, valeur liquidative et prix de marché, ainsi que la méthode de suivi ou d’échantillonnage.
Examinez ensuite votre situation: prix d’achat et prix de revient fiscal, traitement des distributions, type de compte, effets fiscaux possibles, dernier jour de négociation, date de référence et délai estimé par le courtier pour créditer la distribution finale. Si vous avez besoin des fonds à une date fixe, tenez compte du calendrier du fonds et du courtier et du caractère incertain du montant.
La comparaison utile ne se limite pas à « ETF obligataire ou obligation individuelle ». Déterminez si vous cherchez une exposition continue au marché obligataire ou un portefeuille conçu autour d’une année de fin, puis comparez flux, risques, frais et documents du produit précis. Considérez l’année cible comme un repère de planification soumis à conditions, pas comme une garantie de capital ou de date exacte de paiement.
Questions fréquentes
Q1Un ETF obligataire me rend-il le principal lorsque ses positions arrivent à échéance ?
Pas sous la forme d’un remboursement direct à chaque porteur. Un ETF classique reçoit les produits dans le fonds et continue généralement de gérer le portefeuille. Un ETF à échéance cible peut verser une distribution finale lors de sa clôture prévue, mais son montant n’est pas nécessairement égal au prix d’achat.
Q2Un ETF à échéance cible est-il identique à un fonds à date cible ?
Non. L’ETF obligataire est organisé autour d’obligations arrivant à échéance une année donnée et d’une clôture planifiée. Un fonds à date cible modifie généralement son allocation pour un objectif comme la retraite. Consultez le prospectus: des noms proches peuvent décrire des structures différentes.
Q3Quand mon courtier créditera-t-il la distribution finale ?
Cela dépend du calendrier de liquidation du fonds et du traitement du courtier. Vérifiez l’avis actuel pour le dernier jour de négociation, la date de valorisation, la date de référence et la distribution prévue, puis confirmez le délai avec votre courtier. L’année cible seule ne donne pas la date exacte de disponibilité des liquidités.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Que se passe-t-il généralement lorsqu’une obligation arrive à échéance dans un ETF obligataire classique ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Situation dans laquelle le prix d’exercice d’une option est proche du cours de son actif sous-jacent. L’option peut avoir peu de valeur intrinsèque à cet instant tout en conservant une prime liée au temps et à l’incertitude.
Lire le guide approfondioption d’achatContrat qui donne à son acheteur le droit, et non l’obligation, d’acheter le sous-jacent au prix d’exercice selon ses modalités. Le vendeur du contrat assume l’obligation correspondante s’il est exercé et assigné.
Lire le guide approfondi