

MFE et MAE : mesurer le parcours à l’intérieur d’une position
Découvrez comment les excursions favorable et défavorable maximales décrivent le parcours d’un cours, comment les exprimer en R et pourquoi un extrême de bougie ne garantit pas une exécution.
Dans ce guideDistinguer l’excursion du résultat
Bref résumé
Le résultat à la clôture indique comment le trade s’est terminé. La MFE et la MAE décrivent jusqu’où le cours a évolué en votre faveur ou contre vous pendant que la position était ouverte. Ce sont des mesures du parcours, pas des sorties dont l’exécution était garantie.
Distinguer l’excursion du résultat
Le résultat réalisé part des exécutions qui ont fermé la position, moins les coûts inclus dans le rapport. L’excursion favorable maximale (MFE) et l’excursion défavorable maximale (MAE) résument le meilleur et le pire mouvement du cours sur une période de détention définie. Pour une position longue, la hausse est favorable et la baisse défavorable ; pour une position courte, c’est l’inverse.
Un trade peut atteindre un gain latent égal à 1,6 fois le risque initial, refluer puis clôturer à +0,75R. Dans cet exemple, 1,6R est la MFE et +0,75R le résultat brut réalisé selon la convention de risque choisie. La MFE ne prouve pas qu’un ordre limite placé au plus haut aurait été exécuté, et la MAE n’est pas une perte réalisée. Les définitions statistiques de NinjaTrader mesurent ces excursions par rapport à l’entrée et distinguent les valeurs de backtest fondées sur les bougies du suivi en temps réel {source:ninjaTraderTradeStatisticsDefinitions}.
Définir la fenêtre de position avant le calcul
Commencez à l’exécution réelle d’entrée, pas à l’ouverture ou à la clôture de la bougie du signal. Terminez à l’exécution réelle de sortie. Si l’entrée survient au milieu d’une bougie, une partie de son plus haut ou de son plus bas peut précéder le fill. Si la position est fermée avant la fin de la bougie, les mouvements ultérieurs n’appartiennent plus au trade. Les inclure exagère une excursion.
Pour une entrée et une sortie uniques, utilisez le prix d’entrée exécuté et les observations de cet instant jusqu’à la sortie. En présence de fills partiels, de renforcements ou de sorties fractionnées, décidez si vous mesurez chaque exécution d’entrée ou la position combinée. Une mesure combinée nécessite un prix d’entrée pondéré par les quantités et une règle cohérente pour la quantité encore ouverte. Les plateformes peuvent regrouper les exécutions différemment ; consignez la convention.
Pour les contrats à terme, notez aussi le mois exact du contrat et la séance avec les horodatages. Un symbole continu peut changer de contrat lors du roulement et ajuster les cours passés ; la série raccordée ne représente donc pas nécessairement le contrat négocié. Mesurez l’excursion sur le contrat réellement exécuté. Si une position réelle traverse un roulement, consignez séparément chaque contrat et sa quantité avant d’agréger le P&L en monnaie.
Calculer chaque mesure selon le sens de la position
Soit E le prix d’entrée réellement exécuté. Pour une position longue, MFE = max(0, plus haut dans la fenêtre − E) et MAE = max(0, E − plus bas dans la fenêtre). Pour une position courte, MFE = max(0, E − plus bas dans la fenêtre) et MAE = max(0, plus haut dans la fenêtre − E). Ne retenez que les extrêmes observés pendant l’ouverture de la position.
Le résultat est une distance dans l’unité de prix de la cotation. Divisez-la par la taille minimale du tick pour obtenir des ticks. Multipliez-la par la valeur du point pour obtenir un montant par contrat, puis par la quantité si celle-ci est restée constante. Choisissez une convention : excursions positives en valeur absolue, ou valeurs signées clairement étiquetées. Mélanger une MAE négative avec une perte défavorable positive rend les moyennes difficiles à lire.
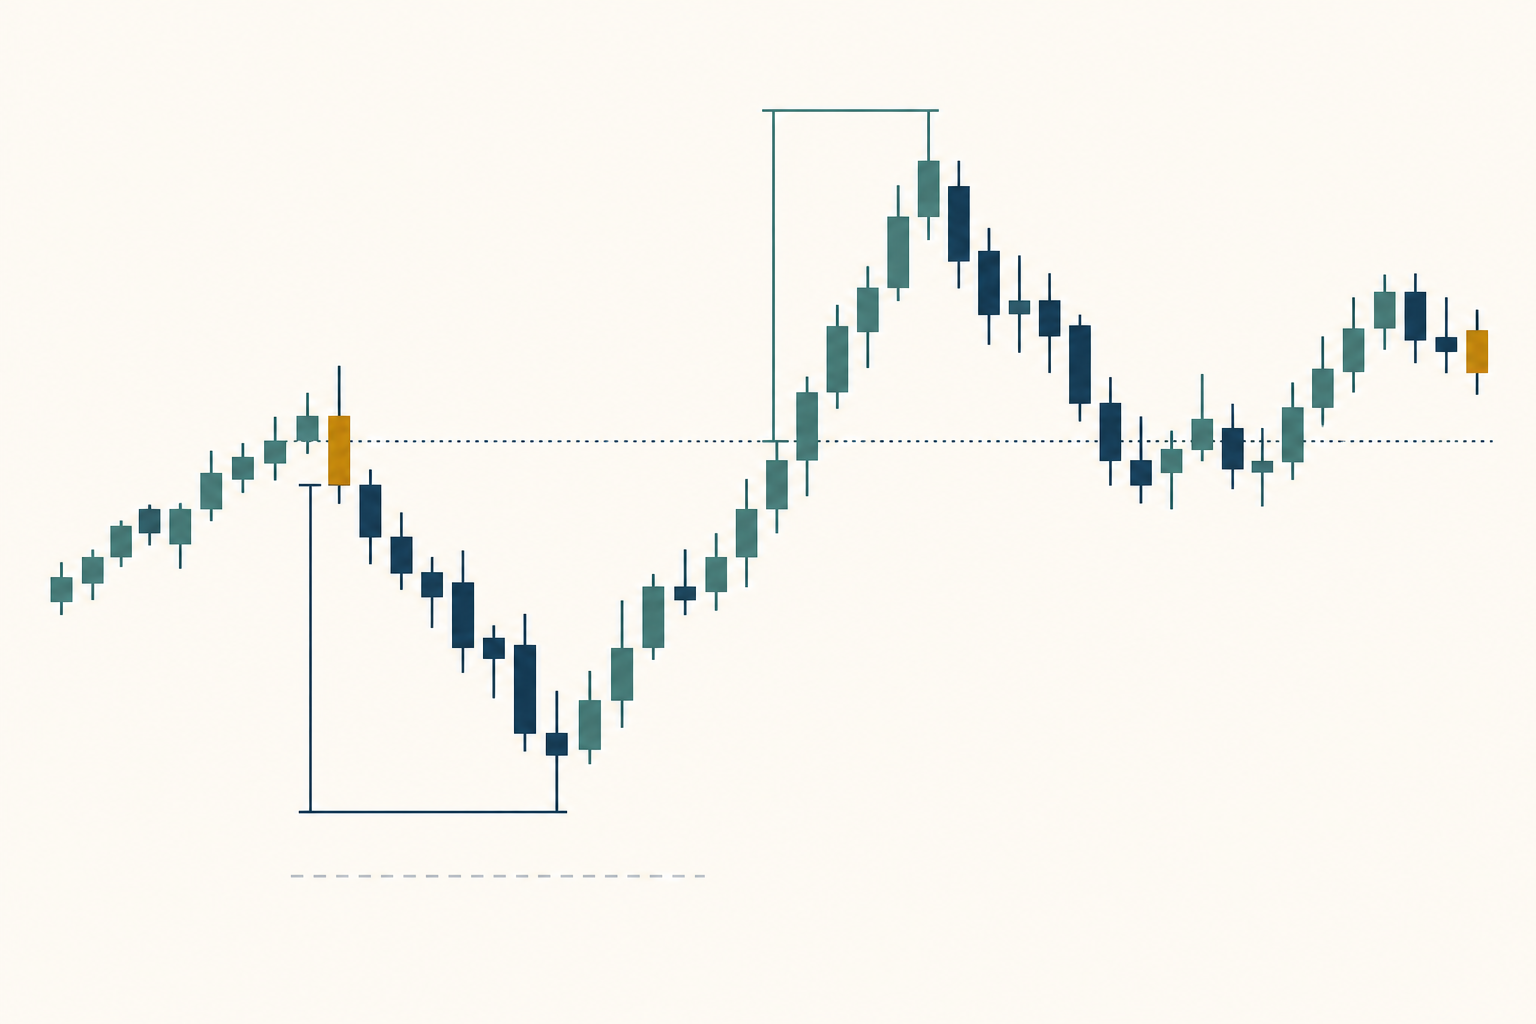
Suivre un exemple MES de l’entrée à la sortie
Prenons un trade long hypothétique sur le Micro E-mini S&P 500. L’entrée est à 5 200,00 et le niveau de référence du stop initial à 5 198,00, soit 2,00 points. Pendant l’ouverture du contrat, quatre bougies affichent des plus hauts de 5 201,25, 5 203,25, 5 202,00 et 5 201,75, et des plus bas de 5 199,50, 5 200,75, 5 199,00 et 5 200,50. La position sort au cours de clôture de la quatrième bougie, à 5 201,50. Le plus bas n’atteint pas le niveau de stop.
Le meilleur prix est 5 203,25 : la MFE vaut 3,25 points, soit 13 ticks de 0,25 point. Le pire prix est 5 199,00 : la MAE vaut 1,00 point, soit 4 ticks. CME indique un multiplicateur MES de 5 dollars par point d’indice et un tick minimal de 0,25 point, soit 1,25 dollar par tick {source:cmeMicroEMiniSP500ContractSpecifications}. Avant coûts, la MFE vaut 16,25 dollars et la MAE 5 dollars par contrat. La sortie réelle est 1,50 point au-dessus de l’entrée, soit 7,50 dollars bruts. Ces cours sont fictifs et ne constituent ni une transaction ni une prévision.
Séparer le mouvement, R et le P&L du compte
Le risque de prix initial est 2,00 points × 5 dollars = 10 dollars par contrat. Si ce montant brut avant coûts définit 1R, la MFE vaut 16,25 ÷ 10 = 1,625R, la MAE 5 ÷ 10 = 0,50R et la sortie brute 7,50 ÷ 10 = 0,75R. Le dénominateur de R est fixé par l’écart initial au stop, pas par la MFE atteinte ensuite.
Précisez si R inclut les commissions et le spread prévus ou s’il mesure le risque de prix avant coûts. Ne comparez pas une excursion brute à un résultat net en appelant la différence un « profit manqué ». Le plus haut de la bougie peut différer du prix acheteur disponible pour vendre une position longue ; son plus bas peut différer du prix vendeur disponible pour racheter une position courte. Commissions, glissement, priorité dans la file et fills partiels influencent le résultat exécutable. Gardez séparés distances, conversion monétaire, coûts et résultat net.
Respecter les limites des données de prix
L’ouverture, le plus haut, le plus bas et la clôture bornent une bougie, mais ne révèlent pas toujours l’ordre des prix intermédiaires. Si une même bougie touche le stop et l’objectif, OHLC ne permet pas à lui seul de savoir quel ordre a été atteint en premier. Si l’entrée se trouve aussi dans cette bougie, un extrême peut précéder le fill. Une valeur précise de MFE ou MAE peut donc dépendre d’un parcours supposé.
Les simulateurs historiques appliquent leurs propres conventions. La documentation Pine de TradingView explique les hypothèses intrabougie par défaut de son émulateur de courtier et l’usage de données d’unités de temps inférieures pour affiner les fills historiques {source:tradingViewPineStrategyBrokerEmulator}. Un guide distinct détaille les réglages d’exécution, de frais et de glissement {source:tradingViewBrokerEmulatorSupport}. Ce sont des règles de plateforme, pas une preuve du parcours réel chez un autre courtier. Si l’ordre compte, utilisez des transactions horodatées ou des données côté cotation ; sinon, notez l’intervalle et classez prudemment les cas ambigus.
Comparer les distributions sans sélectionner les cas favorables
Comparez les MFE et MAE au sein d’un groupe cohérent : même version de setup, instrument, sens, base de données, règle de regroupement de position et dénominateur R. Incluez les trades perdants et indiquez l’effectif. Quelques excursions extrêmes peuvent tirer la moyenne ; la médiane et certains percentiles décrivent mieux la distribution. Séparez longs, shorts ou séances lorsque les règles diffèrent.
Une MFE élevée sur un trade perdant ne prouve pas un échec de sortie. Une MAE élevée sur un trade gagnant ne prouve pas qu’un stop plus large serait préférable. Les groupes définis par le résultat décrivent les observations, pas le scénario contrefactuel. Avec un stop à 0,5R, un trade qui gagne ensuite sous une règle plus large aurait peut-être déjà été fermé. L’extrait Wiley sur les tests de systèmes techniques présente les excursions comme des vues supplémentaires du risque et de la dispersion, pas comme un verdict complet {source:wileyTechnicalAnalysisSystemDesignAndTesting}.
Transformer un motif en règle testable
Utilisez les excursions pour formuler une question, pas pour choisir après coup un stop ou un objectif. Exemple : « Les trades du setup A qui atteignent au moins 1R de MFE avant la fin de la deuxième bougie clôturée conservent-ils une espérance nette différente avec une règle de stop suiveur définie à l’avance ? » Fixez le déclencheur, le type d’ordre, les coûts et la limite de temps avant l’analyse. Comme une autre sortie change les positions encore ouvertes et le parcours observé ensuite, rejouez la règle complète.
Si plusieurs seuils paraissent intéressants dans le même échantillon, consignez la recherche et évaluez la règle choisie sur des données ultérieures qui n’ont pas servi à la sélection. Vous réduisez ainsi le risque de retenir une règle ajustée à des parcours déjà vus. Définissez d’abord le setup et le stop dans un plan de trading futures, puis consultez la fixation d’un objectif de profit et la distance de stop ATR pour futures.
Questions fréquentes
Q1La MFE signifie-t-elle que je pouvais prendre ce profit ?
Non. Elle enregistre un extrême observé dans la fenêtre. Un ordre limite à ce niveau peut ne pas avoir été exécuté en raison de la file ou du volume ; spread et coûts comptent aussi.
Q2La MAE indique-t-elle où placer le prochain stop ?
Pas à elle seule. Elle décrit les parcours passés selon une entrée, une sortie et une convention de données précises. Un autre stop change les positions encore ouvertes et doit être testé comme une règle complète.
Q3Puis-je utiliser les extrêmes d’une bougie qui contient mon entrée ?
Seulement si vous pouvez isoler les prix après le fill. Si la bougie mélange les mouvements avant et après l’entrée, utilisez des données horodatées plus fines ou marquez le cas comme non résolu.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Un trade long MES entre à 5 200,00. Son plus bas pendant la position est 5 199,00. Quelle est la MAE en points ?
Choisissez une réponse pour voir l'explication