

ATR pour les stops sur futures : convertir le True Range en risque par contrat
Comprenez comment l’ATR inclut les gaps, pourquoi le lissage et le graphique changent sa valeur, et comment convertir une distance ATR en ticks et en risque par contrat.
Dans ce guideCe que mesure l’ATR et ce qu’il ne mesure pas
Bref résumé
L’Average True Range (ATR) mesure la taille moyenne des True Ranges d’une série de bougies choisie. Il s’exprime en unités de prix et ne donne aucune direction. Avant d’en faire une distance de stop, faites correspondre le contrat, la séance, l’unité de temps, le lissage et la valeur du tick au trade.
Ce que mesure l’ATR et ce qu’il ne mesure pas
L’ATR résume l’amplitude récente des prix. Il ne prédit pas si le prochain mouvement sera haussier ou baissier, ne donne pas la probabilité qu’un stop tienne et ne transforme pas un graphique en prévision. Une valeur élevée indique seulement que la série choisie a enregistré récemment des True Ranges plus larges. Ce n’est ni un signal d’entrée ni une limite de perte sûre. TradingView décrit l’ATR comme une mesure de volatilité capable de refléter les gaps et les mouvements limités par les règles de marché ([guide ATR]({source:tradingViewAverageTrueRangeSupport})).
L’ATR reprend les unités de prix du graphique : points d’indice, dollars par baril, cents par boisseau, par exemple. Ce n’est pas encore un risque en devise du compte. Le multiplicateur du contrat, le tick minimal, le nombre de contrats et les frais d’exécution restent à prendre en compte.
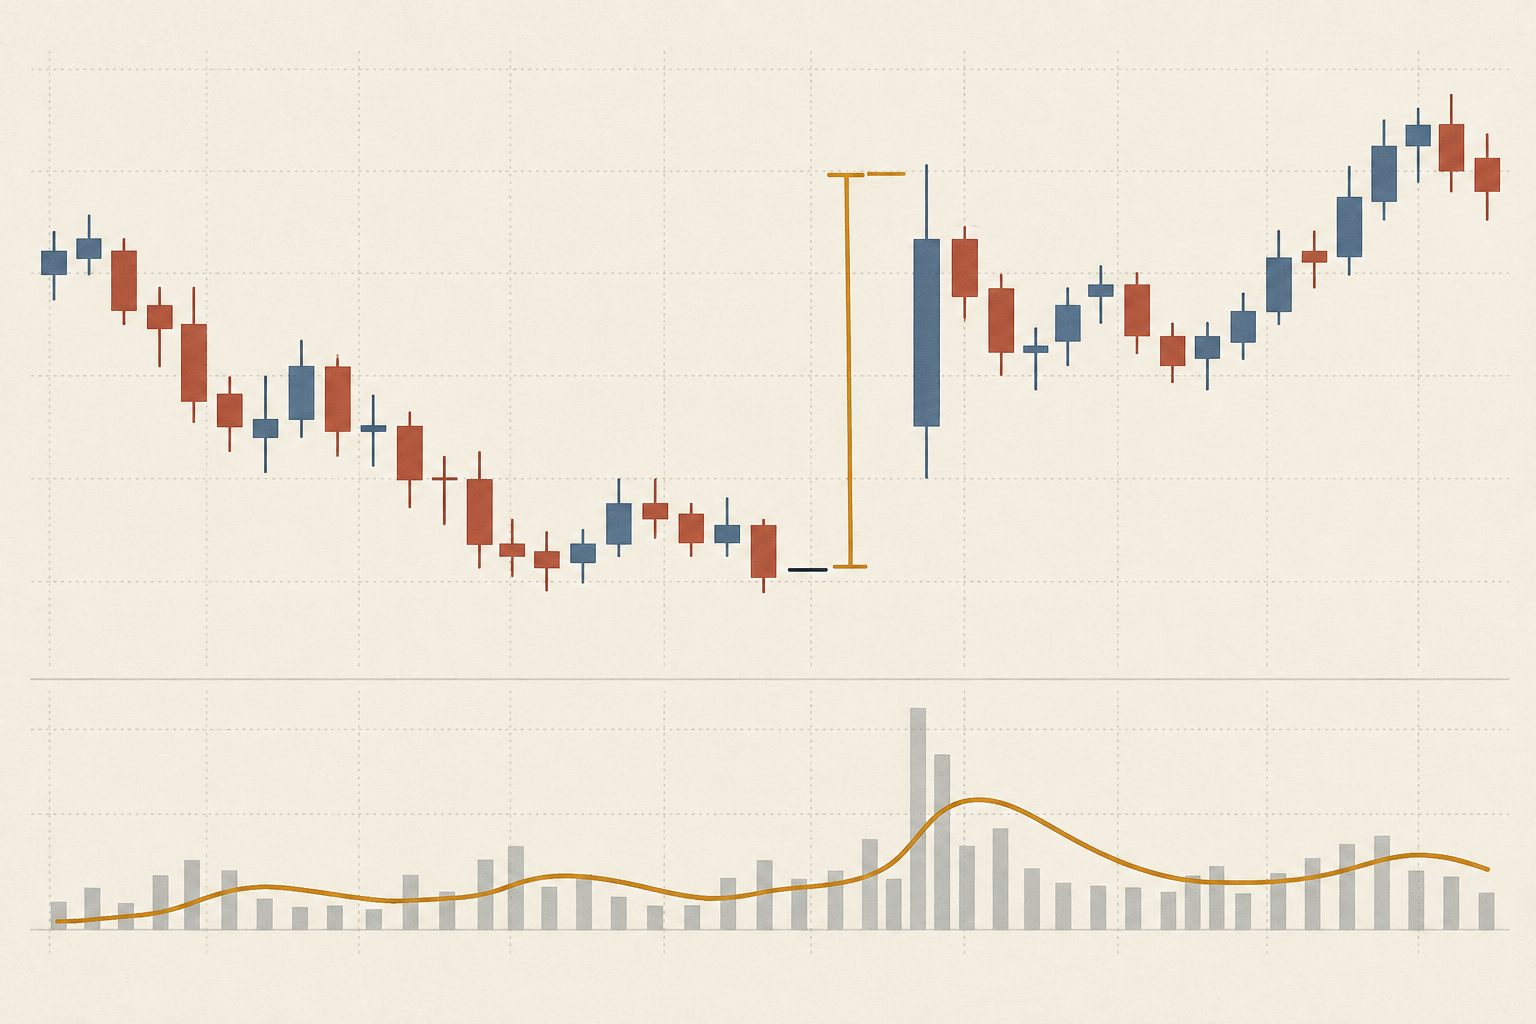
Le True Range dépasse le corps de la bougie
Pour la bougie t, calculez trois distances et gardez la plus grande : TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|). H et L sont le plus haut et le plus bas actuels ; C₍t−1₎ est la clôture de la bougie précédente. Les valeurs absolues gardent une mesure non négative et sans direction.
Si la clôture précédente vaut 100,00 et que la bougie suivante atteint 105,20 au plus haut et 104,40 au plus bas, son amplitude haut-bas n’est que de 0,80. La distance entre l’ancienne clôture et le plus haut vaut 5,20, et celle jusqu’au plus bas 4,40. Le True Range est donc 5,20 : il prend en compte le gap entre bougies. TradingView documente ces trois comparaisons ; la fonction intégrée Pine précise que ta.tr(true) utilise haut moins bas quand la clôture précédente n’existe pas ([référence des fonctions intégrées]({source:tradingViewPineBuiltins})).
Le lissage modifie la vitesse de réaction de l’ATR
Après l’initialisation, une mise à jour de Wilder pour un ATR à n périodes est : ATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ n. Avec n = 14, un ATR précédent de 1,20 point et un nouveau True Range de 2,60 donnent (13 × 1,20 + 2,60) ÷ 14 = 1,30 point. La nouvelle bougie influe sur l’estimation sans effacer tout l’historique.
Sur TradingView, le lissage ATR par défaut est RMA ; les réglages permettent aussi SMA, EMA ou WMA. Ces méthodes peuvent produire des valeurs différentes à partir des mêmes bougies. La période et la méthode d’initialisation comptent également. Ne supposez pas qu’un RMA sur 14 bougies égale une moyenne simple sur 14 bougies ([guide ATR]({source:tradingViewAverageTrueRangeSupport})).
Faites correspondre la série du graphique au trade
Notez le produit, l’échéance, l’intervalle des bougies, la définition de la séance, le fournisseur de données, la règle de clôture précédente, le lissage, la période et le choix entre bougies terminées ou en formation. Un graphique limité à la séance régulière et un graphique toutes séances répartissent différemment les mouvements nocturnes. Une série continue de futures peut raccorder ou ajuster les échéances : vérifiez le contrat réellement négociable et le traitement du roulement avant d’utiliser une forte amplitude. Voir série continue et contrat négociable.
Si la règle recalcule l’ATR pendant la formation d’une bougie, son plus haut, son plus bas et son range peuvent encore changer. Un backtest qui utilise la valeur finale comme si elle était connue plus tôt bénéficie d’une information indisponible au moment de la décision. Fixez si vous utilisez la dernière bougie terminée ou une estimation en direct, puis gardez ce timing dans les alertes et les essais.
Convertissez un multiple d’ATR en ticks valides
Prenons un ATR hypothétique de 1,30 point d’indice et une distance prévue de 2 ATR. La distance brute est 1,30 × 2 = 2,60 points. Le CME indique pour le Micro E-mini S&P 500 futures 5 dollars par point d’indice et un tick minimal de 0,25 point. 2,60 ÷ 0,25 = 10,4 ticks ; arrondir vers l’extérieur à 11 ticks donne 2,75 points. À 1,25 dollar par tick, le risque de prix prévu est de 13,75 dollars par contrat avant frais ([spécifications CME]({source:cmeMicroEMiniSP500ContractSpecifications})).
Le multiple 2 sert uniquement d’exemple. Arrondir vers l’entrée resserrerait le stop sous la distance annoncée. Pour les autres produits, revérifiez le pas de cotation et la valeur du tick exacts ; un point ou un pip n’a pas de valeur monétaire universelle. Voir valeur du tick et multiplicateur d’un contrat futures.
Utilisez la distance pour dimensionner la position
Supposons un budget de perte prévu hypothétique de 100 dollars et des frais aller-retour estimés à 2 dollars par contrat. Le dénominateur est 13,75 + 2 = 15,75 dollars par contrat. floor(100 ÷ 15,75) = 6 contrats, soit 94,50 dollars de risque modélisé avant glissement ou gap au-delà du déclencheur. Sept contrats donnent 110,25 dollars, au-dessus du budget. Ces valeurs illustrent le calcul ; elles ne constituent ni conseil ni tarif actuel. Le [cours CME sur la taille de position]({source:cmeProperPositionSize}) distingue aussi distance de stop et budget de risque.
Le prix de déclenchement d’un stop ne garantit pas le prix d’exécution ni la perte maximale. Marché rapide, gap, exécution partielle ou ordre stop-limit non exécuté peuvent aggraver le résultat. Si un niveau d’invalidation pertinent implique trop de risque, réduisez la quantité, envisagez un contrat plus petit ou abstenez-vous. Ne rapprochez pas le stop pour obtenir le nombre de contrats souhaité. Voir dimensionnement d’une position futures.
Séparez l’ATR de la thèse et du signal
Choisissez d’abord le niveau qui invaliderait l’idée de trade ; utilisez ensuite l’ATR pour comparer cette distance aux ranges récents. Un multiple d’ATR peut comparer des règles ajustées à la volatilité, mais ne prouve ni la pertinence structurelle du niveau, ni un retournement, ni une espérance positive. Deux ATR peuvent être trop proches pour une configuration et excessivement larges pour une autre.
Comparez les marchés prudemment : l’ATR brut tend à être plus élevé pour un instrument dont le prix nominal est élevé. ATR divisé par le prix, parfois appelé ATR%, normalise l’échelle, mais ne le convertit pas en dollars, n’égalise pas la liquidité et ne tient pas compte des multiplicateurs différents. Choisissez l’indicateur qui correspond à la décision à prendre.
Fixez et consignez les réglages de chaque essai
Avant d’évaluer les résultats, figez la période, le lissage, l’unité de temps, la séance, la série d’entrée, le point d’ancrage à une bougie terminée, le multiple, le sens d’arrondi au tick, les frais et les hypothèses d’exécution du stop. Si vous sélectionnez le meilleur graphique après avoir essayé de nombreux réglages, consignez toute la recherche et évaluez la règle sur des données ultérieures. Incluez spread, frais, glissement, gaps et stops non exécutés.
Consignez l’échéance, la valeur et l’heure de l’ATR, la clôture précédente, les données du True Range, le lissage, la distance brute, les ticks arrondis, la valeur du tick, la quantité prévue, les frais et l’exécution réelle. L’ATR résume l’amplitude ; le journal et les exécutions permettent de reproduire l’estimation du risque. Pour les ordres et le placement du stop, voir régler un stop-loss sur futures.
Questions fréquentes
Q1L’ATR prédit-il le prochain mouvement du prix ?
Non. Il mesure la taille des True Ranges récents avec les données et le lissage choisis. Il n’indique pas la direction et ne garantit pas un range similaire ensuite.
Q2Une période de 14 est-elle toujours la bonne ?
Non. Quatorze est un réglage courant, pas un optimum universel. L’intervalle, la séance, le produit et l’horizon de décision déterminent ce que mesure le réglage.
Q3Tous les stops futures doivent-ils être à deux ATR ?
Non. Le multiple est un paramètre de règle, pas une distance validée pour chaque trade. Définissez d’abord l’invalidation et le risque, puis testez l’ATR avec les ticks et coûts réalistes.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
La clôture précédente vaut 100,00 ; la bougie suivante a un plus haut de 105,20 et un plus bas de 104,40. Quel est le True Range ?
Choisissez une réponse pour voir l'explication