

Le trilemme impossible : taux de change, capitaux et politique monétaire
Comprenez pourquoi stabilité du taux de change, mobilité des capitaux et autonomie monétaire créent un arbitrage, comment fonctionnent les trois combinaisons et ce que ce cadre ne couvre pas.
Dans ce guideQue dit le trilemme impossible ?
Bref résumé
Le trilemme impossible, également appelé trilemme monétaire, décrit l’arbitrage entre trois objectifs de politique économique : un taux de change stable, la mobilité des capitaux entre pays et une politique monétaire adaptée à la situation intérieure. Dans le cadre standard, une économie ne peut pas réaliser pleinement les trois à la fois. Dans les faits, les régimes se situent à différents points de cet arbitrage. Le cadre aide à comprendre les mécanismes ; il ne constitue pas une loi littérale imposant à chaque pays d’en choisir exactement deux.
Que dit le trilemme impossible ?
Le trilemme impossible permet d’organiser les choix de politique économique dans une économie ouverte. Ses trois sommets sont la stabilité du taux de change, la possibilité pour les capitaux de circuler au-delà des frontières et l’autonomie monétaire. L’idée centrale du modèle de Mundell-Fleming est qu’un pays ne peut pas réunir indéfiniment un taux de change fixe, la libre circulation des capitaux et une politique monétaire indépendante. La Banque des règlements internationaux décrit cet arbitrage bien connu entre les trois objectifs. {source:bisImpossibleTrinityMundellFleming2016}
Le mot « impossible » peut paraître plus absolu que le constat pratique. Le cadre ne dit pas que chaque mouvement de change doit provoquer une crise immédiate, qu’un objectif doit être complètement abandonné ou que tous les pays sont soumis à la même contrainte à tout moment. Il indique que, selon les hypothèses du modèle, maintenir une parité étroite tout en laissant les capitaux circuler librement réduit la marge dont dispose un pays pour fixer ses taux d’intérêt en fonction de ses objectifs intérieurs. Une économie peut atténuer la contrainte en tolérant davantage de variations du change, en prenant des mesures qui influent sur les flux de capitaux ou en acceptant une autonomie monétaire moindre.
Le « trilemme » n’est pas non plus une grille qui accorderait la même valeur aux trois objectifs. Les gouvernements peuvent rechercher, pour des raisons différentes, des prix plus prévisibles pour les échanges, l’accès au financement international et des taux d’intérêt sensibles à l’inflation ou à l’activité intérieure. Le cadre clarifie la possibilité d’un conflit ; il ne détermine pas la meilleure combinaison, ne chiffre pas le coût de bien-être de chaque option et ne remplace pas une analyse propre à chaque pays. Il sert au diagnostic : il aide à comprendre pourquoi une combinaison de politiques peut être mise à l’épreuve lorsqu’un choc pousse l’un des objectifs dans une autre direction.
Quels sont les trois objectifs de politique économique ?
La stabilité du taux de change consiste à limiter les variations de la valeur de la monnaie nationale par rapport à une monnaie de référence ou à un panier de monnaies. L’engagement peut prendre la forme d’une parité fixe, d’une bande étroite ou d’un effort moins contraignant pour amortir les fluctuations. Ces régimes ne sont pas identiques : une parité stricte promet une trajectoire plus étroite qu’un flottement administré, et le régime annoncé peut différer des mouvements effectivement permis. L’objectif porte sur l’évolution souhaitée du taux de change, et non sur le simple fait qu’il soit resté calme pendant une semaine.
La mobilité des capitaux désigne la mesure dans laquelle les résidents et les non-résidents peuvent acquérir, vendre ou transférer des actifs financiers au-delà des frontières. Un compte de capital ouvert facilite le déplacement des fonds par les investisseurs, les banques, les entreprises et les ménages en fonction des rendements et des risques perçus. « Ouvert » ne signifie pas que chaque opération est gratuite ni que les capitaux circulent instantanément. Les restrictions juridiques, les systèmes de règlement, les impôts, les limites de bilan, la profondeur des marchés et l’évolution des perceptions du risque peuvent freiner ou réorienter les flux. Le trilemme simplifie ces nombreux aspects pour faire ressortir le poids des décisions de portefeuille transfrontalières.
L’autonomie de la politique monétaire est la capacité à fixer les conditions monétaires en fonction d’objectifs intérieurs, comme l’inflation et l’activité économique, plutôt que de laisser le taux directeur être largement dicté par l’engagement de change ou les conditions financières à l’étranger. Cela ne signifie pas qu’une banque centrale est isolée de l’économie mondiale. Même avec un taux de change flottant, les taux étrangers peuvent se transmettre par le commerce, les coûts d’emprunt et les prix des actifs. L’autonomie existe à des degrés divers : il s’agit de savoir dans quelle mesure la banque centrale peut modifier son orientation sans compromettre un autre engagement.
Ces définitions distinguent également les trois sommets. La stabilité du change n’est pas la même chose que la stabilité des prix. La mobilité des capitaux ne correspond pas à un excédent ou à un déficit important du compte courant. L’autonomie monétaire ne garantit pas que la politique atteindra ses objectifs. Les choix portent sur un régime et ses contraintes ; les résultats observés dépendent aussi des institutions, des chocs, des bilans privés et des décisions des entreprises et des ménages. Le FMI présente le régime de change, le cadre monétaire, les opérations de change et les mesures relatives aux flux de capitaux comme des éléments liés d’une conception plus générale de la politique économique. {source:imfChoiceOfExchangeRateArrangement2022}
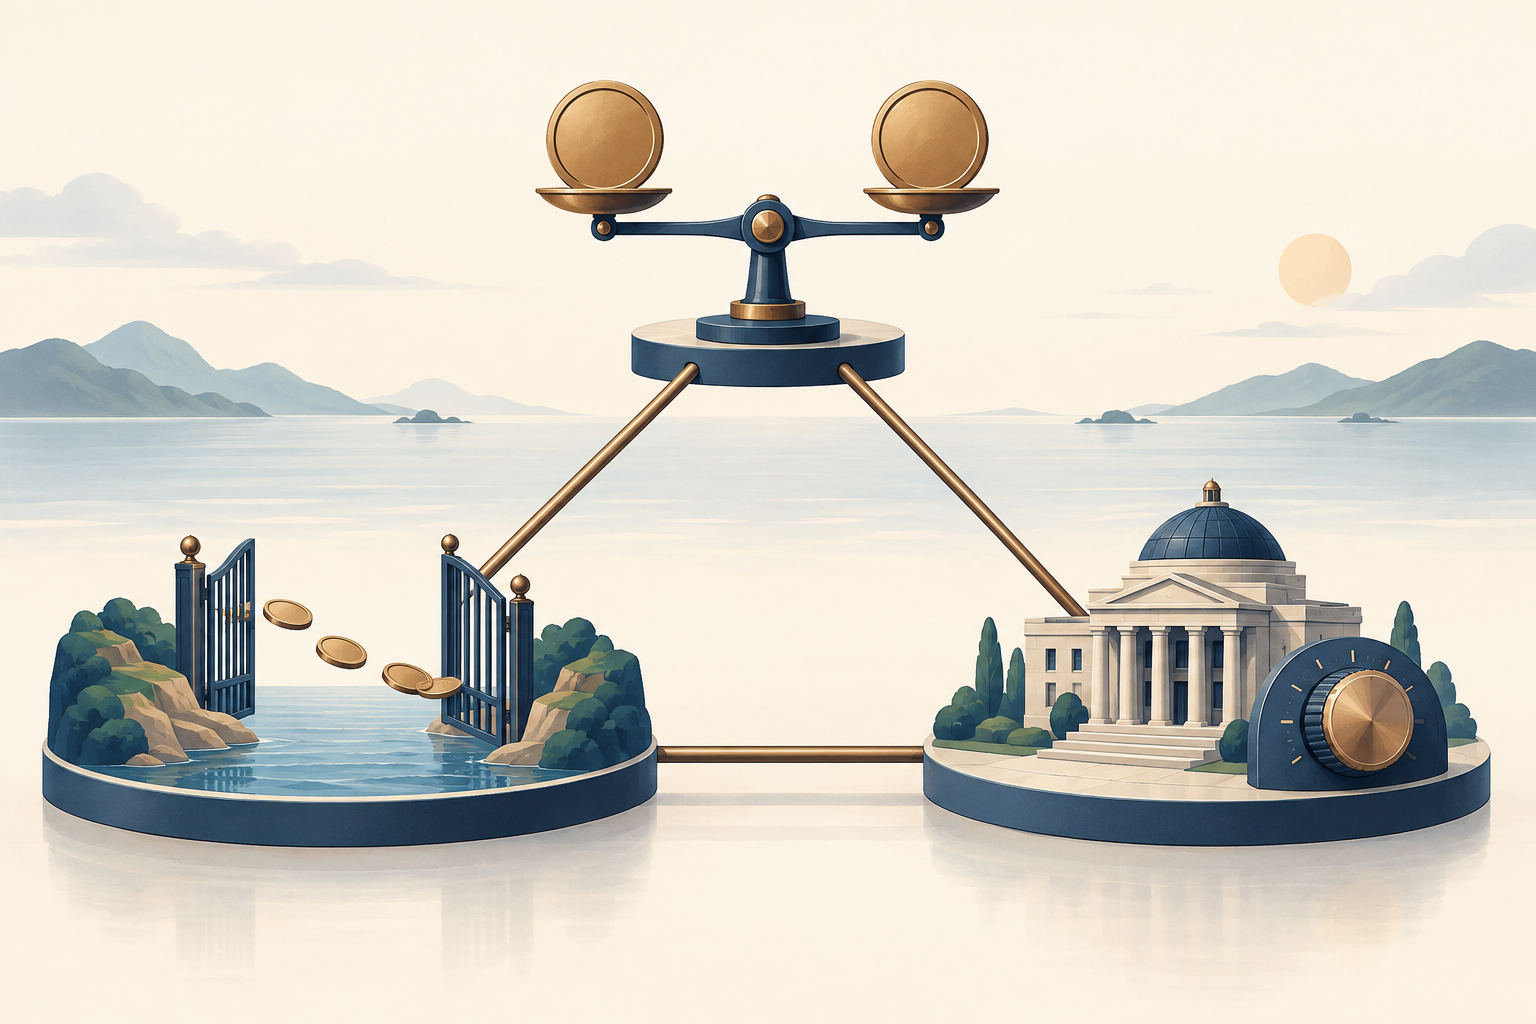
Pourquoi les flux de capitaux peuvent-ils contraindre une banque centrale qui défend une parité ?
Considérons une économie qui maintient sa monnaie à une parité crédible par rapport à une monnaie d’ancrage et autorise une mobilité importante des capitaux. Si les investisseurs peuvent passer à un coût modéré d’actifs en monnaie nationale à des actifs en monnaie d’ancrage, une différence persistante entre les rendements attendus corrigés du risque peut les inciter à déplacer leurs fonds. La comparaison ne porte pas uniquement sur les deux taux d’intérêt affichés. Elle prend aussi en compte les variations de change attendues, les risques de défaut et de liquidité, les impôts, les coûts de transaction et d’autres frictions. Avec une parité crédible, la dépréciation attendue peut être faible, mais pas nécessairement nulle, et les primes de risque ne disparaissent pas forcément.
Si la banque centrale réduit son taux à court terme bien en dessous du rendement d’actifs comparables en monnaie d’ancrage, certains investisseurs peuvent préférer transférer leurs fonds à l’étranger. La demande de monnaie d’ancrage augmente alors et la parité subit une pression. Pour la défendre, l’autorité monétaire peut vendre des réserves en devises et racheter sa propre monnaie. Cette opération peut retirer des liquidités du marché intérieur ; si cet effet n’est pas compensé, les taux à court terme du marché peuvent remonter et rapprocher les conditions du niveau compatible avec la parité. La banque centrale peut aussi relever directement son taux directeur. Dans les deux cas, la parité et la mobilité des capitaux limitent l’ampleur de l’écart durable entre les taux nationaux et étrangers.
La pression peut aussi aller dans l’autre sens. Si les taux nationaux dépassent largement les rendements étrangers comparables, des capitaux peuvent affluer et exercer une pression à l’appréciation. Sous un régime de parité, l’autorité peut acheter des devises et émettre de la monnaie nationale. Si elle ne gère pas les liquidités ainsi créées, les conditions monétaires peuvent s’assouplir. L’ampleur et le calendrier des flux dépendent des risques, des anticipations, des instruments et des frictions de marché. Ce mécanisme simplifié ne signifie pas que tout écart de taux d’un point de pourcentage entraîne un montant déterminé de mouvements de capitaux.
Voilà le cœur de l’arbitrage : lorsque les capitaux circulent librement et que le taux de change est strictement défendu, une décision sur les taux nationaux peut susciter des flux qui obligent la banque centrale à intervenir ou à ramener les taux de marché vers un niveau compatible avec la parité. Le guide opérationnel du FMI précise qu’avec un taux de change fixe et des mouvements de capitaux libres, l’autonomie monétaire est limitée et la politique ne peut pas être menée indépendamment de la politique de change. {source:imfOperationalizePeg2026}
<!-- learn:illustration -->
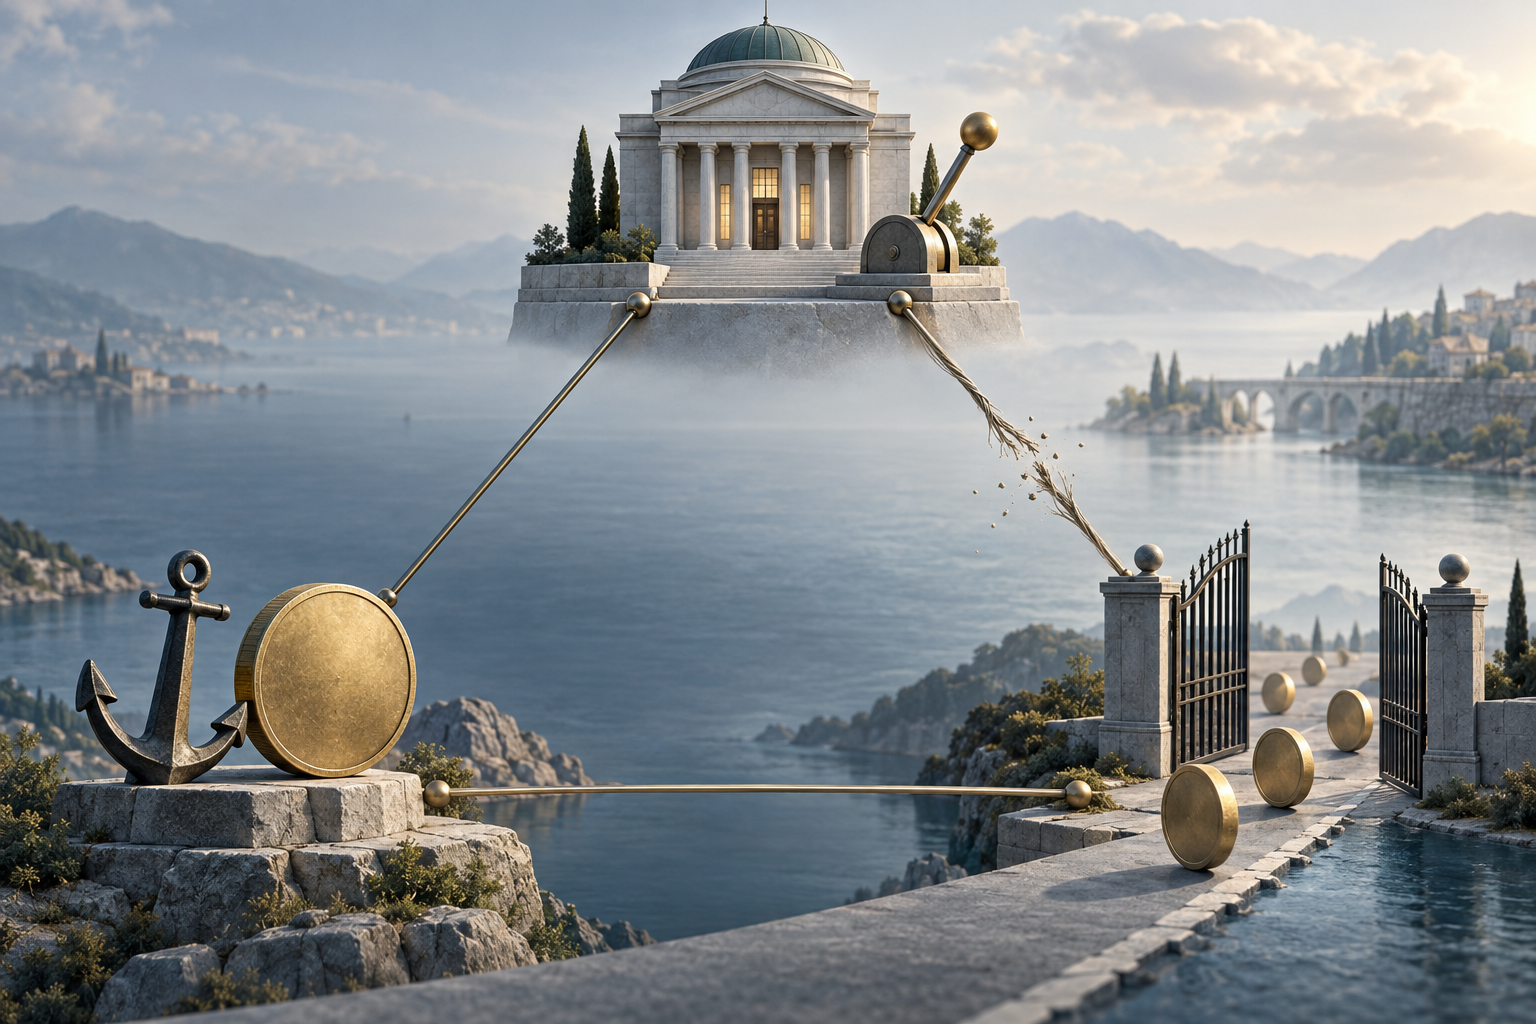
Que signifie chacune des trois combinaisons de deux objectifs ?
Les trois combinaisons possibles illustrent les conséquences pratiques du cadre. Elles indiquent la marge qui devient la plus contrainte, et non trois modèles institutionnels universels.
Stabilité du change et mobilité des capitaux : l’autonomie monétaire est la plus limitée. Une parité crédible associée à des marchés financiers ouverts laisse moins de latitude pour fixer les taux indépendamment. Le taux directeur national peut devoir suivre les conditions du pays d’ancrage, ou les taux de marché et la liquidité peuvent devoir s’ajuster aux flux. Si un ralentissement intérieur appelle une baisse des taux alors que la défense de la parité exige un resserrement, les deux objectifs tirent dans des directions opposées. Le guide du FMI sur les régimes de parité décrit explicitement cette combinaison comme une limite à l’autonomie monétaire. {source:imfOperationalizePeg2026}
Mobilité des capitaux et autonomie monétaire : en général, le taux de change doit pouvoir absorber davantage d’ajustements. Si la banque centrale modifie les taux en fonction de l’inflation ou de l’activité intérieure tandis que les capitaux circulent librement, la demande d’actifs et les anticipations de rendement peuvent faire varier le taux de change. Un change plus flexible offre cette marge d’ajustement. Cela ne rend pas le change sans importance pour la politique : une dépréciation peut augmenter le coût en monnaie locale des importations, affecter les emprunteurs endettés en devises ou influer sur les anticipations d’inflation. Cela signifie que la banque centrale ne garantit pas le maintien d’une parité fixe pendant tout le processus d’ajustement.
Stabilité du change et autonomie monétaire : des restrictions ou des frictions plus fortes sur les mouvements transfrontaliers peuvent réduire la pression immédiate exercée sur la parité lorsque les taux nationaux divergent de ceux du pays d’ancrage. Dans le cadre simplifié, limiter la mobilité des capitaux crée une marge pour orienter la politique monétaire vers les objectifs intérieurs tout en stabilisant le change. Les mesures réelles diffèrent par leur portée et leur efficacité ; elles peuvent réorienter les transactions, inciter à les contourner et entraîner des coûts. Cette combinaison ne signifie donc pas simplement : « instaurer des contrôles et obtenir une autonomie totale ». Elle désigne le canal qui convertirait autrement les écarts de taux en flux de capitaux.
Dans les régimes réels, les choix sont souvent intermédiaires. Une monnaie peut fluctuer dans une bande ; certaines opérations en capital peuvent être restreintes tandis que d’autres restent ouvertes ; ou la banque centrale peut répondre aux conditions intérieures tout en tenant compte des pressions sur le change. Il en résulte des degrés partiels de stabilité, d’ouverture et d’autonomie. Il est plus utile de demander quelle est l’intensité de chaque engagement et quelle marge s’ajuste en cas de choc que d’affirmer qu’un pays a choisi exactement deux sommets et aucun aspect du troisième.
Comment un choc hypothétique sur le taux du pays d’ancrage illustre-t-il cet arbitrage ?
Imaginons un pays fictif, Port, qui maintient sa monnaie dans une bande très étroite par rapport à la monnaie d’ancrage et autorise la plupart des flux de portefeuille. Ces conditions et les chiffres ci-dessous sont inventés pour illustrer le mécanisme. Supposons que la banque centrale du pays d’ancrage relève soudainement son taux directeur de 3 % à 5 %. La banque centrale de Port envisageait de réduire le sien de 4 % à 2 %, car la demande intérieure s’était affaiblie.
Ce changement de taux ne permet pas de déduire mécaniquement un flux précis. Toutefois, si les investisseurs estiment que les actifs en monnaie d’ancrage offrent un rendement corrigé du risque supérieur et s’attendent au maintien de la parité, certains peuvent remplacer les actifs en monnaie de Port par des actifs en monnaie d’ancrage. La demande de cette dernière peut ainsi augmenter. Pour maintenir le taux de change dans la bande étroite, Port pourrait vendre des réserves en devises, laisser se contracter les liquidités à court terme ou relever son taux directeur vers un niveau plus compatible avec la parité. Il devient alors plus difficile de mettre entièrement en œuvre l’assouplissement intérieur prévu.
Port peut aussi résoudre la situation d’une autre manière. Le pays peut laisser sa monnaie se déprécier au-delà de la bande, ce qui donne plus de place à la flexibilité du change et préserve davantage la possibilité d’adapter les taux aux conditions intérieures. Il peut resserrer ou modifier les règles qui s’appliquent à certains flux transfrontaliers et faire varier ainsi le degré de mobilité des capitaux. Ou il peut continuer à défendre la parité et accepter que l’évolution de ses taux dépende davantage de celle du pays d’ancrage. Chaque option modifie une marge différente ; aucune n’est sans coût, et le trilemme ne dit pas à lui seul laquelle est préférable.
Modifions maintenant une hypothèse. Si les investisseurs pensent que la parité pourrait bientôt être modifiée, la dépréciation attendue peut compenser un taux national plus élevé. L’écart de taux ne suffit alors plus à comparer les rendements. Ou supposons que la hausse du taux reflète une perception accrue du risque de crédit : un rendement affiché plus élevé ne fera pas nécessairement venir des fonds si les investisseurs s’attendent aussi à de plus grandes pertes. Ces exemples montrent que le trilemme indique une orientation du mécanisme ; ce n’est pas un tableau qui transforme deux taux directeurs en un montant garanti de flux de capitaux.
Les interventions sur le marché des changes et les réserves peuvent-elles supprimer la contrainte ?
Une intervention peut influer sur le moment et le déroulement de l’ajustement. La vente de réserves en échange de monnaie nationale peut répondre à la demande de devises lorsque la parité subit des pressions. L’achat de devises peut contrer une pression à l’appréciation. Les réserves peuvent aider l’autorité à gérer des perturbations temporaires et à signaler sa capacité à intervenir. Elles ne créent toutefois pas une offre illimitée de devises et ne font pas disparaître, à elles seules, une incohérence persistante entre les engagements de politique.
L’effet sur le bilan est également important. Lorsqu’une banque centrale vend des devises et reçoit sa propre monnaie en échange, les liquidités intérieures tendent à diminuer, sauf si l’autorité compense cette contraction par d’autres opérations. Lorsqu’elle achète des devises et paie en monnaie nationale, les liquidités tendent à augmenter, sauf si elle les absorbe. Ces opérations peuvent compliquer la poursuite d’un objectif indépendant de taux d’intérêt intérieur. Une banque centrale peut stériliser une intervention en ajustant ses actifs intérieurs ou ses opérations de liquidité. Mais une stérilisation répétée n’efface pas l’incitation sous-jacente à déplacer des fonds si les engagements de taux et de change restent incompatibles.
Une intervention peut donc gagner du temps, lisser une volatilité temporaire ou aider à appliquer le régime choisi. Sa capacité à soutenir une trajectoire dépend de la crédibilité de l’engagement, de l’ampleur et de la persistance des flux, de l’accès aux réserves, du cadre de politique et des bilans concernés. Un chiffre isolé sur les réserves ne suffit pas à établir qu’une parité est sûre ou vouée à l’échec. De même, un épisode d’intervention ne prouve pas que l’autonomie monétaire a disparu ; c’est le schéma de politique et les marges d’ajustement disponibles dans le temps qui comptent.
L’intervention sur le marché des changes n’est qu’un élément du cadre opérationnel. Une parité exige aussi de préciser la parité ou la bande, la monnaie d’ancrage, la façon dont les liquidités sont injectées ou retirées et la réponse de l’autorité aux changements de rendement et de risque à l’étranger. Le guide opérationnel du FMI traite la détermination des taux ainsi que les opérations de change et de monnaie comme des questions liées dans un régime de parité, et non comme un simple calcul des réserves. {source:imfOperationalizePeg2026}
Que laisse de côté le trilemme ?
Le triangle classique condense un système financier complexe en trois objectifs de politique. Il est plus utile lorsque ses hypothèses sont explicites. La version la plus simple suppose une forte mobilité des capitaux, des actifs pouvant se substituer les uns aux autres et un engagement de change crédible. Or, sur les marchés réels, les actifs diffèrent par leur risque de défaut, leur liquidité, leur traitement fiscal, leur protection juridique et leur exposition au risque de change. Les écarts de taux peuvent persister parce que les investisseurs demandent une compensation pour ces différences ou parce que les transactions rencontrent des frictions. Un écart de taux ne prouve donc pas, à lui seul, qu’une égalité mathématique exacte a été violée.
Le cadre simplifie également la défense d’une parité. Les instruments dont dispose une banque centrale dépendent de son dispositif opérationnel, de la structure bancaire, de sa position de réserves, de l’accès au financement en devises et de la composition et de l’échéance des engagements du secteur privé. Un décalage de devises dans les bilans peut rendre les variations du change coûteuses pour les entreprises ou les banques, même si un taux plus flexible offrirait par ailleurs une marge monétaire. La volonté de limiter ces dommages aux bilans peut pousser les autorités à réagir aux taux étrangers ou aux pressions de change même sous un régime officiellement flexible. Le triangle ne représente pas ces effets sur la stabilité financière.
Une extension débattue, associée à Hélène Rey, soutient que le cycle financier mondial pourrait contraindre l’autonomie monétaire même lorsque le taux de change est flexible. Cette idée est parfois qualifiée de « dualité impossible » entre mobilité des capitaux et autonomie monétaire. Il s’agit d’une extension du trilemme de change d’origine, et non de son énoncé initial ; elle doit être comprise comme un argument distinct, pas comme un consensus établi. Le guide du FMI de 2022 présente cette extension dans le cadre d’un débat. {source:imfChoiceOfExchangeRateArrangement2022}
Le trilemme n’indique pas si un régime de change particulier est viable, si des mesures sur les flux de capitaux sont adaptées ni si un pays devrait choisir une parité ou un change flottant. Ces évaluations dépendent de la structure du commerce et de la finance, des chocs auxquels une économie est exposée, des institutions, de la crédibilité, des outils disponibles et des objectifs des responsables publics. Les orientations du FMI sur le choix d’un régime de change en font un problème de conception plus vaste qui inclut le cadre monétaire et d’autres politiques ; ses travaux opérationnels ultérieurs examinent les conditions institutionnelles supplémentaires nécessaires au maintien d’une parité. {source:imfChoiceOfExchangeRateArrangement2022} {source:imfOperationalizePeg2026}
Enfin, le trilemme n’explique pas tous les mouvements de change ni tous les flux de capitaux. Il ne décrit pas la comptabilité du compte courant, ne calcule pas dans quelle mesure un mouvement monétaire modifie les prix à la consommation et ne mesure pas un taux de change réel. Utilisez-le pour cerner la contrainte de politique, puis consultez les données pertinentes pour répondre aux autres questions. Compte courant et balance commerciale distingue les biens, les services, les revenus et les transferts transfrontaliers. Taux de change effectifs réels explique une mesure pondérée de la compétitivité par les prix ; la transmission du taux de change à l’inflation suit l’un des mécanismes par lesquels les variations de change atteignent les prix intérieurs.
Comment lire la combinaison de politiques d’un pays ?
Commencez par distinguer les trois objectifs. Quelle trajectoire du taux de change l’autorité dit-elle vouloir, et quelle trajectoire la monnaie suit-elle réellement ? Quelles opérations transfrontalières peuvent être effectuées librement, et lesquelles subissent des restrictions ou des coûts importants ? Comment la banque centrale décrit-elle ses objectifs intérieurs, et comment son taux directeur réagit-il lorsque la situation intérieure et celle du pays d’ancrage évoluent en sens contraire ? L’étiquette du régime ne répond pas nécessairement aux trois questions.
Observez ensuite l’ajustement lorsque des pressions apparaissent. Si les taux étrangers augmentent, le taux national tend-il à les suivre, le taux de change bouge-t-il, les règles sur les flux de capitaux changent-elles ou la banque centrale recourt-elle à des opérations sur ses réserves ? Examinez aussi les taux de marché et les liquidités intérieures, pas seulement le taux directeur annoncé. Une parité officielle peut autoriser des mouvements dans une bande ; un objectif déclaré de stabilité peut coexister avec une certaine flexibilité du change. Une seule journée ou une intervention isolée ne suffit pas pour classer un régime.
La comparaison des rendements doit aussi tenir compte du contexte. Comparez si possible des instruments et des échéances similaires, puis examinez les variations de change attendues, les risques de crédit et de liquidité, les restrictions et les coûts de transaction. Un taux directeur national inférieur au taux d’ancrage ne prouve pas, à lui seul, qu’une sortie de capitaux est imminente. Il invite à se demander comment les investisseurs évaluent les risques, quelle est la sensibilité des flux et à quel ajustement les autorités se sont engagées. À l’inverse, un taux de change stable observé ne prouve pas que le régime résisterait à un autre choc.
Cette méthode fait du trilemme un ensemble de questions utiles plutôt qu’une étiquette. Elle aide à distinguer une parité stricte d’un régime flexible, une forte ouverture des capitaux d’un canal restreint et l’autonomie monétaire formelle de la capacité pratique à mener une politique indépendante. Elle sépare aussi le diagnostic d’une contrainte de politique d’une recommandation sur le choix qu’un pays devrait faire.
Questions fréquentes
Q1Le trilemme impossible signifie-t-il que chaque pays peut choisir exactement deux objectifs ?
Non. La formule « deux sur trois » résume le modèle de base et ses hypothèses simplifiées. Les pays combinent souvent différents degrés de stabilité du change, de restrictions des capitaux et d’autonomie monétaire. Il faut plutôt demander quelle importance chacun de ces objectifs a dans le régime et quelle marge cède sous pression.
Q2Les taux d’intérêt doivent-ils être identiques avec un taux de change fixe ?
Pas nécessairement. Même avec une parité, les taux peuvent différer parce que les investisseurs tiennent compte des variations de change attendues, des risques de crédit et de liquidité, des impôts, de la segmentation des marchés et des coûts de transaction. Le cadre indique que l’ouverture des capitaux et une parité crédible limitent la fixation durable et indépendante des taux ; il ne rend pas tous les rendements de marché identiques.
Q3Les réserves peuvent-elles protéger durablement une parité pendant que la banque centrale fixe le taux qu’elle veut ?
Les réserves et les interventions peuvent aider à gérer les pressions et influer sur le calendrier de l’ajustement. Elles ne suppriment pas automatiquement un conflit persistant entre une parité, des capitaux ouverts et la trajectoire des taux nationaux. Le résultat dépend de l’engagement, des flux, de l’accès aux réserves, des institutions et de la réaction des liquidités et des taux.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Dans le cadre standard du trilemme impossible, quelle est la principale contrainte pour un pays qui associe un taux de change fixe crédible à une mobilité importante des capitaux ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Situation dans laquelle le prix d’exercice d’une option est proche du cours de son actif sous-jacent. L’option peut avoir peu de valeur intrinsèque à cet instant tout en conservant une prime liée au temps et à l’incertitude.
Lire le guide approfondioption d’achatContrat qui donne à son acheteur le droit, et non l’obligation, d’acheter le sous-jacent au prix d’exercice selon ses modalités. Le vendeur du contrat assume l’obligation correspondante s’il est exercé et assigné.
Lire le guide approfondioption de venteContrat qui donne à son détenteur le droit, et non l’obligation, de vendre le sous-jacent au prix d’exercice avant ou à l’échéance selon ses modalités.
Lire le guide approfondi