

Zivot–Andrews-Test: Einheitswurzel mit einem unbekannten Bruch
Erfahre, wie der Zivot–Andrews-Test in einer Einheitswurzelregression nach einem unbekannten Bruch sucht, warum die Minimumstatistik eigene kritische Werte braucht und was die Nullhypothese auslässt.
In diesem LeitfadenDer Test fragt, ob ein Bruch die Schlussfolgerung zur Einheitswurzel verändert
Kurze Zusammenfassung
Der Zivot–Andrews-Test (ZA) fragt, ob eine scheinbar persistente Reihe stattdessen stationär um einen deterministischen Pfad mit einem Bruch sein könnte. Er schätzt eine Einheitswurzelregression für mögliche Bruchdaten und behält die negativste t-Statistik des verzögerten Niveaus. Die Suche nach dem Datum verändert die Referenzverteilung; der klassische Test nimmt unter der Einheitswurzel-Nullhypothese keinen Bruch an.
Der Test fragt, ob ein Bruch die Schlussfolgerung zur Einheitswurzel verändert
Ein augmentierter Dickey–Fuller-Test kann eine Einheitswurzel schwer von einem stationären Prozess unterscheiden, wenn die Reihe einen nicht berücksichtigten Niveau- oder Trendbruch enthält. Ein einmaliger Sprung nach einer politischen Änderung, ein veränderter gemessener Trend oder ein außergewöhnliches Marktereignis kann die Gesamtstichprobe persistenter erscheinen lassen als die einzelnen Abschnitte um ihren jeweiligen deterministischen Pfad.
Der ZA-Test erweitert die Dickey–Fuller-Idee um ein unbekanntes Bruchdatum. Er prüft, ob die Evidenz gegen eine Einheitswurzel stärker wird, wenn sich der deterministische Teil der Regression einmal ändern darf. Das Verfahren ist nützlich, wenn ein einzelner Bruch eine vertretbare Annahme für die Fragestellung ist. Es sucht nicht allgemein nach jeder Art von Regimewechsel.
Es bleibt ein Einheitswurzeltest. Er prüft weder, ob ein bestimmtes Ereignis einen Bruch verursacht hat, noch schätzt er eine Handelsregel oder belegt, dass Preise schnell genug für einen Trade zum Mittelwert zurückkehren. Der Vergleich von ADF und Phillips–Perron behandelt den bruchfreien Ausgangsfall; der Leitfaden zu Stationarität und Einheitswurzel erklärt die allgemeineren Hypothesen.
Die Bruchannahme wird in Null- und Alternativhypothese sichtbar
Eine Regression für ein mögliches Bruchdatum lässt sich häufig in Differenzen so schreiben:
Δyₜ = dₜ(λ)′δ + αyₜ₋₁ + Σⱼ₌₁ᵖ φⱼΔyₜ₋ⱼ + εₜ
Dabei ist λ der mögliche Bruchanteil, \(d_t(\lambda)\) enthält die deterministischen Terme und Bruchterme des gewählten Modells, und die verzögerten Differenzen berücksichtigen kurzfristige Abhängigkeit. In dieser Parametrisierung lautet die Einheitswurzel-Nullhypothese \(H_0: \alpha=0\); das entspricht einem autoregressiven Koeffizienten des Niveaus von eins.
Die klassische ZA-Spezifikation prüft eine Einheitswurzel-Nullhypothese ohne deterministischen Trendbruch gegen eine Alternative, in der die Reihe stationär um einen Trend mit einem möglichen Bruch ist. Die Bruchterme sind in den Regressionen enthalten, damit die Alternative diesen Pfad abbilden kann; bei der klassischen Kalibrierung der Nullverteilung gilt ihr Bruchseffekt als abwesend. Dieser Unterschied ist für die Interpretation des Ergebnisses und der kritischen Werte wichtig.
Verwirft der Test die Nullhypothese nicht, beweist das nicht, dass die Reihe ein exakter Random Walk ist. Geringe Teststärke, eine kurze Stichprobe, eine falsch gewählte Trendform oder ein Bruch unter der Null können eine Verwerfung verhindern. Eine Verwerfung ist Evidenz gegen die spezifizierte Einheitswurzel-Nullhypothese, aber kein Beweis, dass jeder Schock in jeder Marktphase vorübergehend ist.
Die Statistik durchsucht mögliche Daten und behält das Minimum
Zuerst legt die Analyse einen inneren Bereich zulässiger Bruchdaten fest. Daten nahe an den Stichprobenenden werden oft ausgeschlossen, damit beiderseits des möglichen Bruchs Beobachtungen vorliegen. Für jedes zulässige \(\lambda\) wird die Regression geschätzt und die t-Statistik für \(\alpha\) festgehalten.
Ausgewählt wird das Datum mit der kleinsten, also negativsten Statistik:
λ̂ = arg min₍λ ∈ Λ₎ tα(λ) τZA = min₍λ ∈ Λ₎ tα(λ)
Die Teststatistik ist somit das Minimum über eine Suche und keine t-Statistik für ein vorab festgelegtes Datum. Der ausgewählte Bruchanteil hängt von Stichprobe, Modellvariante, Verzögerungsspezifikation und getrimmter Kandidatenmenge ab. Er ist nicht automatisch eine präzise Schätzung des historischen Ereignisdatums.
Auch die Verzögerungswahl beeinflusst die Regressionen. Zu wenige verzögerte Differenzen können serielle Abhängigkeit in den Residuen zurücklassen; zu viele verbrauchen Informationen, besonders bei kleinen Stichproben. Nenne die Verzögerungsregel und den ausgeschlossenen Datumsbereich, statt Softwarevorgaben als Teil der Theorie zu behandeln.
Drei deterministische Modelle bilden unterschiedliche Brüche ab
Die traditionellen ZA-Varianten heißen oft Modell A, B und C. Bezeichnungen unterscheiden sich je nach Software. Prüfe daher, was eine Implementierung mit „Konstante“, „Trend“ oder „beides“ meint.
- Modell A erlaubt eine einmalige Änderung der Konstante, also des Niveaus
- Modell B erlaubt eine Änderung der Steigung des deterministischen Trends
- Modell C erlaubt sowohl eine Niveauänderung als auch eine Änderung der Trendsteigung
Die Wahl hat inhaltliche Bedeutung. Ein dauerhafter Sprung im Wechselkursniveau beschreibt einen anderen deterministischen Pfad als ein allmählicher Wandel des Wachstums. Ein Modell mit unbegründetem Trendwechsel kann Teststärke für unnötige Terme verbrauchen; ein ausgelassener plausibler Wechsel kann die Regression fehlspezifizieren. Lege die sinnvolle Art des Wechsels fest, bevor du Testergebnisse vergleichst.
Diese Varianten identifizieren nicht die wirtschaftliche Ursache einer Änderung. Das geschätzte Datum kann im gewählten Modell der bestpassende Zeitpunkt in der Stichprobe sein, obwohl mehrere Ereignisse, Messänderungen oder ausgelassene Dynamiken die Form ebenfalls erklären könnten.
Ein kleines Beispiel zeigt, warum das Minimum zählt
Angenommen, eine Forscherin prüft fünf hypothetische mögliche Bruchdaten. Die Tabelle zeigt die t-Statistik des verzögerten Niveauterms aus jeder Regression:
| Möglicher Bruchanteil λ | t-Statistik für α |
|---|---|
| 0.20 | −2.1 |
| 0.35 | −2.8 |
| 0.50 | −4.0 |
| 0.65 | −3.0 |
| 0.80 | −2.2 |
Das Minimum ist −4.0, daher wählt die Suche \(\lambda=0.50\). Das veranschaulicht nur die Auswahl von Datum und Statistik. Die Zahlen sind erfunden; das Beispiel liefert weder einen ZA-kritischen Wert noch eine Entscheidung über eine Verwerfung. In einer tatsächlichen Analyse müssen Kandidatenmenge, Modell, Verzögerungsregel und kritische Werte gemeinsam festgelegt werden.
<!-- learn:illustration -->
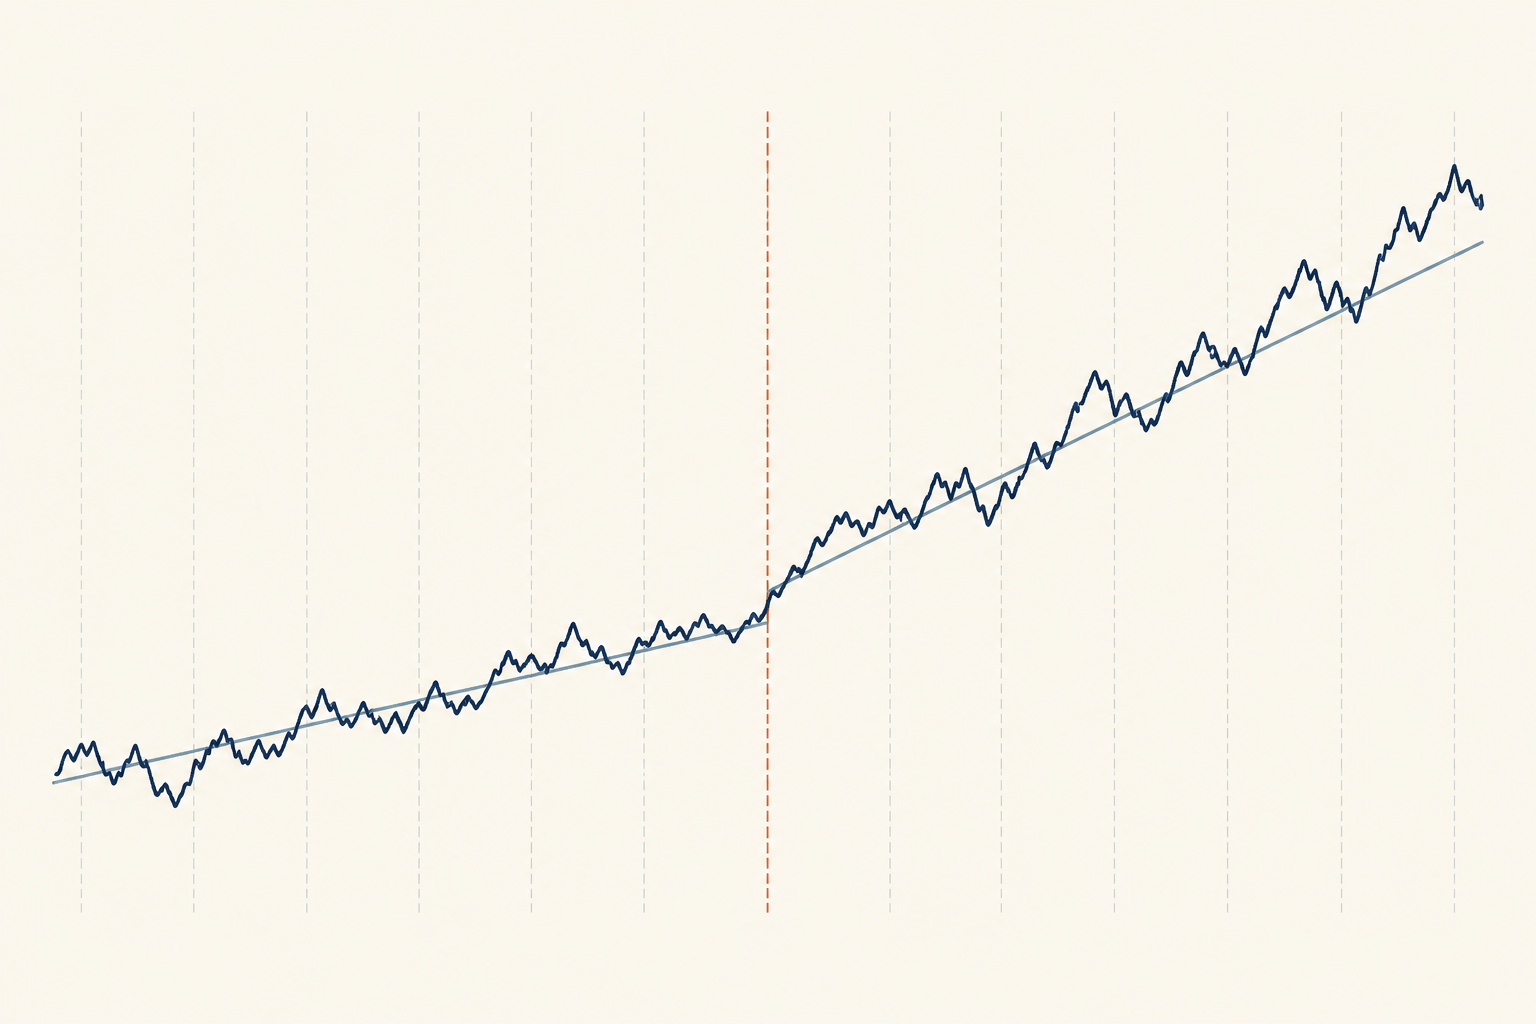
Die Suchstatistik braucht passende kritische Werte
Gewöhnliche kritische Werte von Dickey–Fuller oder Student-t gelten nicht für die Minimumstatistik. Selbst wenn jede Regression für ein mögliches Datum einer augmentierten Dickey–Fuller-Regression ähnelt, verändert die Suche über mehrere Daten und die Auswahl der negativsten Statistik die Nullverteilung.
Die passenden Referenzwerte hängen von der ZA-Modellvariante und dem Suchdesign ab. Vergleiche \(\tau_{ZA}\) mit kritischen Werten, die für dieselbe Bruchspezifikation und Datumssuche abgeleitet wurden. Lies die Statistik am ausgewählten Datum nicht so, als wäre dieses Datum vor Sichtung der Stichprobe festgelegt worden, und verwende keine gewöhnliche ADF-Tabelle.
Die ursprüngliche Analyse von Zivot und Andrews entwickelt das Verfahren mit geschätztem Bruch aus Perrons früheren Tests mit vorgegebenem Bruchdatum. Sie behandelt die Bruchstelle als unbekannt und leitet die Verteilung für die Suche her. Zur Entwicklung und zu Details siehe die Originalarbeit und Perrons Analyse mit bekanntem Bruch.
Wähle zuerst die Finanzreihe und dann das Bruchmodell
Das Ergebnis hängt davon ab, welche Variable getestet wird. Logpreis, Zinssatz, Preisspread, realisierte Volatilität und Renditereihe beantworten unterschiedliche Fragen. Ein langfristiger Trendbruch kann für ein Niveau wichtig sein, aber für eine kurzfristige Rendite bedeutungslos. Ein in einer Paareanalyse verwendeter Spread braucht eine eigene ökonomische Begründung und eine Begründung der Kointegration.
In einer technischen Handelsanalyse kann eine ZA-Verwerfung ein Hinweis darauf sein, dass sich das getestete Niveau unter dem gewählten Bruchmodell besser durch einen gebrochenen deterministischen Trend als durch die spezifizierte Einheitswurzel-Nullhypothese darstellen lässt. Sie zeigt nicht, dass die Reihe nach dem geschätzten Datum vorhersagbar zum Mittelwert zurückkehrt, und liefert keine Ein- oder Ausstiegs- oder Risikoregeln.
Das ausgewählte Datum nutzt die gesamte durchsuchte Stichprobe. Wird dasselbe Datum oder Testergebnis zur Strategieentwicklung und -bewertung verwendet, haben spätere Beobachtungen die Auswahl bereits beeinflusst. Eine Handelsanalyse braucht daher ein Echtzeit- oder rollierendes Design, eine Auswertung außerhalb der Stichprobe und realistische Transaktionskosten. Der Test selbst bietet keine dieser Schutzmaßnahmen.
Ein Bruch unter der Einheitswurzel-Null ist eine wichtige Einschränkung
Die klassischen ZA-kritischen Werte nehmen an, dass es unter der Einheitswurzel-Nullhypothese keinen Bruch im deterministischen Trend gibt. Spätere Forschung zeigt, dass Verfahren mit minimaler Dickey–Fuller-t-Statistik zu häufig verwerfen können, wenn unter dieser Null tatsächlich ein Trendbruch vorliegt; in den untersuchten Fällen kann die asymptotische Testgröße sehr groß werden. Eine Verwerfung kann dann auf eine Abweichung zwischen Nullmodell und Daten zurückgehen statt auf Evidenz für Trendstationarität. Siehe Harvey, Leybourne und Taylors Analyse der Infimum-Dickey–Fuller-Tests.
Auch die Alternative mit einem Bruch bildet weder zwei oder mehr Änderungen noch einen vorübergehenden Impuls, veränderliche Volatilität oder einen allmählich entstehenden Bruch ab. Nach Sichtung der kleinsten p-Werte zwischen A, B und C zu wählen, fügt eine weitere Auswahl hinzu. Sind mehrere Brüche oder ein Bruch unter der Null plausibel, verwende ein Verfahren, das für diese Hypothese und ihre Kalibrierung entwickelt wurde, statt den klassischen ZA-Test zu überdehnen.
Der Quandt–Andrews-Leitfaden behandelt unbekannte Bruchdaten in Regressionsparametern; der Bai–Perron-Leitfaden behandelt mehrere Regressionsbrüche. Diese Verfahren prüfen verwandte, aber unterschiedliche Hypothesen und ersetzen keinen bruchbewussten Einheitswurzeltest.
Dokumentiere die Suche und Annahmen zusammen mit dem Ergebnis
Ein aussagekräftiger Bericht nennt die Reihe und Transformation, Stichprobenzeitraum und Frequenz, deterministisches Modell, Verzögerungsregel, Trimmungsbereich, ausgewählten Bruchanteil, Minimumstatistik sowie passenden kritischen Wert oder p-Wert. Formuliere die Nullhypothese ausdrücklich und gib an, ob sie einen Bruch zulässt. Ändert sich das Ergebnis bei vertretbaren Modellvarianten oder Verzögerungswahlen, zeige diese Sensitivität.
Behandle das geschätzte Datum als Diagnose, nicht als Kausalschluss. Vergleiche es mit bekannten institutionellen und Marktgeschehnissen, aber stelle ein in denselben Daten ausgewähltes Datum nicht als unabhängige Bestätigung eines bestimmten Ereignisses dar. Trenne die wirtschaftliche Erklärung, die statistische Verwerfung und die Handelsimplikation voneinander.
Für einen umfassenderen Ablauf zu Einheitswurzeln lies den Stationaritätsleitfaden und nutze ADF oder PP bei Bedarf als ergänzende bruchfreie Diagnosen. Geht es um eine langfristige Beziehung zwischen nichtstationären Variablen, siehe den Engle–Granger-Leitfaden zur Kointegration. Kein einzelner Test bestimmt die richtige Transformation oder belegt eine profitable Strategie.
Häufige Fragen
Q1Findet der Zivot–Andrews-Test das tatsächliche Ereignisdatum?
Er findet das Kandidatendatum, das innerhalb der gewählten Suche und des gewählten Modells die kleinste Statistik erzeugt. Dieses Datum hängt von Stichprobe, Trimmung, Verzögerungsregel und Bruchspezifikation ab und ist für sich weder eine kausale Schätzung noch ein Konfidenzintervall für das Ereignisdatum.
Q2Ist der Zivot–Andrews-Test nur ein ADF-Test mit einer Dummyvariablen?
Er verwendet augmentierte Dickey–Fuller-ähnliche Regressionen mit Bruchtermen, durchsucht aber mögliche Daten und berichtet eine Minimumstatistik. Dadurch ändert sich die Referenzverteilung; gewöhnliche ADF-kritische Werte lassen sich nicht wiederverwenden.
Q3Worin unterscheiden sich die Modelle A, B und C?
Modell A erlaubt eine Änderung des Achsenabschnitts oder Niveaus, Modell B eine Änderung der deterministischen Trendsteigung und Modell C beides. Softwarebeschriftungen können variieren; prüfe deshalb vor der Interpretation die Implementierungsdefinition.
Q4Kann ich eine ZA-Verwerfung als Handelssignal verwenden?
Nein. Die Verwerfung ist Evidenz gegen eine bestimmte Einheitswurzel-Nullhypothese unter einem bestimmten Bruchmodell. Sie belegt weder künftige Vorhersagbarkeit noch eine profitable Einstiegsregel oder Ergebnisse nach Transaktionskosten. Primärquellen - Zivot and Andrews, “Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis” (1992) - Perron, “The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis” (1989) - Harvey, Leybourne, and Taylor, “On Infimum Dickey–Fuller Unit Root Tests Allowing for a Trend Break under the Null” (2014) - Dickey and Fuller, “Distribution of the Estimators for Autoregressive Time Series with a Unit Root” (1979)
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Wie wählt der klassische ZA-Test seine berichtete Statistik aus?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
Klare Definitionen wichtiger Begriffe — von Calls, Puts und Optionsketten bis zu impliziter Volatilität, Griechen und Geld-Brief-Spanne
Optionsglossar öffnen