

Engle–Granger-Kointegrationstest: Residuen und Fehlerkorrektur
Erfahren Sie, wie der zweistufige Engle–Granger-Kointegrationstest funktioniert, warum Residuen-Unit-Root-Tests besondere kritische Werte benötigen und wie ein Fehlerkorrekturmodell zu interpretieren ist.
In diesem LeitfadenKointegration ist eine Aussage über ein geschätztes Residuum
Kurze Zusammenfassung
Beim Engle–Granger-Verfahren wird geprüft, ob eine bestimmte Kombination nichtstationärer Zeitreihen stationär ist. Dazu wird zunächst eine langfristige Gleichung geschätzt und anschließend ihr geschätztes Residuum mit kointegrationsspezifischen kritischen Werten getestet. Eine gefundene Beziehung kann Anlass für ein Fehlerkorrekturmodell sein. Sie beweist jedoch weder, dass Preise konvergieren müssen, noch, dass ein Handel Gewinn bringt.
Kointegration ist eine Aussage über ein geschätztes Residuum
Zwei Zeitreihen mit Trend können zusammenhängend wirken, weil beide einen stochastischen Trend enthalten. Kointegration ist eine engere Aussage: Sind die einzelnen Reihen integriert erster Ordnung, I(1), kann eine bestimmte gewichtete Kombination stationär, also I(0), sein. Diese Kombination bildet den langfristigen Gleichgewichtsfehler im gewählten Modell. Sie schwankt um eine stabile Verteilung, statt unbegrenzt abzudriften.
Das zweistufige Engle–Granger-Verfahren untersucht diese Aussage mit einer einzelnen Gleichung. Im ersten Schritt wird eine langfristige Beziehung in Niveaus geschätzt. Im zweiten Schritt wird geprüft, ob das geschätzte Residuum eine Einheitswurzel hat. In endlichen Stichproben hängt der Test von der Richtung ab, weil in der ersten Gleichung festgelegt werden muss, welche Variable links steht. Dieser Leitfaden behandelt den klassischen Fall mit zwei Variablen. Er ersetzt kein Systemverfahren, wenn mehrere Kointegrationsbeziehungen möglich sind.
Prüfen Sie zuerst die Reihen und deterministischen Terme
Die übliche Spezifikation setzt voraus, dass die Komponentenvariablen I(1) sind: Ihre Niveaus sind unter der gewählten Spezifikation nichtstationär, ihre ersten Differenzen dagegen stationär. Einheitswurzeltests sind unvollkommen, besonders bei kurzen Stichproben und in der Nähe eines Strukturbruchs. Betrachten Sie die Prüfung der Integrationsordnung daher als Evidenz, nicht als mechanische Voraussetzung. Eine Mischung aus einer I(0)- und einer I(1)-Reihe entspricht nicht dem hier beschriebenen klassischen I(1)-Kointegrationsfall.
Entscheiden Sie anhand der Forschungsfrage, ob die langfristige Gleichung einen Achsenabschnitt, einen deterministischen Trend oder keinen von beiden enthält. Für logarithmierte Vermögenspreise könnte beispielsweise ein Achsenabschnitt, aber kein deterministischer Trend im Spread angemessen sein; ein gesamtwirtschaftlicher Aggregatwert kann einen Trend erfordern. Die deterministischen Terme beeinflussen sowohl das geschätzte Gleichgewicht als auch die Verteilung des Residuentests. Werden sie erst nach der Suche nach einem kleinen p-Wert ausgewählt, ist das Testergebnis schwerer zu interpretieren.
Schritt 1 schätzt eine langfristige Gleichung in Niveaus
Für zwei Niveauvariablen \(y_t\) und \(x_t\) lautet eine einfache Gleichung im ersten Schritt:
\[ y_t = a + \beta x_t + u_t. \]
Schätzen Sie \(a\) und \(\beta\) unter den zugrunde gelegten Annahmen mit der Methode der kleinsten Quadrate und speichern Sie anschließend \(\hat u_t = y_t-\hat a-\hat\beta x_t\). Sind die Reihen in dieser Spezifikation kointegriert, sollte diese geschätzte Kombination stationär sein, obwohl die einzelnen Niveaus nichtstationär sind.
In einem Finanzbeispiel könnten \(y_t\) und \(x_t\) logarithmierte Gesamtrenditeindizes zweier Vermögenswerte sein, die mit derselben Frequenz beobachtet werden. Der Koeffizient \(\hat\beta\) definiert die geschätzte langfristige Kombination. Er ist nicht automatisch ein dollarneutrales oder risikoarmes Portfolioverhältnis. Eine Änderung der linken Variable, des Stichprobenzeitraums, der Dividendenbehandlung, der Währung oder der Trendspezifikation kann den Schätzwert und das Residuum verändern. Halten Sie die wirtschaftliche Bedeutung der Gleichung ausdrücklich fest.
Schritt 2 testet das Residuum mit besonderen kritischen Werten
Eine Residuenregression nach Art des augmentierten Dickey–Fuller-Tests lässt sich so schreiben:
\[ \Delta\hat u_t = \rho\hat u_{t-1} + \sum_{j=1}^{q}\phi_j\Delta\hat u_{t-j} + e_t. \]
Die Nullhypothese, dass keine Kointegration vorliegt, entspricht einer Einheitswurzel im Residuum. Die Alternative besagt, dass das geschätzte Residuum stationär ist. In der vereinfachten Notation oben spricht eine hinreichend negative Residuen-Teststatistik gegen die Nullhypothese. Die verzögerten Differenzen helfen, serielle Abhängigkeit im Residuum abzubilden. Daher sind die Lag-Ordnung und die Residuendiagnostik wichtig. Sie sind getrennt von der Wahl des Achsenabschnitts oder Trends in der ersten Stufe zu treffen, die den Kointegrationsfall und dessen kritische Werte bestimmen. Zu wenige augmentierende Lags können serielle Korrelation zurücklassen. Berichten Sie, wie Sie die Lag-Ordnung gewählt haben, und prüfen Sie plausible Alternativen, wie von Agiakloglou und Newbold diskutiert.
Das Residuum wird erst nach der Schätzung der ersten Stufe gebildet. Dadurch ändert sich seine Nullverteilung. Vergleichen Sie die Teststatistik daher weder mit gewöhnlichen Dickey–Fuller-kritischen Werten noch mit einem allgemeinen ADF-p-Wert. Verwenden Sie kritische Werte oder p-Werte für den Engle–Granger-Residuentest, die zu den gewählten deterministischen Termen, der Zahl der Variablen und der Stichprobengröße passen. Phillips und Ouliaris entwickeln die asymptotische Theorie für residuenbasierte Tests; MacKinnon stellt Response-Surface-kritische Werte für gängige Spezifikationen bereit. Bei geänderten deterministischen Termen der ersten Stufe oder einer anderen Anzahl erklärender Variablen kann dieselbe Residuenstatistik mit anderen Referenz-kritischen Werten verglichen werden.
Ein hypothetisches Ergebnis zeigt, was die Entscheidung bedeutet
Angenommen, eine Forscherin untersucht zwei monatliche logarithmierte Preisindizes über einen festgelegten Zeitraum. Unter den angegebenen Einheitswurzelspezifikationen scheinen beide I(1) zu sein. Die Regression der ersten Stufe enthält einen Achsenabschnitt und liefert ein geschätztes Residuum. Anschließend wird die Residuen-Teststatistik mit der Engle–Granger-Verteilung für diese deterministische Spezifikation und Stichprobe ausgewertet, nicht mit einer gewöhnlichen ADF-Tabelle.
Angenommen, der passende Test ergibt einen p-Wert unter dem vorab festgelegten Schwellenwert von 5 %. Für diese Spezifikation verwirft die Forscherin die Nullhypothese fehlender Kointegration und findet Evidenz dafür, dass die geschätzte Kombination stationär ist. Diese Schlussfolgerung gilt bedingt auf die Stichprobe, die Lag-Wahl, die deterministischen Terme und die Annahmen zur Integrationsordnung. Sie zeigt weder, dass jedes Paar von Vermögenswerten zusammenhängt, noch, dass die Beziehung außerhalb der Stichprobe bestehen bleibt oder das geschätzte Residuum ein profitables Einstiegssignal liefert. Liegt der p-Wert über 5 %, lautet die richtige Interpretation: «Der Test hat die Nullhypothese fehlender Kointegration unter der angegebenen Spezifikation nicht verworfen» – nicht: «Es ist bewiesen, dass die Reihen unabhängig sind.»
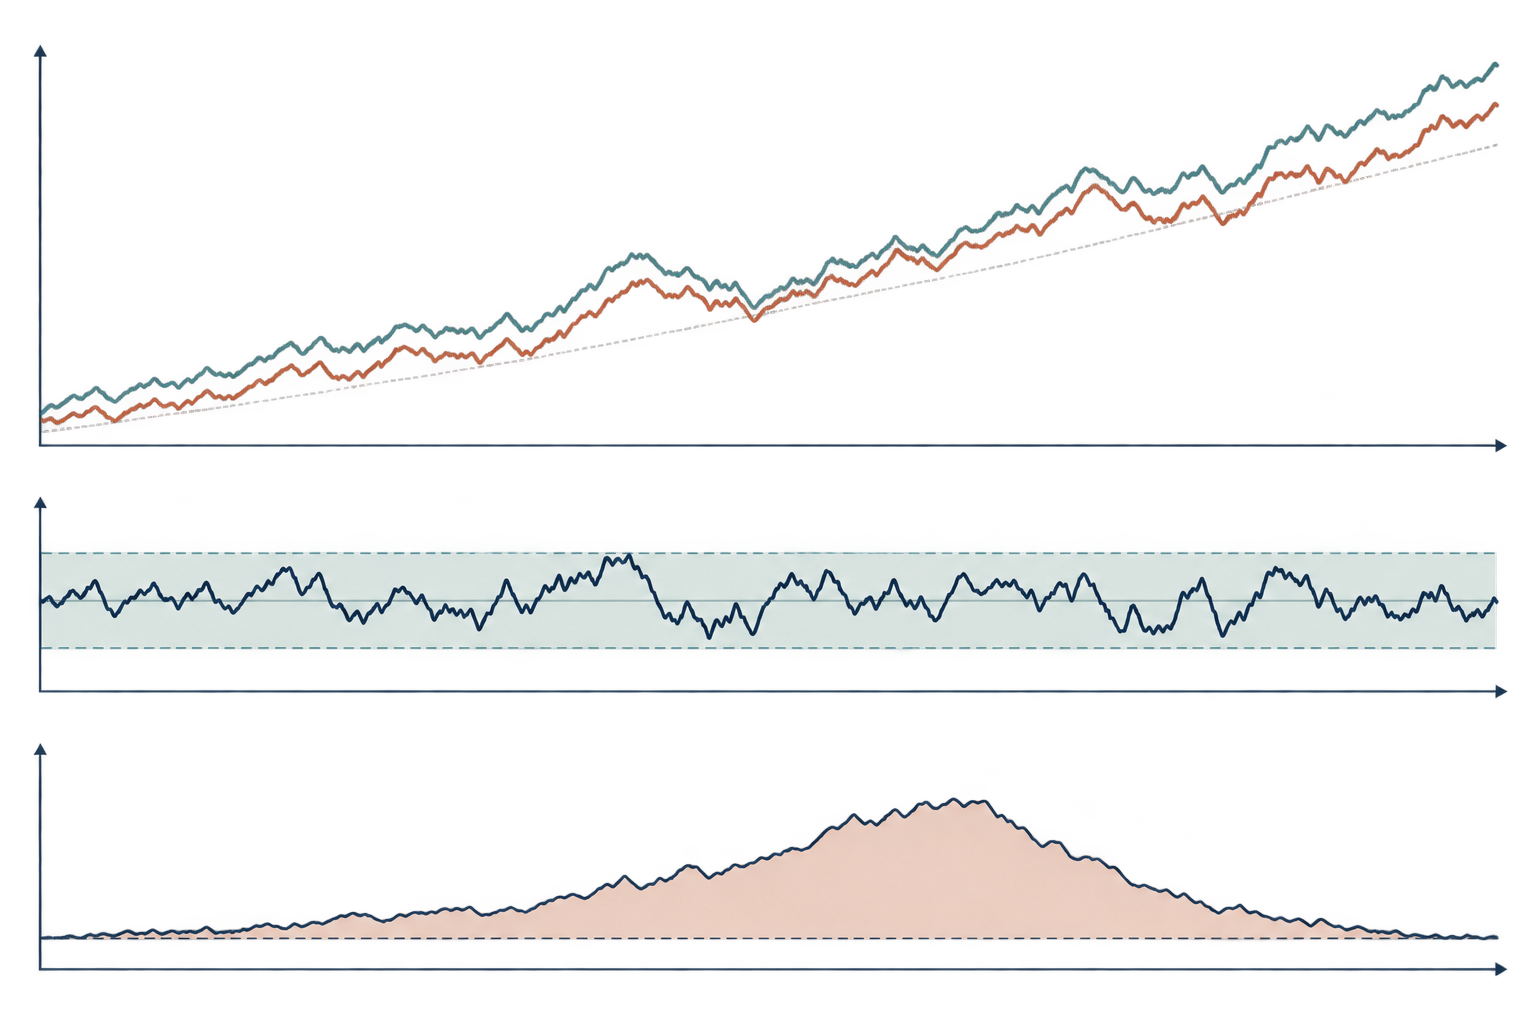
Die folgende Illustration ist konzeptionell: Gemeinsame stochastische Trends können mit einem begrenzten Residuum einhergehen, und Abweichungen von einer geschätzten Beziehung können später wieder kleiner werden. Die Darstellung enthält keine gemessenen Daten und impliziert nicht, dass die Anpassung immer mit vorhersagbarer Geschwindigkeit erfolgt.
Ein Fehlerkorrekturmodell beschreibt die kurzfristige Anpassung
Wird eine langfristige Beziehung gestützt, kann ein Fehlerkorrekturmodell kurzfristige Änderungen mit dem Gleichgewichtsfehler der Vorperiode verbinden. Für \(\hat u_{t-1}=y_{t-1}-\hat a-\hat\beta x_{t-1}\) ist eine mögliche Gleichung:
\[ \Delta y_t = c + \lambda\hat u_{t-1} + \sum_{i=1}^{r}\phi_i\Delta y_{t-i} + \sum_{j=0}^{s}\theta_j\Delta x_{t-j} + \epsilon_t. \]
Hier ist \(\lambda\) der Anpassungskoeffizient für \(y_t\) in dieser Parametrisierung. Liegt \(y\) über seiner geschätzten Beziehung und gilt \(\lambda<0\), trägt der Fehlerkorrekturterm unter sonst gleichen Bedingungen zu einer negativen Änderung von \(y\) bei. Diese Vorzeicheninterpretation folgt aus der Definition \(\hat u=y-\hat a-\hat\beta x\); bei umgekehrter Definition des Residuums kehrt sich das Vorzeichen des Koeffizienten um. Die kurzfristigen Koeffizienten beschreiben weitere bedingte Reaktionen. Auch eine andere Variable kann sich anpassen. Kointegration allein sagt nicht, welcher Markt oder welche wirtschaftliche Variable die Anpassung trägt.
Übersetzen Sie \(\lambda\) nicht mechanisch in «Der Spread schließt sich jeden Monat um diesen Prozentsatz», sofern das Modell nicht tatsächlich diese einfache dynamische Form hat. Verzögerte Änderungen, mehrere Anpassungsvariablen, nichtlineare Reaktionen und Strukturbrüche beeinflussen den Verlauf. Eine stabile langfristige Beziehung ist kein struktureller Kausalmechanismus, und der Anpassungskoeffizient gilt bedingt auf das angegebene Modell und die Informationsmenge.
Der zweistufige Test hat klare Geltungsgrenzen
Ein Engle–Granger-Modell mit einer Gleichung kann eine vorgeschlagene langfristige Kombination testen, auch wenn diese eine abhängige Variable und mehrere Regressoren enthält. Bei zwei I(1)-Variablen ist der maximale Kointegrationsrang eins; in einem größeren System können mehrere Kointegrationsvektoren existieren. Ein einzelner Residuentest bestimmt nicht den vollständigen Systemrang. Ein Johansen-Verfahren untersucht diese Rangfrage unter eigenen Annahmen zu VAR und deterministischen Termen.
Auch die Normalisierung der ersten Stufe ist in endlichen Stichproben relevant. Die Regression von \(y\) auf \(x\) ist im Allgemeinen numerisch nicht identisch mit der Regression von \(x\) auf \(y\), obwohl die langfristige Beziehung konzeptionell eine Kombination betrifft. Wählen Sie die Normalisierung aus einem klaren wirtschaftlichen Grund und berichten Sie sie. Ändern sich die Ergebnisse beim Vertauschen der Gleichung, erläutern Sie diese Sensitivität, statt nur das günstigere Ergebnis auszuwählen.
Bei kleinen Stichproben kann die Teststärke gering sein. Auch Lag-Wahl, deterministische Terme, Ausreißer und Strukturbrüche können das Ergebnis beeinflussen. Ein Bruch in der langfristigen Beziehung kann dazu führen, dass eine zuvor stationäre Kombination über die gesamte Stichprobe instabil erscheint. Eine einzelne Zurückweisung ist Evidenz unter einer aufrechterhaltenen Spezifikation, kein Beweis für eine dauerhafte Beziehung.
Kointegration ist noch keine fertige Handelsregel
In einer Handelsanwendung wird das geschätzte Residuum möglicherweise als Spread bezeichnet. Dieser Name legt jedoch kein ausführbares Portfolio fest. Ein Spread aus logarithmierten Preisen unterscheidet sich von einer Position in Geldbeträgen; eine Reihe mit reinen Preisen unterscheidet sich von einer Gesamtrenditereihe. Der Regressionskoeffizient kann sich verändern, und eine geschätzte Stationarität bestimmt weder Einstiegsschwelle noch Haltedauer, Stop-Loss oder Positionsgröße.
Schätzen Sie die langfristige Beziehung nur anhand der Daten, die zum jeweiligen Entscheidungszeitpunkt verfügbar waren. Wird der Hedge-Koeffizient anhand des gesamten Backtests geschätzt und anschließend für frühere Handelszeitpunkte verwendet, gelangen zukünftige Beobachtungen in das Signal. Verwenden Sie chronologische Aufbau- und Bewertungszeiträume, berücksichtigen Sie Dividenden, Splits, Leerverkaufsverfügbarkeit, Finanzierung, Geld-Brief-Spanne, Markteinfluss und Rebalancing und legen Sie fest, was bei Hinweisen auf einen Strukturbruch geschieht. Die Suche über viele Paare und Zeitfenster erzeugt außerdem Selektionsverzerrung, die der Kointegrationstest nicht korrigiert.
Die praktische Frage lautet nicht nur, ob ein Residuentest eine Nullhypothese verwirft. Entscheidend ist, ob die angenommene wirtschaftliche Verbindung einen plausiblen Grund für ihre Fortdauer hat, eine transparente Stabilitätsprüfung besteht und eine um Unsicherheit und Kosten bereinigte, umsetzbare Regel übrig bleibt. Kointegration kann ein Modell informieren; sie garantiert weder Konvergenz noch Absicherungswirkung oder Rendite.
Berichten Sie die Spezifikation für eine Replikation
Nennen Sie Variablen, Transformationen, Frequenz, Stichprobenzeitraum, Evidenz zur Integrationsordnung und die Normalisierung der ersten Stufe. Listen Sie Achsenabschnitt oder Trend, Art des Residuentests, Lag-Auswahlregel, Teststatistik und Quelle der kointegrationsspezifischen kritischen Werte oder p-Werte auf. Berichten Sie die Sensitivität gegenüber einer vertretbaren alternativen Lag-Wahl oder einem anderen Stichprobenfenster und vermerken Sie eine etwaige Bruchanalyse.
Wenn Sie ein Fehlerkorrekturmodell schätzen, definieren Sie den verzögerten Ungleichgewichtsterm und die Vorzeichenkonvention, geben Sie an, welche Variablen sich anpassen dürfen, und trennen Sie kurzfristige Koeffizienten von der langfristigen Beziehung. Legen Sie bei einer Handelsstudie chronologische Stichprobenteilung, Regeln zur Paarauswahl, Kosten, Finanzierung, Leerverkaufsannahmen und den Umgang mit Fehlschlägen offen. Erst diese Angaben unterscheiden einen reproduzierbaren Test von einem Diagramm, das lediglich Konvergenz zu zeigen scheint.
Engle und Granger entwickeln in ihrer Originalarbeit zu Darstellung, Schätzung und Testen den Zusammenhang zwischen Kointegration und Fehlerkorrektur. Phillips und Ouliaris leiten die asymptotische Theorie residuenbasierter Kointegrationstests her. MacKinnons Studie zu kritischen Werten erläutert Response-Surface-Werte, die von Stichprobengröße und Testspezifikation abhängen. Agiakloglou und Newbold untersuchen die Lag-Struktur des augmentierten Dickey–Fuller-Tests90022-Q). Für ein System mit mehreren möglichen Beziehungen siehe Johansens Analyse der Kointegrationsvektoren90041-3). Weitere Leitfäden erklären Kointegration und Korrelation im Pair-Trading, Einheitswurzeln und Mean-Reversion sowie lokale Projektionen für Impulsantworten.
Häufige Fragen
Q1Kann ich gewöhnliche ADF-kritische Werte auf das geschätzte Residuum anwenden?
Nein. Die vorherige Schätzung der langfristigen Beziehung verändert die Nullverteilung des Residuentests. Verwenden Sie Werte für die gewählte Engle–Granger-Spezifikation.
Q2Beweist ein signifikanter Engle–Granger-Test, dass ein Paar konvergieren wird?
Nein. Er ist Evidenz für eine stationäre geschätzte Kombination unter den Testannahmen und in der untersuchten Stichprobe. Strukturbrüche, Schätzfehler und neue Daten können die Beziehung verändern.
Q3Wann sollte ich stattdessen Johansen verwenden?
Wenn ein System mehr als zwei Variablen enthält oder mehrere Kointegrationsbeziehungen möglich sind, untersucht ein Rangverfahren für Systeme wie Johansen eine andere Frage als eine einzelne residuenbasierte Beziehung.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was ist der zweite Schritt des klassischen Engle–Granger-Verfahrens?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
The existence of a stationary linear combination among nonstationary series, implying a shared long-run equilibrium restriction under a specified model.
Detaillierten Leitfaden lesenMean reversionA model-dependent tendency for a variable to move back toward a fixed or changing reference; it does not automatically imply stationarity or tradability.
Detaillierten Leitfaden lesen