

Lee–Mykland-Sprungtest: Intraday-Preissprünge erkennen
Erfahren Sie, wie der Lee–Mykland-Test Intraday-Renditen anhand der vorherigen Bipower-Variation skaliert, eine sitzungsweite Sprungschwelle bestimmt und Grenzen durch Sampling und Marktgeräusche behandelt.
In diesem LeitfadenEin Zeitintervall statt nur einen volatilen Handelstag erkennen
Kurze Zusammenfassung
Das Lee–Mykland-Verfahren prüft, ob eine einzelne Hochfrequenzrendite im Verhältnis zu einer kurz zuvor geschätzten lokalen Volatilität ungewöhnlich groß ist. Dazu verwendet es eine auf vorherigen Renditen beruhende Bipower-Variationsskala und eine Schwelle, die auf die größte Statistik im Untersuchungszeitraum kalibriert ist. Ein markiertes Intervall spricht unter den Modellannahmen gegen die Nullhypothese eines kontinuierlichen Pfads; es beweist weder eine Nachrichtenursache noch eine Prognose oder ein Handelssignal.
Ein Zeitintervall statt nur einen volatilen Handelstag erkennen
Die realisierte Varianz addiert quadrierte Intraday-Renditen über eine Sitzung. Die Bipower-Variation kann unter bestimmten Sprung- und Samplingannahmen die Variation der kontinuierlichen Komponente schätzen. Beide Kennzahlen fassen eine ganze Periode zusammen und zeigen daher nicht, wann darin eine ungewöhnlich große Bewegung auftrat. Die Methode von Lee und Mykland bewertet Renditen Intervall für Intervall und vergleicht jede Bewegung mit einer Volatilität, die aus den unmittelbar vorhergehenden Renditen geschätzt wird.
Diese Unterscheidung ist für Ereignisstudien, Volatilitätsmodelle und die zeitliche Einordnung von Sprüngen nützlich. Eine Rendite von 1 % kann in einem ruhigen Markt außergewöhnlich und in einer volatilen Sitzung gewöhnlich sein. Die Standardisierung anhand der jüngsten lokalen Volatilität berücksichtigt diese wechselnde Skala. Das Verfahren wurde zur Erkennung von Intraday-Sprüngen und zur Schätzung ihrer realisierten Größe entwickelt; es erklärt weder die Ursache einer Bewegung noch ob sie handelbar war (Lee & Mykland, 2008).
Die Nullhypothese bezieht sich auf den Preisprozess in einem bestimmten Intervall: Unter Regularitätsbedingungen trat dort kein Sprung auf, und die Preisbewegung war kontinuierlich. Sie behauptet nicht, dass die Rendite null ist. Auch kontinuierliche Preiswege können große Renditen erzeugen, insbesondere bei hoher Volatilität. Deshalb reicht ein einfacher Grenzwert für die absolute Rendite nicht aus.
Die für den Test verwendete Renditereihe bilden
Sei \(P_i\) der auf einem regelmäßigen Raster zum Zeitpunkt \(t_i\) beobachtete Preis. Die Logrendite über Intervall \(i\) ist
\[ r_i=\log(P_i/P_{i-1}). \]
Preisfeld und Raster müssen konsistent sein. Verwendet werden können Transaktionspreise, Quote-Midpoints oder ein anderer dokumentierter Näherungswert; ein Wechsel verändert jedoch möglicherweise sowohl die Rendite als auch die Sprungmarkierung. Eröffnungen und Schlusszeiten, Auktionen, Handelsunterbrechungen und fehlende Quotes müssen ausdrücklich behandelt werden. Eine Rendite vom Vortagesschluss bis zur Eröffnung darf nicht stillschweigend mit gewöhnlichen Intraday-Intervallen vermischt werden.
Regelmäßiges Sampling ist wichtig, weil lokale Skala und Extremwertschwelle für ein festgelegtes Beobachtungsschema hergeleitet werden. Bei unregelmäßigen Zeitpunkten muss zuerst eine vertretbare Synchronisierungs- oder Samplingregel festgelegt und ihr Informationsverlust erläutert werden. Die Formel beseitigt weder veraltete oder gekreuzte Quotes noch falsche Zeitstempel oder einzelne Datenfehler. Preise verschiedener Handelsplätze oder Vermögenswerte dürfen nicht ohne Prüfung der zeitlichen Ausrichtung als synchron behandelt werden.
Getestet werden beobachtete Renditen, keine latenten Preise. Die ursprüngliche Theorie verwendet Hochfrequenz-Semimartingalmodelle mit Bedingungen, die nicht automatisch für jeden Quote-Feed oder jede Kryptobörse gelten. Dokumentieren Sie Datenquelle, Zeitzone, Raster, Handelssitzung und Filter, damit die Renditereihe reproduzierbar ist.
Volatilität anhand des vorherigen Fensters schätzen
Zum Kandidatenzeitpunkt \(t_i\) wird die lokale Varianz aus Renditen vor \(r_i\) geschätzt:
\[ \widehat{\sigma}_i^2 = \frac{1}{K-2} \sum_{j=i-K+2}^{i-1}|r_j|\,|r_{j-1}|, \qquad \widehat{\sigma}_i=\sqrt{\widehat{\sigma}_i^2}. \]
Dabei steuert \(K\) die Länge des rollierenden Fensters. Die Summe enthält Produkte benachbarter absoluter Renditen; die Kandidatenrendite \(r_i\) bleibt außen vor. Diese Bipower-Variationsform hilft zu verhindern, dass ein früherer isolierter Sprung die Skala für ein späteres Intervall dominiert. Die Literatur zur realisierten Volatilität erläutert, warum Summen und Produkte von Hochfrequenzrenditen unterschiedliche Eigenschaften der quadratischen Variation schätzen können (Barndorff-Nielsen & Shephard, 2002).
Die Schätzung ist lokal und keine Volatilitätsprognose für die ganze Sitzung. Ein kurzes Fenster reagiert schnell, kann aber instabil sein; ein langes ist glatter, kann einer Volatilitätsänderung jedoch hinterherlaufen. In der asymptotischen Herleitung wächst \(K\), wenn das Samplingintervall schrumpft, bleibt aber kurz im Verhältnis zum gesamten Horizont. Für endliche Stichproben muss \(K\) dokumentiert und die Sensitivität geprüft werden. Ein universelles \(K\) für alle Assets, Raster und Marktphasen gibt es nicht.
Auch für Schätzungen nahe null braucht es eine Regel. Die Division durch eine sehr kleine Skala kann aus einem minimalen Preisschritt eine extreme Statistik machen. Ersetzen Sie solche Werte nicht stillschweigend durch einen willkürlichen Mindestwert: Dokumentieren Sie die Regel, prüfen Sie die zugrunde liegenden Quotes und zeigen Sie, ob vertretbare Alternativen die markierten Intervalle verändern.
Jedes Kandidatenintervall standardisieren
Die lokale Sprungstatistik lautet
\[ L_i=\frac{r_i}{\widehat{\sigma}_i}. \]
Ihr Vorzeichen bewahrt die Richtung der beobachteten Rendite; ihr Betrag misst die Bewegung relativ zur vorherigen lokalen Skala. Der Nenner verwendet benachbarte Produkte absoluter Renditen ohne die übliche Bipower-Normierungskonstante. Unter der asymptotischen Nullhypothese ohne Sprung ist \(L_i\) näherungsweise \(Z_i/c\), wobei \(Z_i\) standardnormalverteilt und \(c=E|Z_i|=\sqrt{2/\pi}\) ist. Das ist für die Schwellenkalibrierung wichtig: \(L_i\) als standardnormalverteilt zu behandeln, führt zur falschen Referenzverteilung.
Ein großes \(|L_i|\) kennzeichnet ein Kandidatenintervall, aber noch keinen automatischen Befund. Der Test berücksichtigt Samplingverfahren, Fenster und die Zahl der geprüften Intervalle. Ein positiver Wert bezeichnet eine beobachtete Aufwärtsrendite, ein negativer eine Abwärtsrendite. Keines der Vorzeichen bestimmt die ökonomische Ursache oder unterscheidet allein zwischen Sprung, kontinuierlicher Bewegung und Datenfehler.
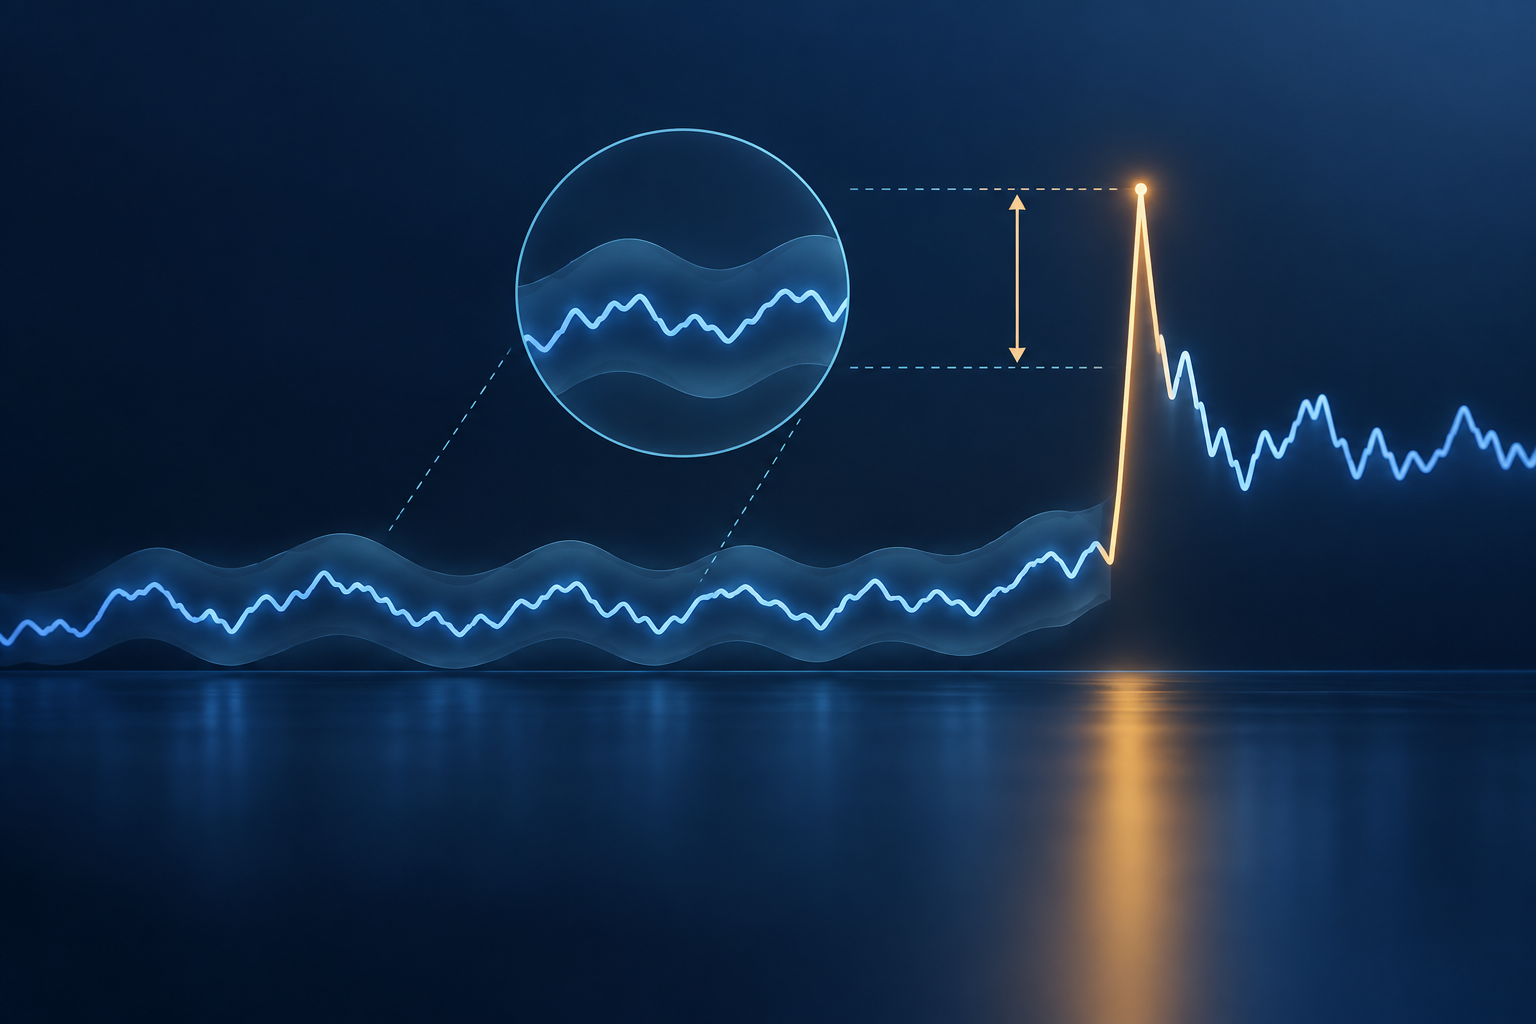
Die Abbildung vergleicht eine Kandidatenrendite mit einer lokalen Skala, die aus vorhergehenden Intervallen geschätzt wurde. Sie ist konzeptionell und zeigt weder einen Preischart noch ein erkanntes Ereignis.
<!-- learn:illustration --> <!-- Textfreie Konzeptgrafik: Ein scharfer Renditeimpuls hebt sich von einer ruhigen Folge ab, während ein nachlaufendes Fenster eine weiche lokale Volatilitätshülle bildet. Es sind keine Preise, Zeitstempel, Schwellen oder erkannten Ereignisse dargestellt. -->
Eine Schwelle für den gesamten Prüfzeitraum festlegen
Werden in einer Sitzung \(n\) Intervalle durchsucht, kann eine punktweise Schwelle über \(n\) Prüfungen allein wegen der vielen Tests Fehlalarme erzeugen. Lee und Mykland kalibrieren deshalb das Maximum des Betrags der Statistik über den Horizont. Mit \(c=\sqrt{2/\pi}\) sei
\[ C_n= \frac{\sqrt{2\log n}}{c} - \frac{\log(\pi)+\log(\log n)} {2c\sqrt{2\log n}}, \qquad S_n=\frac{1}{c\sqrt{2\log n}}. \]
Unter den asymptotischen Nullbedingungen ohne Sprünge gilt
\[ \frac{\max_{1\le i\le n}|L_i|-C_n}{S_n} \]
im Grenzwert eine standardisierte Gumbel-Verteilung mit Verteilungsfunktion \(F(x)=\exp(-e^{-x})\). Für ein sitzungsweites Signifikanzniveau \(\alpha\) lautet der kritische Wert
\[ \beta_\alpha=-\log[-\log(1-\alpha)]. \]
Ein Intervall wird markiert, wenn \((|L_i|-C_n)/S_n>\beta_\alpha\). Die Maximumskalibrierung berücksichtigt die Suche über Intervalle im angegebenen Horizont. Sie korrigiert nicht automatisch eine Studie, die denselben Test über viele Assets, Tage, Samplingraster oder Modellspezifikationen wiederholt. Solche zusätzlichen Vergleiche erfordern ein eigenes Design und eine transparente Angabe.
Ein hypothetisches Intervall durchrechnen
Angenommen, die drei Renditen unmittelbar vor einem Kandidatenintervall betragen \(-0{,}40\%\), \(+0{,}30\%\) und \(-0{,}20\%\). Für eine kurze Rechnung setzen wir \(K=4\):
\[ \widehat{\sigma}_i^2 = \frac{|0{,}30||-0{,}40|+|-0{,}20||0{,}30|}{2} = 0{,}09\;(\%)^2, \qquad \widehat{\sigma}_i=0{,}30\%. \]
Ist die nächste Rendite \(+1{,}20\%\), ergibt sich die lokale Statistik \(L_i=1{,}20/0{,}30=4\). Die beobachtete Rendite ist damit viermal so groß wie die hier veranschaulichte lokale Skala; eine Ablehnung folgt daraus noch nicht.
Für eine hypothetische Sitzung mit \(n=78\) Intervallen liefern die asymptotischen Formeln \(C_n\approx3{,}14\) und \(S_n\approx0{,}424\). Bei einem sitzungsweiten Signifikanzniveau von 1 % gilt \(\beta_\alpha\approx4{,}60\). Die Schwelle liegt somit bei \(3{,}14+0{,}424(4{,}60)\approx5{,}10\). Die Statistik 4 liegt darunter, also würde das Intervall in diesem Beispiel auf diesem Niveau nicht markiert. Die Zahlen sind hypothetisch, und die Maximumsnäherung kann bei dieser Stichprobengröße grob sein. Das kleine Fenster \(K=4\) dient nur zur Illustration und ist keine empfohlene Einstellung.
Das Beispiel zeigt, warum „vier Standardabweichungen“ eine Lee–Mykland-Entscheidung nicht vollständig beschreibt. Referenzskala, asymptotische Normierung, Fenster, Intervallzahl und Signifikanzniveau beeinflussen die Schwelle. Diese Angaben gehören zu jeder Meldung einer Sprungzahl oder Ereignisliste.
Samplingraster und Fenster gemeinsam wählen
Ein feineres Raster erhöht theoretisch die zeitliche Auflösung, macht aber auch Quote-Rauschen, Preisdiskretheit und Zeitstempelabweichungen sichtbarer. Ein gröberes Raster glättet manche kurzfristige Bewegung, kann jedoch einen Sprung mit benachbarten kontinuierlichen Renditen zusammenfassen oder mehrere Bewegungen in einem Intervall verbergen. Das Raster beeinflusst daher zugleich, was der Test erkennt und wie gut seine Annahmen zu den Daten passen.
Das Fenster \(K\) ist an das Raster gekoppelt. Zu wenige vorherige Renditen machen die lokale Bipower-Schätzung unruhig; zu viele können unterschiedliche Volatilitätsregime vermischen und den Begriff „lokal“ verwässern. Geben Sie \(K\) sowohl in Beobachtungen als auch in Zeit an, erläutern Sie, ob Fenster an Sitzungsgrenzen zurückgesetzt werden, und zeigen Sie die Änderungen der Ereignisliste unter vertretbaren Alternativen. Übernehmen Sie keine Fensterempfehlung aus einem anderen Markt oder einer anderen Frequenz, ohne sie zu prüfen.
Das Standardverfahren von Lee–Mykland ist keine allgemeine Lösung für Mikrostrukturrauschen. Pre-Averaging und andere rauschbewusste Verfahren verändern Rendite- oder Volatilitätsschätzungen und benötigen dazu passende Inferenz; sie sind keine austauschbaren Filter (Aït-Sahalia, Jacod & Li, 2012). Der Leitfaden zu Pre-Averaging und der Leitfaden zur Two-Scale-Volatilität erläutern zwei verwandte Ansätze für verrauschte Hochfrequenzpreise.
Ein erkanntes Intervall als Forschungsmarkierung deuten
Eine markierte Rendite ist ein Hinweis darauf, dass sie unter dem verwendeten Modell und der angegebenen Schwelle schwer mit der Nullhypothese eines kontinuierlichen Pfads vereinbar ist. Sie bestätigt weder eine geplante Nachricht noch eine Börsenstörung, eine Liquidationskaskade oder eine andere Ursache. Vergleichen Sie den Zeitstempel mit verifizierten Ereignisdaten, prüfen Sie zugrunde liegende Trades und Quotes und untersuchen Sie, ob die Bewegung nach dem Intervall anhält. Trennen Sie diese Erklärungen von der statistischen Prüfung.
Das Verfahren unterscheidet sich auch vom Tagesvergleich aus realisierter Varianz und Bipower-Variation. Die Lee–Mykland-Statistik lokalisiert Intervalle relativ zur lokalen Volatilität; eine tägliche Differenz der Variationsmaße schätzt unter anderen Annahmen die aggregierte Sprungvariation. Der Leitfaden zur Bipower-Variation und der Leitfaden zur realisierten Volatilität behandeln diese Periodenmaße. Der Power-Variation-Test von Aït-Sahalia und Jacod prüft mit einer anderen Konstruktion, ob ein diskret beobachteter Pfad Sprünge enthält. Ziel und Annahmen unterscheiden sich; Übereinstimmung oder Abweichung ist daher keine direkte Validierung einer intervallweisen Lee–Mykland-Liste.
Für eine Strategie ist eine Sprungmarkierung ein Input für weitere Forschung, keine Kauf- oder Verkaufsanweisung. Ein Backtest muss berücksichtigen, wann das Signal verfügbar wird, sowie Spread, Slippage, Latenz, überlappende Ereignisfenster und Out-of-Sample-Auswertung. Legen Sie ein zur Entscheidung passendes Verlust- oder Risikoziel fest und vergleichen Sie mit einer geeigneten Benchmark. Eine statistische Markierung vergangener Renditen belegt keine Vorhersagbarkeit künftiger Ereignisse oder Handelbarkeit.
Häufige Fragen
Q1Ist jede große Intraday-Rendite ein Sprung?
Nein. Eine große Rendite kann aus einem kontinuierlichen Preisweg bei hoher Volatilität, einem Sprung, Rauschen, einer fehlerhaften Quote oder einem Zeitstempelproblem entstehen. Der Test vergleicht sie mit einer lokalen Volatilitätsschätzung und den zugehörigen Annahmen.
Q2Verwendet der Lee–Mykland-Test Bipower-Variation?
Ja. Er nutzt eine rollierende lokale Skala aus Produkten benachbarter absoluter Renditen vor dem Kandidatenintervall. Das ist etwas anderes als die Differenz aus realisierter Varianz und Bipower-Variation für eine ganze Sitzung.
Q3Bedeutet eine Schwelle von 1 %, dass jedes Intervall eine Fehlalarmchance von 1 % hat?
Nein. Die Schwelle wird unter asymptotischen Annahmen anhand des Maximums über den angegebenen Prüfzeitraum kalibriert. Wiederholte Suchen über viele Assets, Tage oder Parametersätze erzeugen weitere Vergleiche.
Q4Kann der Test ohne Anpassung auf Tickdaten angewendet werden?
Nicht automatisch. Preisdiskretheit, Bid–Ask-Wechsel, veraltete Quotes und Zeitfehler können Renditen und lokale Skala verzerren. Rauschbewusste Verfahren verändern Schätzung und Inferenz und benötigen eine eigene Kalibrierung.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was schätzt der Nenner des Lee–Mykland-Tests?
Wähle eine Antwort, um die Erklärung zu sehen