

Marktkapitalisierungs- oder gleichgewichtete ETFs: Was ändert sich?
Vergleichen Sie, wie marktkapitalisierungs- und gleichgewichtete ETFs dieselben Aktien gewichten, neu ausbalancieren und unterschiedliche Konzentrations-, Umschlags-, Kosten- und Renditeprofile erzeugen.
In diesem LeitfadenWas verändert die Gewichtung?
Kurze Zusammenfassung
Zwei ETFs können dieselben Unternehmen halten und sich trotzdem unterschiedlich entwickeln, wenn der eine nach Unternehmensgröße gewichtet und der andere jedem Unternehmen zunächst den gleichen Anteil gibt. Bei einer Gewichtung nach Marktkapitalisierung haben größere Unternehmen mehr Einfluss. Bei einer Gleichgewichtung erhält jedes Unternehmen zum festgelegten Neugewichtungszeitpunkt dasselbe Zielgewicht. Danach verändern sich die Gewichte mit den Kursen. Dieser Leitfaden erläutert US-Aktienindexmethoden anhand eines hypothetischen Beispiels mit vier Aktien. Er vergleicht Engagement, Neugewichtung, Konzentration, Kosten und Renditetreiber, behauptet aber nicht, dass eine Gleichgewichtung stets sicherer oder ertragreicher ist.
Was verändert die Gewichtung?
Ein Index ist ein Regelwerk zur Auswahl von Wertpapieren und zur Messung ihrer gemeinsamen Wertentwicklung. Die Gewichtungsmethode bestimmt, wie stark jeder Bestandteil zur Indexrendite beiträgt. Ein ETF, der den Index abbildet, versucht in der Regel, Wertpapiere in einem Verhältnis zu halten, das diesen Regeln entspricht. Gebühren, Bargeld, Sampling, Handel und zeitliche Abläufe können dennoch zu Abweichungen führen.
Dieselbe Aktiengruppe kann je nach Methode unterschiedliche Indexgewichte erhalten. Ein marktkapitalisierungsgewichteter Index weist Unternehmen mit einem höheren berücksichtigungsfähigen Marktwert einen größeren Anteil zu. Ein gleichgewichteter Index gibt jedem Unternehmen am jeweiligen Neugewichtungsstichtag dasselbe Zielgewicht – unabhängig von seiner Größe.
Die Gewichtung ist von der Fondsstruktur getrennt. Ein ETF kann nach Marktkapitalisierung, gleich oder nach einer anderen Methode gewichtet sein. Auch ein Investmentfonds kann einen dieser Ansätze verfolgen. Vergleichen Sie zuerst den Indexbestand und die Indexregeln und danach den Fonds, der den Index abbildet.
Wie funktioniert eine Gewichtung nach Marktkapitalisierung?
Bei einem einfachen marktkapitalisierungsgewichteten Index entspricht das Gewicht eines Unternehmens seinem Marktwert geteilt durch den gesamten Marktwert aller Indexbestandteile. Viele US-Aktienindizes verwenden die Streubesitz-Marktkapitalisierung: Dabei werden bestimmte Aktienbestände von Insidern und anderen Großaktionären nicht berücksichtigt, die normalerweise nicht für den öffentlichen Handel verfügbar sind. Die genauen Regeln zu Streubesitz und Aktienzahl richten sich nach der Methodik des Indexanbieters.
Entspricht der berücksichtigungsfähige Marktwert eines Unternehmens 10 % der Indexsumme, erhält es vor Kosten und Umsetzungsabweichungen ungefähr 10 % des Portfolios. Je größer der berücksichtigungsfähige Marktwert, desto höher das Gewicht. Eine Kursbewegung der größten Bestandteile hat daher stärkeren Einfluss auf das Indexergebnis.
Der S&P 500 ist ein Beispiel für einen nach Streubesitz-Marktkapitalisierung gewichteten Index. Die Methode verpflichtet den Index nicht dazu, jeden Bestandteil auf einem festen Dollarbetrag zu halten: Die Gewichte ändern sich mit den Marktwerten. Auch Aufnahmen, Ausschlüsse, Aktienzahlen und Kapitalmaßnahmen können gemäß den Indexregeln Anpassungen auslösen. Die Methodik der US-Indizes und die Methodik der Indexberechnung beschreiben den genauen Umfang und die Berechnungsregeln.
Wie funktioniert eine Gleichgewichtung?
Bei einem gleichgewichteten Index mit N Bestandteilen beträgt das Zielgewicht jedes Bestandteils zum Neugewichtungszeitpunkt 1 ÷ N. Bei 500 Unternehmen sind das zum jeweiligen Stichtag ungefähr 0,20 % pro Unternehmen. Bei vier hypothetischen Unternehmen sind es jeweils 25 %.
Das Ziel gilt zu einem bestimmten Zeitpunkt und garantiert nicht, dass die Gewichte täglich gleich bleiben. Die Kurse bewegen sich nach der Neugewichtung weiter. Eine Aktie, die schneller steigt, macht daher bis zum nächsten Stichtag einen größeren Anteil des Portfolios aus. Indexanbieter wählen unterschiedliche Neugewichtungsdaten, Referenzkurse, Puffer und Verfahren für Kapitalmaßnahmen. Die Regeln eines gleichgewichteten Index gelten nicht für alle anderen.
Ein konkretes US-Beispiel: Der S&P 500 Equal Weight Index verwendet dieselben Bestandteile wie der S&P 500 und setzt sie laut der FAQ des Anbieters vom April 2026 vierteljährlich auf gleiche Gewichte zurück. Dieser Zeitplan beschreibt den betreffenden Index, nicht eine allgemeine ETF-Regel.
Ein Beispiel mit vier Aktien zeigt den Unterschied
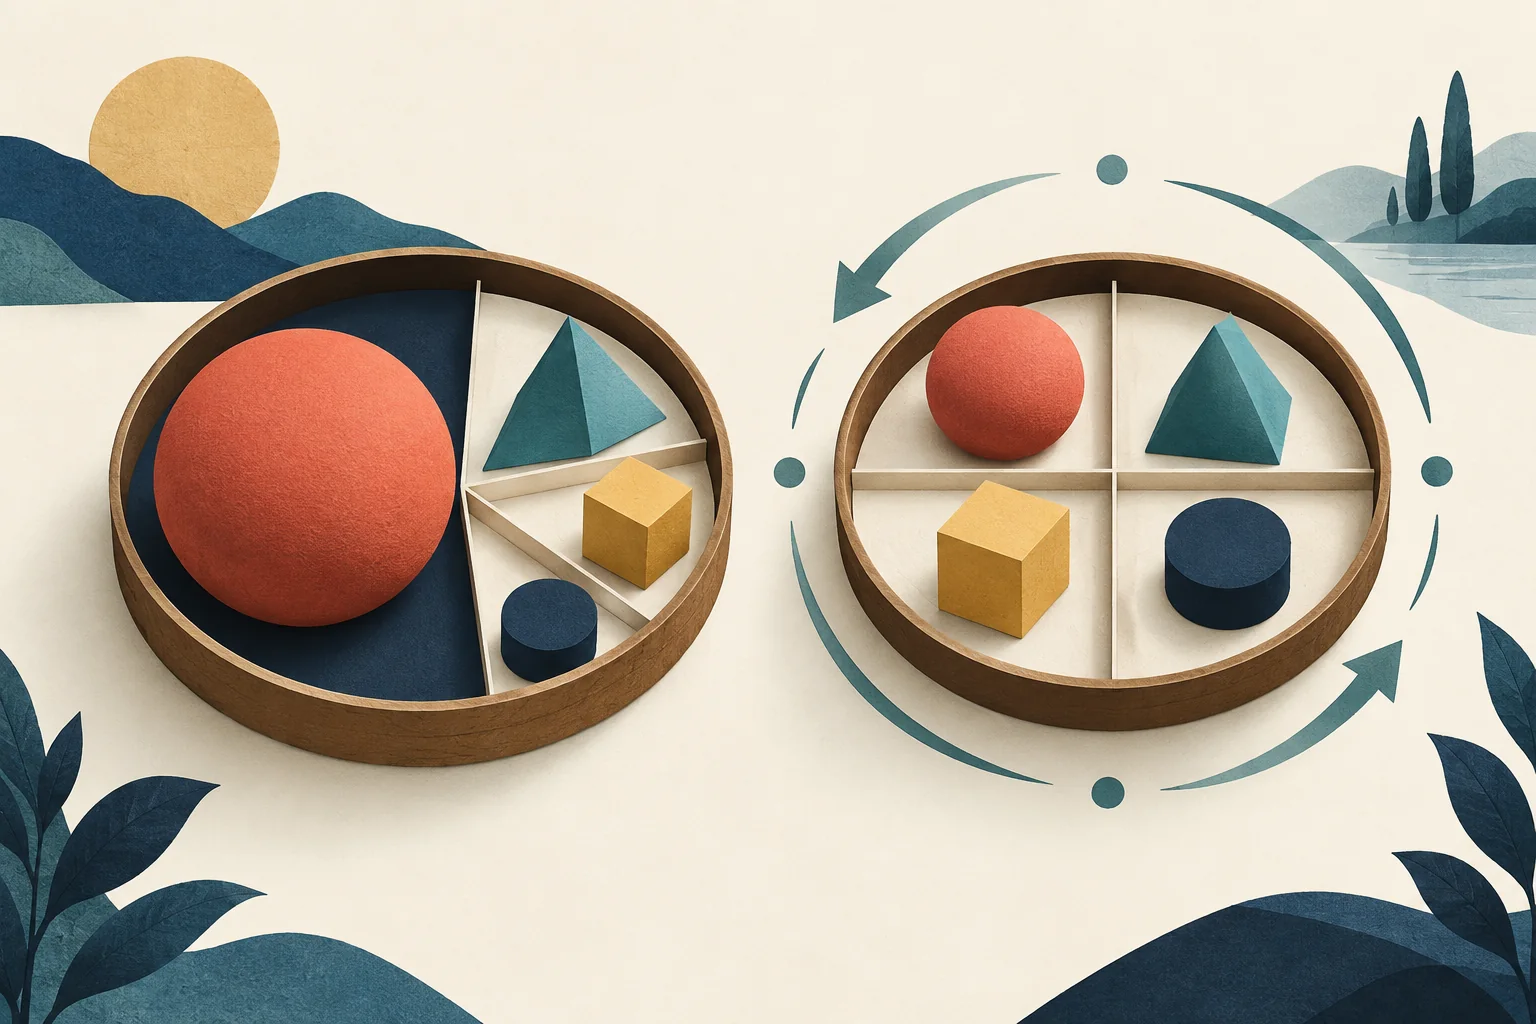
Angenommen, vier hypothetische Unternehmen haben berücksichtigungsfähige Streubesitz-Marktkapitalisierungen im Verhältnis 40:30:20:10. Ein Portfolio von $10,000 mit Gewichtung nach Marktkapitalisierung würde $4,000, $3,000, $2,000 und $1,000 zuweisen. Bei einer Gleichgewichtung kämen auf jedes Unternehmen $2,500.
Das gleichgewichtete Portfolio legt somit mehr Geld im kleinsten und weniger im größten Unternehmen an als die marktkapitalisierungsgewichtete Variante. In diesem Beispiel besitzt es dieselben vier Aktien, hat aber ein anderes Engagement. Eine Gleichgewichtung ändert den Einfluss jeder Position, nicht das zugrunde liegende Geschäft der Unternehmen.
Betrachten wir nun nur das gleichgewichtete Portfolio mit einfacheren Startwerten von jeweils $100: Jede Aktie beginnt mit 25 % des Gesamtwerts von $400. Verdoppelt sich Aktie A, während die anderen drei unverändert bleiben, besteht das Portfolio aus $200 + $100 + $100 + $100 = $500. Vor einer Neugewichtung beträgt der Anteil von A 40 %, während jede der anderen Aktien 20 % ausmacht.
Um die Gleichgewichtung wiederherzustellen, würde das Portfolio jede Position auf $125 bringen: Es verkauft $75 von A und kauft jeweils $25 der anderen Aktien. Das sind veranschaulichende Rechenwerte, keine Prognose, tatsächliche Transaktion eines ETFs oder Aussage zu Steuern und Gebühren.
Warum driften gleichgewichtete Anteile und führen zu Transaktionen?
Zielgewichte driften, weil sich die Kurse der Unternehmen unterschiedlich entwickeln. Bei einer geplanten Neugewichtung wird das Portfolio wieder an die Zielgewichte herangeführt. Beim S&P 500 Equal Weight Index reduziert der vierteljährliche Prozess die Gewichte von Unternehmen, deren Anteil gewachsen ist, und stockt Unternehmen auf, deren Gewicht gegenüber dem Ziel gesunken ist. Andere Indizes können andere Zeitpläne und Regeln verwenden.
Dadurch entstehen Transaktionen. Zum Neugewichtungszeitpunkt kann das den Einfluss zuletzt relativ stärkerer Unternehmen verringern und den relativ zurückgebliebener Unternehmen erhöhen. Es sagt jedoch nicht voraus, ob ein Nachzügler aufholen oder ein Gewinner weiter steigen wird. Der Handel ist eine mechanische Folge der Zielgewichte, keine Prognose einer Kursumkehr.
Auch ein marktkapitalisierungsgewichteter Fonds handelt, wenn sein Index ein Unternehmen aufnimmt oder entfernt, den Streubesitz anpasst oder auf Kapitalmaßnahmen reagiert. Er muss aber nicht jede Position auf denselben Prozentsatz zurücksetzen, nur weil ein Bestandteil stärker gestiegen ist als ein anderer. Der Umschlag hängt von den konkreten Indexregeln und der Umsetzung im Fonds ab, nicht nur von seiner Bezeichnung.
Bedeutet eine Gleichgewichtung automatisch mehr Diversifikation?
Eine Gleichgewichtung kann am Neugewichtungsstichtag die Konzentration auf einzelne Unternehmen gegenüber einer marktkapitalisierungsgewichteten Variante desselben Index verringern. Im Beispiel mit vier Aktien startet kein Unternehmen mit mehr als 25 % im gleichgewichteten Portfolio, während das größte Unternehmen im marktkapitalisierungsgewichteten Portfolio zunächst 40 % ausmacht.
Das ist nur eine Art von Konzentration und kein vollständiges Risikomaß. Auch eine Gleichgewichtung kann das Engagement auf ein Land, einen Sektor, eine Branche oder ein gemeinsames wirtschaftliches Risiko konzentrieren. In einem breiten Marktindex gibt sie außerdem kleineren Bestandteilen relativ mehr Gewicht als eine Gewichtung nach Marktkapitalisierung. Wird ein enger oder thematischer Index abgebildet, macht eine Gleichgewichtung seiner wenigen Aktien daraus keinen breit gestreuten Marktindex.
Die Investor.gov-Leitfäden zu Indexfonds und zu Anlageaufteilung und Diversifikation erklären, dass Diversifikation Anlagen auf mehrere Positionen verteilt, aber das Marktrisiko weder beseitigt noch vor Verlusten schützt. Prüfen Sie die tatsächlichen Bestände und Engagements, statt aus den Worten „gleichgewichtet“ auf eine breite Streuung zu schließen.
Warum können Renditen abweichen, ohne dass eine Methode besser ist?
Die Gewichtungsregel verändert, welche Unternehmen die Rendite bestimmen. Entwickeln sich die größten Unternehmen besser als der übrige Markt, erhält eine marktkapitalisierungsgewichtete Variante desselben Index im Allgemeinen einen größeren Beitrag von ihnen. Entwickeln sich kleinere Bestandteile besser, kann eine gleichgewichtete Variante stärker davon profitieren, weil sie diese zu Beginn relativ höher gewichtet hat.
Beim S&P 500 Equal Weight Index beschreibt S&P DJI ein höheres Gewicht kleinerer Bestandteile und eine mechanische Neugewichtung weg von relativ stärkeren hin zu relativ schwächeren Titeln. Diese Engagements können in manchen Marktphasen helfen und in anderen schaden. Es sind weder garantierte Prämien noch Timing-Signale oder Prognosen, welcher Index als Nächstes führen wird.
Gleichen Sie beim Vergleich historischer Ergebnisse den Indexbestand, die Zeiträume, die Behandlung von Dividenden und die Gebühren ab. Ein Kursindex und ein Gesamtrenditeindex beantworten unterschiedliche Fragen. Die vergangene Wertentwicklung einer Gewichtungsmethode belegt nicht, wie sie sich während Ihrer Haltedauer entwickeln wird.
Welche Kosten und Fondseigenschaften sollten Sie vergleichen?
Beginnen Sie mit der Kostenquote, aber bleiben Sie nicht dabei stehen. Neugewichtungen und Änderungen im Index können Handelskosten im Portfolio verursachen. Für ETF-Anleger können außerdem Bid-Ask-Spread, Kommissionen, Markteinfluss sowie Auf- oder Abschläge zum NAV anfallen. Höhe und Wirkung der Kosten hängen vom Fonds, Auftrag, Broker und den Marktbedingungen ab. Eine Gleichgewichtung macht nicht automatisch jeden Fonds teurer.
Das Merkblatt der SEC zu Gebühren bei Investmentfonds und ETFs erläutert, dass manche Transaktionskosten außerhalb der Kostenquote im Fondsprospekt liegen. Vergleichen Sie Prospekt, Anteilinhaberberichte, Indexmethodik, gemeldeten Umschlag, Handels-Spreads und Tracking-Differenz des konkreten Fonds. Eine umfassendere Kostenprüfung bieten ETF-Kostenquote und Gesamtkosten sowie Tracking-Differenz und Tracking Error bei ETFs.
Prüfen Sie auch, ob die Fonds tatsächlich denselben Markt und dasselbe Anlageziel abbilden. Zwei Fonds mit der Bezeichnung „gleichgewichtet“ können sich bei Bestandteilen, Sektorregeln, Neugewichtungsrhythmus und Umsetzung unterscheiden. Zwei Fonds mit Marktkapitalisierungsgewichtung können verschiedene Streubesitz- oder Aufnahmeregeln nutzen. Der Name ist nur ein Ausgangspunkt; Methodik und Bestände zeigen, was Sie tatsächlich halten.
Wie beurteilen Sie, welche Indexregeln zu Ihrem Vergleich passen?
Gehen Sie von dem Engagement aus, das Sie vergleichen möchten, und nicht von einer Rangliste vergangener Renditen. Prüfen Sie Indexuniversum, Gewichtungsformel, Neugewichtungszeitplan, aktuelle Gewichte einzelner Unternehmen und Sektoren, Umschlag, Kostenquote und Tracking-Historie. Überlegen Sie anschließend, ob das höhere Gewicht kleinerer Unternehmen, das geringere anfängliche Gewicht der größten Unternehmen oder die zusätzlichen Neugewichtungen zu Ihrem übrigen Portfolio und Ihrer Toleranz für unterschiedliche Renditeverläufe passen.
Ein marktkapitalisierungsgewichteter Fonds kann direkter passen, wenn Sie innerhalb des Index Gewichte entsprechend der Unternehmensgröße möchten. Ein gleichgewichteter Fonds kann infrage kommen, wenn Sie jedem Bestandteil bewusst ein ähnliches Startgewicht geben möchten. Keine der beiden Methoden garantiert geringere Verluste, bessere Streuung über Anlageklassen oder höhere künftige Renditen.
Als Beispiel dafür, wie Indexregeln tatsächliche ETF-Portfolios prägen, können Sie die Überschneidung der Bestände von QQQ und VOO vergleichen. Bevor Sie Schlussfolgerungen ziehen, gleichen Sie Zeiträume und Renditedefinitionen ab und prüfen Sie, ob der Unterschied tatsächlich von der Gewichtung statt von anderen Beständen oder Fondskosten stammt.
Häufige Fragen
Q1Sind gleichgewichtete ETFs sicherer als marktkapitalisierungsgewichtete ETFs?
Nicht automatisch. Eine Gleichgewichtung kann das anfängliche Gewicht der größten Aktie innerhalb eines bestimmten Indexuniversums verringern, aber das Engagement in kleineren Unternehmen erhöhen und weiterhin Sektor-, Markt- und andere Risiken enthalten. Vergleichen Sie die konkreten Bestände und Indexregeln.
Q2Wird ein gleichgewichteter ETF täglich neu gewichtet?
Nicht unbedingt. Jeder Index hat seinen eigenen Zeitplan und eigene Regeln. Der S&P 500 Equal Weight Index wird vierteljährlich neu gewichtet, andere Produkte können andere Intervalle und Methoden verwenden. Prüfen Sie den aktuellen Prospekt und die Indexmethodik des Fonds.
Q3Entwickeln sich gleichgewichtete ETFs immer besser, wenn große Aktien fallen?
Nein. Gleichgewichtete Fonds haben andere Engagements und können profitieren, wenn kleinere Bestandteile besser laufen. Sie können jedoch zurückbleiben, wenn die größten Unternehmen führen. Eine vergangene Marktphase sagt nicht voraus, welche Methode als Nächstes besser abschneidet.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Wie setzt ein gleichgewichteter Index mit vier Aktien grundsätzlich seine Zielgewichte zum Neugewichtungszeitpunkt?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
Eine Lage, in der der Ausübungspreis einer Option nahe am Marktpreis ihres Basiswerts liegt. Der innere Wert kann gering oder null sein, während wegen verbleibender Zeit und Unsicherheit noch eine Prämie bestehen kann.
Detaillierten Leitfaden lesenKaufoptionEin Kontrakt, der dem Inhaber das Recht, aber nicht die Pflicht gibt, den Basiswert zum Ausübungspreis nach den Vertragsbedingungen zu kaufen. Der Verkäufer trägt bei Ausübung und Zuteilung die entsprechende Pflicht.
Detaillierten Leitfaden lesen