

Kann das Einkommen eines Anleihen-ETF einen zinsbedingten Verlust ausgleichen? Ein Duration-Beispiel
Ein hypothetisches Beispiel vergleicht den geschätzten Duration-bedingten Kursrückgang mit späteren Portfolioerträgen und zeigt, warum daraus weder ein sicherer Break-even- noch ein Erholungstermin folgt
In diesem LeitfadenWarum treten Kursverlust und spätere Erträge zu unterschiedlichen Zeitpunkten auf?
Kurze Zusammenfassung
Die Duration eines Anleihen-ETF schätzt die unmittelbare Kursreaktion auf eine Veränderung der Marktrendite; Portfolioerträge fließen über die Haltedauer zu. Ein Vergleich kann zeigen, wie Erträge einen hypothetischen Marktwertverlust ausgleichen könnten. Er sagt aber nicht voraus, wann sich der Fondskurs erholt. Dieser Leitfaden nutzt Konzepte des US-Anleihemarkts und erfundene Annahmen, keine aktuellen ETF-Kurse oder Prognosen. Fondsarten, Steuerregeln und Offenlegungen unterscheiden sich je nach Land. Eine Ausschüttung ist keine kostenlose Zusatzrendite: Bei Auszahlung steht sie getrennt vom NAV. Wird sie wiederangelegt, hält die Person mehr Anteile, während der NAV weiter Marktpreise abbildet.
Warum treten Kursverlust und spätere Erträge zu unterschiedlichen Zeitpunkten auf?
Steigen die Marktrenditen, fallen die Kurse bestehender festverzinslicher Anleihen in der Regel. Ihre vereinbarten Kupons ändern sich nicht automatisch, nur weil neue Anleihen mehr Rendite bieten.
Der NAV eines Anleihen-ETF bildet die Marktpreise seiner Positionen ab.
Ein Marktwertverlust kann daher auftreten, bevor sich die Wiederanlageerträge verändern.
FINRA und Investor.gov erläutern das.
Spätere Kupons, Fälligkeiten, Verkäufe und Neukäufe können den Ertragsmix des Fonds verändern. Die sofortige Neubewertung und die danach anfallenden Erträge sind zwei getrennte Fragen.
Was die Duration schätzt – und was nicht
Die Effektivduration schätzt, wie empfindlich der Kurs eines Anleiheportfolios auf eine kleine Veränderung der maßgeblichen Renditen reagiert. Eine höhere Duration bedeutet bei derselben Bewegung meist eine größere ungefähre Kursreaktion.
Duration wird in Jahren angegeben, ist aber weder das Fälligkeitsdatum eines ETF-Anteils noch ein Zeitplan, bis ein anfänglicher Kursrückgang wieder aufgeholt ist.
FINRA beschreibt die Duration und ihre Annahmen.
Verwenden Sie den für die Positionen des Fonds und den jeweiligen Stichtag ausgewiesenen Wert; er kann sich mit dem Portfolio ändern.
Die Schätzung betrifft die Kursreaktion des Anleiheportfolios auf eine angenommene Renditebewegung. Sie garantiert weder den Börsenkurs des ETF-Anteils noch Ausschüttungen oder Gesamtrendite.
Die unmittelbare Marktbewertung schätzen
Eine gängige Näherung für kleine Bewegungen lautet: Kursänderung ≈ −Duration × Renditeänderung. Geben Sie die Renditeänderung als Dezimalzahl an; 50 Basispunkte sind 0.50 Prozentpunkte oder 0.005.
Angenommen, ein hypothetischer Anleihen-ETF hat eine Effektivduration von 5.5 Jahren und die maßgeblichen Marktrenditen steigen parallel um 50 Basispunkte. Die Näherung erster Ordnung lautet −5.5 × 0.005 = −0.0275, also etwa −2.75%.
Bei einer hypothetischen Anlage von $10,000 entsprechen 2.75% ungefähr $275. Bei einer Duration von 2.5 Jahren läge die geschätzte Reaktion auf denselben Anstieg bei −1.25%, also etwa −$125 auf denselben Betrag.
Das Beispiel isoliert den Durationseffekt bei konstant gehaltener Renditebewegung und konstantem Anfangswert. Tatsächliche Portfolios unterscheiden sich bei Ertrag, Kreditrisiko, Kurvensensitivität, Gebühren und Konvexität.
Eine Ertragsannahme neben die Kursschätzung stellen
Fügen Sie einen erfundenen Szenariowert hinzu: Das Portfolio erwirtschafte über ein Jahr Nettoerträge in Höhe von 4.5% des anfänglichen NAV. Auf $10,000 wären das $450 in zwölf Monaten.
Bei einem anfänglichen Kursrückgang von −2.75% beträgt das einfache Ausgleichsverhältnis 2.75% ÷ 4.5% ≈ 0.61 Jahre oder etwa 7.3 Monate. Dabei fallen die Erträge gleichmäßig auf den Anfangswert an; Zinseszins bleibt unberücksichtigt.
Im Beispiel mit kürzerer Duration würde dieselbe angenommene Ertragsrate einen geschätzten Rückgang von 1.25% in 1.25% ÷ 4.5% = 0.28 Jahren oder 3.3 Monaten ausgleichen.
Das bedeutet nicht, dass reale ETFs mit kurzer und langer Duration dieselbe Rendite oder Ausschüttung haben.
<!-- learn:illustration -->
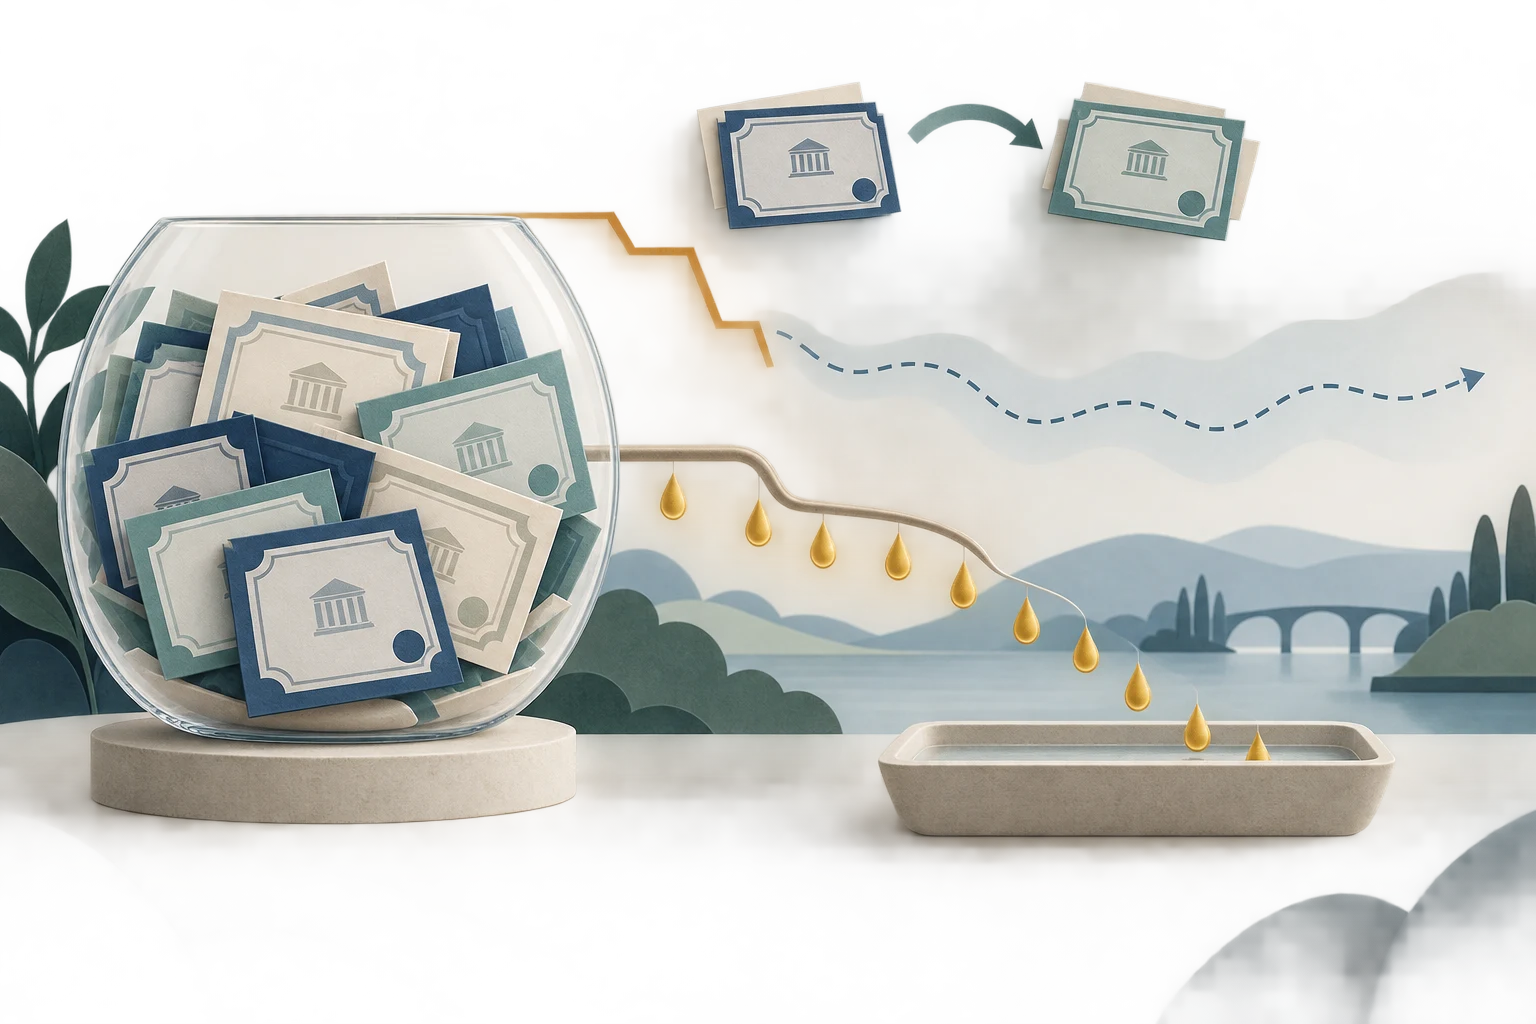
Warum höhere Marktrenditen nicht sofort jeden Kupon erhöhen
Bei steigenden Marktrenditen bleibt der Kupon einer bestehenden festverzinslichen Anleihe üblicherweise gleich. Ihr Kurs fällt, wodurch ihre Rendite bis zur Fälligkeit zum neuen Kurs steigt; das ist keine Kuponanpassung.
Erhält ein Anleihen-ETF Zahlungen, verkauft Positionen oder ersetzt fällige Anleihen, können neue Anlagen höhere Renditen bieten.
Wie schnell sich Erträge ändern, hängt von Umschlag, Fälligkeiten, Zinskurve, Bonität, Zahlungsströmen und Fondsmandat ab.
Investor.gov nennt Zins-, Kredit- und vorzeitige Rückzahlungsrisiken für Anleihefonds.
Manche Ertragskennzahlen rechnen aktuelle Portfolioerträge hoch; Ausschüttungsangaben beruhen auf einer Formel des Anbieters.
Keine der Kennzahlen macht die erfundenen 4.5% zu einer Prognose. Definitionen erklärt SEC-Rendite im Vergleich zur Ausschüttungsrendite.
Erträge und Kursänderung addieren, ohne eine Ausschüttung doppelt zu zählen
Unter den vereinfachten Annahmen ergibt sich für ein Jahr: anfängliche Kursänderung −2.75% plus angenommene Erträge von 4.5% = etwa +1.75%, vor Steuern und weiteren ausgeklammerten Effekten.
Das ist ein Szenario, keine Prognose. Es unterstellt keine weiteren Kursbewegungen, einen konstanten Nettoertrag, eine unveränderte Portfoliozusammensetzung und keine Aufzinsung.
Für die tatsächliche Haltedauer-Rendite ist auch wichtig, wann Ausschüttungen erfolgen und ob sie wiederangelegt werden.
Eine Barausschüttung steht getrennt vom NAV.
Bei Wiederanlage werden weitere Anteile gekauft; ein Gesamtertrag, der die Wiederanlage bereits berücksichtigt, darf die Ausschüttung nicht nochmals addieren.
Warum die Rechnung keinen Break-even oder Erholungszeitpunkt verspricht
Das Verhältnis vergleicht eine hypothetische Kursschätzung mit einer festen Ertragsannahme. Keine der Größen ist garantiert; der NAV kehrt deshalb nicht automatisch in 7.3 Monaten zu seinem früheren Stand zurück.
Erträge können den Gesamtwert für Anleger erhöhen, obwohl der NAV niedriger bleibt. Für eine Rückkehr zum früheren Anteilspreis müssten die Marktpreise ausreichend steigen; künftige Erträge sind nur ein Teil der Gesamtrendite.
Ein erneuter Renditeanstieg kann Kurse weiter drücken. Bei sinkenden Renditen können Kurse steigen, während die Erträge auf wiederangelegtes Geld oder neue Positionen sinken.
Kreditspreads, Ausfälle, Zinskurven, Kündigungen, Gebühren, Steuern sowie ETF-Auf- und Abschläge können das Ergebnis verändern.
Investor.gov weist darauf hin, dass Anleihefonds durch Zins- und andere Risiken Geld verlieren können.
Fonds mit passenden Risiko- und Ertragsannahmen vergleichen
Duration hilft, die mögliche Reaktion zweier Anleiheportfolios auf dieselbe kleine parallele Renditeänderung zu vergleichen. Sie ordnet Fonds aber nicht nach Eignung oder erwarteter Rendite.
Ein Fonds mit kürzerer Duration kann einen kleineren modellierten zinsbedingten Kursverlust haben. Erträge, Kreditrisiko, Laufzeitmix, Gebühren und Kursverhalten können sich dennoch vom länger laufenden Fonds unterscheiden.
Vergleichen Sie Duration und Ertragsangaben vom selben Stichtag, prüfen Sie die Berechnung der Kennzahlen sowie Mandat und Positionen.
Mischen Sie keine Daten verschiedener Stichtage.
Zur grundlegenden Duration-Kursreaktion siehe Warum Anleihen-ETF-Kurse bei steigenden Marktrenditen fallen können.
Das Ausgleichsmodell als Szenario, nicht als Entscheidungsregel nutzen
Notieren Sie vor der Rechnung die Eingaben: die datierte Duration des Fonds, eine angenommene Zinskurvenbewegung, den anfänglichen NAV und ein separates Ertragsszenario nach Kosten.
Berechnen Sie zuerst die ungefähre anfängliche Kursreaktion. Teilen Sie den geschätzten Rückgang nur dann durch die Ertragsrate, wenn Sie das Ergebnis klar als einfaches hypothetisches Ausgleichsverhältnis kennzeichnen.
Prüfen Sie, ob Steuern, Handelskosten, Wiederanlage, Umschlag der Positionen, Bonitätsänderungen, Kurvenform oder ETF-Auf- und Abschläge für Ihre Frage wichtig sind.
Die Rechnung kann den Unterschied zwischen Kurssensitivität und Erträgen verdeutlichen. Sie nennt weder ein Erholungsdatum noch garantiert sie eine Rendite oder wählt einen ETF für Ihre Situation aus.
Häufige Fragen
Q1Zeigt die Duration eines Anleihen-ETF, wie lange die Erholung nach einem Kursrückgang dauert?
Nein. Duration schätzt die ungefähre Sensitivität gegenüber einer Renditeänderung. Sie gibt weder eine Erholungsdauer noch einen Fälligkeitstermin für den ETF-Anteil an.
Q2Können höhere Marktrenditen die Erträge eines Anleihen-ETF sofort erhöhen?
Nicht unbedingt. Bestehende festverzinsliche Anleihen behalten meist ihren Kupon. Erträge ändern sich möglicherweise, wenn der Fonds Geld wiederanlegt, Positionen ersetzt oder Zahlungen erhält; Kurse können früher neu bewertet werden.
Q3Ist das 7.3-Monats-Beispiel eine verlässliche Break-even-Schätzung?
Nein. Es beruht auf erfundenen Annahmen und einfacher Rechnung. NAV, Erträge, Ausschüttungen, Renditen, Steuern, Kosten und ETF-Handelspreise können sich ändern; ein Break-even-Datum wird nicht vorhergesagt.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was schätzt die Duration eines Anleihen-ETF im Zinsschock-Beispiel?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
Verfahren, bei dem die Pflicht zur Vertragserfüllung nach einer Ausübungsmitteilung dem Verkäufer zugeteilt wird und eine Lieferung oder ein Kauf von Aktien entstehen kann.
Detaillierten Leitfaden lesenGeld-Brief-SpanneDie Differenz zwischen dem besten Geld- und Briefkurs eines Kontrakts. Sie beschreibt einen impliziten Kostenanteil beim Ein- und Ausstieg und kann bei geringerer Liquidität größer werden.
Detaillierten Leitfaden lesen0DTEAn option that expires on the current trading day; little time remains for the thesis to work, while gamma and execution risk can change quickly.
Detaillierten Leitfaden lesen