

Schaffen Bankreserven Geld? Kredite, Einlagen und Geldmultiplikator
Was sind Bankreserven? Erfahren Sie, wie Kredite Einlagen schaffen und warum der Geldmultiplikator kein festes Geldmengenwachstum durch QE verspricht.
In diesem LeitfadenWas ist eine Bankreserve?
Kurze Zusammenfassung
Bankreserven sind Guthaben, die zugelassene Banken bei ihrer Zentralbank halten. Ein Bankkredit schafft in der Regel eine passende Einlage für den Kreditnehmer; er überträgt dem Kreditnehmer keine Zentralbankreserven. Der Geldmultiplikator im Lehrbuch ist ein bedingtes Unterrichtsmodell und keine verlässliche feste Prognose für moderne Kreditvergabe, Einlagen oder Inflation.
Was ist eine Bankreserve?
In den Vereinigten Staaten ist ein Reserveguthaben eine Einlage, die ein Einlageninstitut auf seinem Konto bei einer Federal Reserve Bank hält. Für das Institut ist sie ein Vermögenswert, für die Federal Reserve eine Verbindlichkeit. Das Guthaben dient der Abwicklung von Zahlungen zwischen Banken, dem Liquiditätsmanagement und der Erfüllung geltender aufsichtsrechtlicher Anforderungen. Das Girokonto eines Haushalts ist eine Forderung gegenüber seiner Geschäftsbank und kein Reservekonto bei der Fed. Die [FAQ der Federal Reserve zu Reserveguthaben]({source:fedIorbFaq}) erläutert, wer Reserven hält und wozu sie dienen.
Zahlt ein Kunde bei Bank A an eine Person mit Konto bei Bank B, gleichen die Banken ihre Reserveguthaben zum Zahlungsausgleich an. Die Einlage des Kunden bei Bank A sinkt und Bank A überträgt Reserven; Bank B erhält Reserven und schreibt ihrem Kunden eine Einlage gut. Reserven wechseln zwischen zugelassenen Instituten, während der Empfänger eine Geschäftsbankeinlage erhält. Eine Bank überweist einem Haushalt bei der Zahlung keine Reserveguthaben.
Reserven, Geldbasis, M1 und M2
Diese Begriffe erfassen unterschiedliche Größen. In der aktuellen Statistik der US-Notenbank besteht die Geldbasis aus dem umlaufenden Bargeld und den Reserveguthaben, die Einlageninstitute halten. M1 und M2 bezeichnen dagegen ausgewählte geldähnliche Vermögenswerte, die von der Öffentlichkeit gehalten werden. Das aktuelle US-M1 umfasst von der Öffentlichkeit gehaltenes Bargeld, Sichteinlagen, sonstige Scheckeinlagen und Spareinlagen, vorbehaltlich der im H.6-Release genannten Ausschlüsse und Anpassungen. M2 ergänzt das um Termineinlagen mit geringer Stückelung und Guthaben in Geldmarktfonds für Privatanleger sowie festgelegte Anpassungen für Altersvorsorgeguthaben. Die genauen Kategorien und Anpassungen sind statistische Definitionen, keine weltweit einheitlichen Bezeichnungen. Die [aktuelle H.6-Veröffentlichung]({source:fedH6Current}) weist die US-Komponenten aus; die [FAQ der Fed zur Geldmenge]({source:fedMoneySupplyFaq}) fasst die Aggregate zusammen.
Ein Anstieg der Reserveguthaben kann die US-Geldbasis also erhöhen, ohne M1 oder M2 automatisch im selben Umfang zu steigern. Zugelassene Institute halten Reserven bei der Zentralbank; es handelt sich nicht um die Giro- und Spareinlagen, die als Geld der Öffentlichkeit gezählt werden. Andere Länder verwenden eigene Geldmengenaggregate und Zahlungssysteme. Prüfen Sie daher die Definitionen der jeweiligen Zentralbank, bevor Sie Reihen länderübergreifend vergleichen.
Diese Unterscheidung verhindert auch einen häufigen Fehler beim Lesen von Diagrammen: Reserveguthaben, Bankeinlagen und Geldbasis sind Bestände zu einem bestimmten Zeitpunkt; Kreditvergabe und Zahlungen sind Ströme über einen Zeitraum. Für Wachstumsvergleiche müssen Zeitpunkte, Einheiten, Saisonbereinigung und Definition übereinstimmen. Welche Bestandteile zu US-M1 und M2 gehören, erklärt der Leitfaden M1 und M2 im Vergleich. Ein anderes Verhältnis mit dem nominalen BIP behandelt der Leitfaden zur Umlaufgeschwindigkeit von M2.
Was geschieht, wenn eine Bank einen Kredit vergibt?
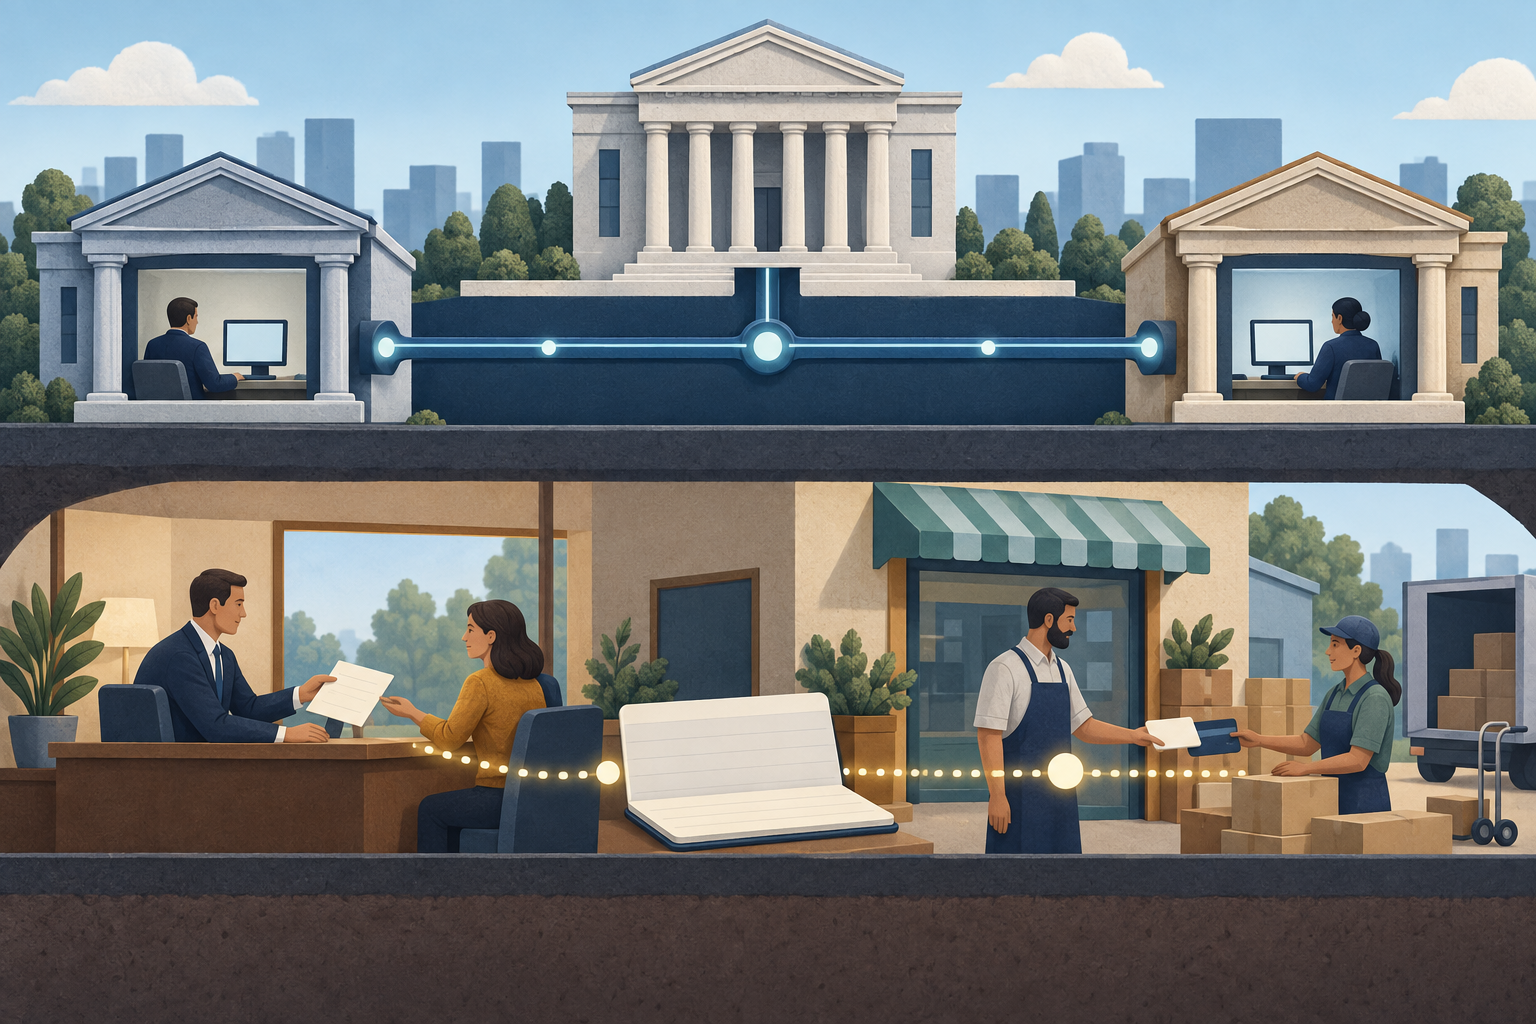
Nehmen wir an, eine Bank bewilligt einen hypothetischen Unternehmenskredit über 10.000 US-Dollar. Bei der Vergabe verbucht sie einen Kreditvermögenswert von 10.000 US-Dollar und schreibt dem Kreditnehmer 10.000 US-Dollar auf seinem Einlagenkonto gut. Damit entsteht eine entsprechende Einlagenverbindlichkeit. Der Kreditnehmer kann die Einlage anschließend nutzen, um einen Lieferanten zu bezahlen. Die Bank hat keine 10.000 US-Dollar an Reserven aus einem Tresor genommen und dem Kreditnehmer ausgehändigt; dieser erhält eine ausgabefähige Bankeinlage.
Das ist doppelte Buchführung und kein kostenloser Vermögenszuwachs. Der Kreditnehmer schuldet 10.000 US-Dollar und muss den Betrag vertragsgemäß zurückzahlen; die Bank hält eine Kreditforderung und schuldet die Einlage. Wird der Kreditbetrag von einer Einlage bei derselben Bank zurückgezahlt, verringert die Bank zugleich den Kreditvermögenswert und die Einlagenverbindlichkeit. Erfolgt die Zahlung von einer Einlage bei einer anderen Bank, verringert die Bank des Zahlenden die Einlage des Kreditnehmers; die kreditgebende Bank erhält Abwicklungsreserven und verringert ihren Kreditvermögenswert. In beiden Fällen sinkt das Einlagengeld im Bankensystem insgesamt um den Tilgungsbetrag. Zinszahlungen sind etwas anderes: Sie sind Erträge der Bank und keine Rückzahlung des Kreditbetrags.
Für Reserven sind Zahlungen trotzdem wichtig. Zahlt der Kreditnehmer einen Lieferanten bei einer anderen Bank, wandert die Einlage von der Bank des Kreditnehmers zur Bank des Lieferanten; Reserven gleichen die Zahlung zwischen beiden Banken aus. Dadurch kann bei der kreditgebenden Bank ein Finanzierungs- oder Liquiditätsbedarf entstehen. Das bedeutet jedoch nicht, dass die Bank der Öffentlichkeit zuerst Reserven geliehen hat. Die [Erklärung der Bank of England zur Geldschöpfung in der modernen Wirtschaft]({source:boeMoneyCreation}) zeigt die Buchung von Kredit und Einlage sowie die davon getrennte Abwicklung.
Wie funktioniert der Geldmultiplikator im Lehrbuch?
Ein einfaches Lehrbuchmodell geht von einer festen Mindestreservequote aus. Beträgt sie 10 Prozent, lautet die Grundformel für den Einlagenmultiplikator 1 ÷ 0,10 = 10. In einer stilisierten Kette wird ein Teil einer ersten Einlage von 100 US-Dollar als Mindestreserve gehalten; der Rest wird verliehen und später bei einer anderen Bank wieder eingezahlt. Durch die Wiederholung kann das Modell insgesamt bis zu 1.000 US-Dollar an Einlagen ergeben. In dieser Summe ist die erste Einlage von 100 US-Dollar enthalten; es handelt sich nicht um zusätzliche 1.000 US-Dollar an neuen Krediten.
Dieses Ergebnis beruht auf starken Annahmen: Die Reservequote ist bindend, Banken halten keine Überschussreserven, die Öffentlichkeit bewahrt kein Bargeld außerhalb der Banken auf, jeder Kredit wird vergeben und wieder eingezahlt, und Kreditnehmer sind kreditwürdig und wollen einen Kredit aufnehmen. Außerdem braucht das Modell einen klar definierten anfänglichen Impuls und eine einheitliche Definition von Einlagen. Ändern sich die Annahmen, ändert sich auch das Ergebnis. Die Quote hilft beim Verständnis eines eingeschränkten Modells mit wiederholten Wiedereinlagen; sie verspricht nicht, dass ein zusätzlicher Dollar an Reserven zehn Dollar neue Kredite hervorbringt.
Warum gibt es keinen festen Multiplikator in der modernen Wirtschaft?
In der Praxis wägt eine Bank den erwarteten Ertrag eines Kredits gegen ihre Finanzierungskosten, das Kreditrisiko, ihre Kapitalausstattung, ihren Liquiditätsbedarf und regulatorische Anforderungen ab. Außerdem braucht sie einen willigen und kreditwürdigen Kreditnehmer. Diese Entscheidungen beeinflussen, wie viel sie verleiht. Nach der Kreditvergabe muss die Bank Zahlungen finanzieren und ihre Liquidität steuern können. Reserven helfen bei der Abwicklung, sind aber kein Vorrat, den Banken mechanisch an Haushalte weiterreichen.
Das US-Beispiel macht die Annahme aus dem Lehrbuch besonders deutlich: Die Federal Reserve senkte die Mindestreservequoten mit Wirkung zum 26. März 2020 auf null. Dadurch entfielen nicht auch andere Kapital-, Liquiditäts-, Aufsichts- oder Risikomanagementanforderungen; zudem gilt dieses Beispiel nicht für alle Länder. Die [Seite der Federal Reserve zu Mindestreserveanforderungen]({source:fedReserveRequirements}) dokumentiert die US-Änderung. Sowohl Fed-Forschung als auch die Erklärung der Bank of England warnen davor, den einfachen Multiplikator als mechanische Beschreibung moderner Geldschöpfung zu behandeln ({source:fedMoneyMultiplierResearch}, {source:boeMoneyCreation}).
Zentralbanken beeinflussen die Kreditvergabe weiterhin über die Geldpolitik. Leitzinsen wirken auf Kreditkosten und Nachfrage; Liquiditätsfazilitäten und Zahlungsverkehrsregeln beeinflussen, wie Banken die Abwicklung steuern. Eine Bank, die Mittelabflüsse erwartet, kann im Rahmen der geltenden Regeln Finanzierung oder Reserven bei anderen Instituten oder der Zentralbank suchen. Das ist eine reale operative Beschränkung, aber etwas anderes als die Behauptung, jede Kreditvergabe müsse erst auf einen festen, zu vervielfachenden Reservenbestand warten.
Was verändert die quantitative Lockerung?
Kauft eine Zentralbank ein Wertpapier, bezahlt sie, indem sie dem Reservekonto einer Bank Guthaben gutschreibt. Ist die Bank selbst die Verkäuferin, besteht die vereinfachte Bilanzänderung aus einem Tausch: Die Bank hält mehr Reserven und weniger Wertpapiere. Allein durch diesen Tausch entsteht keine Kundeneinlage auf der Passivseite der Bank. Die Federal Reserve beschreibt ihre Käufe von US-Staatsanleihen als Zuführung von Reserven in das Bankensystem ({source:fedIorbFaq}).
Ist der Verkäufer keine Bank, sondern zum Beispiel ein Pensionsfonds, läuft die Abwicklung auf privater Seite anders. Der Verkäufer gibt ein Wertpapier ab und erhält eine Einlage bei seiner Bank. Diese Bank erhält Reserven und verbucht die neue Kundeneinlage als Verbindlichkeit. In diesem vereinfachten Beispiel steigen sowohl die Reserveguthaben als auch die Einlage des Nichtbankverkäufers. Der genaue Ablauf hängt davon ab, wer verkauft und wie die Transaktion abgewickelt wird. Deshalb lässt sich aus „QE erhöht die Reserven“ allein nicht ablesen, wie sich jedes Maß der breiten Geldmenge verändert ({source:boeMoneyCreation}).
QE ist eine geldpolitische Maßnahme, die mit Wertpapierkäufen die Finanzierungsbedingungen lockern soll. Die Wirkung kann von den gekauften Vermögenswerten, den Verkäufern, Portfolioentscheidungen, Zinsen, der Kreditnachfrage und der Gesamtwirtschaft abhängen. Höhere Reserveguthaben bedeuten weder einen festen Multiplikator für Bankkredite noch einen gleich hohen Anstieg von M2 oder einen garantierten Anstieg der Verbraucherpreise. Einen anderen Teil der geldpolitischen Transmission behandelt der Leitfaden zur Federal Funds Rate und Prime Rate.
Welche Rolle spielen Reserven in der Zinspolitik?
Reserven sind wichtig, weil Banken sie für Zahlungen verwenden und Zentralbanken über die Bedingungen für ihre Haltung Geldpolitik umsetzen. In den Vereinigten Staaten zahlt die Federal Reserve zugelassenen Instituten Zinsen auf Reserveguthaben. Sie nutzt den IORB-Satz als Instrument, um kurzfristige Marktzinsen an der geldpolitischen Ausrichtung des Offenmarktausschusses auszurichten. Das ist der US-amerikanische Handlungsrahmen und keine allgemeingültige Vorlage ({source:fedIorbFaq}).
Der Leitzins, der Zins auf Reserveguthaben und der Kreditzins einer Bank für ihre Kunden hängen über Märkte und Institutionen zusammen, sind aber nicht derselbe Zinssatz. Eine Änderung des Leitzinses kann Kreditzinsen und Kreditnachfrage beeinflussen, ohne automatisch eine feste Menge neuer Kredite festzulegen. Andere Zentralbanken können andere Instrumente, zugelassene Gegenparteien und Regeln für Reservekonten verwenden.
Checkliste für Aussagen zu Reserven und Geldmengenwachstum
Wenn eine Schlagzeile sagt, die Reserven seien „sprunghaft gestiegen“ oder QE habe „Geld gedruckt“, bestimmen Sie zuerst die Reihe und ihre Einheit: Reserveguthaben, Geldbasis, M1, M2 oder ein Maß eines anderen Landes. Prüfen Sie, ob es um einen Bestand zu einem bestimmten Zeitpunkt oder einen Strom über einen Zeitraum geht, und notieren Sie, ob die Daten nominal, saisonbereinigt oder revidiert sind. Die jüngste US-H.6-Veröffentlichung weist Reserveguthaben und Geldbasis getrennt von M1 und M2 aus.
Fragen Sie dann, welche Transaktion die Bilanz verändert hat und wer das Wertpapier verkauft hat. Ein Bankkredit kann eine Einlage schaffen; eine Zahlung zwischen Banken verändert, wo Einlagen und Reserven liegen; und ein Wertpapierkauf kann je nach Verkäufer Vermögenswerte gegen Reserven tauschen oder eine Nichtbankeinlage hinzufügen. Keine dieser Buchungen allein bestimmt künftige Kreditvergabe, Ausgaben oder Inflation. Um solche Folgen einzuschätzen, betrachten Sie Kreditbedingungen, Leitzinsen, Kreditnachfrage, Kapital und Liquidität der Banken, Produktion und Preise im selben Zeitraum.
Nutzen Sie den Geldmultiplikator als Modell mit ausdrücklich genannten Annahmen und nicht als davon losgelöste Prognose. Eine sorgfältige Aussage nennt Land, Aggregat, Zeitraum, Anfangsbestand und Wirkungsmechanismus. Ohne diese Angaben fasst „mehr Reserven bedeuten zehnmal mehr Geld“ mehrere unterschiedliche Bilanzen zu einer einzigen Behauptung zusammen.
Häufige Fragen
Q1Gehören Bankreserven zu M2?
Nicht nach der aktuellen US-H.6-Definition. Einlageninstitute halten Reserveguthaben bei Federal Reserve Banks; diese gehören zur Geldbasis. Das US-M2 misst ausgewählte geldähnliche Vermögenswerte der Öffentlichkeit. Andere Länder definieren ihre Aggregate selbst.
Q2Können Banken Reserveguthaben an Haushalte verleihen?
Nein. Ein Haushalt erhält eine Geschäftsbankeinlage, wenn eine Bank ihm einen Kredit gewährt. Reserveguthaben liegen auf Konten bei der Zentralbank und können zwischen zugelassenen Instituten zur Abwicklung von Zahlungen übertragen werden. Banken können auf Arten verleihen und Kredite aufnehmen, die ihre Finanzierung und Reserveposition beeinflussen; ein Haushalt erhält aber kein Reservekontoguthaben.
Q3Garantiert quantitative Lockerung Inflation?
Nein. QE verändert die Vermögensbestände der Zentralbank und die Reserveguthaben; Käufe von Nichtbanken können auch Bankeinlagen erhöhen. Die spätere Wirkung auf Ausgaben und Preise hängt von den monetären Bedingungen, Portfolioentscheidungen, der Kreditnachfrage, dem Angebot und weiteren Faktoren ab. Das Wachstum der Reserven allein ist keine Inflationsprognose.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Welche übliche Gegenbuchung entsteht, wenn eine Geschäftsbank einen neuen Kredit über 10.000 US-Dollar verbucht?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
Eine Lage, in der der Ausübungspreis einer Option nahe am Marktpreis ihres Basiswerts liegt. Der innere Wert kann gering oder null sein, während wegen verbleibender Zeit und Unsicherheit noch eine Prämie bestehen kann.
Detaillierten Leitfaden lesenKaufoptionEin Kontrakt, der dem Inhaber das Recht, aber nicht die Pflicht gibt, den Basiswert zum Ausübungspreis nach den Vertragsbedingungen zu kaufen. Der Verkäufer trägt bei Ausübung und Zuteilung die entsprechende Pflicht.
Detaillierten Leitfaden lesen