

Federal Funds Rate und Prime Rate: Wer sie festlegt und wie Kredite sie nutzen
Erfahren Sie, was der Zielkorridor der Federal Funds Rate des FOMC und die von Banken festgelegte Prime Rate bedeuten und wie ein variabler effektiver Jahreszins aus Index plus Aufschlag berechnet werden kann.
In diesem LeitfadenDiese Zinssätze beantworten unterschiedliche Fragen
Kurze Zusammenfassung
Das FOMC legt einen Zielkorridor für die Federal Funds Rate fest. Die effektive Federal Funds Rate (EFFR) bildet Transaktionen für Tagesgeld ab, während einzelne Banken ihre jeweilige Prime Rate bestimmen. Viele Banken passen die Prime Rate teilweise an das Fed-Ziel an. Der effektive Jahreszins eines Kredits ändert sich jedoch nur entsprechend dem dafür geltenden Index, Aufschlag und Vertrag.
Diese Zinssätze beantworten unterschiedliche Fragen
Die Federal Funds Rate ist ein Tagesgeldsatz am Markt für Kredite zwischen Banken. Im Rahmen der US-Geldpolitik legt das Federal Open Market Committee (FOMC) einen Zielkorridor fest, um diesen Marktzins zu steuern. Die Prime Rate ist ein Referenzzinssatz, den einzelne Banken bestimmen und zur Preisgestaltung bestimmter Kredite verwenden. Die Federal Reserve bietet einen [Überblick über den geldpolitischen Zinssatz]({source:fedPolicyRateOverview}) und erläutert, [was die Prime Rate ist und ob die Fed sie festlegt]({source:fedPrimeRateFaq}).
Entscheidend ist, wer die jeweilige Zahl festlegt oder meldet. Das FOMC beschließt einen Zielkorridor; die effektive Federal Funds Rate (EFFR) wird anhand beobachteter Tagesgeldtransaktionen berechnet; jede Bank bestimmt ihre eigene Prime Rate. Die Sätze hängen zusammen, sind aber keine drei Bezeichnungen für denselben Zinssatz.
Der FOMC-Zielkorridor ist nicht die effektive Rate
Das FOMC bestimmt einen Zielkorridor für die Federal Funds Rate, statt den genauen Zinssatz jeder einzelnen Tagesgeldtransaktion festzulegen. Die EFFR ist eine veröffentlichte Kennzahl für abgeschlossene Transaktionen am Federal-Funds-Markt. Laut der H.15-Veröffentlichung der Federal Reserve wird sie als volumengewichteter Median der Transaktionsmeldungen von Einlageninstituten berechnet. Sie ist ein beobachteter Marktzins und nicht der Zielkorridor selbst. Siehe die [Methodik und Zinssätze in H.15]({source:fedH15SelectedInterestRates}).
Die Fed setzt geldpolitische Instrumente ein, darunter Zinsen auf Reserveguthaben und die Overnight-Reverse-Repo-Fazilität, um kurzfristige Marktzinsen in Richtung des Zielkorridors zu lenken. Der [Überblick über den geldpolitischen Zinssatz]({source:fedPolicyRateOverview}) beschreibt diese Instrumente; die [IORB-FAQs]({source:fedIorbFaq}) erklären, wie Zinsen auf Reserveguthaben die Umsetzung von FOMC-Beschlüssen unterstützen. Der Zielkorridor ist die geldpolitische Vorgabe; die EFFR ist ein am Markt gemessener Zinssatz.
Auch bei Marktverträgen ist diese Unterscheidung wichtig: Ein 30-Day-Fed-Funds-Futures-Kontrakt verwendet den Monatsdurchschnitt der EFFR, nicht den FOMC-Zielkorridor. Siehe so funktionieren 30-Day-Fed-Funds-Futures.
Banken legen die Prime Rate fest
In den USA legt die Federal Reserve keine einheitliche Prime Rate direkt fest. Einzelne US-Banken bestimmen ihre Prime Rates selbst. Die Fed spielt dabei keine direkte Rolle, auch wenn viele Banken ihre Sätze teilweise an den Federal-Funds-Zielwert des FOMC koppeln. Laut den [Prime-Rate-FAQs der Federal Reserve]({source:fedPrimeRateFaq}) dient die Prime Rate häufig als Referenz für bestimmte Kreditkarten- und Kleinunternehmenskredite.
Die H.15-Veröffentlichung führt eine Reihe für Bank-Prime-Kreditzinsen. In der Fußnote wird dieser Wert als der von der Mehrheit der 25 größten (nach Vermögenswerten ihrer US-Geschäftsstellen) versicherten, in den USA zugelassenen Geschäftsbanken veröffentlichte Zinssatz definiert. Außerdem wird darauf hingewiesen, dass die Prime Rate eine von mehreren Basisraten für kurzfristige Geschäftskredite ist. Diese Reihe ist ein veröffentlichter Referenzwert; ein Kreditvertrag kann einen bestimmten veröffentlichten Index nennen. Gehen Sie nicht davon aus, dass die [H.15-Reihe]({source:fedH15SelectedInterestRates}) und der in einem einzelnen Vertrag genannte Index austauschbar sind, ohne den Vertrag zu prüfen.
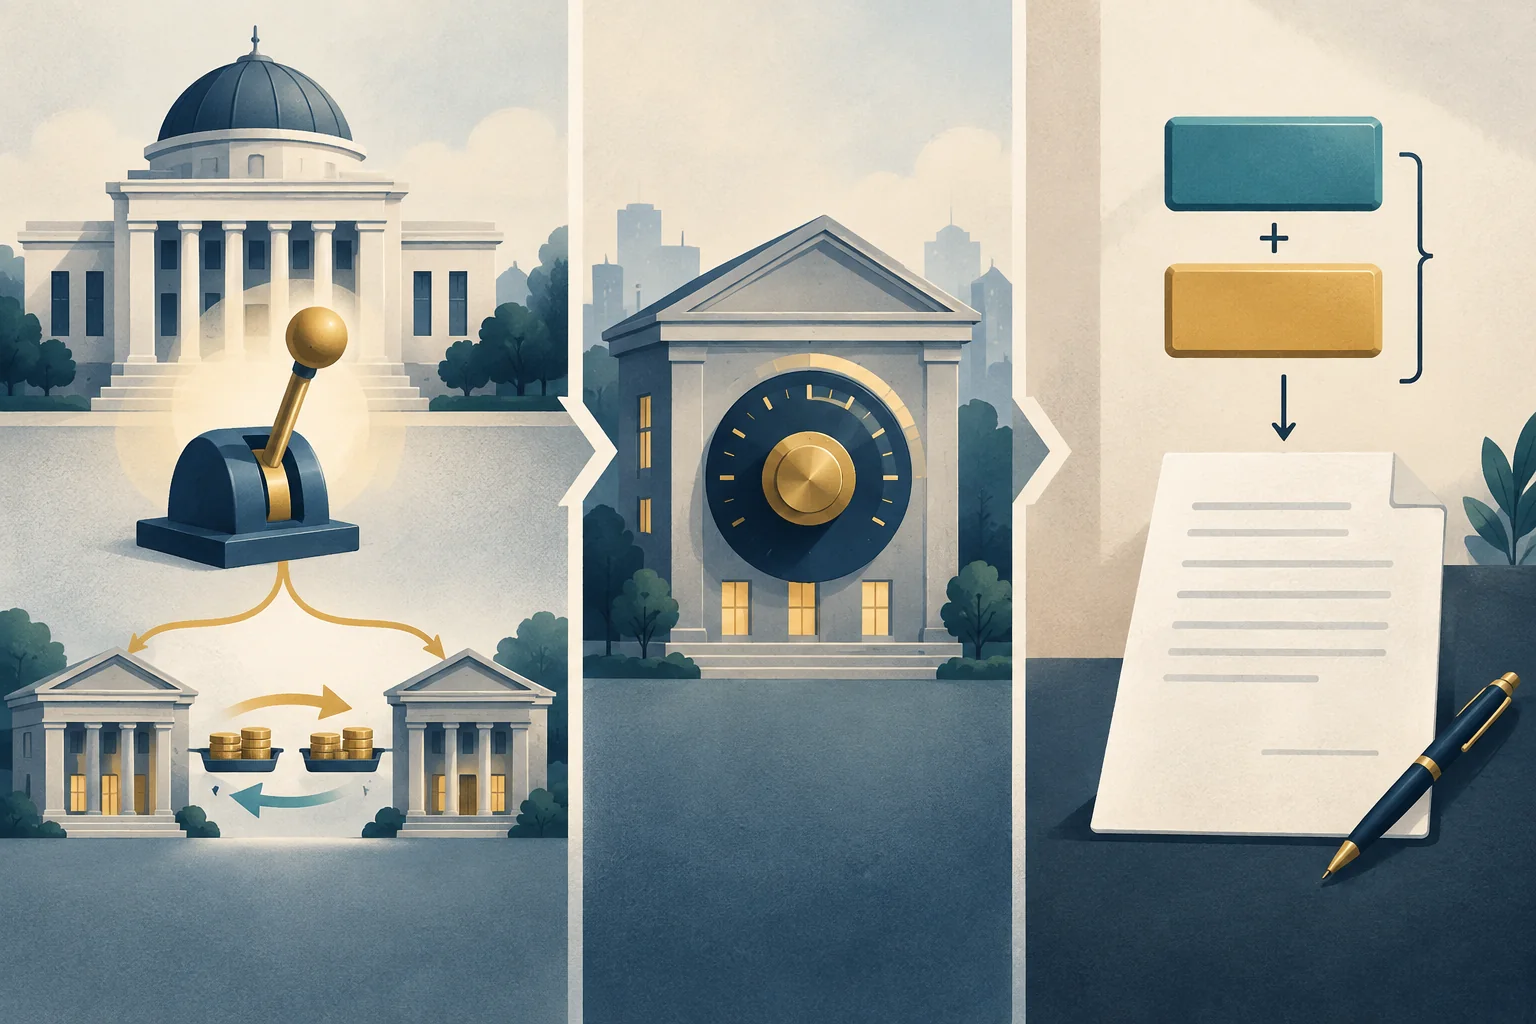
Die Sätze bewegen sich oft gemeinsam, sind aber nicht identisch
Viele Banken berücksichtigen das Federal-Funds-Ziel als einen Faktor bei der Festlegung der Prime Rate. Daher bewegen sich beide Sätze oft in dieselbe Richtung. Die Geldpolitik beeinflusst auch andere kurzfristige Zinssätze und die Finanzbedingungen. Die Federal Reserve beschreibt diesen Zusammenhang in ihrer Erklärung dazu, [wie Geldpolitik Zinssätze und wirtschaftliche Entscheidungen beeinflusst]({source:fedMonetaryPolicyTransmission}).
Die Fed schreibt jedoch nicht jeder Bank ihre Prime Rate vor und verlangt auch nicht, dass alle Banken sie gleichzeitig ändern. Zielkorridor, EFFR und bankeigene Prime Rate werden durch unterschiedliche Verfahren festgelegt oder gemessen. Ihre veröffentlichten Werte müssen nicht übereinstimmen; ein bestimmter Kredit kann einen anderen Index oder Anpassungstermin verwenden. Zum Vergleich marktbasierter Erwartungen zur Geldpolitik siehe CME FedWatch und das FOMC-Punktdiagramm im Vergleich.
Ein variabler effektiver Jahreszins kann Prime Rate plus Aufschlag sein
Ein variabel verzinster Kredit oder eine Kreditkarte kann den effektiven Jahreszins (APR) berechnen, indem ein fester Aufschlag zu einem Index addiert wird. In einer Kartenvereinbarung kann zum Beispiel eine bestimmte Prime-Rate-Reihe plus Aufschlag genannt sein. Das CFPB erklärt, dass sich ein variabler Kreditkarten-APR mit einem Index wie der Prime Rate ändern kann und dass die Kartenvereinbarung die Anpassung erläutert. Siehe den Ratgeber zu [festen und variablen effektiven Jahreszinsen]({source:cfpbFixedVsVariableApr}).
Hier folgt eine rein hypothetische Rechnung. Angenommen, der Vertrag lautet: APR = Prime-Index + 14.00 Prozentpunkte. Beträgt der dort genannte Index 6.00%, ergibt die Formel einen APR von 20.00%. Sinkt der Index später auf 5.50%, ergibt die Formel 19.50%, also einen Rückgang um 0.50 Prozentpunkte, sofern der Vertrag die Änderung vorsieht und keine Zinsunter- oder -obergrenze das Ergebnis beeinflusst. Diese Zahlen dienen nur als Beispiele. Sie sind weder aktuelle Zinssätze noch eine Schätzung des APR eines Kreditnehmers.
Der Aufschlag ist Teil des Vertrags; er entspricht nicht der Änderung des Fed-Ziels. Ein Kredit kann einen anderen Index, einen abweichenden Aufschlag oder eine andere Formel verwenden. Leiten Sie einen persönlichen Kreditzins nicht allein aus einer Fed-Ankündigung oder einer veröffentlichten Prime-Rate-Reihe ab.
Der Vertrag bestimmt den Anpassungstermin und den endgültigen APR
Eine Indexänderung verrät für sich genommen nicht, an welchem Tag sich Ihr APR genau ändert. In der Kartenvereinbarung oder den Kreditunterlagen stehen Index, Aufschlag, Berechnungsmethode und Zeitpunkt der Anpassung durch den Kreditgeber. Prüfen Sie, ob der Zinssatz variabel ist, wie oft er angepasst werden kann und ob eine Unter- oder Obergrenze gilt. Laut CFPB erläutert die Vereinbarung mögliche Änderungen eines variablen APR. Der Ratgeber zu [Änderungen von Kreditkartenzinsen]({source:cfpbVariableAprIndexChanges}) beschreibt auch Fälle, in denen ein Kartenanbieter den Zinssatz bei steigendem Index erhöhen kann.
„Die Fed hat die Zinsen gesenkt“ bedeutet deshalb nicht zwangsläufig, dass der APR eines Kreditnehmers noch am selben Tag sinkt. Im Vertrag kann eine bestimmte Prime-Rate-Veröffentlichung stehen; Änderungen können nach einem festen Zeitplan umgesetzt werden oder an einer Untergrenze stoppen. Ein fester APR schwankt nicht auf dieselbe Weise mit einem Index. Das CFPB weist jedoch darauf hin, dass „fest“ nicht bedeutet, dass sich ein Zinssatz unter keinen Umständen jemals ändern kann. Prüfen Sie den maßgeblichen Vertrag, statt eine sofortige oder gleich hohe Reaktion jedes Kredits anzunehmen.
Geldpolitische Änderungen können auch andere Kreditbedingungen beeinflussen
Der Zielkorridor der Fed wirkt sich breiter auf kurzfristige Zinssätze und die Finanzbedingungen aus. Das kann Kreditentscheidungen von Haushalten und Unternehmen beeinflussen. Der Zinssatz eines bestimmten Produkts hängt aber auch von seiner eigenen Referenzgröße, den Vertragsbedingungen, der Preisgestaltung des Kreditgebers und weiteren Marktbedingungen ab. Die Federal Reserve beschreibt in ihrem Überblick zur [Übertragung geldpolitischer Maßnahmen]({source:fedMonetaryPolicyTransmission}) diese breitere Wirkungskette, ohne eine identische Änderung für jeden Kreditzins zu versprechen.
Längerfristige Marktrenditen können sich anders entwickeln als ein geldpolitischer Tagesgeld-Zielwert. Die Rendite zehnjähriger US-Staatsanleihen spiegelt die Markteinschätzung über einen längeren Zeitraum wider und kann daher auch rund um eine Zinssenkung der Fed steigen. Zu dieser gesonderten Frage siehe warum langfristige Treasury-Renditen nach Fed-Zinssenkungen steigen können.
Ermitteln Sie, welcher Zinssatz für einen Kredit tatsächlich gilt
Wenn Sie einen genannten Zinssatz mit einer Fed-Ankündigung vergleichen, klären Sie zuerst, was die Zahl bezeichnet: den FOMC-Zielkorridor, die EFFR, die Prime Rate einer Bank, einen im Kreditvertrag genannten Index oder den APR des Kreditnehmers. Prüfen Sie anschließend den Aufschlag und die Anpassungsbedingungen im Vertrag. Die vertraute Bezeichnung „Prime“ verrät ohne diese Angaben nicht den endgültigen APR.
Suchen Sie bei einem variabel verzinsten Konto nach dem genannten Index und dem Vertragsabschnitt, der Berechnung und Anpassungstermin erläutert. Behandeln Sie bei einem festverzinsten Konto den Federal-Funds-Zielwert nicht als direkten Berechnungsfaktor, sofern der Vertrag dies nicht vorsieht. So lässt sich ein geldpolitisches Signal von den Kosten eines bestimmten Kredits unterscheiden. Daraus ergeben sich weder eine Zinsprognose noch eine Empfehlung für einen bestimmten Kredit.
Häufige Fragen
Q1Legt die Federal Reserve die Prime Rate fest?
Nein. Banken bestimmen die Prime Rate selbst. Die Federal Reserve sagt, dass sie dabei keine direkte Rolle spielt, auch wenn viele Banken das Federal-Funds-Ziel bei der Festlegung ihrer Prime Rate als einen Faktor berücksichtigen.
Q2Ist die EFFR dasselbe wie der FOMC-Zielkorridor?
Nein. Das FOMC legt den Zielkorridor fest; die EFFR wird anhand von Federal-Funds-Tagesgeldtransaktionen berechnet. Die Fed nutzt geldpolitische Instrumente, um Marktzinsen in Richtung des Zielkorridors zu lenken.
Q3Senkt eine Fed-Zinssenkung jeden variablen APR sofort?
Nein. Ein variabler APR ändert sich entsprechend dem Index und den Anpassungsregeln des Vertrags. Darin können ein Aufschlag, eine bestimmte Veröffentlichung der Prime Rate, ein Anpassungszeitplan sowie eine Unter- oder Obergrenze festgelegt sein.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Welche Aussage unterscheidet den Federal-Funds-Zielwert korrekt von der EFFR?
Wähle eine Antwort, um die Erklärung zu sehen