

Time-Series ও Cross-Sectional Momentum: সিগন্যালের পার্থক্য
কোনো সম্পদের নিজস্ব অতীত রিটার্নভিত্তিক ট্রেন্ড সিগন্যালের সঙ্গে সহপাঠী সম্পদকে র্যাঙ্ক করা কৌশলের তুলনা করুন; উদাহরণ ও ঐতিহাসিক প্রমাণের সীমাও দেখুন
এই গাইডেঅতীতের রিটার্ন নিয়ে দুই নিয়মের প্রশ্ন আলাদা
সংক্ষিপ্ত সারাংশ
Time-series momentum কোনো সম্পদের অতীত রিটার্নকে শূন্য বা আগে নির্ধারিত অন্য একটি সীমার সঙ্গে তুলনা করে: সাধারণ sign rule-এ momentum ধনাত্মক হলে long, ঋণাত্মক হলে short দিক নির্দেশ করে। Cross-sectional momentum সম্পদগুলোকে পরস্পরের তুলনায় rank করে এবং আপেক্ষিক winner ও loser-এ position নেয়। সব সম্পদের অতীত রিটার্ন ঋণাত্মক হলেও প্রথম নিয়ম সবগুলো short করতে পারে, আর দ্বিতীয়টি তুলনামূলক কম পড়া সম্পদ কিনতে পারে। কোনো নিয়মই লাভ নিশ্চিত করে না
অতীতের রিটার্ন নিয়ে দুই নিয়মের প্রশ্ন আলাদা
Momentum হলো signal rule-এর একটি পরিবার, নির্দিষ্ট একটিমাত্র trading system নয়। Time-series momentum জিজ্ঞেস করে, নির্ধারিত lookback সময়ে কোনো সম্পদের নিজের return ধনাত্মক ছিল, না ঋণাত্মক। Cross-sectional momentum জিজ্ঞেস করে, তুলনীয় সময়ে বেছে নেওয়া universe-এর কোন সম্পদগুলো অন্যগুলোর চেয়ে ভালো বা খারাপ করেছে
একই অতীত return ব্যবহার করলেও এই পার্থক্যে position বদলে যায়। Time-series signal সম্পদের নিজস্ব দিকের ওপর নির্ভর করে। Cross-sectional signal peer-দের মধ্যে আপেক্ষিক ক্রমের ওপর নির্ভর করে, তাই return ঋণাত্মক হলেও কোনো সম্পদ “winner” হতে পারে
এই নামগুলো lookback, holding period, asset universe, weight পদ্ধতি বা trading cost ঠিক করে দেয় না। ফল ব্যাখ্যার আগে strategy design-এর এসব সিদ্ধান্ত জানাতে হবে
Time-series momentum সম্পদের নিজস্ব দিক অনুসরণ করে
ধরা যাক Rᵢ,t−L:t হলো decision time t-তে শেষ হওয়া lookback সময়ে asset i-এর return। সহজ directional rule হলো sᵢ,t = sign(Rᵢ,t−L:t): মান ধনাত্মক হলে long, ঋণাত্মক হলে short, আর শূন্য হলে position না-ও নেওয়া হতে পারে। কোনো কোনো implementation excess return, threshold বা volatility-adjusted weight ব্যবহার করে; এগুলো তুলনার সংজ্ঞা নয়, বাড়তি design choice
সিদ্ধান্ত প্রতিটি সম্পদের জন্য আলাদা নেওয়া হয় বলে সব signal একই দিকে যেতে পারে। সব instrument-এর lookback return ঋণাত্মক হলে sign-ভিত্তিক time-series rule পুরো সেট short করতে পারে। সব return ধনাত্মক হলে সবগুলো long করতে পারে। ফলে সামগ্রিক বাজারের ওঠানামায় portfolio-র বড় net exposure হতে পারে
Return কীভাবে মাপা হয় এবং decision time-এর সঙ্গে মেলে, তা স্পষ্ট করুন। Futures গবেষণায় excess return ব্যবহৃত হতে পারে, আর stock strategy-তে অন্য return series লাগতে পারে। Signal যদি closing price জানার পরেই তৈরি হয়, তবে close-to-close return-কে tradable ধরে নেবেন না
Cross-sectional momentum peer সম্পদকে rank করে
প্রতিটি rebalance date-এ cross-sectional momentum নির্ধারিত past-return measure দিয়ে eligible asset-গুলো সাজায়। প্রচলিত long-short রূপে ranking-এর ওপরের দিকের সম্পদ কেনা হয় এবং নিচের দিকের সম্পদ short করা হয়। Portfolio-র দিক আপেক্ষিক: সব সম্পদ উঠলেও বা সব পড়লেও এটি long ও short position রাখতে পারে
কৌশলটির universe এবং ranking rule নির্ধারণ করতে হয়। দুই পাশে কত সম্পদ থাকবে, tie কীভাবে সামলাবেন, sector বা market exposure neutralize করবেন কি না, এবং return অনুপস্থিত থাকলে কী করবেন—এসব জানান। এখানে “winner” মানে নির্বাচিত নিয়মে peer-দের চেয়ে শক্তিশালী; এর মানে absolute return ধনাত্মক হওয়া জরুরি নয়
আপেক্ষিক rank তুলনার universe-এর গঠনের ওপরও নির্ভর করে। অন্য সম্পদগুলোর বেশির ভাগ return −8% হলে A-এর −1% return ওপরের দিকে থাকতে পারে; কিন্তু অন্য কোনো সম্পদের return +5% হলে A নিচে নামতে পারে। তাই প্রতিটি অতীত তারিখে তখন বিনিয়োগযোগ্য universe পুনর্গঠন করুন; delisted asset অন্তর্ভুক্ত হবে কি না এবং দেরিতে আসা data কীভাবে সামলাবেন তা স্থির করুন। আজও টিকে থাকা asset-গুলোকে শুধু অতীতে বসালে rank বিকৃত হতে পারে
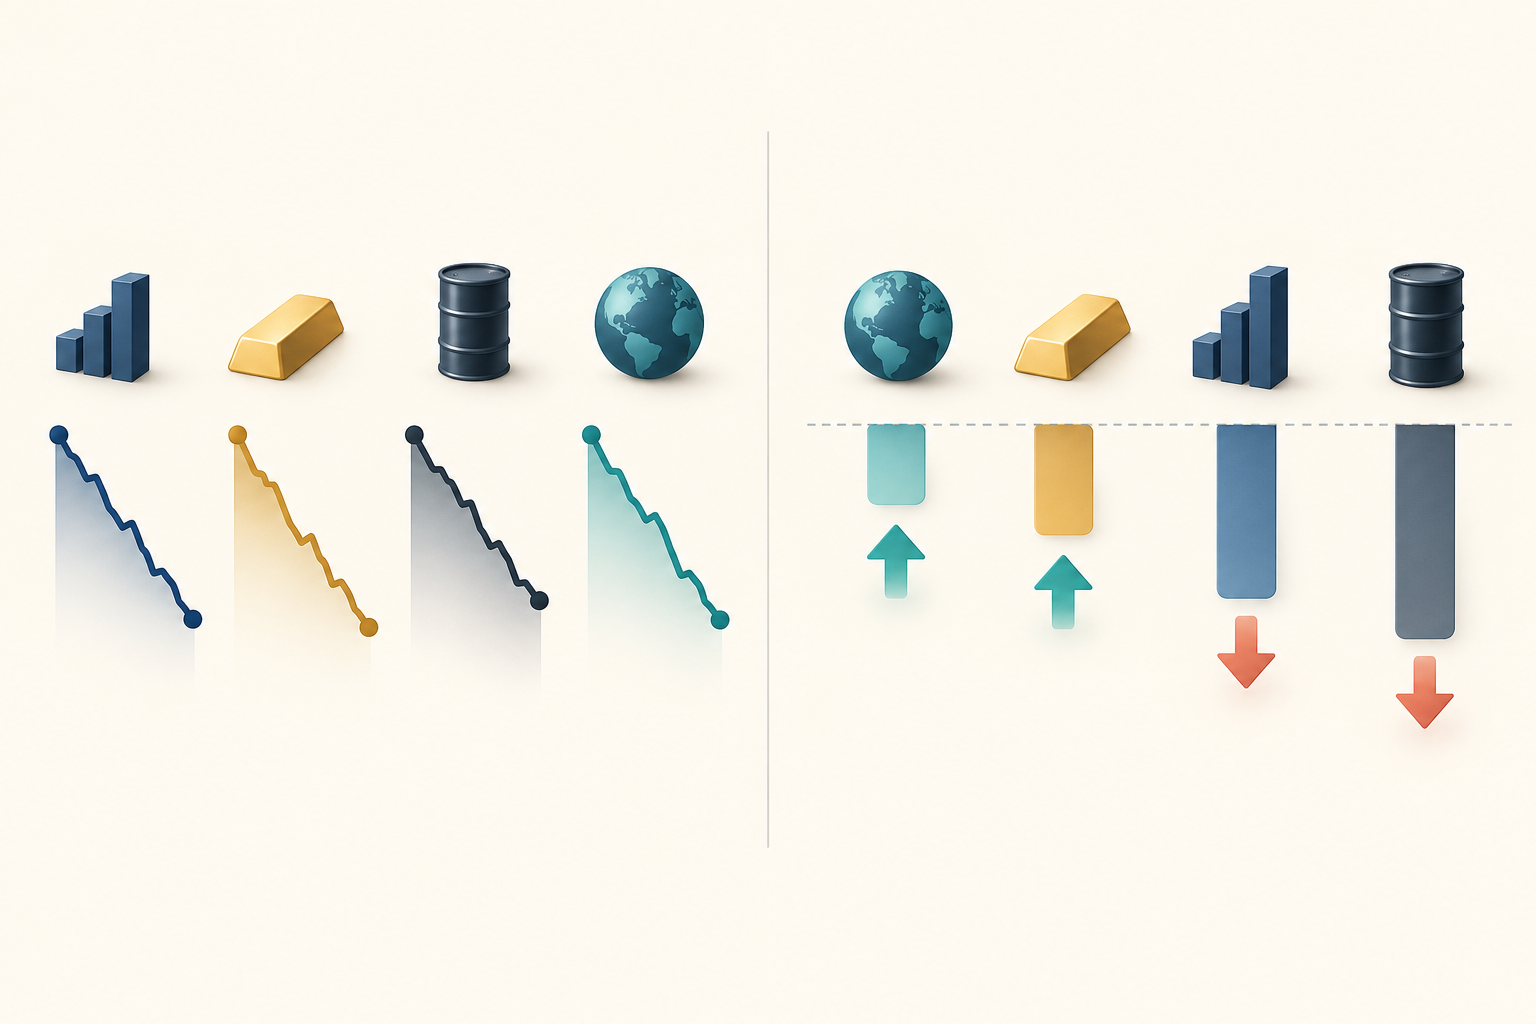
চার সম্পদের উদাহরণে নিয়ম দুটির অমিল দেখা যায়
নিচের সব মানই কাল্পনিক। ধরা যাক, গত তিন মাসে A, B, C ও D সম্পদের return ছিল যথাক্রমে −1%, −3%, −5% এবং −8%। sign-ভিত্তিক time-series rule চারটিকেই short করতে বলবে, কারণ প্রতিটি সম্পদের নিজস্ব lookback return ঋণাত্মক
Cross-sectional rule-এ A ও B আপেক্ষিক winner এবং C ও D আপেক্ষিক loser হতে পারে। ওপরের দুই সম্পদ কিনে নিচের দুইটি short করলে A ও B long, C ও D short হবে। A-এর 1% ক্ষতি হলেও peer-দের তুলনায় সেটিই শক্তিশালী; rank তার negative absolute return-কে বদলে দেয় না
এবার ধরা যাক পরের মাসে কাল্পনিক return হবে A +1%, B +1%, C +5% এবং D +8%। মাসের শুরু থেকে প্রতিটি position-এর absolute weight 25% রাখুন। Time-series portfolio সব সম্পদ short করায় cost-এর আগে return −0.25(1% + 1% + 5% + 8%) = −3.75%। Cross-sectional portfolio A ও B long, C ও D short করায় return 0.25(1%) + 0.25(1%) − 0.25(5%) − 0.25(8%) = −2.75%
এক মেয়াদের এই arithmetic উদাহরণে position ও market exposure-এর পার্থক্য দেখা যায়, কোন পদ্ধতি ভালো তা প্রমাণ হয় না। দুই উদাহরণেই gross exposure 100%, কিন্তু সব asset short করা time-series portfolio-র net exposure −100% এবং long-short portfolio-র net exposure 0%। মানগুলো বানানো, ঝুঁকি সমান করে তুলনা করা হয়নি; fee, financing, borrow, futures roll, spread, slippage ও rebalance খরচও বাদ
Signal একা portfolio weight নির্ধারণ করে না
Signal আর holding এক জিনিস নয়। একটি সহজ time-series construction-এ weight-কে direction signal-কে estimated volatility দিয়ে ভাগ করে নেওয়া যেতে পারে; cross-sectional construction-এ প্রতিটি asset-এর rank থেকে ওই তারিখের গড় rank বাদ দিয়ে weight কেন্দ্রিত করা যায়। এরপর দুটিতেই normalization rule, risk limit এবং প্রয়োজনীয় neutrality constraint লাগে। এগুলো উদাহরণ, সর্বজনীন formula নয়
Gross exposure হলো absolute weight-গুলোর যোগফল; net exposure হলো sign-সহ weight-গুলোর যোগফল। worked example-এর মতো gross exposure সমান করলেও volatility, factor exposure, liquidity বা tail risk সমান হয় না। Signal থেকে position-এ যাওয়ার নিয়ম জানান এবং resulting exposure আলাদাভাবে রিপোর্ট করুন
Long ও short-এর dollar amount সমান করে net exposure শূন্য হলেও market beta বা sector ও currency exposure শূন্য হয় না। Asset-গুলোর volatility ও correlation আলাদা হলে একই 25% weight-ও risk-এ আলাদা অবদান রাখে। Neutrality বা risk adjustment জানালে কোন constraint লক্ষ্য ছিল এবং বাস্তব portfolio তা কতটা মেনেছে—দুটি আলাদা করে বলুন
Lookback ও holding period আলাদা সিদ্ধান্ত
Lookback period L ঠিক করে অতীতের কোন return signal-এ যাবে; holding period H ঠিক করে position কতক্ষণ থাকবে। Rebalance schedule ঠিক করে signal ও weight কখন নতুন করে হিসাব হবে, তাই তিনটি মেয়াদ আলাদা হতে পারে। Simple cumulative return না compound return ব্যবহার করেছেন, dividend বা futures excess return অন্তর্ভুক্ত কি না, এবং decision time-এ data সত্যিই পাওয়া গিয়েছিল কি না—তাও জানান। কিছু equity momentum design স্বল্পমেয়াদি reversal-এর প্রভাব কমাতে সাম্প্রতিক মাসটি বাদ দেয়, তবে সব বাজার বা প্রশ্নের জন্য একটিমাত্র সর্বজনীন setting নেই
“আগের ১২ মাসের return” কথাটি নিজে থেকে গণনার নিয়ম নির্ধারণ করে না। মাসের শেষের price change, dividend-সহ total return, futures collateral return, বা contract roll-এর প্রভাব—কোনটি নেওয়া হচ্ছে তার ওপর ফল বদলায়। পাঠক যেন signal পুনরুৎপাদন করতে পারেন, তাই signal lookback আর performance-measurement period আলাদা করে জানান
প্রকাশিত গবেষণায় নির্দিষ্ট design পরীক্ষা করা হয়েছে, সুপারিশকৃত parameter নয়। Moskowitz, Ooi ও Pedersen ফিউচারস ও মুদ্রার ফরওয়ার্ড চুক্তিসহ ৫৮টি তরল আর্থিক উপকরণে asset-এর নিজের past return থেকে predictability পান; প্রায় এক থেকে ১২ মাস persistence এবং দীর্ঘতর horizon-এ partial reversal জানান (“Time Series Momentum,” 2012)। Jegadeesh ও Titman অতীতের stock winner কেনা ও loser বিক্রি পরীক্ষা করে তাঁদের তিন থেকে ১২ মাস holding period-এর strategy-তে positive return জানান (“Returns to Buying Winners and Selling Losers,” 1993)। কোনো গবেষণাই প্রতিটি asset, সময়কাল বা বিনিয়োগকারীর জন্য একটি সেরা parameter set প্রমাণ করে না
দুই গবেষণায় futures return, stock sample, currency unit এবং holding rule এক নয়। এগুলোকে একই strategy-কে একই শর্তে তুলনা করা ফল হিসেবে পড়বেন না। উদ্ধৃতির সময় কোন universe, সময়কাল ও portfolio construction-এর ফল তা বলুন; গবেষণার parameter-কে আজকের trading-এর সেরা lookback ধরে নেবেন না
Decision-এর frequency প্রমাণের স্বাধীন পর্যবেক্ষণ সংখ্যাকেও প্রভাবিত করে। Strategy প্রতি সপ্তাহে rebalance করে ২০ trading session-এর return predict করলে, পরপর সাপ্তাহিক target-এ প্রায় ১৫টি daily return মিলে যায়। ফলে ৫২টি weekly observation ৫২টি independent experiment নয়। ২০ trading session পরপর decision নিলে target overlap দূর হয়, কিন্তু observation কমে এবং common shock বা একই asset বারবার থাকার dependence থেকেই যায়। Standard error ও out-of-sample test period বাছার সময় এটি ধরুন
Position sizing আরেকটি স্তর। Equal weight, volatility scaling, risk limit ও portfolio constraint একই signal-কে ভিন্ন holding-এ রূপ দিতে পারে। ফল signal direction থেকে এসেছে, weight construction থেকে এসেছে, নাকি দুটো থেকেই—তা জানান
Momentum ফল sample ও implementation-এর ওপর নির্ভর করে
অতীত return-এর pattern empirical finding; নিয়মটি ভবিষ্যতেও থাকবে তার নিশ্চয়তা নয়। Market structure, universe membership, return definition, contract roll, missing data, look-ahead bias এবং lookback ও holding period-এর পছন্দ backtest বদলে দেয়। অনেক variant পরীক্ষা করে শুধু সেরা ফল জানালেও selection সমস্যা তৈরি হয়
অতীতে loser থাকা stock দ্রুত ঘুরে দাঁড়ালে cross-sectional equity momentum-এ আকস্মিক বড় ক্ষতি হতে পারে। Daniel ও Moskowitz momentum portfolio-র তীব্র crash বিশ্লেষণ করে market decline-এর পর panic, উচ্চ volatility এবং পরবর্তী market rebound-এর সঙ্গে তা যুক্ত করেন (“Momentum Crashes,” 2016)। এই প্রমাণ তাঁদের পরীক্ষা করা portfolio ও sample-এর জন্য; একে সব time-series strategy-র একই crash pattern বলে সাধারণীকরণ করা উচিত নয়
ক্ষতির সম্ভাব্য পথ position-এর সঙ্গে মিলিয়ে দেখুন। Cross-sectional stock momentum-এ অতীতে loser থাকা শেয়ার short থাকতে পারে। দীর্ঘ পতনের পর বাজার হঠাৎ উঠলে ওই শেয়ারগুলোও জোরে ফিরতে পারে এবং short loss দ্রুত বাড়তে পারে। নির্দিষ্ট ঐতিহাসিক sample-এ এই risk path দেখা গেছে; সব asset বা সময়ে একই ঘটনা ঘটে না
Trading friction ফল বদলে দিতে পারে। Backtest-এ turnover, spread, market impact, short borrow বা financing, futures roll assumption, position capacity এবং বাস্তবে কখন order দেওয়া সম্ভব ছিল তা ধরতে হবে। Positive gross return মানেই বিনিয়োগযোগ্য net result নয়
তুলনাটি পুনরায় তৈরি করতে যথেষ্ট তথ্য জানান
একটি কার্যকর প্রতিবেদনে universe ও অতীতের membership, return series, lookback ও holding period, rebalance calendar, signal threshold, long ও short selection rule, tie ও missing-data handling, weight, risk control এবং transaction-cost assumption জানানো হয়। ফল gross না net তাও বলুন, আর signal selection থেকে validation period কীভাবে আলাদা রেখেছেন তা জানান
পরীক্ষিত প্রতিটি lookback, skip period, universe, ranking cutoff, risk-scaling rule এবং cost assumption-এর record রাখুন। অনেক combination চেষ্টা করে সর্বোচ্চ ফলটি বেছে নিলে নির্বাচিত performance sample-এর ভেতরের selection-এর ফল। সত্যিই untouched period বা walk-forward design ব্যবহার করুন, এবং target return overlap করলে dependence ধরুন। সময়ক্রমে ভাগ ও overlapping label সামলানোর উদাহরণ purged cross-validation নির্দেশিকায় আছে
দুই প্রশ্ন আলাদা রাখুন: momentum বলে অতীতের return থেকে signal কীভাবে তৈরি হয়; information coefficient মাপে signal পরবর্তী cross-sectional return-এর সঙ্গে কতটা সম্পর্কিত। IC ও Rank IC নির্দেশিকা দেখুন। Forecast period overlap করলে validation split-এ label leakage ঠেকানোর একটি উপায় purged cross-validation নির্দেশিকায় আছে। Serially dependent return annualize করার সময়ও সতর্কতা দরকার; দেখুন Sharpe ratio ও serial correlation নির্দেশিকা
অতীতের উচ্চ return বা পরিচিত momentum label ভবিষ্যৎ performance প্রমাণ করে না। একই sample-এ নিয়ম তুলনা করুন, বাস্তবে কোন exposure রাখা হয়েছে তা জানান, এবং বাস্তবসম্মত cost বাদ দিয়ে সম্পূর্ণ নির্দিষ্ট strategy-কে out-of-sample পরীক্ষা করুন
সাধারণ প্রশ্ন
Q1Time-series momentum কি trend following-এরই আরেক নাম?
দুটি শব্দ প্রায়ই কাছাকাছি অর্থে ব্যবহৃত হয়। Time-series momentum rule সম্পদের নিজের past return দিয়ে direction ঠিক করে; “trend following” বলতে ভিন্ন filter, threshold ও position-size পদ্ধতিসহ আরও বিস্তৃত rule বোঝাতে পারে
Q2Cross-sectional momentum কি negative return-ওয়ালা asset কিনতে পারে?
হ্যাঁ। নির্বাচিত universe ও return measure-এ peer-দের চেয়ে উঁচু rank পাওয়া asset-ই relative winner। সব asset পড়লে তুলনামূলক কম পড়া asset cross-sectional portfolio-র long side-এ থাকতে পারে
Q3Momentum কি cost বাদ দিয়েও positive return নিশ্চিত করে?
না। Historical evidence নির্দিষ্ট sample ও strategy design-এর সঙ্গে সম্পর্কিত। Turnover, spread, market impact, borrow, financing, futures roll, capacity ও হঠাৎ reversal gross result কমাতে বা উল্টে দিতে পারে
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
দুই momentum rule-এর মূল পার্থক্য কী?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন
অপশন শব্দকোষ
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
বিস্তারিত গাইড পড়ুনHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
বিস্তারিত গাইড পড়ুন