

মিউনিসিপ্যাল বন্ড বীমা কী কভার করে: পরিধি, বিমাকারীর ঋণমান ও মূল্যঝুঁকি
যুক্তরাষ্ট্রের মিউনিসিপ্যাল বন্ড বীমা কোন নির্ধারিত পেমেন্ট কভার করতে পারে, নতুন ইস্যু ও সেকেন্ডারি-মার্কেট বীমার পার্থক্য এবং ইস্যুকারী, বিমাকারী ও পুনর্বিক্রয়মূল্যের ঝুঁকি আলাদা করে দেখার কারণ জানুন।
এই গাইডেবীমা পেমেন্টের দ্বিতীয় উৎস
সংক্ষিপ্ত সারাংশ
মিউনিসিপ্যাল বন্ড বিমা হলো চুক্তিতে নির্দিষ্ট সময়সূচিভিত্তিক অর্থপ্রদানের জন্য অতিরিক্ত অর্থের উৎস। মূল দায়ী পক্ষ অর্থ না দিলে এটি আওতাভুক্ত আসল বা সুদ দিতে পারে, তবে বিমাকারীর পরিশোধক্ষমতা, বন্ডের পুনর্বিক্রয়মূল্য বা পলিসির বাইরের ঝুঁকির নিশ্চয়তা দেয় না।
বীমা পেমেন্টের দ্বিতীয় উৎস
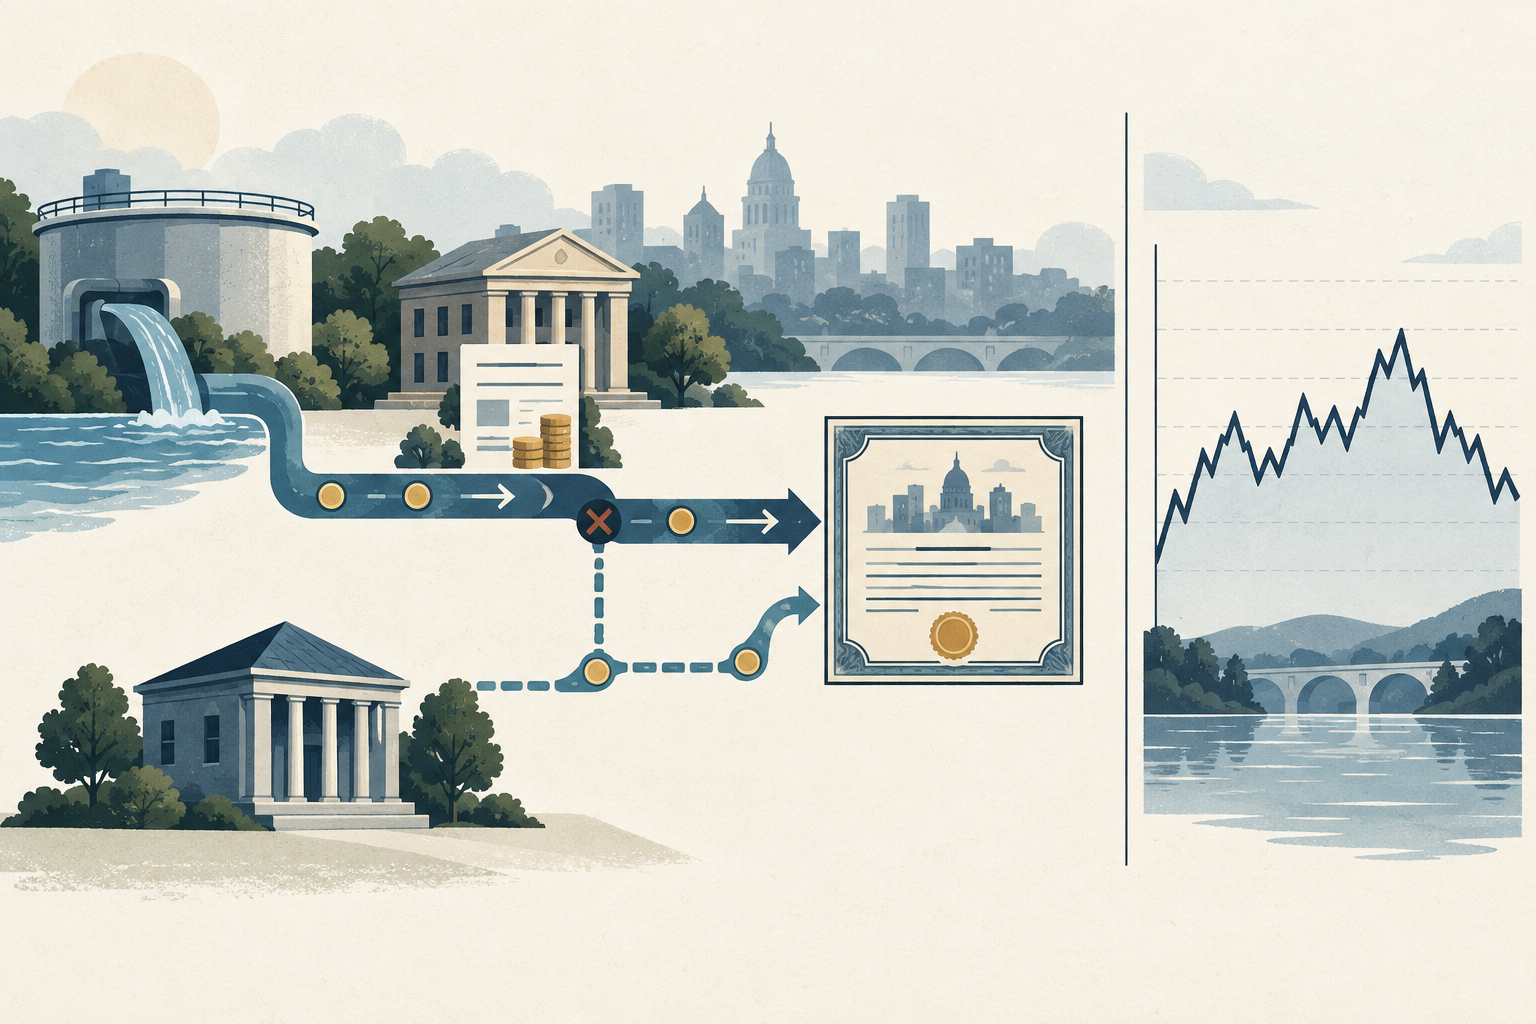
যুক্তরাষ্ট্রের মিউনিসিপ্যাল বন্ডে বীমা হলো তৃতীয় পক্ষের বিমাকারীর সঙ্গে চুক্তি, যা কভার করা মূলধন ও সুদের জন্য আরেকটি পেমেন্ট উৎস যোগ করতে পারে। ইস্যুকারী বা conduit কাঠামোর ঋণগ্রহীতা মূল ঋণের দায়ে থাকে; বিমাকারী পলিসিতে লেখা সীমার মধ্যে আলাদা অঙ্গীকার করে। MSRB বন্ড বীমাকে প্রাথমিক পরিশোধ-অঙ্গীকারকে সমর্থনকারী ক্রেডিট বর্ধনের একটি ধরন হিসেবে ব্যাখ্যা করে। পরিশোধের উৎস নিয়ে MSRB-এর বিবরণ দেখুন।
বীমা পৌর সরকারকে সব ঋণের গ্যারান্টার বানায় না এবং বন্ডের বাজারদামও স্থির করে না। আইনত কে টাকা দেবে, কোন নগদ প্রবাহ কভার হবে এবং দাবি কীভাবে নিষ্পত্তি হবে—এসব ইস্যু-নথি ও নির্দিষ্ট পলিসি থেকে জানতে হয়।
MSRB-এর পরিশোধের উৎসবিষয়ক নির্দেশিকা ক্রেডিট সহায়তাকে দ্বিতীয় উৎস হিসেবে দেখে। ২০০৯ সালের MSRB–FINRA যৌথ বিনিয়োগকারী বিজ্ঞপ্তি-তেও বিমাকারীর আর্থিক শক্তি ও বন্ডের ঝুঁকি আলোচনা করা হয়েছে।
নির্ধারিত পেমেন্ট না এলে অর্থের প্রবাহ অনুসরণ করুন
ধরা যাক বন্ডের মুখ্য মূল্য ১ কোটি ডলার, বার্ষিক কুপন ৪% এবং প্রতি ছয় মাসে সুদ দেওয়া হয়। একবারের নির্ধারিত সুদ হবে 10,000,000 × 0.04 ÷ 2 = 200,000 ডলার। ইস্যুকারী নির্ধারিত দিনে না দিলে এবং পলিসি ওই সুদ কভার করলে, নোটিশ, প্রমাণ ও সময়সীমার শর্ত মেনে বিমাকারী কভার করা অর্থ দিতে পারে। এটি একটি কাল্পনিক পেমেন্টের হিসাব, বাস্তব দাবি নিষ্পত্তির সময়ের পূর্বাভাস নয়।
বিমাকারীর পেমেন্ট ইস্যুকারীর ঋণ মুছে দেয় না এবং বিমাকারী স্বয়ংক্রিয়ভাবে বন্ড কিনে নেয় না। কে খেলাপের খবর দেবে, কোন নথি লাগবে, টাকা কে পাবে এবং পেমেন্টের পর কোন অধিকার হস্তান্তর হবে—পলিসিতে থাকতে পারে। তাই “বীমাকৃত” মানেই প্রক্রিয়া ছাড়াই সঙ্গে সঙ্গে নগদ পাওয়া নয়।
নতুন ইস্যু ও সেকেন্ডারি বীমা ভিন্ন সময়ে শুরু হয়
নতুন ইস্যুর বীমা সাধারণত বন্ড প্রথম বিক্রির সময় নেওয়া হয়; প্রিমিয়াম ইস্যুকারীর অর্থায়ন ব্যয়ের অংশ। সেকেন্ডারি বীমা ইস্যুর পরে যোগ্য বন্ডের জন্য নেওয়া হয় এবং অনেক ক্ষেত্রে অবশিষ্ট মেয়াদ কভার করে। SEC-তে দাখিল করা একটি ফান্ড নথি দুই ধরনের বীমা আলাদা করে এবং সেকেন্ডারি বীমার উদাহরণ দেয়। এটি নির্দিষ্ট প্রকাশনার উদাহরণ, সব পলিসির সাধারণ নমুনা নয়।
কোন CUSIP ও মেয়াদ কভার, সুরক্ষা কখন শুরু, প্রিমিয়াম কে দিয়েছে এবং পুনর্বিক্রয়ের সময় বীমা বন্ডের সঙ্গে থাকে কি না যাচাই করুন। একই সিরিজের সব মেয়াদ সমান কভারেজ পাবে ধরে নেবেন না। সেকেন্ডারি বীমায় অবশিষ্ট মেয়াদ ও কভার পেমেন্টের সঙ্গে প্রিমিয়াম তুলনা করুন।
শুধু লেবেল নয়, পলিসি পড়ুন
লেনদেনের পর্দায় “insured” লেখা থাকলেই পরিধি বোঝা যায় না। আনুষ্ঠানিক অফার নথির সঙ্গে যুক্ত পলিসিতে কভার বন্ড ও মেয়াদ, নির্ধারিত মূলধন ও সুদ, পেমেন্টের তারিখ, নোটিশ, প্রয়োজনীয় প্রমাণ এবং দাবির প্রক্রিয়া দেখুন। আগাম রিডেম্পশন, sinking fund, মূলধন ত্বরিতভাবে পরিশোধযোগ্য হওয়া, tender অধিকার এবং পেমেন্ট এজেন্টের ত্রুটির বিধানও পড়ুন।
EMMA-তে থাকা BAM-বীমাকৃত বন্ডের অফার নথি এমন একটি পলিসির উদাহরণ, যা শর্ত অনুযায়ী কিছু নির্ধারিত পেমেন্ট কভার করে এবং বাজারদাম বা তারল্যের গ্যারান্টি দেয় না। এটি একটি নির্দিষ্ট ইস্যুর উদাহরণ; অন্য পলিসিতে কভারেজ, ব্যতিক্রম ও প্রক্রিয়া আলাদা হতে পারে।
বিমাকারী ও ইস্যুকারীর ঋণমান আলাদা করুন
বীমাকৃত বন্ডে বিমাকারীর শক্তি বিবেচনায় একটি রেটিং এবং বীমা বাদ দিয়ে ইস্যুকারী বা দেনাদারের ক্রেডিট দেখানো একটি অন্তর্নিহিত রেটিং থাকতে পারে। প্রতিটি ইস্যুতে দুটোই থাকে না। শুধু বীমাকৃত রেটিং দেখলে পৌর সরকারের আর্থিক শক্তি বেশি মনে হতে পারে, যদি রেটিংটি মূলত বিমাকারীর ওপর নির্ভর করে। MSRB জানায় যে কিছু বীমাকৃত বন্ডে বিমাকারী এবং ইস্যুকারী বা দেনাদারের অন্তর্নিহিত রেটিং আলাদা থাকে।
প্রতিটি রেটিংয়ে কাকে মূল্যায়ন করা হয়েছে, তারিখ ও পরিধি লিখে নিন। বিমাকারীর বর্তমান আর্থিক শক্তি এবং বীমা ছাড়া ইস্যুকারীর পেমেন্ট-ক্ষমতাও যাচাই করুন। ইস্যুর সময়কার রেটিং বর্তমান অবস্থা নিশ্চিত করে না। বন্ডের মেয়াদে বিমাকারীর সক্ষমতা বদলাতে পারে।
দাম ও তারল্য পৃথক ঝুঁকিই থাকে
নির্ধারিত পেমেন্টের বীমা মেয়াদপূর্ব বিক্রয়মূল্য স্থির করে না। সুদের হার, লেনদেনের ঘনত্ব, ইস্যুকারী ও বিমাকারীর ক্রেডিট, কলের শর্ত এবং বাজারের চাহিদা দামে প্রভাব ফেলে। কম লেনদেন হওয়া মিউনিসিপ্যাল বন্ড প্রয়োজনের দিনে প্রত্যাশিত দামে বিক্রি করা কঠিন হতে পারে। সেকেন্ডারি বাজার নিয়ে MSRB-এর ব্যাখ্যা বলছে, হার, ক্রেডিট ও বাজার পরিস্থিতি বিক্রয়মূল্যে প্রভাব ফেলে।
বীমা মুখ্য মূল্যে বিক্রির অধিকার, সবসময় ক্রেতা পাওয়ার প্রতিশ্রুতি বা সব ক্ষতির সুরক্ষা নয়। বিমাকারীর রেটিং কমলেও কিছু পেমেন্ট কভার থাকতে পারে, তবু বাজারদাম বদলাতে পারে; বিমাকারীর পরিশোধক্ষমতা কমলে ক্রেডিট সহায়তার মূল্যও কমতে পারে। নির্ধারিত পেমেন্ট পাওয়ার ঝুঁকি থেকে বিক্রয়মূল্য ও তারল্যের ঝুঁকি আলাদা করে দেখুন।
MSRB-এর দ্বিতীয় বাজার নির্দেশিকা জানায় যে দর ও লেনদেনের দাম বাজার পরিস্থিতির ওপর নির্ভর করে। ২০২৪ সালে SEC-তে দাখিল করা একটি ফান্ড প্রসপেক্টাস কেবল একটি প্রকাশ-উদাহরণ; এটি সর্বজনীন পলিসি নয়।
EMMA-তে নির্দিষ্ট ইস্যুটি যাচাই করুন
প্রথমে নির্দিষ্ট CUSIP ও মেয়াদ শনাক্ত করুন, তারপর EMMA-তে আনুষ্ঠানিক অফার নথি, পলিসি, চলমান প্রকাশনা এবং গুরুত্বপূর্ণ ঘটনার নোটিশ খুঁজুন। বিমাকারীর আইনগত নাম, চুক্তির পক্ষ, কভার করা মেয়াদ ও পেমেন্ট, নোটিশের সময়সীমা এবং ব্যতিক্রম যাচাই করুন। কোনো কর্পোরেট গ্রুপের ব্র্যান্ডই পলিসির সরাসরি দায়ী আইনগত সত্তা হবে—এমন নয়।
এরপর বীমাকৃত ও অন্তর্নিহিত রেটিং, তারিখ এবং ইস্যুকারী ও বিমাকারীর সাম্প্রতিক তথ্য তুলনা করুন। ইস্যুর পর দুপক্ষের পরিশোধক্ষমতা বদলাতে পারে। এক সিরিজে একাধিক CUSIP থাকলে কভারেজ একই ধরে নেওয়ার আগে প্রতিটি কোড পরীক্ষা করুন।
নথির উদাহরণ হিসেবে BAM-বিমাকৃত একটি ইস্যুর EMMA সরকারি বিবরণ দেখা যেতে পারে। এর পলিসির ভাষা ওই ইস্যুর জন্য নির্দিষ্ট; অন্য বন্ডে তা সাধারণভাবে প্রয়োগ করা যাবে না।
ইস্যুকারীর খরচ ও বিনিয়োগকারীর ঝুঁকি তুলনা করুন
ইস্যুকারীর জন্য প্রশ্ন হলো সম্ভাব্য সুদ সাশ্রয় প্রিমিয়াম ও অন্যান্য ব্যয়ের চেয়ে বেশি কি না। কেবল উদাহরণ হিসেবে ধরুন, ১ কোটি ডলারের ইস্যুতে প্রিমিয়াম ৭৫,০০০ ডলার এবং কুপন কাল্পনিকভাবে ০.১৫ শতাংশ পয়েন্ট কমে। মূলধন অপরিবর্তিত থাকলে মোট বার্ষিক সুদ সাশ্রয় 10,000,000 × 0.0015 = 15,000 ডলার; সাধারণ হিসাবে প্রিমিয়াম ফেরত পেতে 75,000 ÷ 15,000 = পাঁচ বছর।
এই হিসাব বর্তমান মূল্য, মূলধন কমে যাওয়া, আগাম কল বা পুনঃঅর্থায়ন, ফি এবং প্রিমিয়াম দেওয়ার সময় ধরে না। এটি ইস্যুকারীর কাল্পনিক অর্থায়ন হিসাব; বিনিয়োগকারীর রিটার্ন নয়, বীমা নেওয়া উচিত তার প্রমাণও নয়। ক্রেতার উচিত মূল্য, সবচেয়ে খারাপ কল পরিস্থিতির YTW, কর, তারল্য, অন্তর্নিহিত ক্রেডিট ও বিমাকারীর ক্রেডিট একসঙ্গে তুলনা করা। আরও পড়ুন GO ও রেভিনিউ বন্ড, মিউনিসিপ্যাল বন্ডের কর-সমতুল্য ফলন এবং YTC ও YTW।
সাধারণ প্রশ্ন
Q1মিউনিসিপ্যাল বন্ড বীমা কি বাজারদাম নিশ্চিত করে?
না। পলিসি নির্দিষ্ট পেমেন্ট কভার করতে পারে, তবে সুদ, ক্রেডিট, কল ও লেনদেনের অবস্থা দাম ও তারল্য বদলায়।
Q2বীমাকৃত রেটিং উচ্চ হলে ইস্যুকারী আর্থিকভাবে শক্তিশালী—এমন কি?
অবশ্যই নয়। রেটিং বিমাকারীর শক্তি দেখাতে পারে। অন্তর্নিহিত রেটিং এবং ইস্যুকারী বা দেনাদারের আর্থিক অবস্থাও দেখুন।
Q3সব বীমাকৃত মিউনিসিপ্যাল বন্ডের কভারেজ কি একই?
না। বন্ড, মেয়াদ, পেমেন্ট, নোটিশ, দাবি ও ব্যতিক্রম প্রতিটি পলিসি ও ইস্যু নথিতে নির্ধারিত হয়।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
বীমাকৃত মিউনিসিপ্যাল বন্ড মূল্যায়নে প্রথমে কী যাচাই করা উচিত?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন
অপশন শব্দকোষ
যে অবস্থায় কোনো অপশনের স্ট্রাইক মূল্য অন্তর্নিহিত সম্পদের বাজারদামের কাছাকাছি থাকে। তখন অন্তর্নিহিত মূল্য কম বা শূন্য হলেও বাকি সময় ও অনিশ্চয়তার কারণে প্রিমিয়াম থাকতে পারে।
বিস্তারিত গাইড পড়ুনকল অপশনযে চুক্তি তার ধারককে স্ট্রাইক মূল্যে অন্তর্নিহিত সম্পদ কেনার অধিকার দেয়, বাধ্যবাধকতা নয়। চুক্তিটি প্রয়োগ ও বরাদ্দ হলে বিক্রেতা সংশ্লিষ্ট দায় বহন করে।
বিস্তারিত গাইড পড়ুন