

মিউনিসিপ্যাল বন্ডের ট্যাক্স-ইকুইভ্যালেন্ট ইয়িল্ড: সূত্র, AMT ও ঝুঁকি
TEY দিয়ে যুক্তরাষ্ট্রের মিউনিসিপ্যাল ও করযোগ্য বন্ড তুলনা করুন; রাজ্য কর, AMT, আগাম কল, ক্রেডিট ও তারল্যের প্রভাব জানুন।
এই গাইডেTEY কোন প্রশ্নের উত্তর দেয়
সংক্ষিপ্ত সারাংশ
ট্যাক্স-ইকুইভ্যালেন্ট ইয়িল্ড (TEY) অনুমান করে, যোগ্য যুক্তরাষ্ট্রের মিউনিসিপ্যাল বন্ডের ফেডারেল কর-পরবর্তী সুদের সমান হতে করযোগ্য বন্ডের কর-পূর্ব ইয়িল্ড কত দরকার। কেবল ফেডারেল কর ধরে সরল হিসাবে: TEY = করমুক্ত ইয়িল্ড ÷ (1 − প্রযোজ্য ফেডারেল প্রান্তিক করহার)। এটি নির্দিষ্ট অনুমানের তুলনামূলক সীমা; পূর্বাভাস বা ঝুঁকি-সমন্বিত রিটার্ন নয়।
TEY কোন প্রশ্নের উত্তর দেয়
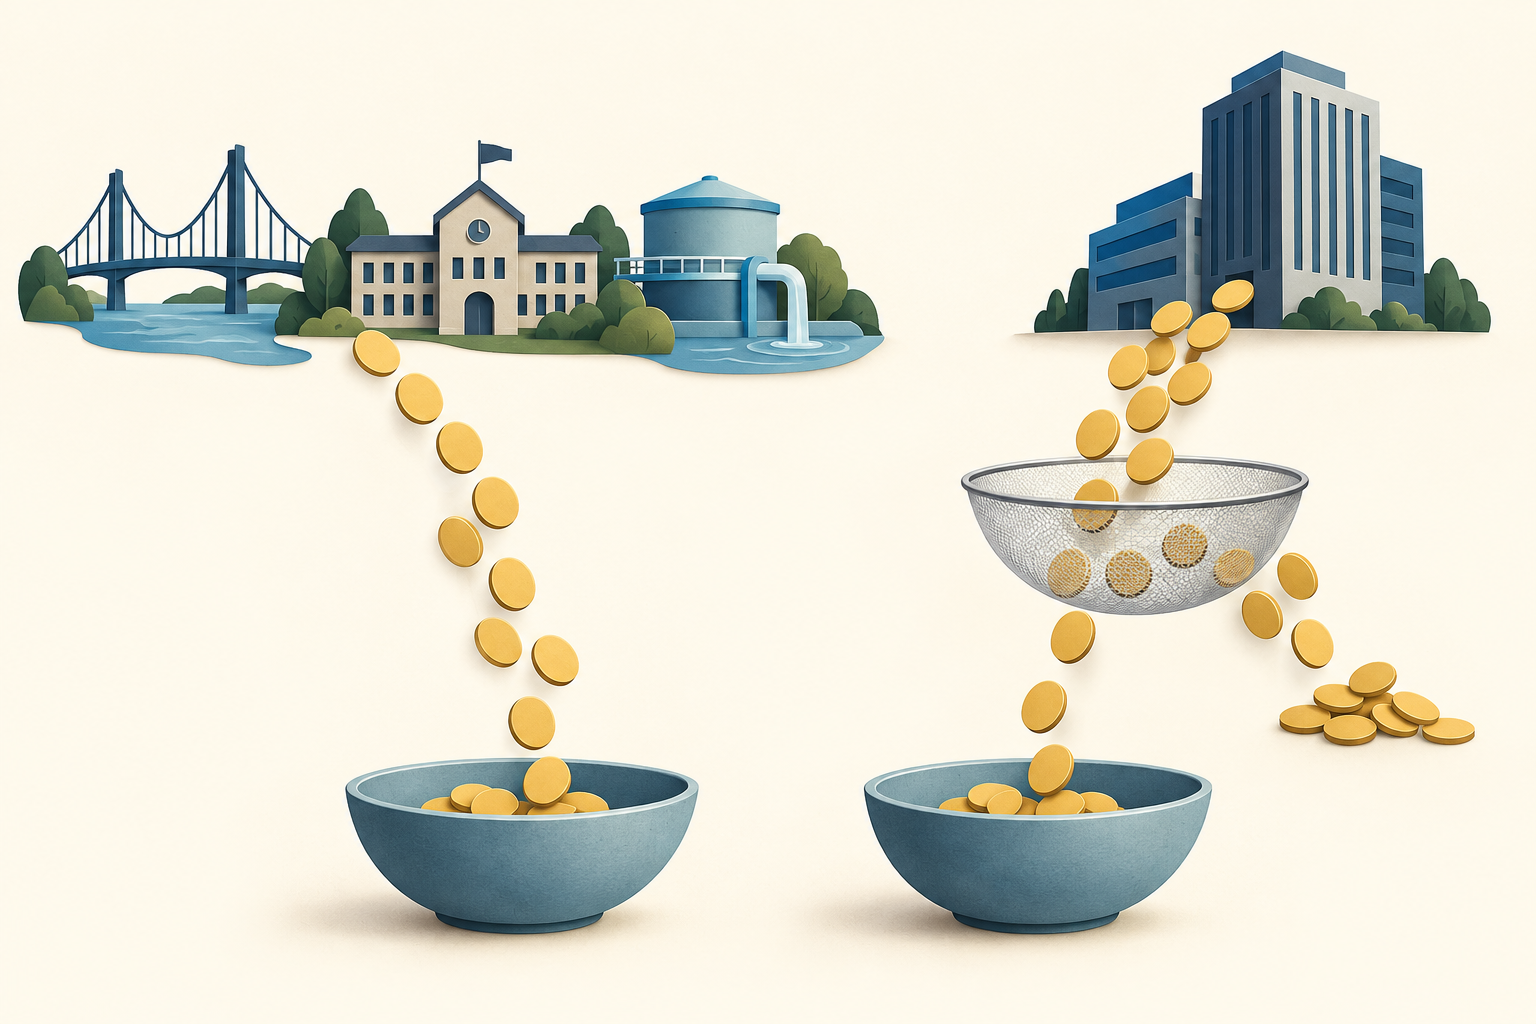
মিউনিসিপ্যাল বন্ড ইস্যু করে রাজ্য, শহর, কাউন্টি বা তাদের হয়ে অর্থায়নকারী সংস্থা। করের শর্ত পূরণকারী ইস্যুর সুদ সাধারণত যুক্তরাষ্ট্রের ফেডারেল করযোগ্য আয়ের বাইরে থাকে; করযোগ্য বন্ডের সুদ সাধারণত করের আওতায় আসে। তাই মিউনিসিপ্যাল বন্ডের নামমাত্র ইয়িল্ড কম হলেও কর-পরবর্তী সুদ কাছাকাছি হতে পারে। TEY স্পষ্ট অনুমানের ভিত্তিতে করমুক্ত ইয়িল্ডকে প্রয়োজনীয় করযোগ্য ইয়িল্ডে রূপান্তর করে।
সূত্রটি শুধু জানায়, অনুমিত কর দেওয়ার পর একই সুদ পেতে করযোগ্য বন্ডের ইয়িল্ড কত হওয়া দরকার। এটি প্রত্যাশিত মোট রিটার্ন, ক্রেডিট মান, দামের স্থিতি, তারল্য বা বিনিয়োগ-উপযোগিতার র্যাঙ্কিং নয়। TEY 4% মানে মিউনিসিপ্যাল বন্ডটি সত্যিই 4% দেয় বা যুক্তরাষ্ট্রের Treasury-এর মতো নিরাপদ—এমন নয়। প্রতিটি বন্ডের কুপন, ক্রয়মূল্য, কলের শর্ত ও পরিশোধের উৎস আলাদা।
আগে বন্ডের ফেডারেল করের অবস্থা যাচাই করুন
“মিউনিসিপ্যাল” শব্দটি ইস্যুকারী বা অর্থায়নের কাঠামো বোঝায়; প্রতিটি পেমেন্ট কীভাবে করযোগ্য হবে তা নিজে থেকে বলে না। IRS Publication 550 জানায়, রাজ্য ও স্থানীয় সরকারের দায়ের সুদ সাধারণত করমুক্ত; তবে করযোগ্য দায় ও ব্যতিক্রমও আছে। MSRB-এর কর-অবস্থা নির্দেশিকা ফেডারেল করমুক্ত, করযোগ্য ও AMT-সংশ্লিষ্ট ইস্যুর পার্থক্য দেখায়। নির্দিষ্ট বন্ডের সরকারি অফারিং ডকুমেন্ট ও কর-সংক্রান্ত প্রকাশনা দেখুন।
কিছু সুদ সাধারণ ফেডারেল আয়কর থেকে মুক্ত হলেও নির্দিষ্ট করদাতার বিকল্প ন্যূনতম কর (AMT)-এ প্রভাব ফেলতে পারে। করযোগ্য মিউনিসিপ্যাল বন্ডে ফেডারেল কর লাগলেও রাজ্য পর্যায়ে ভিন্ন নিয়ম হতে পারে। রাজ্য ও স্থানীয় কর নির্ভর করে বাসস্থান, ইস্যুর স্থান ও প্রযোজ্য আইনের ওপর। জেনারেল-অবলিগেশন ও রেভিনিউ বন্ডের পরিশোধের উৎসও আলাদা; করের শ্রেণিবিভাগ ইস্যুকারীর পরিশোধক্ষমতার প্রমাণ নয়।
শুধু ফেডারেল কর ধরে TEY হিসাব করুন
করযোগ্য অ্যাকাউন্টে সরল তুলনার জন্য m ধরা যাক মিউনিসিপ্যাল বন্ডের করমুক্ত ইয়িল্ড, আর t হলো তুলনীয় করযোগ্য সুদের ওপর প্রযোজ্য ফেডারেল প্রান্তিক করহার। y ইয়িল্ডের করযোগ্য বন্ডে ফেডারেল কর দেওয়ার পর থাকে আনুমানিক y × (1 − t)। এটিকে m-এর সমান করলে TEY = m ÷ (1 − t)। গড় করহার নয়, প্রাসঙ্গিক প্রান্তিক করহার ব্যবহার করুন।
ধরা যাক মিউনিসিপ্যাল বন্ডের কাল্পনিক ইয়িল্ড 3.00%, ফেডারেল প্রান্তিক করহার 24%, এবং রাজ্য কর ও AMT নেই: TEY = 3.00% ÷ 0.76 = 3.947%, অর্থাৎ প্রায় 3.95%। এই অনুমানে করযোগ্য বন্ডের ব্রেক-ইভেন ইয়িল্ড এটি। তুলনীয় করযোগ্য YTW 4.10% হলে ফেডারেল করের পর থাকে প্রায় 3.116%; 3.80% হলে প্রায় 2.888%। এতে মূল্য পরিবর্তন, খরচ, রাজ্য কর, AMT বা ঝুঁকির পার্থক্য ধরা নেই।
MSRB-এর উদাহরণে 3.00% করমুক্ত ইয়িল্ড ও 37% করহার ধরে 4.76% পাওয়া যায়। এটি ব্যাখ্যার জন্য, সুপারিশ নয়। 22% হলে ফল প্রায় 3.85%, 32% হলে প্রায় 4.41%। এগুলো সংবেদনশীলতার উদাহরণ; বর্তমান করহার বা ব্যক্তিগত করের দাবি নয়। সুদ একাধিক কর-ধাপে পড়লে এক হার দিয়ে হিসাবটি আনুমানিক হয়।
একই ধরনের ইয়িল্ড তুলনা করুন
কুপন হলো ফেস ভ্যালুর ওপর চুক্তিভিত্তিক হার, বর্তমান বাজার ইয়িল্ড নয়। ইয়িল্ড টু ম্যাচিউরিটি (YTM) দাম ও নির্ধারিত নগদপ্রবাহ ধরে, তবে পেমেন্ট ও পুনর্বিনিয়োগের অনুমানের ওপর নির্ভর করে। আগে কল করা যায় এমন মিউনিসিপ্যাল বন্ডে কলের তারিখ ও দামের ভিত্তিতে ইয়িল্ড টু কল (YTC) দেখুন। FINRA ব্যাখ্যা করে, ইয়িল্ড টু ওর্স্ট (YTW) প্রযোজ্য YTM ও YTC ফল তুলনা করে, কিন্তু এটি অনুমান—বাস্তবে অর্জিত মোট রিটার্ন নয়।
মিউনিসিপ্যাল ও করযোগ্য—দুই বন্ডের জন্য একই ইয়িল্ড মাপ ব্যবহার করুন। 1,000 ডলার ফেস ভ্যালু ও 4% কুপনের বন্ড বছরে 40 ডলার দেয়; 1,050 ডলারে কেনা হলে সরল কারেন্ট ইয়িল্ড 40 ÷ 1,050 ≈ 3.81%। এতে আসল ফেরত বা কলের সময় ধরা নেই, তাই এটি YTM বা YTW নয়। নিষ্পত্তির তারিখ, মূল্য-পদ্ধতি ও কলের অনুমান এক করলেও TEY ক্রেডিট, তারল্য, মেয়াদ বা অপশন ঝুঁকির পার্থক্য সমন্বয় করে না।
রাজ্য কর ও অ্যাকাউন্টের ধরন প্রাসঙ্গিক হার বদলায়
উদাহরণে রাজ্য ও স্থানীয় কর ইচ্ছাকৃতভাবে বাদ। কিছু রাজ্য বাসিন্দার নিজ রাজ্যে ইস্যু হওয়া বন্ডের সুদ করমুক্ত রাখে; অন্য রাজ্য বাইরের রাজ্যের সুদের কিছু বা সব অংশে কর বসায়। ফেডারেল ও রাজ্য করহার যান্ত্রিকভাবে যোগ করবেন না। প্রতিটি বন্ডের প্রকৃত আইন, কর্তন ও বিনিয়োগকারীর পরিস্থিতি বিবেচনা করুন। জাতীয় মিউনিসিপ্যাল ফান্ড একাধিক রাজ্যের বন্ড রাখতে পারে, তাই বার্ষিক রাজ্যভিত্তিক বরাদ্দ দেখুন।
অ্যাকাউন্টের ধরনও গুরুত্বপূর্ণ। করযোগ্য অ্যাকাউন্টে যোগ্য সুদ বর্তমান ফেডারেল কর এড়াতে পারে। ঐতিহ্যবাহী 401(k)-এর মতো কর-বিলম্বিত অ্যাকাউন্টে করযোগ্য বন্ডের সুদও সাধারণত পাওয়ার বছরেই তাৎক্ষণিক করযোগ্য হয় না; সরল TEY ভবিষ্যৎ উত্তোলনের কর দেখায় না। পুরো অ্যাকাউন্টের কর-ব্যবহার তুলনা করুন।
AMT, কর-রিপোর্ট ও মিউনিসিপ্যাল বন্ড ফান্ড
নির্দিষ্ট প্রাইভেট-অ্যাক্টিভিটি বন্ডের কিছু সুদ AMT সমন্বয় আইটেম হতে পারে। 2025 Form 6251-এর IRS নির্দেশনা সংশ্লিষ্ট সুদ ও ব্যতিক্রম বর্ণনা করে। ইস্যুকারী বা ফান্ডের তথ্যে Form 1099-INT-এর Box 9 বা 1099-DIV-এর Box 13-এ পরিমাণ থাকতে পারে। এর অর্থ প্রত্যেক বিনিয়োগকারীর AMT দিতে হবে নয়; ছাড় ও অন্যান্য সমন্বয়সহ করদাতা-স্তরে হিসাব হয়।
করমুক্ত সুদও রিপোর্ট করতে হতে পারে, সাধারণত Form 1040-এর Line 2a-তে। 1099-INT-এর Box 9 ইতিমধ্যে Box 8-এ এবং 1099-DIV-এর Box 13 Box 12-তে অন্তর্ভুক্ত; একই অঙ্ক দুবার গণনা করবেন না। সুদ ও বিক্রির ফল আলাদা রাখুন। করমুক্ত মিউনিসিপ্যাল বন্ডের বাজার-ডিসকাউন্ট স্বয়ংক্রিয়ভাবে করমুক্ত সুদ হয় না; নির্দিষ্ট যোগ্য বন্ডের মূল ইস্যু ডিসকাউন্ট (OID) করমুক্ত সুদ হিসেবে গণ্য হতে পারে। 95 ডলারে কিনে 98 ডলারে বিক্রি করলেই 3 ডলারের ব্যবধানের কর-চরিত্র নির্ধারিত হয় না।
মিউনিসিপ্যাল বন্ড ফান্ডে করমুক্ত সুদ-লভ্যাংশ নির্ভর করে হোল্ডিং ও বার্ষিক কর-রিপোর্টের ওপর। Investor.gov-এর বন্ড-ফান্ড নির্দেশিকা সতর্ক করে যে ফান্ডের সব আয় ফেডারেল বা রাজ্য কর থেকে মুক্ত নাও হতে পারে। সংশ্লিষ্ট বছরের কর-পরিপূরক ও বিতরণের বিবরণ দেখুন।
কর-সুবিধা বন্ডের ঝুঁকি দূর করে না
বাজার ইয়িল্ড বাড়লে মিউনিসিপ্যাল বন্ডের দাম কমতে পারে। আগাম কল নগদপ্রবাহ ও পুনর্বিনিয়োগের সুযোগ বদলে দেয়। ক্রেডিট ঝুঁকি নির্ভর করে ইস্যুকারী ও পরিশোধের উৎসের ওপর: জেনারেল-অবলিগেশন বন্ড ও টোল থেকে পরিশোধিত রেভিনিউ বন্ড এক পদ্ধতিতে চলে না। উচ্চ রেটিং পেমেন্টের নিশ্চয়তা নয়। কিছু মিউনিসিপ্যাল বন্ড কম লেনদেন হয়; দেখানো দাম বাস্তবে বিক্রির দাম নাও হতে পারে। Investor.gov কল, ক্রেডিট, সুদের হার, মুদ্রাস্ফীতি ও তারল্য ঝুঁকি ব্যাখ্যা করে।
100 ডলার ফেস ভ্যালুর বন্ড 105 ডলারে কিনে মেয়াদপূর্তির আগে 97 ডলারে বিক্রি করলে কুপন ও খরচ ধরার আগেই দামে 8 ডলার ক্ষতি। TEY-এর সুদ তুলনা বাজারদরের এই পরিবর্তন ঠেকায় না বা স্বয়ংক্রিয়ভাবে পূরণ করে না। বিক্রির লাভ, বাজার-ডিসকাউন্ট ও ফান্ড বিতরণে আলাদা কর-নিয়ম থাকতে পারে।
বাস্তব তুলনার জন্য ধাপগুলো
প্রথমে অ্যাকাউন্টের ধরন ও করবছর নির্ধারণ করুন, তারপর শুধু “muni” নামের ওপর নির্ভর না করে নির্দিষ্ট সিকিউরিটি চিহ্নিত করুন। সরকারি অফারিং ডকুমেন্টে ফেডারেল কর-অবস্থা, AMT প্রকাশ, রাজ্য ও স্থানীয় কর, কলের সময়সূচি এবং পরিশোধের উৎস দেখুন। ফান্ড হলে সংশ্লিষ্ট বছরের কর-পরিপূরক ও হোল্ডিং-তথ্য ব্যবহার করুন।
এরপর দুই বিকল্পে একই ইয়িল্ড মাপ নিন; কলযোগ্য বন্ডে কুপনের চেয়ে YTW বেশি উপযোগী হতে পারে। নিষ্পত্তির তারিখ ও মূল্যভিত্তি মিলিয়ে নিন। অনুমানগুলো মিলে গেলেই ফেডারেল সূত্র ব্যবহার করুন এবং বাস্তব রাজ্য কর যাচাইয়ের পর যোগ করুন। AMT বা অ্যাকাউন্টের নিয়ম তুলনা বদলালে সরল সূত্র যথেষ্ট নয়।
শেষে TEY-তে নেই এমন বিষয় তুলনা করুন: ক্রেডিট মান, মেয়াদ, কল ঝুঁকি, তারল্য, বিড-আস্ক স্প্রেড, খরচ ও পুনর্বিনিয়োগের অনুমান। Investor.gov-এর মিউনিসিপ্যাল বন্ড পরিচিতি, কর্পোরেট ও Treasury ইয়িল্ডের সম্পর্ক এবং ETF SEC ইয়িল্ড বনাম বিতরণ ইয়িল্ড দেখুন। TEY হলো বাছাইয়ের তুলনা-সরঞ্জাম, ব্যক্তিগত কর-সিদ্ধান্ত বা বন্ড সুপারিশ নয়।
সাধারণ প্রশ্ন
Q1মিউনিসিপ্যাল বন্ডের সব সুদ কি ফেডারেল আয়করমুক্ত?
না। যোগ্য ইস্যুর সুদ সাধারণত করমুক্ত, তবে করযোগ্য বন্ডও আছে এবং কিছু প্রাইভেট-অ্যাক্টিভিটি সুদ AMT-তে প্রভাব ফেলতে পারে। ইস্যু নথি ও সংশ্লিষ্ট বছরের নিয়ম যাচাই করুন।
Q2TEY 3.95% মানে কি মিউনিসিপ্যাল বন্ডটি 3.95% দেয়?
না। এটি মিউনিসিপ্যাল ইয়িল্ড ও অনুমিত করহার থেকে হিসাব করা করযোগ্য বন্ডের তুলনা-সীমা। বাস্তব পেমেন্ট কুপন, নগদপ্রবাহ, দাম, কল শর্ত ও করের ওপর নির্ভর করে।
Q3করমুক্ত সুদের মিউনিসিপ্যাল বন্ড বিক্রি করলেও কি কর লাগতে পারে?
পারে। যোগ্য সুদের ছাড় বিক্রির লাভ বা বাজার-ডিসকাউন্টকে স্বয়ংক্রিয়ভাবে করমুক্ত করে না। কেনা-বেচার দাম, ধরে রাখার সময় ও প্রযোজ্য নিয়ম ফল নির্ধারণ করে।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
যোগ্য মিউনিসিপ্যাল বন্ডের কাল্পনিক ইয়িল্ড 3.00%। 24% ফেডারেল প্রান্তিক হার ধরে এবং রাজ্য কর ও AMT বাদ দিলে সরল TEY কত?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন
অপশন শব্দকোষ
The portion of premium above intrinsic value, reflecting remaining time, expected uncertainty, rates, dividends, and supply and demand.
বিস্তারিত গাইড পড়ুনগামাঅন্তর্নিহিত সম্পদের দাম বদলালে অপশনের ডেল্টা কত দ্রুত বদলায় তার সংবেদনশীলতা। এটি দেখায় যে ডেল্টা স্থির সংখ্যা নয়, বরং স্থানীয় একটি অনুমান।
বিস্তারিত গাইড পড়ুন