

GO বন্ড বনাম রাজস্ব বন্ড: আসলে কোন অর্থে ঋণ শোধ হয়?
যুক্তরাষ্ট্রের GO ও রাজস্ব বন্ডকে প্রতিশ্রুতি, ঋণদায়ী সংস্থা, লিয়েন অগ্রাধিকার ও অফিশিয়াল স্টেটমেন্ট অনুযায়ী তুলনা করুন।
এই গাইডেGeneral-obligation অঙ্গীকারের অর্থ কী
সংক্ষিপ্ত সারাংশ
“General obligation” বা GO এবং “revenue” বা রাজস্ব—এই নাম দুটি যুক্তরাষ্ট্রের মিউনিসিপ্যাল বন্ডের সাধারণ পরিশোধ কাঠামো বোঝায়। GO বন্ড সাধারণত সরকারি ইস্যুকারীর সামগ্রিক ঋণযোগ্যতা ও আইনত ব্যবহারযোগ্য রাজস্বের ওপর নির্ভর করে; রাজস্ব বন্ড নির্দিষ্টভাবে বন্ধক রাখা কোনো উৎস থেকে ঋণসেবা পায়। শুধু নাম দেখে সব শর্ত বোঝা যায় না: আইনগত ঋণদায়ী সত্তা, অঙ্গীকারের পরিসর, লিয়েন ও পরিশোধের অগ্রাধিকার, বার্ষিক বরাদ্দের শর্ত, গ্যারান্টি এবং প্রযোজ্য অঙ্গরাজ্য বা স্থানীয় আইনও গুরুত্বপূর্ণ। কোনো নামই বন্ডকে নিশ্চিতভাবে নিরাপদ করে না, আর শুধু কভারেজ অনুপাত দিয়ে ডিফল্ট অনুমান করা যায় না।
General-obligation অঙ্গীকারের অর্থ কী
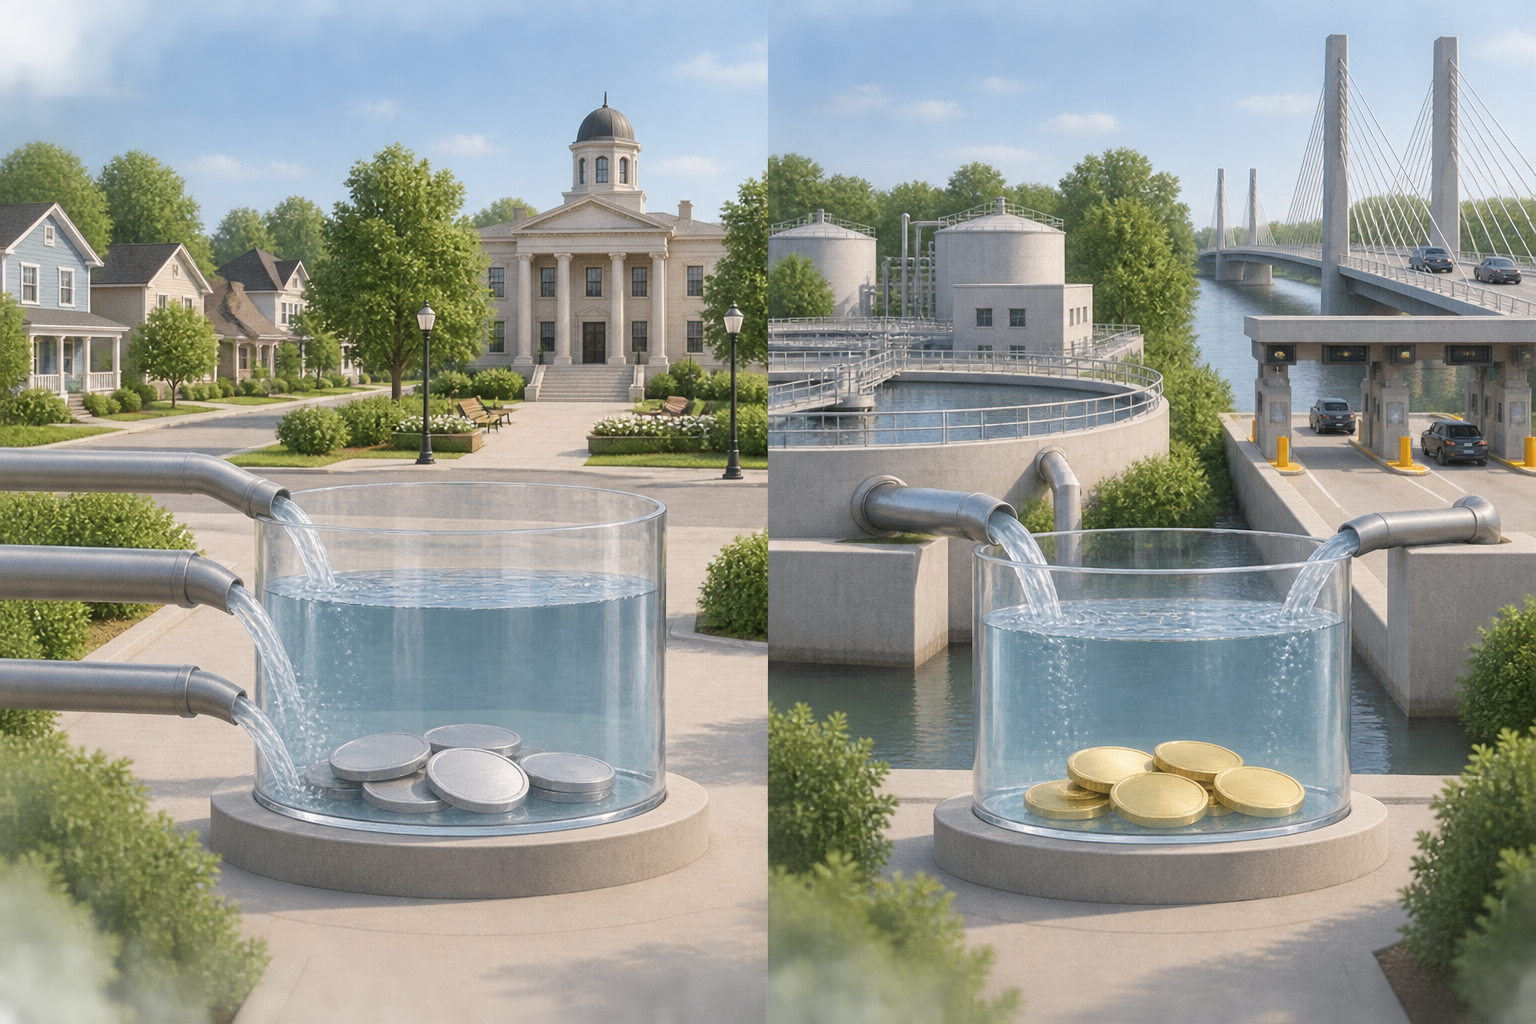
GO বন্ড সাধারণত অঙ্গরাজ্য বা স্থানীয় সরকার ইস্যু করে এবং তাদের “full faith and credit” ও কর আরোপের ক্ষমতার ওপর নির্ভর করে—তবে প্রকৃত অঙ্গীকার ও আইনগত ক্ষমতার সীমা সাপেক্ষে। ইস্যুকারী এবং প্রযোজ্য আইনের ওপর নির্ভর করে সাধারণ তহবিল, সম্পত্তি কর, আয়কর বা আইনসভা-অনুমোদিত অর্থ থেকে পরিশোধ হতে পারে। কিছু স্থানীয় GO বন্ড প্রধানত, কখনও কেবল, সম্পত্তির মূল্যভিত্তিক কর থেকে চলে; অঙ্গরাজ্যের GO ঋণ আইনসভার বরাদ্দের ওপর নির্ভর করতে পারে। MSRB-এর পরিশোধ-উৎস নির্দেশিকা বলছে, ইস্যুকারী এবং অঙ্গরাজ্য বা স্থানীয় আইন অনুযায়ী উৎস ও অগ্রাধিকার অনেকটাই বদলাতে পারে।
“Full faith and credit” মানে সরকারের সব সম্পদ বন্ধক, সীমাহীনভাবে কর বাড়ানোর প্রতিশ্রুতি, বা ফেডারেল গ্যারান্টি নয়। GO লেবেল দেখেই ধরে নেওয়া যায় না যে ইস্যুকারীর সীমাহীন কর আরোপের ক্ষমতা আছে। অঙ্গরাজ্যের সংবিধান, আইন, সনদ ও অফারিং ডকুমেন্ট অনুযায়ী কর-সীমা, ভোটের অনুমোদন, ঋণ-সীমা, বাজেট প্রক্রিয়া এবং প্রতিকার ভিন্ন হতে পারে। SEC-এর মিউনিসিপ্যাল ক্রেডিট-ঝুঁকি বুলেটিন সংক্ষিপ্ত GO লেবেলের বাইরে গিয়ে অফিশিয়াল স্টেটমেন্টে কে পরিশোধ করবে এবং কোন ক্ষমতা প্রতিশ্রুতিকে সমর্থন করে তা দেখতে বলে।
ব্যবহারিক প্রশ্ন শুধু “এটি কি GO?” নয়। কোন সরকারি সংস্থা পরিশোধের প্রতিশ্রুতি দিয়েছে, কোন রাজস্ব আইনত ব্যবহারযোগ্য, নির্দিষ্ট কোনো কর বন্ধক আছে কি না এবং পেমেন্ট মিস হলে বন্ডধারী কী করতে পারবেন—এসব জিজ্ঞেস করুন। কোনো GO ইস্যুকারীর রাজস্ব উৎস বৈচিত্র্যময় হতে পারে, আবার আর্থিক চাপ, আইনি সীমা, দুর্বল বাজেট বা প্রতিযোগী দায়ও থাকতে পারে। শ্রেণির নাম একাই ক্রেডিট মান নির্ধারণ করে না।
রাজস্ব বন্ডে কী বন্ধক থাকে
রাজস্ব বন্ড সাধারণত এক বা একাধিক নির্দিষ্ট আয়ের উৎস থেকে শোধ হয়; করক্ষমতাসম্পন্ন সরকারের পূর্ণ ঋণ-অঙ্গীকার সাধারণত এর সঙ্গে যুক্ত থাকে না। উৎস হতে পারে পানি বা নিকাশির বিল, টোল, বিমানবন্দর বা বন্দরের আয়, লিজের অর্থ, অনুদান, নির্দিষ্ট আবগারি বা অন্য নির্দিষ্ট কর। তাই “রাজস্ব” মানেই প্রকল্প ব্যবহারকারীরা সরাসরি ফি দেন—এমন নয়; নির্দিষ্ট করও বন্ধক রাখা হতে পারে। কোন অর্থ বন্ধকী তহবিলে ঢুকবে এবং ঋণসেবায় ব্যবহার হবে, তা বন্ডের নথি নির্ধারণ করে।
অঙ্গীকারটি সংকীর্ণ হতে পারে: কেবল নামকরা একটি স্থাপনা, পুরো ইউটিলিটি ব্যবস্থা, নির্দিষ্ট করের প্রবাহ, বা অন্য চুক্তির পেমেন্ট এর আওতায় থাকতে পারে। ইস্যুকারীর অন্য আয় বাদও থাকতে পারে। MSRB জানায়, রাজস্ব বন্ডের জন্য বন্ধক না রাখা কর বা বরাদ্দ ব্যবহার করতে ইস্যুকারীকে বাধ্য করা সাধারণত বন্ডধারীরা পারেন না। বন্ধকী আয় কমে গেলে শহর নিজে থেকেই সাধারণ তহবিল দিয়ে ঘাটতি পূরণ করবে—এমন ধরে নেবেন না।
তবে এর অর্থ এই নয় যে সব রাজস্ব বন্ডে সীমিত রিকোর্স থাকে, বা পেমেন্ট না হলে প্রকল্পের সম্পদ স্বয়ংক্রিয়ভাবে বন্ডধারীদের কাছে চলে যায়। রিকোর্স নির্ভর করে আইনগত কাঠামো ও নথির ওপর। প্রকল্পের যন্ত্রপাতি, জমি, পাওনা ও পরিচালন নগদের ক্ষেত্রে ভিন্ন নিয়ম থাকতে পারে। “রাজস্ব বন্ড” নাম দেখে অনুমান না করে অঙ্গীকার, লিয়েন, চুক্তিগত শর্ত, প্রতিকার এবং আলাদা গ্যারান্টি পড়ুন। SEC-এর মিউনিসিপ্যাল বন্ড বুলেটিন বলে, রাজস্ব বন্ডের কাঠামো বিভিন্ন রকম; নির্দিষ্ট আয় ও রিকোর্স অফারিং নথি দেখে যাচাই করতে হবে।
ইস্যুকারী, ঋণদায়ী সত্তা ও বন্ধকী উৎস আলাদা করুন
তিনটি বিষয় প্রায়ই এক করে দেখা হয়। ইস্যুকারী হলো বন্ড অফারে উল্লেখিত সরকারি সংস্থা। ঋণদায়ী সত্তা হলো চুক্তি অনুযায়ী নির্ধারিত কিস্তি দেওয়ার আইনগত দায় যার। বন্ধকী পরিশোধের উৎস হলো সেই রাজস্ব, কর, বরাদ্দ বা অন্য অর্থপ্রবাহ যা নথি অনুযায়ী পেমেন্টে ব্যবহার করা যায়। সাধারণ শহুরে GO ইস্যুতে শহরই ইস্যুকারী ও ঋণদায়ী—দুই ভূমিকায় থাকতে পারে। কন্ডুইট ইস্যুতে ইস্যুকারী ও চূড়ান্ত ঋণগ্রহীতা আলাদা হতে পারে।
ধরা যাক, একটি সরকারি কর্তৃপক্ষ অলাভজনক হাসপাতালের জন্য অর্থায়নে বন্ড ইস্যু করল। হাসপাতাল কর্তৃপক্ষ বা ট্রাস্টিকে ঋণের কিস্তি দেওয়ার অঙ্গীকার করতে পারে; সেই কিস্তি বন্ডধারীদের জন্য বন্ধক রাখা হতে পারে। কর্তৃপক্ষ তখন ইস্যুকারী, আর হাসপাতাল প্রকৃত ঋণদায়ী সত্তা। শর্তে অন্য অঙ্গীকার বা গ্যারান্টি না থাকলে হাসপাতাল পরিশোধে ব্যর্থ হলে কর্তৃপক্ষকে নিজস্ব সাধারণ রাজস্ব দিয়ে পেমেন্ট করতে নাও হতে পারে। SEC-এর ক্রেডিট-ঝুঁকি বুলেটিন ইস্যুকারী বা অন্য ঋণদায়ী সত্তা এবং বন্ধকী আয় চিহ্নিত করতে বলে।
টাকা গ্রহণ ও বিতরণকারী ট্রাস্টি স্বয়ংক্রিয়ভাবে ক্রেডিট-দায়ী পক্ষ নয়। অফারিং নথির প্রথম পাতায় সরকারের নাম থাকলেই করদাতারা ঋণ গ্যারান্টি দিয়েছেন—এটিও প্রমাণ হয় না। অফিশিয়াল স্টেটমেন্ট, ঋণ, ট্রাস্ট ও ইন্ডেনচার নথিতে ঋণগ্রহীতা, দায়বদ্ধ ব্যক্তি, গ্যারান্টর এবং অর্থপ্রদানের উৎস দেখুন। একাধিক ঋণদায়ী সত্তা থাকলে দায় যৌথ, পৃথক, নির্দিষ্ট পেমেন্টে সীমাবদ্ধ, নাকি কোনো শর্তাধীন—তা যাচাই করুন।
কাল্পনিক পানি-ব্যবস্থা বন্ডে কভারেজ কী বোঝায়
শুধু বোঝানোর জন্য ধরে নিন, একটি পৌর পানিসেবা বছরে $3.6 মিলিয়ন ঋণসেবা দিতে হয় এমন রাজস্ব বন্ড ইস্যু করেছে। ইন্ডেনচারের সংজ্ঞা অনুযায়ী, নথিতে নির্দিষ্ট খরচ ও সমন্বয়ের পর বন্ধকী নিট রাজস্ব $5.4 মিলিয়ন। সরল কভারেজ হিসাব:
$5.4 মিলিয়ন ÷ $3.6 মিলিয়ন = 1.50×
এই কাল্পনিক ক্ষেত্রে নির্ধারিত বন্ধকী রাজস্ব বার্ষিক ঋণসেবার 1.5 গুণ। রাজস্ব $3.0 মিলিয়নে নেমে এলে একই হিসাব হবে $3.0 মিলিয়ন ÷ $3.6 মিলিয়ন = 0.83×। অর্থাৎ অনুমিত অন্য অনুমোদিত উৎস, রিজার্ভ বা পদক্ষেপ না থাকলে ওই সময়ের জন্য অনুমিত আয় অনুমিত ঋণসেবা মেটায় না। এই সংখ্যা একাই পেমেন্ট ডিফল্ট, চুক্তিভঙ্গ বা কী প্রতিকার হবে তা প্রমাণ করে না।
উদাহরণে প্রকৃত বন্ড-শর্ত, সময়, রিজার্ভ, হার নির্ধারণের ক্ষমতা, অগ্রাধিকারপ্রাপ্ত খরচ, অন্য ঋণ, চাহিদা বা পরিচালন ব্যয়ের ভবিষ্যৎ পরিবর্তন অন্তর্ভুক্ত নয়। “নিট রাজস্ব”-এর সংজ্ঞা চুক্তিভেদে আলাদা। কিছু নথিতে ঋণসেবার জন্য অবশিষ্ট অর্থ গণনার আগে নির্দিষ্ট পরিচালন ব্যয় দিতে হয়; অন্য নথিতে জমা ও স্থানান্তর ভিন্নভাবে সংজ্ঞায়িত। কভারেজ চুক্তি অতীতের ফল, পূর্বাভাস, নির্দিষ্ট অর্থবছর বা ইন্ডেনচারের সমন্বয়ের ওপর নির্ভর করতে পারে। একক সর্বজনীন সীমা ধরে না নিয়ে সংশ্লিষ্ট ইস্যুর সূত্র ব্যবহার করুন।
কভারেজ হলো নির্ধারিত নগদপ্রবাহের সঙ্গে নির্ধারিত ঋণসেবার সম্পর্কের একটি মাপ। এটি সব ঝুঁকি মাপে না, ইস্যুকারী ফি বাড়াতে পারবে বা বাড়াবে তা প্রমাণ করে না, ভবিষ্যৎ মূলধনী খরচ ধরে না এবং ঋণগ্রহীতার ডিফল্ট অনুমান করে না। SEC-এর নির্দেশনা অনুযায়ী ঋণদায়ী সংস্থার আর্থিক বিবরণী, অর্থনৈতিক অবস্থা, অন্যান্য দায়, প্রকল্পের অনুমান ও আইনগত সীমাও পরীক্ষা করতে হয়—একটি সূচক নয়।
লিয়েনের অগ্রাধিকার ও চুক্তি নগদের গন্তব্য বদলায়
একই ব্যবস্থার আয় বন্ধক রাখলেও দুই বন্ডের দাবি সমান নাও হতে পারে। নথি অনুযায়ী সিনিয়র লিয়েন সাবঅর্ডিনেট লিয়েনের আগে পেতে পারে। ফান্ডের প্রবাহ সংক্রান্ত চুক্তিতে পরিচালন ব্যয়, ঋণসেবা জমা, রিজার্ভ পুনরায় পূরণ বা অন্য স্থানান্তরের ক্রম বলা থাকতে পারে। এগুলো নির্দিষ্ট অর্থায়নের কাঠামোর চুক্তিগত অগ্রাধিকার; প্রকল্পের নাম দেখে অনুমান করা যায় এমন সর্বজনীন ক্রম নয়।
বন্ডটি মোট আয়, নিট আয়, নির্দিষ্ট কর, লিজের পেমেন্ট, নাকি ঋণ ফেরতের ওপর দাবি রাখে—তা জিজ্ঞেস করুন। ঋণসেবার আগে কোন খরচ বাদ যায় তা শনাক্ত করুন। অন্য বন্ড একই অঙ্গীকারে সমানভাবে অংশ নেয়, আগে দাবি করে, নাকি পরে—তাও জানুন। “ফার্স্ট লিয়েন” শব্দটি ততটাই কার্যকর যতটা নির্দিষ্ট আয় বা সম্পদ এবং অগ্রাধিকার নথিতে সংজ্ঞায়িত। সিনিয়র লিয়েনও দুর্বল আয়, আইনি বিরোধ, পরিচালন সমস্যা বা লিয়েনের বাইরে থাকা দাবির ঝুঁকিতে থাকতে পারে।
MSRB-এর বিনিয়োগকারী প্রশ্ন নির্দেশিকা পরিশোধের উৎস ও কোন দায় আগে পাবে তা জিজ্ঞেস করতে বলে। বার্ষিক বরাদ্দ দরকার কি না, সেটিও উল্লেখ করে। GO ও রাজস্ব—দুই ধরনের বন্ডেই প্রশ্নগুলো জরুরি: আগে উৎস শনাক্ত করুন, পরে নথি অনুযায়ী অর্থ কীভাবে ঋণসেবায় যায় তা অনুসরণ করুন।
বিশেষ কর, দ্বৈত অঙ্গীকার ও বরাদ্দের শর্ত
কিছু কাঠামো সরল GO বনাম প্রকল্পের আয়ের মাঝামাঝি। বিশেষ-কর বন্ডে নির্দিষ্ট বিক্রয়, আবগারি বা অন্য কর বন্ধক থাকতে পারে। এ উৎস একক স্থাপনার ব্যবহার ফি-র চেয়ে বিস্তৃত, কিন্তু সব সাধারণ রাজস্বের চেয়ে সংকীর্ণ হতে পারে। এর স্থায়িত্ব নির্ভর করে করভিত্তি, আদায় ও প্রয়োগ, আইনগত সীমা এবং বন্ড নথির ওপর।
দ্বৈত-অঙ্গীকার বন্ডে নির্দিষ্ট আয়ের অঙ্গীকারের সঙ্গে করক্ষমতাসম্পন্ন সরকারি সত্তার GO অঙ্গীকার যুক্ত থাকে। দ্বিতীয় প্রতিশ্রুতি আরেকটি আইনগত পরিশোধ-উৎস দিতে পারে, তবে এর পরিসর, অগ্রাধিকার ও প্রতিকারও আইন ও শর্তের ওপর নির্ভরশীল। এই নামে সব বন্ডে একই ক্ষমতা আছে বা আর্থিক ঝুঁকি দূর হয়েছে—এমন ধরবেন না। MSRB একে রাজস্ব ও GO—দুই অঙ্গীকারের সমন্বয় বলে বর্ণনা করে।
বার্ষিক বরাদ্দ-নির্ভর বন্ডে প্রতিটি প্রাসঙ্গিক সময়ে আইনসভাকে অর্থ বরাদ্দ করতে হয়। এটি আইনত ব্যবহারযোগ্য সব সম্পদের নিঃশর্ত ও চলমান অঙ্গীকারের মতো নয়। বরাদ্দ না হলে ডিফল্ট, সমাপ্তি বা অন্য ঘটনা কী হবে তা নথি ও প্রযোজ্য আইনের ওপর নির্ভর করে। একইভাবে moral-obligation ধারায় আইনসভাকে সহায়তার অনুরোধ বিবেচনা করতে বলা হতে পারে, কিন্তু বরাদ্দ দেওয়ার আইনি বাধ্যবাধকতা থাকে না। MSRB এই অ-বাধ্যতামূলক ব্যবস্থাকে GO অঙ্গীকার থেকে আলাদা করে। এসব শব্দকে নির্দিষ্ট আইনি বৈশিষ্ট্য হিসেবে দেখুন, সরকারি গ্যারান্টির সমার্থক হিসেবে নয়।
কন্ডুইট অর্থায়ন ও কর-অবস্থা আলাদা প্রশ্ন
কন্ডুইট অর্থায়নে অঙ্গরাজ্য বা স্থানীয় ইস্যুকারী অলাভজনক হাসপাতাল, কলেজ, আবাসন সংস্থা বা ব্যবসার মতো আলাদা ঋণগ্রহীতার প্রকল্প বা ঋণের জন্য বন্ড বিক্রি করে। ঋণগ্রহীতার কিস্তিই একমাত্র বন্ধকী উৎস হতে পারে। সরকারি ইস্যুকারী প্রশাসনিক বা জনস্বার্থের ভূমিকা পালন করলেও ঋণগ্রহীতার ঋণ গ্যারান্টি নাও দিতে পারে। কিছু কন্ডুইট ইস্যুতে রিকোর্স নেই; অন্যগুলোতে সীমিত বা তৃতীয়-পক্ষের সহায়তা থাকতে পারে। উত্তরটি নথিতে আছে, ইস্যুকারীর সরকারি নাম বা স্থাপনার জনকল্যাণে নয়।
ক্রেডিট এনহ্যান্সমেন্ট আরেকটি স্তর যোগ করতে পারে। বন্ড ইনস্যুরেন্স, ব্যাংকের লেটার অব ক্রেডিট, অঙ্গরাজ্যের কর্মসূচি বা মূল প্রতিষ্ঠানের গ্যারান্টি দ্বিতীয় পরিশোধ-উৎস হতে পারে; তবে শর্ত ও প্রদানকারীর ক্রেডিট যাচাই করুন। গ্যারান্টি মানেই গ্যারান্টর প্রতিষ্ঠানের সব সম্পদ বন্ধক নয়, এবং এটি মূল ঋণদায়ীর দুর্বলতা দূর করে না। সহায়তা মূলধন, সুদ, টেন্ডার-দায় নাকি নির্দিষ্ট ঘটনায় প্রযোজ্য, এবং তা কার্যকর ও বলবৎযোগ্য কি না দেখুন।
কর-অবস্থা আরেকটি আলাদা অক্ষ। মিউনিসিপ্যাল বন্ড করমুক্ত, করযোগ্য, অথবা কোনো করদাতার ক্ষেত্রে AMT-সাপেক্ষ হতে পারে। এই শ্রেণি সুদের কর-ব্যবস্থা বলে; অর্থ আসে কর, ইউটিলিটি, কন্ডুইট ঋণগ্রহীতা, না একাধিক উৎস থেকে—তা বলে না। MSRB-এর করযোগ্য মিউনিসিপ্যাল বন্ড নির্দেশিকা কর-অবস্থাকে বন্ডের অন্যান্য বৈশিষ্ট্য ও ঝুঁকি থেকে আলাদা করে। যুক্তরাষ্ট্রের ফেডারেল, অঙ্গরাজ্য ও স্থানীয় বিধি অনুযায়ী নির্দিষ্ট ইস্যুর কর-তথ্য আলাদাভাবে যাচাই করুন।
বন্ডের লেবেল তুলনার আগে অফিশিয়াল স্টেটমেন্ট পড়ুন
MSRB-এর EMMA সিস্টেমে সাধারণত পাওয়া যায় এমন অফিশিয়াল স্টেটমেন্ট দিয়ে শুরু করুন। ইস্যুকারী, ঋণদায়ী ব্যক্তি, কন্ডুইট ঋণগ্রহীতা ও গ্যারান্টর নিশ্চিত করুন। তারপর নির্দিষ্ট পরিশোধ-উৎস, অঙ্গীকারের পরিসর, লিয়েন, অগ্রাধিকার এবং অর্থের অনুমোদিত প্রবাহ খুঁজুন। বার্ষিক বরাদ্দ, কর বা ভোটের সীমা, হার নির্ধারণের ক্ষমতা, রিজার্ভ, চুক্তি ও প্রতিকার দেখুন। SEC বলছে, স্টেটমেন্টে ইস্যুর শর্ত, ক্রেডিট তথ্য ও ঝুঁকি থাকে; MSRB নির্দেশিকাও উৎস ও অগ্রাধিকার শনাক্ত করতে ওই নথির কথা বলে।
এরপর বাস্তবসম্মত পরিস্থিতিতে বন্ধকী উৎস ঋণসেবা দিতে পারে কি না দেখুন। রাজস্ব বন্ডে পুরোনো আদায়, গ্রাহক-কেন্দ্রীভবন, পরিচালন ব্যয়, মূলধনী ব্যয়, ফি পরিবর্তন ও প্রতিদ্বন্দ্বী দাবিগুলো গুরুত্বপূর্ণ হতে পারে। GO বন্ডে ইস্যুকারীর আর্থিক অবস্থা, আইনত ব্যবহারযোগ্য রাজস্ব, ঋণভার, করভিত্তি এবং তহবিল বাড়ানো বা পুনর্বণ্টনের সীমা যাচাই করুন। রেটিং বা কভারেজ অনুপাত প্রাসঙ্গিক হতে পারে, কিন্তু নথি ও আর্থিক বিশ্লেষণের বিকল্প নয়।
সবশেষে ক্রেডিট কাঠামো থেকে বন্ডের অন্য বৈশিষ্ট্য আলাদা রাখুন। ফেডারেল কর-অবস্থা, মেয়াদ, কল, বাজারদর, তারল্য ও বিনিয়োগকারীর অঙ্গরাজ্য এসব প্রভাব ফেলতে পারে, কিন্তু মূল পরিশোধ-অঙ্গীকার বদলায় না। সংশ্লিষ্ট ধারণার জন্য দেখুন মিউনিসিপ্যাল taxable-equivalent-yield নির্দেশিকা, clean ও dirty price নির্দেশিকা, এবং ব্যক্তিগত বন্ড বনাম বন্ড ফান্ড নির্দেশিকা। এই নিবন্ধটি সাধারণ মার্কিন ধারণা ব্যাখ্যা করে; কোনো নির্দিষ্ট ইস্যুর আইনি, কর বা বিনিয়োগ পরামর্শ নয়।
সাধারণ প্রশ্ন
Q1GO বন্ড কি সব সময় রাজস্ব বন্ডের চেয়ে নিরাপদ?
না। লেবেলগুলো সাধারণ পরিশোধ কাঠামো বোঝায়, সর্বজনীন নিরাপত্তা-ক্রম নয়। GO বন্ড নির্ভর করে প্রকৃত আইনি অঙ্গীকার, ইস্যুকারীর সম্পদ ও সীমার ওপর। রাজস্ব বন্ড নির্ভর করে বন্ধকী উৎস, ঋণদায়ী সত্তা, লিয়েন, চুক্তি ও রিকোর্সের ওপর। ইস্যুর নথি ও আর্থিক তথ্য দেখুন।
Q2রাজস্ব বন্ড কি শুধু প্রকল্পের ব্যবহারকারীর ফি থেকে শোধ হয়?
না। বন্ধকী উৎসে সিস্টেম বা প্রকল্পের আয়, অনুদান, লিজ বা ঋণের কিস্তি, অথবা নির্দিষ্ট কর থাকতে পারে। নথিই উৎস ও অতিরিক্ত সহায়তা নির্ধারণ করে।
Q31.50× ঋণসেবা কভারেজ কি বোঝায় বন্ড ডিফল্ট করতে পারে না?
না। এটি নির্দিষ্ট সময় ও আয়ের সংজ্ঞাভিত্তিক হিসাব। ভবিষ্যৎ নগদপ্রবাহ, চুক্তির সংজ্ঞা, রিজার্ভ, অন্য দাবি, আইনি সীমা, পরিচালন পরিস্থিতি ও প্রতিকারও গুরুত্বপূর্ণ। অনুপাত একা ডিফল্টের পূর্বাভাস নয়।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
কোনো মিউনিসিপ্যাল বন্ডকে রাজস্ব বন্ড বললে প্রথমে কী জানা সবচেয়ে দরকার?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন