

একক বন্ড বনাম বন্ড ফান্ড: নগদ প্রবাহ, মেয়াদপূর্তি ও ঝুঁকি
একক বন্ড ও বন্ড ফান্ডে কী মালিকানা থাকে, কখন নগদ আসতে পারে এবং মেয়াদ, বৈচিত্র্য, ঝুঁকি ও খরচ কীভাবে আলাদা তা তুলনা করুন।
এই গাইডেআপনি যা মালিক হন তা আলাদা
সংক্ষিপ্ত সারাংশ
একক বন্ড হলো নির্দিষ্ট শর্তে একজন ইস্যুকারীর কাছে ঋণদাবি, যার সাধারণত নির্ধারিত মেয়াদপূর্তির তারিখ থাকে। বন্ড ফান্ডের শেয়ার বা ইউনিট হলো একটি পোর্টফোলিওতে অংশীদারি; এটি আপনার বেছে নেওয়া দিনে কোনো নির্দিষ্ট বন্ডের মুখমূল্য ফেরত দেওয়ার প্রতিশ্রুতি নয়। উদাহরণগুলো যুক্তরাষ্ট্রের বন্ড ও ফান্ডের প্রচলিত কাঠামো ধরে। দেশভেদে পণ্য, কর ও বিনিয়োগকারী সুরক্ষা আলাদা। সংখ্যাগুলো অনুমানভিত্তিক, পূর্বাভাস বা বিনিয়োগ পরামর্শ নয়।
আপনি যা মালিক হন তা আলাদা
একক বন্ড কিনলে আপনি সরকার, পৌর সংস্থা বা কোম্পানিকে ইস্যুর শর্তে অর্থ ধার দেন। নথিতে মুখমূল্য, কুপন, মেয়াদপূর্তি এবং আগাম পরিশোধের শর্ত থাকে। ইস্যুকারী দায় পালন করলে এবং আগে পরিশোধ না করলে মেয়াদপূর্তিতে মুখমূল্য পাওনা হয়। এটি চুক্তিভিত্তিক দাবি, ইস্যুকারী সবসময় পরিশোধ করতে পারবে এমন নিশ্চয়তা নয়।
বন্ড ফান্ড কিনলে আপনি ফান্ডের ইস্যু করা ইউনিট পান। ফান্ড তার লক্ষ্য অনুযায়ী বন্ড ও অনুমোদিত সম্পদ রাখে। আপনার ইউনিট ফান্ডের সম্পদে আনুপাতিক অর্থনৈতিক অংশ দেয়, নির্দিষ্ট কোনো বন্ডের কুপন বা মুখমূল্যের সরাসরি অধিকার নয়। ফান্ড সুদ পেতে পারে, বন্ড বিক্রি করতে পারে বা মেয়াদপূর্তিতে মূলধন ফেরত পেতে পারে। FINRA তাদের বন্ড নির্দেশিকায় এই পার্থক্য ব্যাখ্যা করে। ফান্ড হতে পারে মিউচুয়াল ফান্ড, ETF বা ক্লোজড-এন্ড ফান্ড; প্রসপেক্টাস ও বর্তমান হোল্ডিংস দেখে প্রকৃত ঝুঁকি বোঝা যায়।
নগদ প্রবাহ ও মেয়াদপূর্তির পথ ভিন্ন
স্থির-সুদের একক বন্ড সাধারণত সময়সূচি অনুযায়ী কুপন দেয় এবং ইস্যুকারীর পরিশোধক্ষমতা ও আগাম-পরিশোধ শর্ত সাপেক্ষে মেয়াদপূর্তিতে মুখমূল্য ফেরত দেয়। ১০,০০০ ডলার মুখমূল্য ও বছরে ৪% কুপনে বছরে ৪০০ ডলার সুদ নির্ধারিত হয়; অনেক মার্কিন বন্ডে ছয় মাস অন্তর ২০০ ডলার করে আসে। কুপন মুখমূল্যের ওপর হিসাব হয়। প্রকৃত ফলন কেনার দাম, সময়, কলের শর্ত ও কুপন পুনঃবিনিয়োগের ওপরও নির্ভর করে।
প্রচলিত বন্ড ফান্ডে প্রত্যেক বিনিয়োগকারীর জন্য একক মেয়াদপূর্তির তারিখ থাকে না। পোর্টফোলিওর বন্ড ভিন্ন সময়ে মেয়াদপূর্তি পায়, বিক্রি হয় বা ফান্ডের লক্ষ্য অনুযায়ী বদলায়। বিতরণ হোল্ডিংস, নগদ প্রবাহ, খরচ ও নীতির ওপর নির্ভর করে বদলাতে পারে। বিতরণ-ফলন চুক্তিগত কুপন বা প্রতিশ্রুত মোট রিটার্ন নয়।
লক্ষ্য-মেয়াদী ETF একটি নির্দিষ্ট বছরের কাছাকাছি বন্ধ হতে পারে, তবে চূড়ান্ত বিতরণ অবশিষ্ট নিট সম্পদ ও শর্তের ওপর নির্ভর করে। কেনার দাম বা নির্দিষ্ট মুখমূল্য ফেরত দেওয়ার নিশ্চয়তা নেই। দেখুন বন্ড ETF-এর মেয়াদপূর্তি ও লক্ষ্য-মেয়াদী ETF।
বৈচিত্র্য ও সরাসরি নির্বাচন—দুটিরই বিনিময় আছে
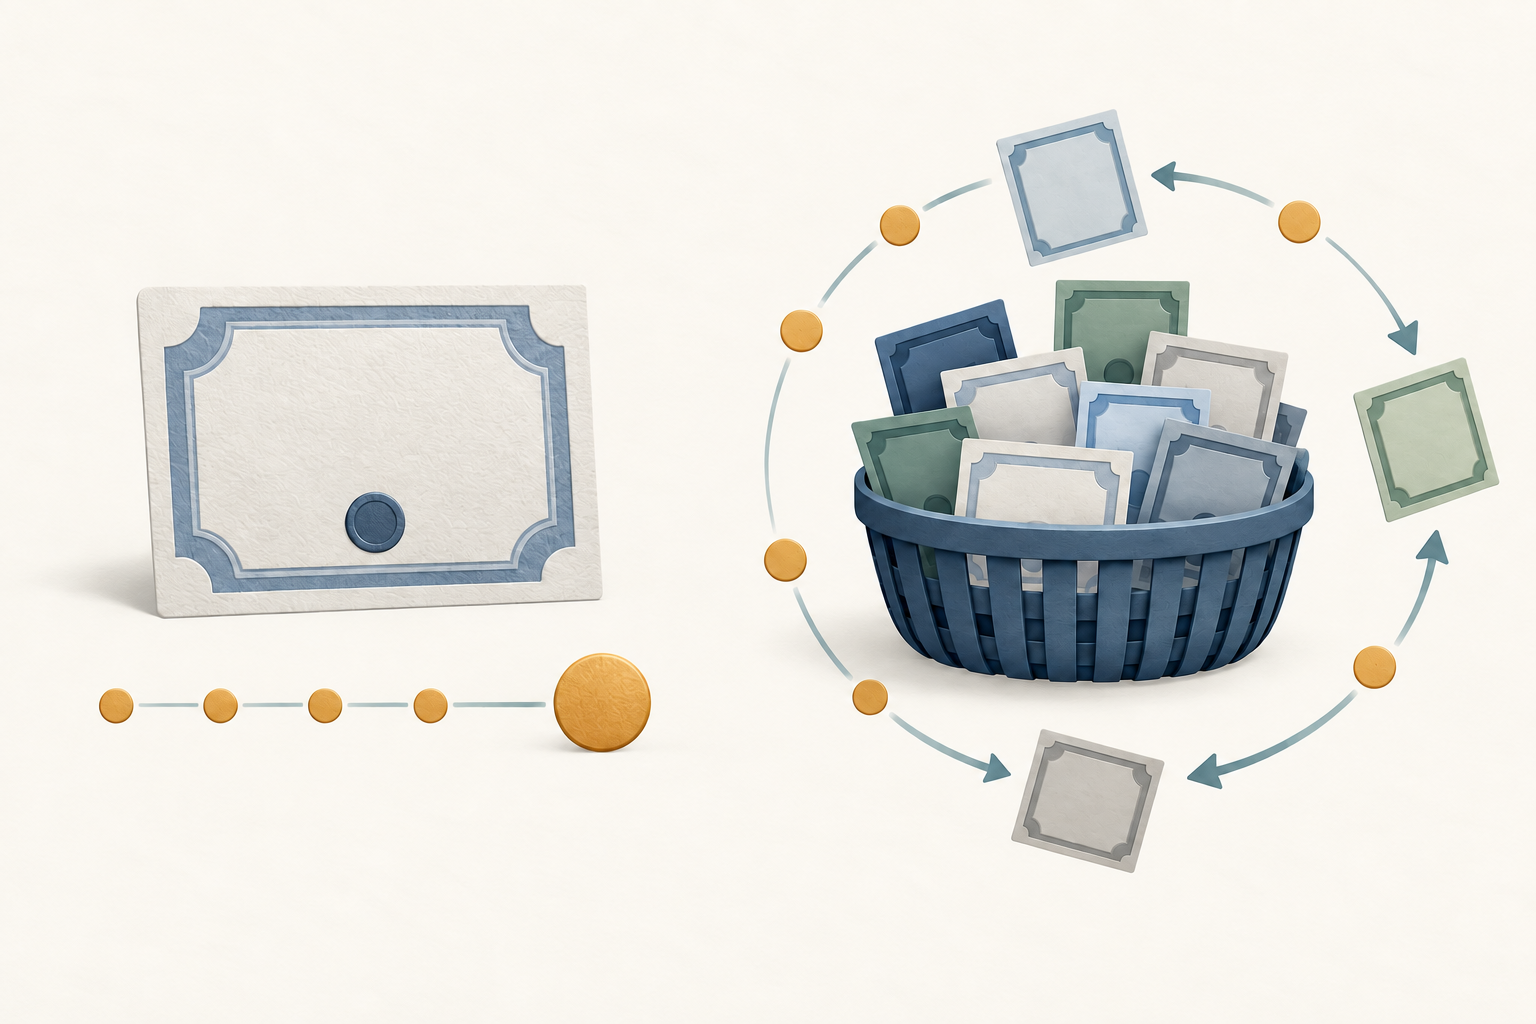
ফান্ড অনেক ইস্যুকারী ও বন্ডে বিনিয়োগ ভাগ করে একক ইস্যুকারীর সমস্যার প্রভাব কমাতে পারে। প্রকৃত বৈচিত্র্য ফান্ডের লক্ষ্য ও হোল্ডিংসের ওপর নির্ভর করে। উচ্চ-ফলন, এক শিল্প বা এক দেশের ফান্ডে কেন্দ্রীভবন থাকতে পারে; বহু বন্ডও একই অর্থনৈতিক ধাক্কায় প্রভাবিত হতে পারে। ফান্ড ক্রেডিট, সুদ, তারল্য বা মূল্যস্ফীতির ঝুঁকি মুছে দেয় না।
একক বন্ডে ইস্যুকারী, ঋণের অগ্রাধিকার, কুপনের ধরন ও মেয়াদ আপনি বেছে নেন। ভবিষ্যৎ খরচের সময়ের সঙ্গে চুক্তিগত পেমেন্ট মেলানো সহজ হতে পারে। তবে ঋণমান, আগাম পরিশোধ, দাম, তারল্য ও এক ইস্যুকারীতে কেন্দ্রীভবন নিজেকেই পরীক্ষা করতে হয়। ব্যাপক বৈচিত্র্যের জন্য বেশি অর্থ বা অনেক কেনাকাটা লাগতে পারে। আলাদা নাম মানেই আলাদা ঝুঁকি নয়।
লেনদেনের দাম ও তারল্যও আলাদা
মেয়াদপূর্তির আগে একক বন্ডের বাজারদাম বদলাতে পারে। আগে বিক্রি করলে বাজার-ফলন, ক্রেডিট, তারল্য ও শর্ত অনুযায়ী মুখমূল্যের বেশি বা কম পাওয়া যেতে পারে। SEC জানায়, মেয়াদপূর্তির আগে বন্ড বিক্রি করলে মুখমূল্যের চেয়ে ভিন্ন অর্থ পাওয়া এবং কমিশন বা ব্রোকারের ছাড় লাগা সম্ভব। দামে মার্কআপ, মার্কডাউন, কমিশন ও জমা সুদ আছে কি না জেনে নিন।
বন্ড ETF বাজার খোলা থাকলে এক্সচেঞ্জে লেনদেন হয়। বাজারদাম নিট সম্পদমূল্য (NAV) থেকে আলাদা হতে পারে, আর ক্রয়-বিক্রয় ব্যবধানও খরচ বাড়ায়। খোলা মিউচুয়াল ফান্ড সাধারণত প্রতিদিন একবার হিসাব করা NAV-তে কেনা বা ফেরত নেওয়া হয়। FINRA-র ETF নির্দেশিকা এবং মিউচুয়াল ফান্ড নির্দেশিকা এই পার্থক্য ব্যাখ্যা করে।
লেনদেনের ধরন তারল্যের নিশ্চয়তা নয়। ETF ইউনিট সহজে লেনদেন হলেও ভিতরের কোনো বন্ড কম লেনদেন হতে পারে। অস্থির সময়ে স্প্রেড ও NAV-এর তুলনায় প্রিমিয়াম বা ডিসকাউন্ট বাড়তে পারে। নির্দিষ্ট মেয়াদপূর্তি থাকলেও আগে বিক্রির খরচ হতে পারে।
দুটিই নানা কারণে মূল্য হারাতে পারে
বাজারের সুদ-ফলন বাড়লে পুরোনো স্থির-সুদের বন্ডের দাম সাধারণত কমে, কারণ নতুন বন্ডের তুলনায় পুরোনো পেমেন্ট কম আকর্ষণীয় হয়। এতে ফান্ডের NAV কমতে পারে; ETF-র দাম NAV থেকেও আলাদা হতে পারে। প্রভাব নির্ভর করে ডিউরেশন, মেয়াদ, ফলন-বক্ররেখা ও ক্রেডিট স্প্রেডে। বন্ড ETF ডিউরেশন ব্যাখ্যা সুদের সংবেদনশীলতা অনুমান করে, সুনির্দিষ্ট রিটার্ন নয়।
দুই ক্ষেত্রেই ক্রেডিট ঝুঁকি আছে। একক বন্ডে এক ইস্যুকারী ও ঋণের অগ্রাধিকার গুরুত্বপূর্ণ; ফান্ড তার লক্ষ্য অনুযায়ী এই ঝুঁকি ভাগ বা কেন্দ্রীভূত করে। কলযোগ্য বন্ড আগে পরিশোধ হতে পারে, আর বন্ধকী-সমর্থিত সিকিউরিটির মূলধন প্রত্যাশার আগে বা পরে ফিরতে পারে। মূল্যস্ফীতি স্থির পেমেন্টের ক্রয়ক্ষমতা কমায়। কুপন ও মেয়াদপূর্তির অর্থ পুনর্বিনিয়োগেও ভিন্ন সুদ পেতে পারেন।
মেয়াদ পর্যন্ত রাখলে মুখমূল্যের নিচে বিক্রির প্রয়োজন এড়ানো যেতে পারে, কিন্তু খেলাপি, আগাম পরিশোধ, মূল্যস্ফীতি বা পুনর্বিনিয়োগ ঝুঁকি থাকে। ফান্ড বৈচিত্র্য দিতে পারে, তবে আপনার নির্দিষ্ট তারিখে ক্ষতি পূরণ করে না। কোনো ধরনই সবসময় বেশি নিরাপদ নয়; ইস্যুকারী বা ফান্ডের লক্ষ্য, নগদ দরকারের সময় এবং দাম ওঠানামা সহ্য করার ক্ষমতা তুলনা করুন।
সব খরচ ও কর তুলনা করুন
একক বন্ড কেনায় কমিশন বা ডিলারের মার্কআপ/মার্কডাউন দামে অন্তর্ভুক্ত থাকতে পারে। কুপনের তারিখের মাঝখানে কিনলে জমা সুদ বিক্রেতাকে দিতে হতে পারে। শুধু কুপন নয়, মোট মূল্য ও নগদ প্রবাহ তুলনা করুন।
ফান্ডে পরিচালন ব্যয়, ইউনিট শ্রেণির ফি এবং পোর্টফোলিওর ভেতরের লেনদেন খরচ থাকতে পারে। ETF-তে বিনিয়োগকারী স্প্রেড ও ব্রোকার কমিশনও দিতে পারেন। কম ব্যয়-অনুপাত মানেই সব খরচ কম নয়। প্রসপেক্টাস ও ব্রোকারের তথ্য পড়ুন।
কর নির্ভর করে দেশ, হিসাব ও বন্ড বা ফান্ডের ধরনে। যুক্তরাষ্ট্রে সুদ, মূলধনী লাভ, পৌর বন্ডের বৈশিষ্ট্য এবং ফান্ড বিতরণ আলাদাভাবে বিবেচিত হতে পারে। ইউনিট না বেচলেও ফান্ড আয় বা বাস্তবায়িত লাভ বিতরণ করতে পারে। সব পৌর বন্ড ফান্ডের বিতরণ করমুক্ত ধরে নেবেন না। মার্কিন উদাহরণ অন্য দেশের নিয়ম নয়।
১০,০০০ ডলারের একটি অনুমানভিত্তিক উদাহরণ
ধরা যাক, ১০,০০০ ডলার মুখমূল্যের পাঁচ বছরের বন্ড মুখমূল্যে কেনা হলো, বার্ষিক কুপন ৪% এবং ছয় মাস অন্তর দেওয়া হয়। একবারের কুপন ১০,০০০ × ০.০৪ ÷ ২ = ২০০ ডলার। দশবারে মোট ২,০০০ ডলার। ইস্যুকারী অর্থ দিলে ও আগে কল না করলে মেয়াদে আরও ১০,০০০ ডলার মুখমূল্য পাওনা হবে।
এটি চুক্তির পেমেন্টের হিসাব, সম্পূর্ণ রিটার্ন বা নিশ্চয়তা নয়। ফি, কর, মূল্যস্ফীতি, পুনর্বিনিয়োগ, খেলাপি ও আগাম পরিশোধ এতে নেই। মুখমূল্যের বেশি বা কম দামে কিনলে ফলন ও ফলাফল বদলায়। আগে বিক্রি করলে দাম ১০,০০০ ডলারের বেশি বা কম হতে পারে এবং লেনদেন খরচ লাগতে পারে।
ফান্ডে ১০,০০০ ডলার রাখলে পাঁচ বছর পরে মেয়াদপূর্তির ১০,০০০ ডলার দাবির বদলে ফান্ডের ইউনিট থাকে। বন্ডের মেয়াদ, প্রতিস্থাপন, দামের পরিবর্তন ও খরচে বিতরণ বদলায়। পাঁচ বছর পরে ইউনিটের বাজারদাম মূল বিনিয়োগের চেয়ে বেশি বা কম হতে পারে। বিতরণ পুনর্বিনিয়োগ করলে ইউনিট বাড়ে, কিন্তু নির্দিষ্ট তারিখে মূলধন ফেরতের প্রতিশ্রুতি তৈরি হয় না।
আপনার প্রশ্ন অনুযায়ী কাঠামো তুলনা করুন
প্রথমে ঠিক করুন নির্দিষ্ট তারিখে চুক্তিগত পেমেন্ট দরকার, নাকি পরিবর্তনশীল আয় ও দামের একটি পোর্টফোলিও চান। একক বন্ডে ইস্যুকারী ও ঋণের অগ্রাধিকার দেখুন; ফান্ডে লক্ষ্য, মেয়াদ, ডিউরেশন, ক্রেডিট মিশ্রণ, কেন্দ্রীভবন ও খরচ তুলনা করুন। আগে বিক্রি, আগাম কল, বিতরণ বদল বা দাম কমার সম্ভাবনাও ভাবুন।
একক বন্ডের মেয়াদ ফান্ডের গড় মেয়াদ বা ডিউরেশন নয়। বন্ড ল্যাডারে বিভিন্ন তারিখে একক বন্ড মেয়াদপূর্তি পায়; প্রচলিত ফান্ড সাধারণত হোল্ডিংস বদলায়। দেখুন ল্যাডার, বারবেল ও বুলেট বন্ড কৌশল এবং SEC ফলন, বিতরণ ফলন ও মেয়াদ-ফলনের তুলনা।
ভালো তুলনা দেখায় পেমেন্ট, বৈচিত্র্য, বাজারদাম, খরচ, কর ও নথি আপনার প্রশ্নের সঙ্গে মানায় কি না। কোনো এক কাঠামোকে সবার জন্য শ্রেষ্ঠ বলে না। সিদ্ধান্তের আগে ইস্যুর নথি বা প্রসপেক্টাস, বর্তমান হোল্ডিংস এবং সর্বশেষ শেয়ারহোল্ডার প্রতিবেদন দেখুন।
সাধারণ প্রশ্ন
Q1বন্ড ফান্ড কি নির্দিষ্ট দিনে আমার মূল বিনিয়োগ ফেরত দেয়?
সাধারণত না। প্রচলিত ফান্ড ইউনিটের ব্যক্তিগত মেয়াদ বা ক্রয়মূল্য ফেরতের প্রতিশ্রুতি নেই। লক্ষ্য-মেয়াদী ফান্ড বন্ধের পরিকল্পনা করতে পারে, কিন্তু শেষ বিতরণ অবশিষ্ট সম্পদ ও শর্তের ওপর নির্ভর করে।
Q2মেয়াদ পর্যন্ত রাখলে কি একক বন্ডের দামের ঝুঁকি উপেক্ষা করা যায়?
না। মাঝপথের বাজারদামে বিক্রি এড়ানো সম্ভব হতে পারে, তবে ইস্যুকারী খেলাপি হতে পারে, কলযোগ্য বন্ড আগেই পরিশোধ হতে পারে, আর মূল্যস্ফীতি ও পুনর্বিনিয়োগ নগদ প্রবাহের মূল্য বদলায়। আগেও বিক্রি করতে হতে পারে।
Q3একক বন্ড কি ফান্ডের চেয়ে নিরাপদ?
শুধু ধরন দেখে বলা যায় না। একক বন্ড এক ইস্যুকারীতে কেন্দ্রীভূত, আর ফান্ড লক্ষ্য অনুযায়ী বৈচিত্র্য বা কেন্দ্রীভবন করতে পারে। হোল্ডিংস, ক্রেডিট, মেয়াদ, ডিউরেশন, তারল্য ও খরচ তুলনা করুন।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
বন্ড ফান্ডের ইউনিট কিনলে বিনিয়োগকারী কী মালিক হন?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন