

বন্ড ল্যাডার, বুলেট ও বারবেল কৌশলের তুলনা
পাঁচ বছরের উদাহরণসহ মেয়াদ, নগদপ্রবাহ, ডিউরেশন ও ফলন-বক্ররেখার ঝুঁকির ভিত্তিতে ল্যাডার, বুলেট ও বারবেল তুলনা করুন।
এই গাইডেল্যাডার, বুলেট ও বারবেলের পার্থক্য কী?
সংক্ষিপ্ত সারাংশ
বন্ড ল্যাডার মেয়াদপূর্তির তারিখগুলো সময়জুড়ে ছড়ায়, বুলেট সেগুলোকে একটি লক্ষ্য তারিখের কাছে জড়ো করে, আর বারবেল স্বল্প ও দীর্ঘ মেয়াদে বেশি এক্সপোজার রাখে। এতে নগদপ্রবাহ ও ফলন-বক্ররেখার বিভিন্ন অংশের প্রতি সংবেদনশীলতা আলাদা হতে পারে। কোনো গঠনই স্বয়ংক্রিয়ভাবে বেশি আয় বা বেশি নিরাপত্তা নিশ্চিত করে না। অর্থের প্রয়োজনের তারিখ, গ্রহণযোগ্য মূল্যঝুঁকি এবং মেয়াদপূর্তির অর্থ পুনর্বিনিয়োগের পরিকল্পনা দিয়ে শুরু করুন।
ল্যাডার, বুলেট ও বারবেলের পার্থক্য কী?
ল্যাডারে বিভিন্ন তারিখে মেয়াদপূর্তির বন্ড থাকে। একটি ধাপ মেয়াদপূর্তিতে পৌঁছালে অর্থ খরচ করা বা দীর্ঘ প্রান্তে পুনর্বিনিয়োগ করা যায়। বুলেট একটি লক্ষ্য মেয়াদ বা ডিউরেশনের আশেপাশে বন্ড গোষ্ঠীভুক্ত করে; নির্দিষ্ট ভবিষ্যৎ খরচের তারিখে এটি সহায়ক হতে পারে, তবে দায় মেলাতে নগদপ্রবাহ ও মূল্য-সংবেদনশীলতা দেখতে হয়, শুধু কাছাকাছি মেয়াদ নয়। বারবেল স্বল্প ও দীর্ঘ প্রান্তে বেশি, মাঝখানে কম এক্সপোজার রাখে। স্বল্প বন্ড আগে মেয়াদপূর্তিতে আসে, দীর্ঘ বন্ড সাধারণত দীর্ঘমেয়াদি ফলনে বেশি সংবেদনশীল। নামগুলো পোর্টফোলিওর আকৃতি বোঝায়, ফলের নিশ্চয়তা নয়।
বন্ড ল্যাডার কীভাবে নগদপ্রবাহ ও পুনর্বিনিয়োগের তারিখ ছড়ায়?
ভাবুন পাঁচ বছরের ল্যাডারে প্রথম থেকে পঞ্চম বছরে মেয়াদপূর্তির বন্ডে কাছাকাছি অঙ্ক রাখা হয়েছে। অনেক বন্ড মেয়াদপূর্তির আগে কুপন দেয়, কিন্তু মূলধন ভিন্ন ভিন্ন তারিখে ফেরে। সরল শূন্য-কুপন উদাহরণে পাঁচ বছরে মূলধন ফেরার তারিখগুলো ছড়ানো থাকবে। প্রকৃত কুপন বন্ডের দাম, কুপন ও পরিশোধের শর্ত আলাদা; সমান বিনিয়োগে সমান মূলধন ফেরত নিশ্চিত নয়। প্রথম ধাপ মেয়াদপূর্তিতে এলে খরচ করা বা দূরের প্রান্তে নতুন বন্ড কেনা যায়। TreasuryDirect মেয়াদপূর্তির ট্রেজারি থেকে প্রাপ্ত অর্থ দিয়ে আরেকটি সিকিউরিটি কেনাকে পুনর্বিনিয়োগ বলে; বিকল্প সিকিউরিটি ও অ্যাকাউন্টের ওপর নির্ভর করে, ব্রোকারের প্রক্রিয়া আলাদা হতে পারে। ল্যাডার একক পুনর্বিনিয়োগ তারিখের ওপর নির্ভরতা কমায়, তবে মূল্যপতন, ঋণ, মুদ্রাস্ফীতি বা পুনর্বিনিয়োগ ঝুঁকি দূর করে না। মেয়াদে ফলন বেশি হলে সেই ধাপ নতুন হারে বিনিয়োগ হতে পারে; কম হলে ভবিষ্যৎ আয় কমতে পারে।
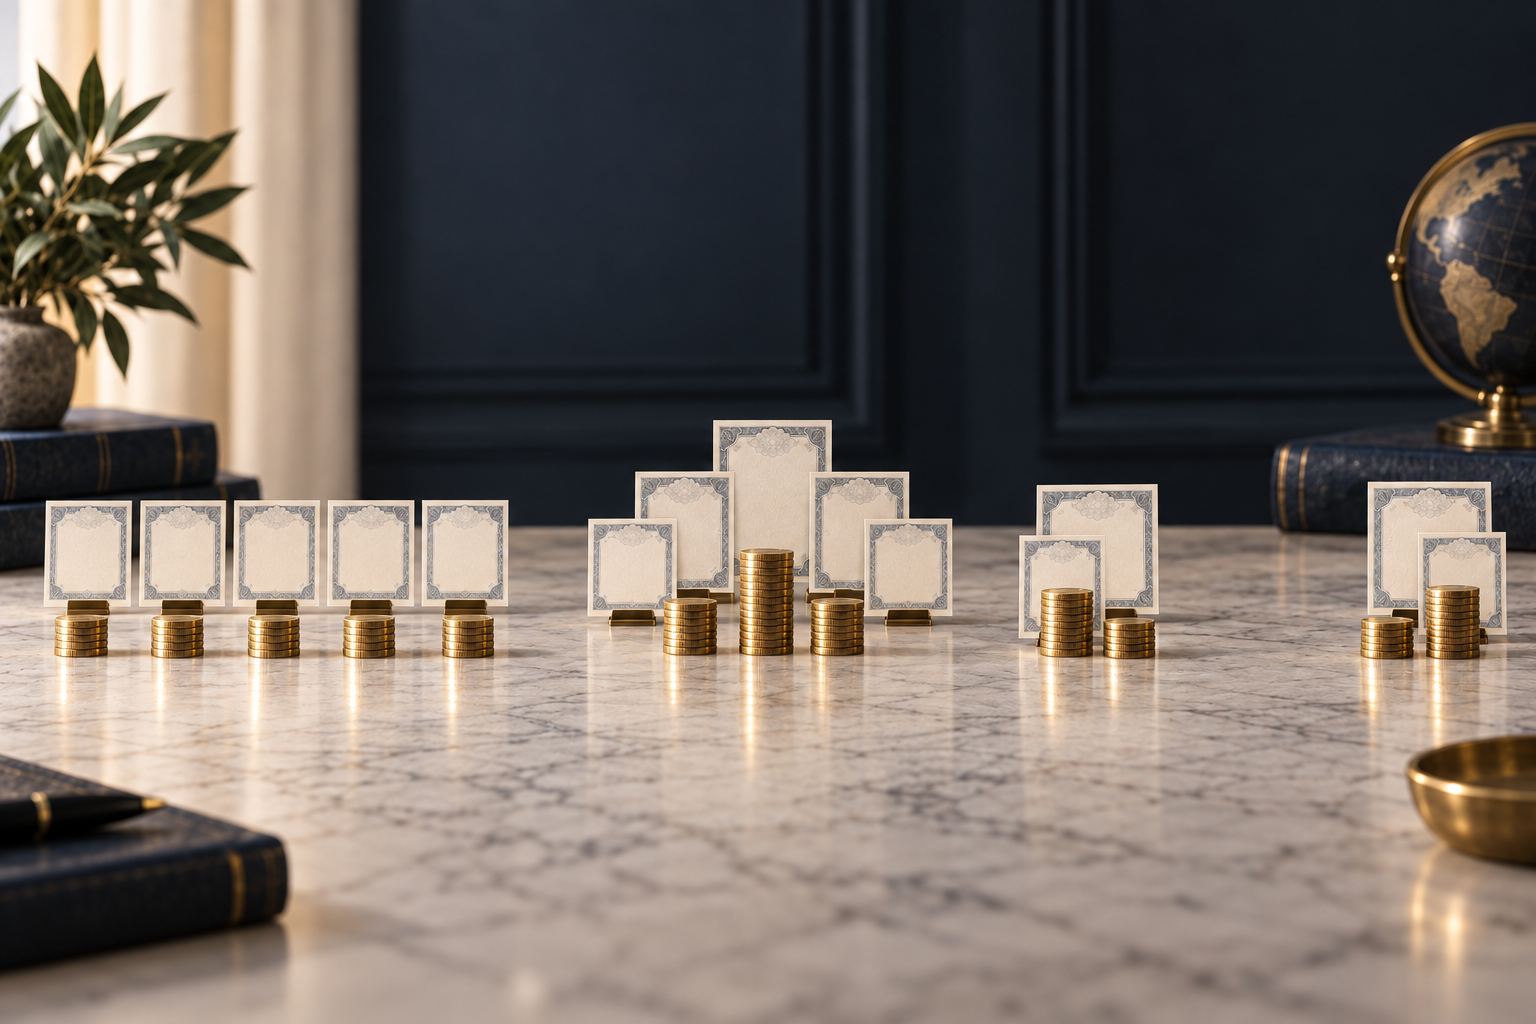
নির্দিষ্ট তারিখের জন্য বুলেট পোর্টফোলিও কখন মানানসই হতে পারে?
বুলেট ভবিষ্যতের একটি তারিখের কাছাকাছি মেয়াদপূর্তি কেন্দ্রীভূত করে, যেমন টিউশন বা পরিকল্পিত কেনাকাটা। সেই তারিখে মেয়াদপূর্তির বন্ড থাকলে মূলধন তুলতে আগে বিক্রি করার প্রয়োজন কমতে পারে। তবে কুপন নিজের সময়সূচিতে আসে এবং সেটেলমেন্টের সঠিক তারিখ, অঙ্ক ও শর্ত দেখতে হয়। পাঁচ বছরের নামে মেয়াদী একটি বন্ড পাঁচ বছরের দায়কে নিজে থেকেই মেলায় না: কুপন বন্ড কিছু অর্থ আগে দেয় এবং ফলন বদলালে বাজারমূল্যও বদলায়। দায় মেলাতে নির্দিষ্ট অঙ্ক ও তারিখে অর্থ দেওয়া একাধিক সিকিউরিটি দরকার হতে পারে; হার ও ডিউরেশন বদলালে পুনর্বিন্যাসও লাগতে পারে। বুলেটে পুনর্বিনিয়োগের তারিখ কেন্দ্রীভূত হয়, আর তখনকার হার আজ জানা যায় না।
বারবেল কেন স্বল্প ও দীর্ঘ মেয়াদের বন্ড ধরে?
বারবেল স্বল্প ও দীর্ঘ মেয়াদের বন্ড ধরে, মাঝখানে কম রাখে। স্বল্প বন্ড আগে মূলধন ফেরাতে পারে এবং নিকটমেয়াদি নমনীয়তা দিতে পারে। দীর্ঘ বন্ড সাধারণত দীর্ঘমেয়াদি ফলনের পরিবর্তনে বেশি নড়ে, ফলে ডিউরেশন ও মূল্য ওঠানামা বাড়তে পারে। একই রকম ডিউরেশনের দুটি অপশনবিহীন পোর্টফোলিওর মধ্যে বারবেলের কনভেক্সিটি মাঝামাঝি কেন্দ্রীভূত বুলেটের চেয়ে বেশি হতে পারে। কনভেক্সিটি ফলন নড়লে দামের প্রতিক্রিয়া কীভাবে বদলায় তা বোঝায়। এতে বারবেল শ্রেষ্ঠ হয় না: ক্ষতি হতে পারে এবং ফল নির্ভর করে মেয়াদভেদে ফলন, ঋণমান, তারল্য ও কেনা দামের ওপর। স্বল্প বন্ড মেয়াদপূর্তিতে এলে সক্রিয় সিদ্ধান্তও দরকার; পাশে স্বল্প বন্ড থাকলেও দীর্ঘ বন্ডের মূল্য-সংবেদনশীলতা থাকে।
পাঁচ বছরের দিগন্তে তিনটি গঠন দেখতে কেমন?
নিচের চিত্রটি মেয়াদপূর্তির আকৃতির উদাহরণ, বিনিয়োগ বরাদ্দের সুপারিশ নয়। একই মেয়াদ-পরিসর ধরে এতে কুপন, বাজারমূল্য, ঋণমান ও কলের শর্ত বাদ দেওয়া হয়েছে। বিন্দুগুলো মূলধন ফেরার ঘনত্ব দেখায়, কোনো হোল্ডিংয়ের অঙ্ক বা মূল্য নয়।
| গঠন | বছর ১ | বছর ২ | বছর ৩ | বছর ৪ | বছর ৫ | মূল বৈশিষ্ট্য |
|---|---|---|---|---|---|---|
| ল্যাডার | ● | ● | ● | ● | ● | বিভিন্ন তারিখে মেয়াদপূর্তি আসে |
| বুলেট | ● | একটি তারিখের আশেপাশে মেয়াদপূর্তি জমা হয় | ||||
| বারবেল | ● | ● | স্বল্প ও দীর্ঘ প্রান্তে এক্সপোজার কেন্দ্রীভূত |
বাস্তবে হোল্ডিং সমান বা ঠিক এক-বছরের ধাপে হওয়া বাধ্যতামূলক নয়। প্রতি মেয়াদে একাধিক বন্ড, কাছাকাছি তারিখে বুলেট, অথবা বারবেলে সামান্য মধ্যবর্তী অংশ থাকতে পারে। সিদ্ধান্তের আগে নগদপ্রবাহ, বাজারমূল্য, ডিউরেশন ও ঋণ এক্সপোজার তুলনা করুন.
সুদের হার বা ফলন-বক্ররেখা বদলালে কী ঘটে?
সব মেয়াদের ফলন কাছাকাছি অঙ্কে বাড়লে বন্ডের দাম সাধারণত কমে। বেশি ডিউরেশনের পোর্টফোলিওর প্রাথমিক মূল্য-সংবেদনশীলতা সাধারণত বেশি। ডিউরেশন অনুমান, নিশ্চয়তা নয়; বড় পরিবর্তনে কনভেক্সিটি এবং এমবেডেড অপশন প্রত্যাশিত নগদপ্রবাহে প্রভাব ফেলতে পারে। বক্ররেখা খাড়া, সমতল বা বাঁক নিতে পারে, কারণ বিভিন্ন মেয়াদের ফলন ভিন্নভাবে বদলায়। তাই প্রতিটি বক্ররেখা-বিন্দুর এক্সপোজার গুরুত্বপূর্ণ: বুলেট ও বারবেলের মোট ডিউরেশন কাছাকাছি হলেও নির্দিষ্ট মেয়াদের key-rate ডিউরেশন আলাদা হতে পারে। ল্যাডারের ধাপ মেয়াদপূর্তি ও পুনর্বিনিয়োগ/খরচের সঙ্গে বদলায়; ভবিষ্যৎ আয় আংশিকভাবে তখনকার হারের ওপর নির্ভরশীল।
বন্ড ফান্ড বা ETF কি একই গঠন তৈরি করতে পারে?
ব্যক্তিগত বন্ড বা ফান্ড/ETF দিয়ে এই গঠন করা যায়। সাধারণ বন্ড ETF হোল্ডিং বদলে বাজারে এক্সপোজার বজায় রাখে, কিন্তু কোনো একটি বন্ডের মেয়াদপূর্তির দিনে মূলধন ফেরতের প্রতিশ্রুতি দেয় না। টার্গেট-ম্যাচিউরিটি ETF নির্দিষ্ট বছরের কাছে বন্ধ হতে পারে এবং সম্ভাব্য ল্যাডার-ধাপ হতে পারে, তবে শেয়ারের দাম ও বিতরণ বদলায়; এটি নিশ্চিত পার-পরিশোধসহ একক বন্ড নয়। দেখুন । ফান্ড বৈচিত্র্য সহজ করতে পারে, তবে ব্যয় ও পোর্টফোলিও-স্তরের আচরণও আনে। মেয়াদ নীতি, হোল্ডিং, ঋণমান, ডিউরেশন, ফি, সমাপ্তি-শর্ত ও বিতরণ যাচাই করুন। নাম থেকেই ব্যক্তিগত খরচের তারিখে নগদপ্রবাহ মেলে না।
ল্যাডার, বুলেট ও বারবেল কীভাবে তুলনা করবেন?
সম্ভাব্য তারিখ ও অঙ্কের নগদপ্রবাহ তালিকা দিয়ে শুরু করুন; মূলধন ধীরে, একটি লক্ষ্য তারিখে, নাকি দুই প্রান্তে ফেরত চান তা ঠিক করুন। একই ভিত্তিতে বাজারমূল্য, ডিউরেশন, key-rate ডিউরেশন, কনভেক্সিটি, ঋণমান, কল, তারল্য, কর, ফি ও মুদ্রা-এক্সপোজার তুলনা করুন। বেশি উদ্ধৃত ফলন বা দীর্ঘ মেয়াদ একাই ভালো গঠন প্রমাণ করে না; আগাম পরিশোধ নগদপ্রবাহ ও পুনর্বিনিয়োগ বদলাতে পারে। মূলধন খরচ, নগদে রাখা বা পুনর্বিনিয়োগের সিদ্ধান্ত নিন। Treasury-তে পুনর্বিনিয়োগের বিকল্প সিকিউরিটি ও প্ল্যাটফর্মভেদে বদলায়; ভবিষ্যৎ হার অজানা, আর তুলনা নির্ভর করে অর্থের উদ্দেশ্যের ওপর।
সাধারণ প্রশ্ন
Q1বন্ড ল্যাডার কি বুলেট পোর্টফোলিওর চেয়ে নিরাপদ?
স্বয়ংক্রিয়ভাবে নয়। ল্যাডার মেয়াদ ছড়ায়, বুলেট কেন্দ্রীভূত করে; উভয়েই মূল্য, ঋণ, মুদ্রাস্ফীতি, তারল্য ও পুনর্বিনিয়োগ ঝুঁকিতে পড়তে পারে। ইস্যুকারী, দাম, শর্ত ও বিক্রির প্রয়োজনও নিরাপত্তা নির্ধারণ করে।
Q2বন্ড ল্যাডার কি প্রতি বছর একই আয়ের নিশ্চয়তা দেয়?
না। কুপনের সময়সূচি ভিন্ন, আর মেয়াদপূর্তির অর্থ খরচ বা অজানা হারে পুনর্বিনিয়োগ হতে পারে। ল্যাডার তারিখ ছড়ায়, ভবিষ্যৎ হার স্থির করে না।
Q3হার বদলালে বারবেল কি সবসময় বুলেটকে ছাড়িয়ে যায়?
না। বিভিন্ন মেয়াদের ফলন কীভাবে বদলায়, ডিউরেশন ও কনভেক্সিটি, শর্ত ও দাম—এসবের ওপর ফল নির্ভর করে। কাছাকাছি মোট ডিউরেশন মানে একই বক্ররেখা-এক্সপোজার নয়।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
কোন পোর্টফোলিও সাধারণত একাধিক তারিখে বন্ড মেয়াদপূর্তি ছড়ায়?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন
অপশন শব্দকোষ
যে অবস্থায় কোনো অপশনের স্ট্রাইক মূল্য অন্তর্নিহিত সম্পদের বাজারদামের কাছাকাছি থাকে। তখন অন্তর্নিহিত মূল্য কম বা শূন্য হলেও বাকি সময় ও অনিশ্চয়তার কারণে প্রিমিয়াম থাকতে পারে।
বিস্তারিত গাইড পড়ুনকল অপশনযে চুক্তি তার ধারককে স্ট্রাইক মূল্যে অন্তর্নিহিত সম্পদ কেনার অধিকার দেয়, বাধ্যবাধকতা নয়। চুক্তিটি প্রয়োগ ও বরাদ্দ হলে বিক্রেতা সংশ্লিষ্ট দায় বহন করে।
বিস্তারিত গাইড পড়ুন