

سُلّم السندات أم الرصاصة أم الدمبل؟
قارن بين السلم والرصاصة والدمبل من حيث مواعيد الاستحقاق والتدفقات النقدية والمدة ومخاطر منحنى العائد، مع مثال لخمس سنوات.
في هذا الدليلما الفرق بين السلم والرصاصة والدمبل؟
ملخص موجز
يوزّع سلم السندات تواريخ الاستحقاق على فترات، بينما يجمعها أسلوب الرصاصة قرب تاريخ مستهدف، ويركز أسلوب الدمبل على آجال أقصر وأطول. تختلف الجداول النقدية والحساسية لأجزاء منحنى العائد، ولا يضمن أي شكل عائدًا أعلى أو أمانًا أكبر. ابدأ بتاريخ الحاجة إلى المال، ومقدار مخاطر السعر المقبولة، وخطة إعادة استثمار كل استحقاق.
ما الفرق بين السلم والرصاصة والدمبل؟
يمتلك سلم السندات سندات تستحق في تواريخ متدرجة؛ وعند استحقاق إحدى الدرجات يمكن إنفاق العائد أو إعادة استثماره في الطرف البعيد. تجمع محفظة الرصاصة سندات حول تاريخ أو مدة مستهدفة، وقد تُستخدم لاحتياج إنفاق مؤرخ، لكن مطابقة الالتزام تتطلب مقارنة التدفقات النقدية وحساسية السعر، لا الاكتفاء بتاريخ استحقاق مشابه. أما الدمبل فيركز التعرض قرب الطرفين القصير والطويل مع حصة أقل في الوسط. قد تستحق السندات القصيرة مبكرًا، بينما تكون الطويلة عادة أكثر حساسية للعوائد الطويلة. تصف هذه التسميات شكل المحفظة، لا نتيجة مضمونة.
كيف يوزّع سلم السندات التدفقات النقدية ومواعيد إعادة الاستثمار؟
لنتصور سلمًا لخمس سنوات يوزع مبالغ متقاربة على سندات تستحق في السنوات من الأولى إلى الخامسة. قد تدفع حيازات كثيرة كوبونات قبل الاستحقاق، لكن عودة الأصل موزعة على تواريخ مختلفة. في مثال مبسط لسندات بلا كوبون، تتوزع استحقاقات الأصل على السنوات الخمس؛ ولا تعني المبالغ المستثمرة المتساوية عودة أصل متساوية في السندات ذات الأسعار والكوبونات وشروط الاسترداد المختلفة. عند استحقاق الدرجة الأولى يمكن استخدام النقد لمصروف أو شراء سند جديد في الطرف البعيد. تشرح TreasuryDirect إعادة الاستثمار باعتبارها استخدام متحصلات سند خزانة مستحق لشراء ورقة أخرى، وتختلف الخيارات باختلاف الورقة والحساب؛ وقد تختلف إجراءات الوسيط. يوزع السلم مواعيد القرار لكنه لا يلغي انخفاض الأسعار أو مخاطر الائتمان والتضخم وإعادة الاستثمار. إذا ارتفعت العوائد عند استحقاق درجة فقد يعاد استثمارها بعائد أعلى، وإذا انخفضت فقد يقل دخلها المستقبلي.
متى قد تناسب محفظة الرصاصة تاريخًا معروفًا؟
تركز الرصاصة الاستحقاقات قرب تاريخ مستقبلي، مثل رسوم دراسية أو شراء مخطط. وقد تقلل السندات التي تستحق قرب ذلك الموعد الحاجة إلى بيعها مبكرًا لجمع الأصل. لكن الكوبونات تُدفع وفق جداولها، وينبغي مراعاة تاريخ التسوية والمبلغ والشروط الدقيقة. لا تطابق ورقة ذات استحقاق اسمي لخمس سنوات تلقائيًا التزامًا بعد خمس سنوات: فسند الكوبون يدفع بعض النقد مبكرًا وتتغير قيمته السوقية مع العوائد. قد تتطلب مطابقة الالتزام أوراقًا متعددة تتوافق مدفوعاتها مع المبلغ والتاريخ، وإعادة موازنة عند تغير المدد أو العوائد. كما تجمع الرصاصة الاستحقاق وإعادة الاستثمار في تاريخ واحد؛ والعائد المتاح حينها غير معروف اليوم، ولا تضمن المحفظة قيمة سوقية مرغوبة قبل الاستحقاق.
لماذا تجمع محفظة الدمبل بين السندات القصيرة والطويلة؟
تجمع محفظة الدمبل بين آجال قصيرة وطويلة مع حصة أقل في الوسط. قد تعيد السندات القصيرة الأصل في وقت أقرب وتمنح مرونة قريبة، بينما تستجيب السندات الطويلة عمومًا أكثر لتغير العوائد الطويلة، فتضيف مدة وتقلبًا سعريًا. إذا تقاربت مدة محفظتين خاليتين من الخيارات، فقد تكون محدبية الدمبل أعلى من محفظة رصاصة وسطية؛ والمحدبية تصف تغير استجابة السعر مع تحرك العائد. لا يجعل ذلك الدمبل أفضل: فقد تنخفض قيمته وتعتمد النتيجة على حركة عوائد آجال مختلفة والائتمان والسيولة والسعر المدفوع. كما يتطلب تجديد السندات القصيرة قرارات نشطة، ولا تختفي حساسية السند الطويل.
كيف تبدو الأشكال الثلاثة على أفق خمس سنوات؟
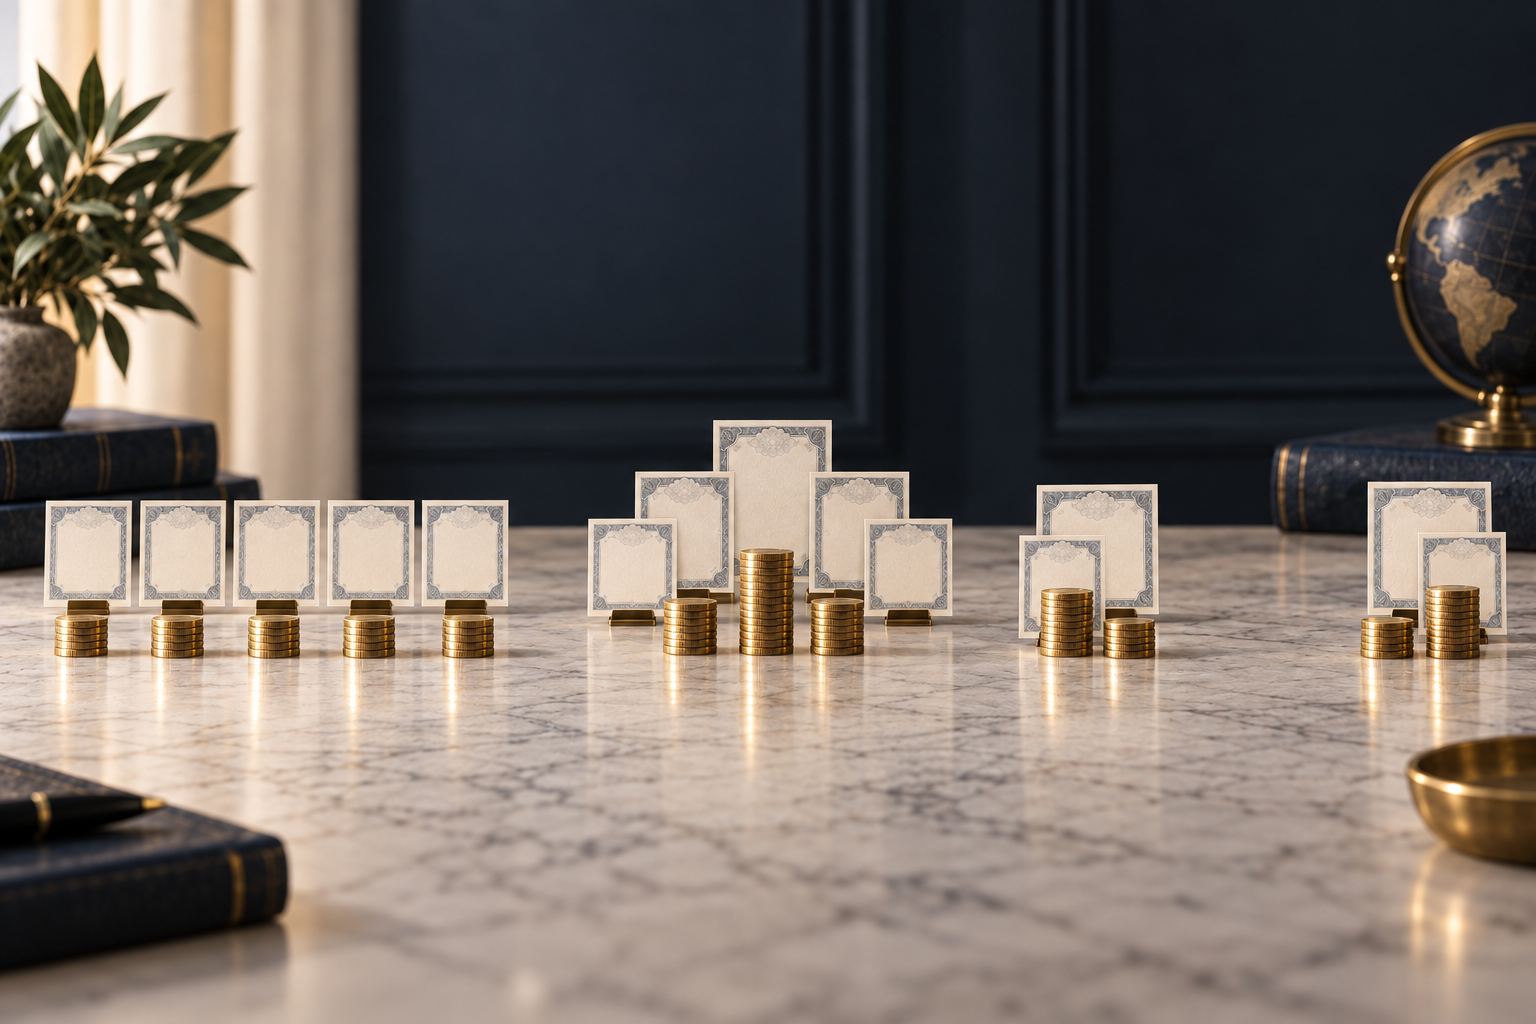
الرسم التالي توضيحي لتوزيع الاستحقاق، وليس تخصيصًا موصى به. يفترض نطاق آجال واحدًا ويستبعد الكوبونات والقيم السوقية والجودة الائتمانية وخيارات الاستدعاء. تشير النقاط إلى مواضع تركّز استحقاقات الأصل، لا مقدار كل حيازة أو قيمتها.
| الهيكل | السنة 1 | السنة 2 | السنة 3 | السنة 4 | السنة 5 | السمة الرئيسية |
|---|---|---|---|---|---|---|
| السلم | ● | ● | ● | ● | ● | تصل الاستحقاقات في تواريخ متعددة |
| الرصاصة | ● | تتركز الاستحقاقات قرب تاريخ واحد | ||||
| الدمبل | ● | ● | يتركز التعرض عند الطرفين القصير والطويل |
عمليًا، لا يلزم أن تكون الحيازات متساوية تمامًا أو ضمن شرائح سنوية دقيقة. قد يضم السلم عدة سندات في كل نطاق، وقد تتجمع الرصاصة في نطاق ضيق، وقد يحتفظ الدمبل بمركز صغير في الوسط. قارن التدفقات النقدية بالدولار والقيمة السوقية والمدة والتعرض الائتماني قبل استنتاج الفرق.
ماذا يحدث عند تحرك أسعار الفائدة أو منحنى العائد؟
إذا ارتفعت عوائد الآجال كلها بمقدار متقارب، تنخفض أسعار السندات عمومًا، وتكون حساسية السعر الأولية أكبر عادة للمحفظة الأطول مدة. المدة تقدير لا ضمان، وتصبح المحدبية أهم في التحركات الأكبر، وقد تغير الخيارات المضمنة التدفقات المتوقعة. وقد يصبح المنحنى أشد انحدارًا أو أكثر تسطحًا أو يلتوي عندما تتحرك الآجال بمقادير مختلفة. لذلك يهم التعرض لكل نقطة: فقد تتشابه مدة الرصاصة والدمبل إجمالًا مع اختلاف المدة عند نقاط محددة. ومع استحقاق درجات السلم، يعتمد دخله المستقبلي جزئيًا على أسعار إعادة الاستثمار؛ فقد تساعد زيادة العائد الدرجات القادمة في الوقت الذي تخفض فيه قيمة السندات الطويلة القائمة، والعكس صحيح.
هل تستطيع صناديق السندات أو الصناديق المتداولة إنشاء هذه الأشكال؟
يمكن بناء هذه الأشكال بسندات منفردة أو بصناديق وسندات متداولة. يحافظ الصندوق التقليدي عادة على التعرض للسوق بتغيير حيازاته ولا يعد بإعادة الأصل في تاريخ استحقاق سند بعينه. وقد يخطط صندوق ذو تاريخ استحقاق مستهدف للتصفية قرب سنة محددة، ويمكن أن يشكل درجة محتملة في سلم، لكن سعر وحدته وتوزيعاته يتغيران وليس سندًا واحدًا يضمن السداد بالقيمة الاسمية. قد تسهّل الصناديق التنويع لكنها تضيف مصروفات وسلوكًا على مستوى المحفظة؛ افحص سياسة الاستحقاق والحيازات والائتمان والمدة والرسوم والتصفية والتوزيعات. الاسم وحده لا يطابق تدفقات الصندوق مع موعد إنفاق شخصي.
كيف تقارن بين السلم والرصاصة والدمبل؟
ابدأ بجدول للتواريخ والمبالغ المحتملة التي تحتاجها، وحدد إن كنت تريد عودة الأصل تدريجيًا أو قرب تاريخ واحد أو عند طرفي النطاق. قارن بعد ذلك القيمة السوقية والمدة والمدة عند نقاط العائد والمحدبية والائتمان وخيارات الاستدعاء والسيولة والضرائب والرسوم والعملة على أساس واحد. لا تثبت العوائد الأعلى أو الآجال الأطول وحدها أن بنية أفضل؛ فقد تغير إمكانية الاستدعاء التدفقات وموعد إعادة الاستثمار. قرر إن كنت ستنفق الأصل أو تحتفظ به نقدًا أو تعيد استثماره. خيارات إعادة استثمار Treasury تعتمد على الورقة والمنصة، والعوائد المستقبلية غير معروفة اليوم؛ والمقارنة تتوقف على المهمة التي يؤديها المال.
أسئلة شائعة
Q1هل سلم السندات أكثر أمانًا من محفظة الرصاصة؟
ليس تلقائيًا. يوزع السلم الاستحقاقات بينما تركزها الرصاصة، لكن كليهما يواجه مخاطر السعر والائتمان والتضخم والسيولة وإعادة الاستثمار. ويتوقف الأمان أيضًا على المصدرين والأسعار والشروط والحاجة إلى البيع.
Q2هل يضمن سلم السندات الدخل نفسه كل سنة؟
لا. تختلف جداول الكوبونات، وقد تُنفق متحصلات الاستحقاق أو يعاد استثمارها بعائد غير معروف اليوم. يوزع السلم المواعيد ولا يثبت كل عائد مستقبلي.
Q3هل يتفوق الدمبل دائمًا على الرصاصة عند تحرك الفائدة؟
لا. تعتمد النتيجة على حركة عوائد الآجال المختلفة ومدة المحفظتين ومحدبيتهما وشروط السندات وأسعارها. تقارب المدة الإجمالية لا يجعل تعرض المنحنى متطابقًا.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
أي شكل من المحافظ يوزع استحقاقات السندات عادة على عدة تواريخ؟
اختر إجابة لرؤية الشرح