

هل تنتهي آجال صناديق السندات المتداولة؟ الصناديق التقليدية وصناديق الاستحقاق المستهدف
تعرّف إلى سبب استمرار معظم صناديق السندات المتداولة بعد استحقاق السندات في محافظها، وكيف تنتقل صناديق الاستحقاق المستهدف إلى النقد وتوزع صافي الأصول، ولماذا لا تضمن سنة الهدف استرداد رأس المال.
في هذا الدليلهل لصندوق السندات المتداول تاريخ استحقاق؟
ملخص موجز
قد يكون للسند تاريخ استحقاق تعاقدي، لكن وحدات الصندوق المتداول لا تستحق عادةً لمجرد استحقاق السندات الموجودة في محفظته. تحافظ معظم صناديق السندات المتداولة على تعرضها للسوق عبر استبدال الحيازات أو تعديلها. وبعض الصناديق المصممة لاستحقاق مستهدف تخطط لإنهاء عملها في سنة محددة، وتحويل متحصلات السندات المستحقة إلى نقد أو ما يعادله، ثم توزيع صافي الأصول المتبقية. سنة الهدف تصف دورة حياة مخططة للصندوق، ولا تمثل وعداً بإعادة استثمارك الأصلي. يركز هذا الدليل على صناديق السندات المتداولة المدرجة في الولايات المتحدة؛ ويحدد نشرة كل صندوق تواريخه وشروطه الفعلية.
هل لصندوق السندات المتداول تاريخ استحقاق؟
عادةً ما يكون للسندات داخل الصندوق تواريخ استحقاق، وليس لوحدة الصندوق نفسها. يوضح دليل FINRA العام للصناديق المتداولة أن معظم صناديق السندات المتداولة توفر تعرضاً مستمراً، بينما تحتفظ بعض الصناديق بمحافظ تستهدف سنة استحقاق بعينها. استحقاق السند وتاريخ إنهاء الصندوق المخطط له أمران مختلفان.
في السند الفردي، يلتزم المُصدر بالمدفوعات وفق شروط السند. وإذا أوفى بالتزاماته، يدفع الفائدة الأخيرة والقيمة الاسمية عند الاستحقاق. أما البيع قبل ذلك فيعني قبول سعر السوق الثانوية في حينه، وقد يكون أقل أو أعلى؛ راجع نظرة FINRA العامة إلى السندات.
يمتلك المستثمر في الصندوق وحدات فيه، ولا يملك مطالبة مباشرة بسداد أصل كل سند. عندما يستحق أحد مكونات المحفظة، يتلقى الصندوق النقد. وما يحدث بعد ذلك يتوقف على استراتيجية الصندوق ووثائقه.
ماذا يحدث عندما يستحق سند داخل صندوق سندات تقليدي؟
يهدف صندوق السندات التقليدي عموماً إلى مواصلة تعرضه الاستثماري بدلاً من إنهاء عمله عند استحقاق سند واحد في المحفظة. ويتلقى الصندوق أموالاً من الاستحقاقات أو المبيعات أو القسائم أو الاسترداد المبكر؛ وقد يشتري بها سندات أخرى أو يعدل المحفظة لمواصلة اتباع المؤشر أو التفويض الاستثماري. ويتغير توزيع آجال المحفظة مع الوقت، لكن وحدات الصندوق تظل قائمة ما لم يتخذ الصندوق إجراءً منفصلاً للإغلاق أو إعادة الهيكلة.
لذلك، لا يمثل متوسط أجل صندوق السندات تاريخاً يسترد فيه جميع المستثمرين رأس المال. فقد تضم المحفظة عدداً كبيراً من السندات ذات جداول دفع مختلفة، كما قد تتغير حيازاتها. وتشير FINRA إلى أن معظم صناديق السندات المتداولة توفر تعرضاً مستمراً، مع وجود صناديق أخرى مصممة حول سنة استحقاق محددة.
تأتي نتيجة المستثمر في الصندوق التقليدي من التوزيعات وتغير القيمة السوقية لوحدته. وقد تزيد السندات المستحقة النقد المتاح للصندوق، لكنها لا تؤدي إلى رد نسبي لسعر الشراء الأصلي لكل مساهم في الصندوق.
ماذا يعني الاستحقاق المستهدف للصندوق؟
يُبنى الصندوق ذو الاستحقاق المستهدف أو المحدد، والذي يسمى أحياناً صندوقاً من نوع «bullet»، حول سندات يُتوقع استحقاقها في سنة تقويمية معينة وخطة لإنهاء الصندوق. وتشير السنة في الاسم عادةً إلى فترة الاستحقاق المقصودة، لكن قواعد أهلية السندات وتاريخ الإنهاء وإجراءات التوزيع تختلف حسب المنتج. راجع النشرة؛ فاسم التداول أو السنة فيه ليسا تاريخ دفع تعاقدياً.
ولا يُعد صندوق الاستحقاق المستهدف هو نفسه صندوق التاريخ المستهدف للتقاعد. فعادةً ما يغير صندوق التاريخ المستهدف توزيع أصوله مع مرور الوقت ليتوافق مع أفق التقاعد. ويفصل البيان المسجل لدى SEC لصندوق Vanguard Target Maturity 2027 Corporate Bond ETF صراحةً بين الصندوق ذي الاستحقاق المحدد وصندوق التاريخ المستهدف. ويصف البيان صندوقاً يحتفظ بسندات مرتبطة بسنة هدف ويخطط للتصفية في تاريخ محدد أو بالقرب منه.
يمكن استخدام هذا الهيكل كدرجة ضمن سلّم للسندات، مع صناديق تستهدف سنوات مختلفة. فهو يجمع مجموعة متنوعة من السندات في وحدة متداولة في البورصة، لكنه لا يجعل الصندوق مكافئاً لسند واحد ولا يضمن دفعة ثابتة في السنة المذكورة.
ماذا يحدث مع اقتراب صندوق الاستحقاق المستهدف من سنة الهدف؟
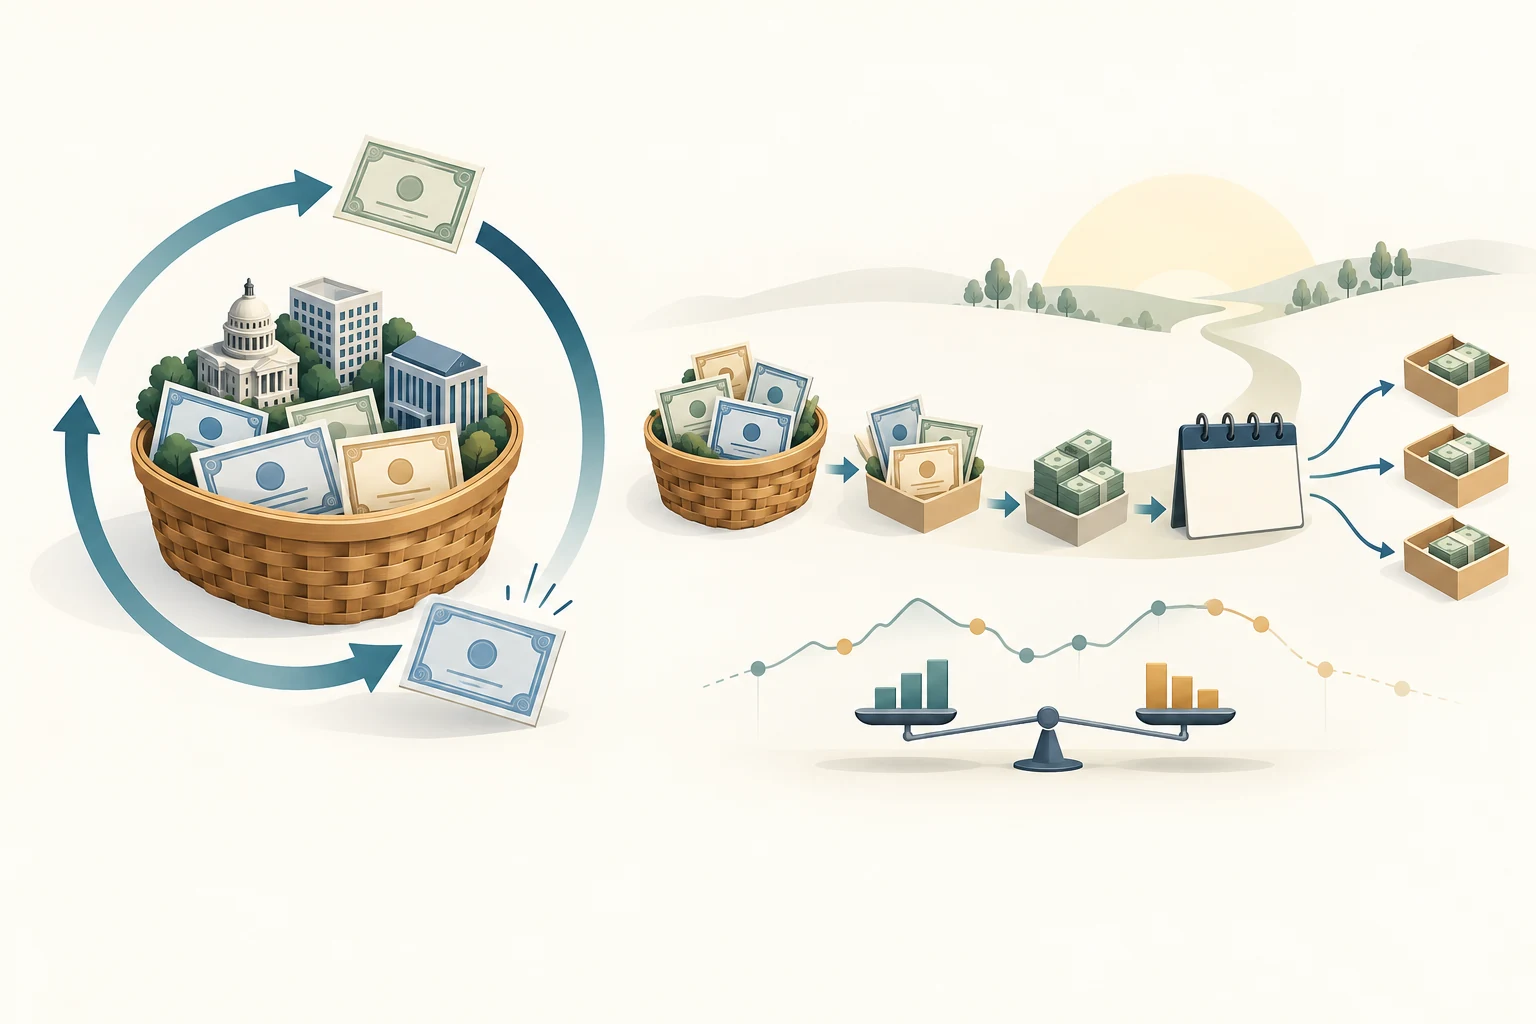
عندما تستحق سندات المحفظة أو تُستدعى للاسترداد، قد ينقل الصندوق المتحصلات إلى النقد أو ما يعادله بدلاً من شراء سندات بديلة ذات آجال أطول. وقد تنخفض حساسية المحفظة لأسعار الفائدة مع اقتراب تاريخ الإنهاء، كما قد يتغير دخلها عندما تحل استثمارات شبيهة بالنقد محل السندات. وتعتمد التفاصيل على النشرة والحيازات الفعلية.
يشرح دليل المستثمرين لصناديق iShares iBonds انتقال السلسلة إلى النقد وما يعادله مع استحقاق السندات، ثم شطبها من التداول وتوزيع صافي الأصول المتبقية بعد استحقاق سندات المحفظة. وتنتهي صناديق iBonds في أكتوبر أو ديسمبر من سنة الاسم، بحسب المنتج. وتصف Invesco صناديق BulletShares بأنها مصممة للانتهاء في ديسمبر من السنة المحددة؛ وقد تحتفظ بالنقد أو ما يعادله من متحصلات السندات التي تستحق أو تُستدعى خلال الأشهر الستة الأخيرة. هذه أمثلة خاصة بالمُصدر وليست جدولاً عاماً.
قد يختلف تاريخ الإنهاء المتوقع عن آخر يوم تداول، وتاريخ صافي قيمة الأصول النهائي، وتاريخ إثبات الملكية، ويوم الدفع. وتصف نشرة Vanguard تصفية في التاريخ المحدد أو بالقرب منه، يليها توزيع صافي الأصول المتبقية بعد تسوية الالتزامات. تحقق من النشرة الحالية وإشعارات الصندوق لمعرفة التسلسل الدقيق.
هل يعيد التوزيع النهائي استثماري الأصلي؟
لا. عند إنهاء الصندوق، يوزع صافي الأصول المتبقية وفق إجراءات التصفية. ويتحدد المبلغ بقيمة الصندوق بعد المصروفات والالتزامات، وليس بوعد برد سعر شراء كل مستثمر أو دفع مبلغ محدد سلفاً. كما قد يختلف سعر الوحدة في السوق عن صافي قيمة الأصول وقت الشراء أو البيع.
توضح نشرة Vanguard المقدمة إلى SEC أن التوزيعات ومتحصلات التصفية لا يمكن توقعها عند الاستثمار. وقد تكون المتحصلات أعلى أو أقل من المبلغ الأصلي وتؤدي إلى ربح أو خسارة خاضعة للضريبة. وتذكر iShares أيضاً أن صناديق iBonds غير مضمونة ولا تسعى إلى إعادة مبلغ محدد مسبقاً. وتفصح Invesco عن أن توزيعات BulletShares ومتحصلات تصفيتها غير قابلة للتنبؤ عند الشراء، وقد يتلقى المستثمر أكثر أو أقل من استثماره الأصلي.
لتقييم النتيجة، احسب جميع التدفقات النقدية: سعر شراء وحدة الصندوق، والتوزيعات المقبوضة، ومتحصلات التصفية، وتكاليف التداول والضرائب المطبقة على الحساب. فالتوزيع النهائي وحده لا يمثل العائد الكلي للصندوق. وقد ينتهي الصندوق بصافي قيمة أصول أعلى أو أقل من قيمته الأولية؛ كما تعتمد نتيجة المستثمر على سعر الشراء وتوقيته.
ما الذي قد يغير قيمة الصندوق أو المبلغ النهائي؟
تظل صناديق الاستحقاق المستهدف معرضة لمخاطر صناديق السندات أثناء عملها. فقد تغير أسعار الفائدة وتقييم قدرة المُصدر على السداد القيمة السوقية للحيازات. وقد يتخلف مُصدر عن السداد، أو يُسترد سند قابل للاستدعاء مبكراً، ثم يعاد استثمار المتحصلات بعائد مختلف. وقد يواجه الصندوق أيضاً قيود السيولة والمصروفات وتكاليف التداول واختلافات تتبع المؤشر أو أخذ العينات. ولا يلغي تاريخ الإنهاء المخطط له هذه المخاطر.
تتناول نشرة Vanguard مخاطر أسعار الفائدة والائتمان والسيولة والاستدعاء والتتبع الخاصة بصندوقها، كما توضح أن وحدات ETF تتداول بأسعار سوق قد تكون أعلى أو أدنى من صافي قيمة الأصول. وتشير إفصاحات Invesco عن BulletShares كذلك إلى المصروفات واحتمال الخسارة وتغير التوزيعات وإمكان اختلاف متحصلات التصفية عن الاستثمار الأولي. هذه إفصاحات تخص منتجات بعينها؛ لذا راجع وثائق الصندوق الذي تفكر فيه.
ولا تثبت سنة الهدف قيمة الصندوق. فقد يؤدي بيع السندات قبل استحقاقها أو السداد المبكر من المُصدر أو تراكم المصروفات إلى تغيير النقد وصافي الأصول عند النهاية. لشرح حساسية أسعار الفائدة، راجع المدة ومخاطر أسعار الفائدة في صناديق السندات المتداولة. ولمقاييس الدخل التي لا تمثل دفعات موعودة، اقرأ SEC yield وdistribution yield وYTM لمحفظة ETF.
كيف ترتبط التوزيعات والضرائب ومواعيد الوسيط؟
لا تعادل التوزيعات الشهرية أو الدورية للصندوق سداد أصل السند النهائي. وقد يتغير معدل التوزيع والتصنيف الضريبي لصندوق الاستحقاق المستهدف. ويحذر دليل iShares ونشرة Vanguard من أن التوزيعات ومتحصلات التصفية قد تؤثر في المعاملة الضريبية للعائد. وقد يتوقف الربح أو الخسارة الخاضعان للضريبة على أساس التكلفة ونوع الحساب. راجع مستندات الضرائب النهائية للصندوق، واستعن بمختص ضرائب مؤهل في المسائل الشخصية.
كما أن تاريخ إنهاء الصندوق المخطط له لا يحدد بدقة موعد إيداع النقد في حساب الوساطة. راجع إشعار الصندوق لمعرفة آخر يوم تداول وتاريخ التقييم وتاريخ إثبات الملكية وتاريخ التصفية أو التوزيع المتوقع وأي تنبيهات زمنية. واسأل الوسيط عن طريقة معالجة التوزيع النهائي، وما إذا كان الأمر المفتوح أو شراء الوحدات قرب الموعد النهائي يؤثر في الأهلية. وقد تسجل المنصات المختلفة المتحصلات في أيام مختلفة.
إذا بعت قبل الإنهاء، تحصل على سعر السوق في البورصة، الذي قد يختلف عن صافي قيمة الأصول، بعد خصم تكاليف التداول المطبقة. وإذا احتفظت بالوحدات حتى التصفية، تتلقى التوزيع عبر إجراءات الصندوق والوسيط، لا سداد القيمة الاسمية لسند فردي. للاطلاع على الخطوات العامة عند إغلاق ETF أو اندماجه، راجع ماذا يحدث عند إغلاق صندوق ETF؟.
هل يمكن أن تكون صناديق الاستحقاق المستهدف درجات في سلّم للسندات؟
يمكن تصميمها لهذا الدور. يوزع سلّم السندات آجال الاستحقاق على سنوات عدة، بحيث تستحق السندات أو حيازات الصناديق في أوقات مختلفة. ويجمع صندوق الاستحقاق المستهدف عدة سندات في صندوق متداول مع سنة إنهاء مخططة؛ ويمكن إنفاق المتحصلات أو إعادة استثمارها في درجة أخرى. وتصف Invesco صناديق BulletShares بأنها أدوات لبناء سلالم السندات، بينما توضح iShares كيفية جمع صناديق iBonds ذات السنوات المستهدفة المختلفة.
لكن التوزيع النهائي يظل متغيراً. ولا يزيل التنويع بين السندات مخاطر السوق أو الائتمان. كما تختلف مصروفات الصندوق وتوزيعاته وانتقاله إلى النقد ومتحصلات تصفيته عن الاحتفاظ المباشر بسند واحد. ويمكن لسلّم مبني على ETF تنظيم الآفاق الزمنية، لكنه لا يضمن توافر مبلغ محدد في يوم بعينه.
ما الذي ينبغي التحقق منه قبل ربط سنة الهدف باحتياج نقدي؟
ابدأ بالنشرة الحالية وإشعار الإنهاء، لا باسم الصندوق وحده. تحقق من سنة الهدف وتاريخ الإنهاء المخطط والسندات المؤهلة واحتمال الاسترداد المبكر وموعد بدء التحول إلى النقد وكيفية حساب توزيع صافي الأصول النهائي. وانتبه إلى تواريخ بيانات الحيازات وصافي قيمة الأصول والمدة والعائد. قارن نسبة المصروفات والتكاليف الأخرى وجودة الائتمان ومقاييس العائد وصافي قيمة الأصول والسعر السوقي الحاليين، وطريقة تتبع المؤشر أو أخذ العينات.
بعد ذلك، راجع ظروفك: سعر الشراء وأساس التكلفة، ومعاملة التوزيعات، ونوع الحساب، والآثار الضريبية المحتملة، وآخر تواريخ التداول وإثبات الملكية، والمدة التي يتوقعها الوسيط لإيداع النقد النهائي. إذا كنت تحتاج إلى المال في تاريخ ثابت، فضع في الحسبان جدول الصندوق والوسيط وعدم يقين المبلغ.
المقارنة المفيدة لا تقتصر على «صندوق سندات متداول أم سند فردي». اسأل إن كنت تريد تعرضاً مستمراً لسوق السندات أم محفظة لها سنة إنهاء مخططة، ثم قارن التدفقات النقدية والمخاطر والتكاليف وإفصاحات المنتج المحدد. اعتبر سنة الهدف ميزة تخطيط مشروطة، لا ضماناً لرأس المال أو لتوقيت دفع دقيق.
أسئلة شائعة
Q1هل يعيد صندوق السندات المتداول أصل المال عندما تستحق حيازاته؟
ليس على هيئة سداد مباشر لكل مستثمر في ETF. يتلقى الصندوق التقليدي المتحصلات داخله، ويواصل عادةً إدارة المحفظة. وقد يجري صندوق الاستحقاق المستهدف توزيعاً على مستوى الصندوق عند الإنهاء المخطط، لكن المبلغ غير مضمون أن يساوي سعر شرائك.
Q2هل صندوق الاستحقاق المستهدف هو نفسه صندوق التاريخ المستهدف؟
لا. ينظم صندوق السندات ذي الاستحقاق المستهدف حول سندات تستحق في سنة محددة وإنهاء مخطط للصندوق. أما صندوق التاريخ المستهدف فيغير عادةً توزيع أصوله بمرور الوقت لهدف مثل التقاعد. راجع النشرة، لأن الأسماء المتشابهة قد تصف هياكل مختلفة.
Q3متى يودع الوسيط التوزيع النهائي لصندوق الاستحقاق المستهدف؟
يعتمد ذلك على جدول تصفية الصندوق وإجراءات الوسيط. راجع الإشعار الحالي لمعرفة آخر يوم تداول وتاريخي التقييم وإثبات الملكية وتاريخ التوزيع المتوقع، ثم أكد التوقيت مع الوسيط. سنة الهدف وحدها ليست تاريخاً دقيقاً لتوافر النقد.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ماذا يحدث عادةً عندما يستحق سند داخل صندوق سندات تقليدي متداول؟
اختر إجابة لرؤية الشرح
معجم الخيارات
حالة يكون فيها سعر تنفيذ الخيار قريباً من سعر الأصل الأساسي في السوق. قد لا تكون للخيار قيمة جوهرية كبيرة في تلك اللحظة، لكنه قد يحتفظ بعلاوة بسبب الوقت المتبقي وعدم اليقين.
اقرأ الدليل المتعمقخيار الشراءعقد يمنح مشتريه الحق، لا الالتزام، في شراء الأصل الأساسي بسعر التنفيذ وفق شروط العقد. ويتحمل بائع العقد الالتزام المقابل إذا مُورِس الحق وأُسنِد إليه.
اقرأ الدليل المتعمق