

波动率目标管理:波动率缩放如何改变仓位规模
了解波动率目标管理如何调整敞口、如何选择并滞后应用波动率估计,以及杠杆上限、相关性和交易成本为何仍然重要。
本指南内容波动率目标管理改变敞口,不改变收益信号
简短摘要
波动率目标管理根据估算的风险指标调整已有敞口的规模。 基础乘数是目标波动率除以预测波动率,但估计方法、组合协方差、杠杆上限、执行时滞和成本决定策略实际承担的风险
波动率目标管理改变敞口,不改变收益信号
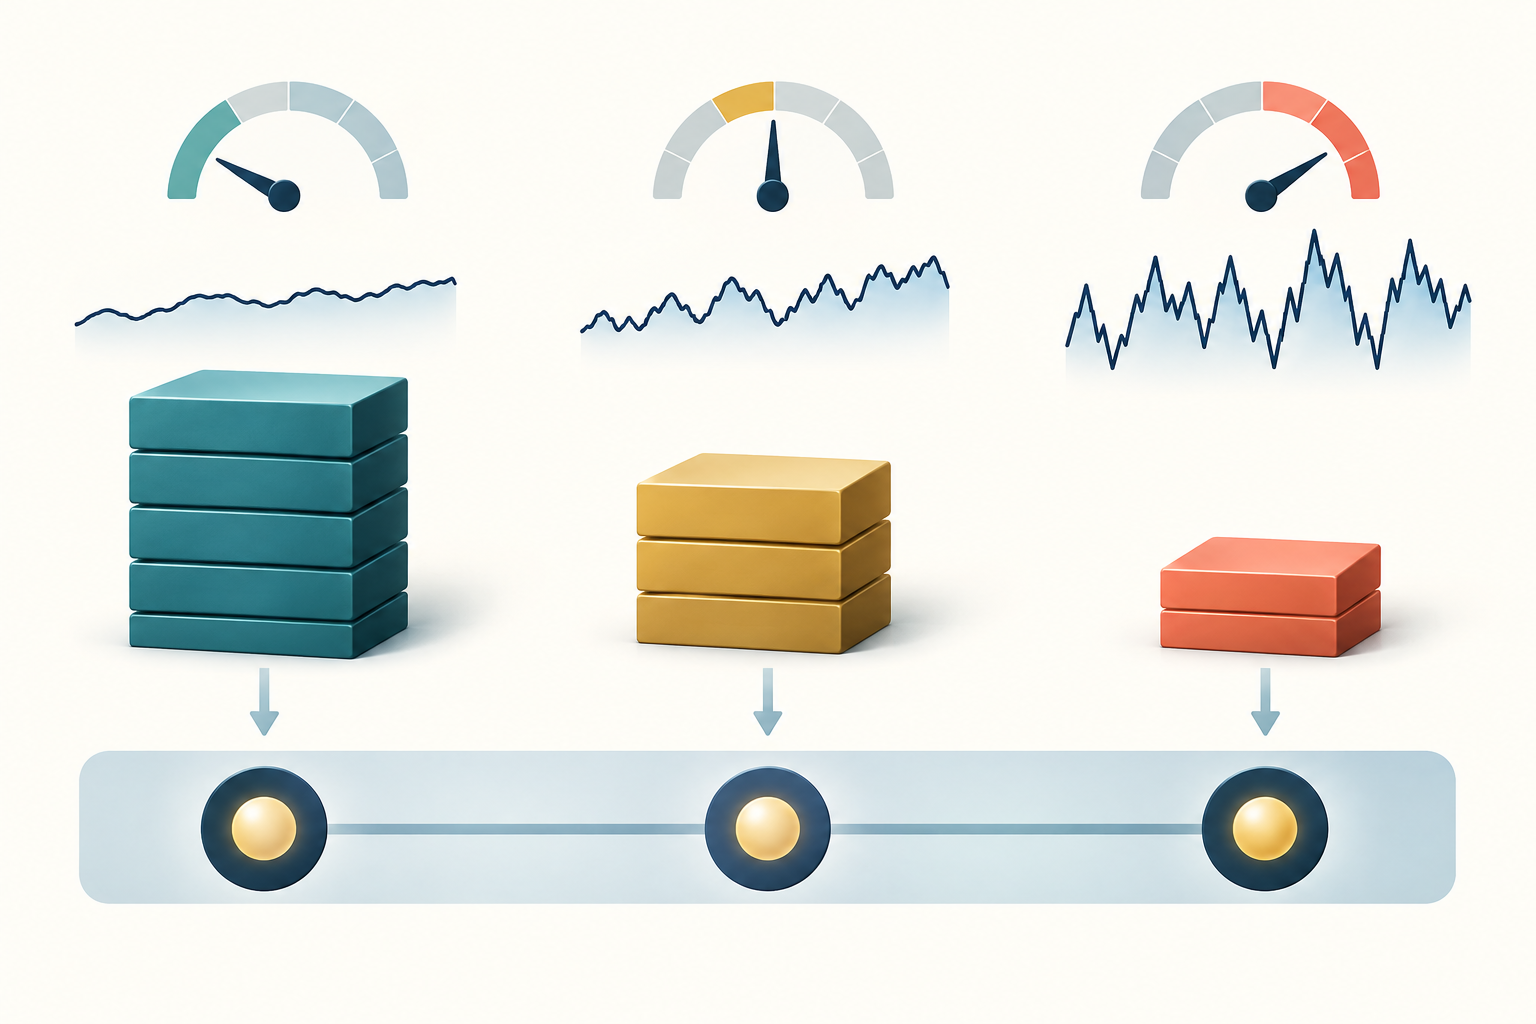
波动率目标管理、波动率缩放和波动率管理都指根据风险估计调整组合敞口的规则。方向信号可能要求持有多头,而当预测波动率上升时,缩放规则会减小多头仓位。
正的缩放因子保留基础仓位的方向,却可能改变总敞口和净敞口。波动率估计较低,并不意味着资产便宜、会涨或更有利可图。这个叠加规则回答的是“按这条风险规则应持有多少敞口?”,既不回答“应该持有什么资产?”,也不能证明基础策略有优势。
研究者检验过因子组合和动量策略的波动率管理版本。Moreira 与 Muir 报告了若干因子及货币 carry 的结果;Barroso 与 Santa-Clara 研究动量风险管理;Daniel 与 Moskowitz 描述市场压力及急剧反弹前后的动量崩盘。这些发现依赖于特定样本和方法,并不保证实盘表现改善。参见 Moreira 与 Muir、Barroso 与 Santa-Clara 和 Daniel 与 Moskowitz。
目标与预测的比值是起点,不是保证
对于收益随权重近似线性变化的单一敞口,基础规则是 原始缩放系数 = 目标波动率 ÷ 预测波动率。在一个假设示例中,未缩放策略的年化波动率预测为 20%,目标为 10%,所以原始乘数为 0.5。若参考名义金额为 100,000 美元,其他组合调整之前,缩放后的名义金额为 50,000 美元。
只有分子和分母使用同一组合、收益定义、期限和年化惯例,这个比值才有意义。单位尚未统一时,不要把年化目标 10% 直接除以日标准差。如果预测值是标准差,也不要悄悄换成方差。
Moreira 与 Muir 发表的因子组合采用不同做法:月收益乘以前一个月实现方差的倒数,再乘以归一化常数。这不等于目标标准差除以预测标准差。在一个假设的平静市场中,目标 10%、预测 5% 会产生原始乘数 2。如果规则将乘数封顶于 1.25,名义金额是 125,000 美元,而不是 200,000 美元。若简化假设风险随敞口线性变化,对应的预测风险只有 6.25%。上限可能令目标无法实现;这是约束,不是算术错误。
根据决策期限选择波动率估计方法
滚动标准差容易解释,但窗口长度存在取舍:短窗口反应快但噪声大,长窗口更稳定,却会在市场状态改变后反应较慢。指数加权估计会加大近期观测的权重。GARCH 预测则递归地建模条件方差。
日内实现波动率可捕捉交易时段内的变化,但也受到采样方式、陈旧价格和微观结构噪声选择的影响。没有一种估计方法适用于所有资产、采样频率和持有期。请说明采用简单收益还是对数收益、时间段由哪些时间戳界定、如何处理缺失交易时段和隔夜变动、是否去均值,以及如何把周期方差转换成年化标准差。
对日频数据,将日波动率乘以 √252 是常见近似,但依赖于对收益过程的假设,并非适用于所有市场和日历的通用换算。单位假设示例:日标准差预测为 1.26%,乘以 √252 后约为年化 20%。与年化目标 10% 相比,缩放系数为 0.5。约 20 个交易日内,同一预测对应约 5.63% 的累计波动率,是同一风险水平在另一期限上的表达。不要将日 1.26% 直接除以年目标 10%。
同时检查预测误差和敞口路径。模型反应过慢时可能显得稳定,过度拟合噪声时则可能显得灵敏。在 walk-forward 评估中比较合理的窗口和预测模型,并且只使用形成每项估计和仓位时实际可得的信息。[实现波动率计算指南](/zh-CN/learn/realized-volatility-calculation)解释收益和采样惯例如何改变被缩放的风险指标。
滞后使用估计值,确保规则实际可交易
在再平衡时点 t,只使用下单前实际可得的观测值。如果日收益包含 t 时点的收盘价,那么用该收盘价计算波动率的策略,不能自动假设也在同一收盘价成交;只有下单时点和价格形成方式确实允许时才可以。
一种实用做法是在收盘后计算,并在下一个可交易时段应用缩放系数。这样可以避免前视偏差。把刚结束月份的实现方差用于该月持有的仓位,会让规则使用当时尚未获得的信息。
回测应注明信号时间、波动率数据截止时间、下单时间、成交假设和持有期。如果不同资产的数据异步到达,应使用共同的信息截止点,或记录陈旧观测值。无需每次出现新估计都再平衡。月度再平衡、阈值区间或平滑敞口可降低换手,但也会让实际敞口偏离即时目标。请记录并检验该实现选择,不要把最新预测视作没有摩擦的订单。
组合波动率取决于协方差,而非单个资产读数
因此,把每个资产分别缩放到自己的波动率目标,通常无法控制组合总波动率。反过来,对整个组合收益序列应用一个乘数可保留当前构成,但效果取决于组合风险预测是否可靠。集中度、相关性变化、因子重叠和衍生品的非线性敞口,都可能让单一标准差预测不够用。应在风险限制实际适用的层级估算风险。
若投资授权规定组合波动率区间,应预测合并组合并对相关性或协方差状态做压力测试。若风险按策略设定,应说明相关仓位如何共用账户风险预算。[期货仓位规模指南](/zh-CN/learn/futures-position-sizing)区分单笔交易止损预算与账户敞口。
假设两个资产的年化波动率均为 20%,权重均为 50%。在假设相关性为 0.1 时,组合波动率约为 14.83%;如果只有相关性升至 0.9,组合波动率约为 19.49%。单项波动率没有变化,合并风险却显著上升。若按第一个估计将敞口提高约 1.01 倍以达到 15% 目标,之后相关性再上升,简化后的风险约为 19.7%。因此,过时的协方差预测也可能让目标乘数失真。
下限、上限和杠杆约束会塑造规则
估算波动率接近零时,原始比值可能变得很大。波动率下限可避免除以极小数字,最大杠杆上限则限制名义金额。一些策略也会设置最低缩放系数,或根据回撤、保证金、流动性设定上限。
完整规则可以写为 缩放系数 = min(最大缩放系数, 目标 ÷ max(预测值, 下限));如有最低敞口,应另行说明。每道保护措施都会改变风险行为:下限抑制异常平静估计导致的敞口增加;上限可能使低波动期间无法达到目标;最低敞口则避免预测激增时叠加规则完全退出。
说明上限针对的是总名义金额、杠杆、保证金还是风险加权敞口;这些量不可互换。期货还需把连续乘数转成整数合约。假设基础信号相当于 3.4 张合约,缩放系数为 0.5,数学结果为 1.7 张。标准合约不能拆分:向下取整到 1 张低于目标,向上取整到 2 张则高于目标。请评估微型合约、流动性、成本,以及不交易的选择。把合约单位和乘数、基准货币换算、保证金与成本计入后重新计算风险。
波动率冲击后减仓可能迫使策略在下跌或流动性不足时卖出;平静期后加仓则可能在冲击前增加风险。估计值即使作为预测使用,仍然依据过去数据。[GARCH 与波动率聚集指南](/zh-CN/learn/volatility-clustering-garch-explained)解释模型持续性为何可能延迟识别结构断点;它无法消除跳跃或状态转换风险。
成本和限制可能抵消收益
改变敞口会产生换手。估算佣金、买卖价差、市场冲击、滑点、融资或借券成本、期货展期成本,以及适用时的永续合约资金费和抵押品成本。更平滑的缩放或再平衡区间可能减少交易,却也可能延迟降风险。应在合理成本假设下比较净结果,而不只看没有交易摩擦的序列。
规则要求增加敞口时,杠杆可能恰好不可用。经纪商或交易所保证金、持仓限制、借券可得性、流动性和内部风险限额都可能阻止按计算名义金额交易。波动率上限不能保证避免强平或重大亏损:跳空可能超出预测,退出价格也可能明显偏离信号价格。
使用一致的基准:同一基础信号但不缩放、固定风险替代方案,以及适当时的现金。报告毛收益与净收益、敞口、换手、杠杆、预测误差、回撤和尾部损失。Moreira 与 Muir 的结果是研究波动率择时的理由之一。
Cederburg 等人比较了 103 种股票策略,在直接比较中没有发现波动率管理带来系统性优胜。对于合理的实时、样本外组合,他们总体报告确定性等价收益和夏普比率较低,但也有例外(研究)。这些结果支持仔细进行样本外评估,而非普遍推荐。
研究清单将预测质量与策略主张分开
在称叠加规则改善风险之前,先明确基础信号、风险估计器、预测期限、更新计划、时间滞后、单位换算、协方差处理、下限、上限和执行假设。在评估最终测试期前固定这些选择。在同一份样本上反复调参,可能奖励的是筛选过程,而非稳健规则。
使用适当的损失函数和校准图检查预测,也检查敞口路径。平均预测误差低,不保证最重要的风险尖峰能被及时预测。检查压力时期、价格跳空、缺失观测值和相关性可能跳升的资产。用实际上限和成本模型重新评估这些时期。
最后区分三项主张:预测估计风险;叠加规则按既定政策改变敞口;形成的组合在特定样本中取得某种表现。第一项不能证明第二项会达到目标,第三项的历史好结果也不能证明未来盈利。请将三者分别记录,以便复现风险在何处、为何发生变化。
常见问题
Q1波动率目标管理会让实现波动率精确等于目标吗?
不会。它根据估计波动率调整敞口。预测误差、跳跃、相关性变化、时滞、上限、成本和不完全成交都可能使实现波动率偏离目标。
Q2波动率目标管理等同于使用方差倒数吗?
不一定。目标波动率比值通常是目标波动率除以预测标准差。有些实证组合规则则用常数除以估计方差来缩放收益。这是不同的函数,不能视为可互换。
Q3预测波动率较低是否意味着策略更赚钱?
不意味着。它表示特定模型和期限下估算的风险较低。盈利能力取决于预期收益、执行、成本和未来结果;单凭波动率估计无法确定交易是否有吸引力。
资料来源与延伸阅读
报告问题
我们会准备一封包含本文链接的邮件。发送后,Mark 才会收到你的反馈
快速检查
读完指南后,用 3 道题检查一下
问题 01
某策略的波动率预测为 20%,目标为 10%。在约束前,基础比值意味着什么?
选择答案即可查看解释