

风险平价:等风险贡献组合解析
了解风险平价如何在资产间分配组合波动率预算、如何计算各组成部分的风险贡献,以及等风险贡献与等权配置和波动率目标策略的区别。
本指南内容风险平价让各部分对组合风险的贡献趋于均衡
简短摘要
风险平价是在组合组成部分之间分配选定的风险预算。常见的等风险贡献(ERC)版本会给每个组成部分分配相同的估计组合波动率份额,因此目标不是等额投入资金或持有相同资产权重。结果取决于协方差估计,也取决于如何定义一个组成部分。它本身不会预测收益、设定组合总风险,也无法保证相关性变化时仍能分散风险。
风险平价让各部分对组合风险的贡献趋于均衡
组合可以平均分配资本,却仍把大部分波动集中在一两项资产上。高波动资产的10%变动,比同等规模的低波动资产头寸更重要;资产间的共同变动也会改变每个头寸给组合总风险带来的增量。风险平价将配置问题从“每项持仓分配多少资本?”转为“选定的组合风险应由各组成部分分别承担多少?”
风险平价泛指一系列风险预算方法。风险预算是组成部分\(i\)的目标份额\((b_i)\),所有预算之和为1。对于\(N\)个组成部分,等风险贡献是\(b_i=1/N\)这一特殊情形。也可以给不同资产类别或因子设定不同预算。Maillard、Roncalli和Teïletche把等风险贡献组合作为等资本和最小方差配置的替代方案进行了分析(他们2010年的论文)。
标准定义中的“风险”指组合收益波动率的估计值。这个选择应明确说明,并非普遍定义。以波动率为基础的ERC组合,不等于均衡预期损失、回撤、流动性风险或风险因子敞口的组合。在称某个组合为风险平价之前,应说明风险度量及其预算所分配的组成部分。
风险平价不代表组合没有风险,也不代表每项持仓权重相同。它是在估计输入和约束条件下,将选定风险度量分配给各组成部分的一种规则。它本身不能说明组合的预期收益是否足以补偿所承担的风险。
波动率与协方差决定各组成部分的风险份额
设\(w\)为组合权重向量,\(\Sigma\)为共同时间范围内收益的协方差矩阵。基于波动率的风险平价中,组合波动率估计为:
\[ \sigma_p=\sqrt{w^{\top}\Sigma w} \]
资产\(i\)的边际风险贡献(MRC)衡量该资产权重略微增加时,组合波动率如何变化:
\[ \mathrm{MRC}_i=\frac{\partial \sigma_p}{\partial w_i}=\frac{(\Sigma w)_i}{\sigma_p} \]
组成部分风险贡献(RC)将边际影响乘以该资产权重:
\[ \mathrm{RC}_i=w_i\,\mathrm{MRC}_i=\frac{w_i(\Sigma w)_i}{\sigma_p} \]
对于这个一次齐次风险度量,欧拉分解给出\(\sum_i \mathrm{RC}_i=\sigma_p\)。因此,组成部分的带符号风险份额为\(\mathrm{RC}_i/\sigma_p\),所有份额之和为1。等风险贡献的目标是每个组成部分均满足\(b_i=1/N\),并达到\(\mathrm{RC}_i=b_i\sigma_p\)。当贡献为非负时,每项贡献都是组合波动率的普通份额。即使多头权重为正,具有较强分散作用的头寸也可能有负贡献;空头头寸也可能如此。在这种情况下,该贡献是在抵消其他组成部分的风险,不能单独当作普通百分比份额解读。
三资产示例比较等额投入与等风险配置
考虑三项假设资产,其年化波动率分别为10%、20%和30%。假设它们的收益互不相关,因此协方差矩阵为对角矩阵。这些输入仅用于展示计算,并非真实证券的估计值。要让计算可比,每项资产的测量期限必须相同。
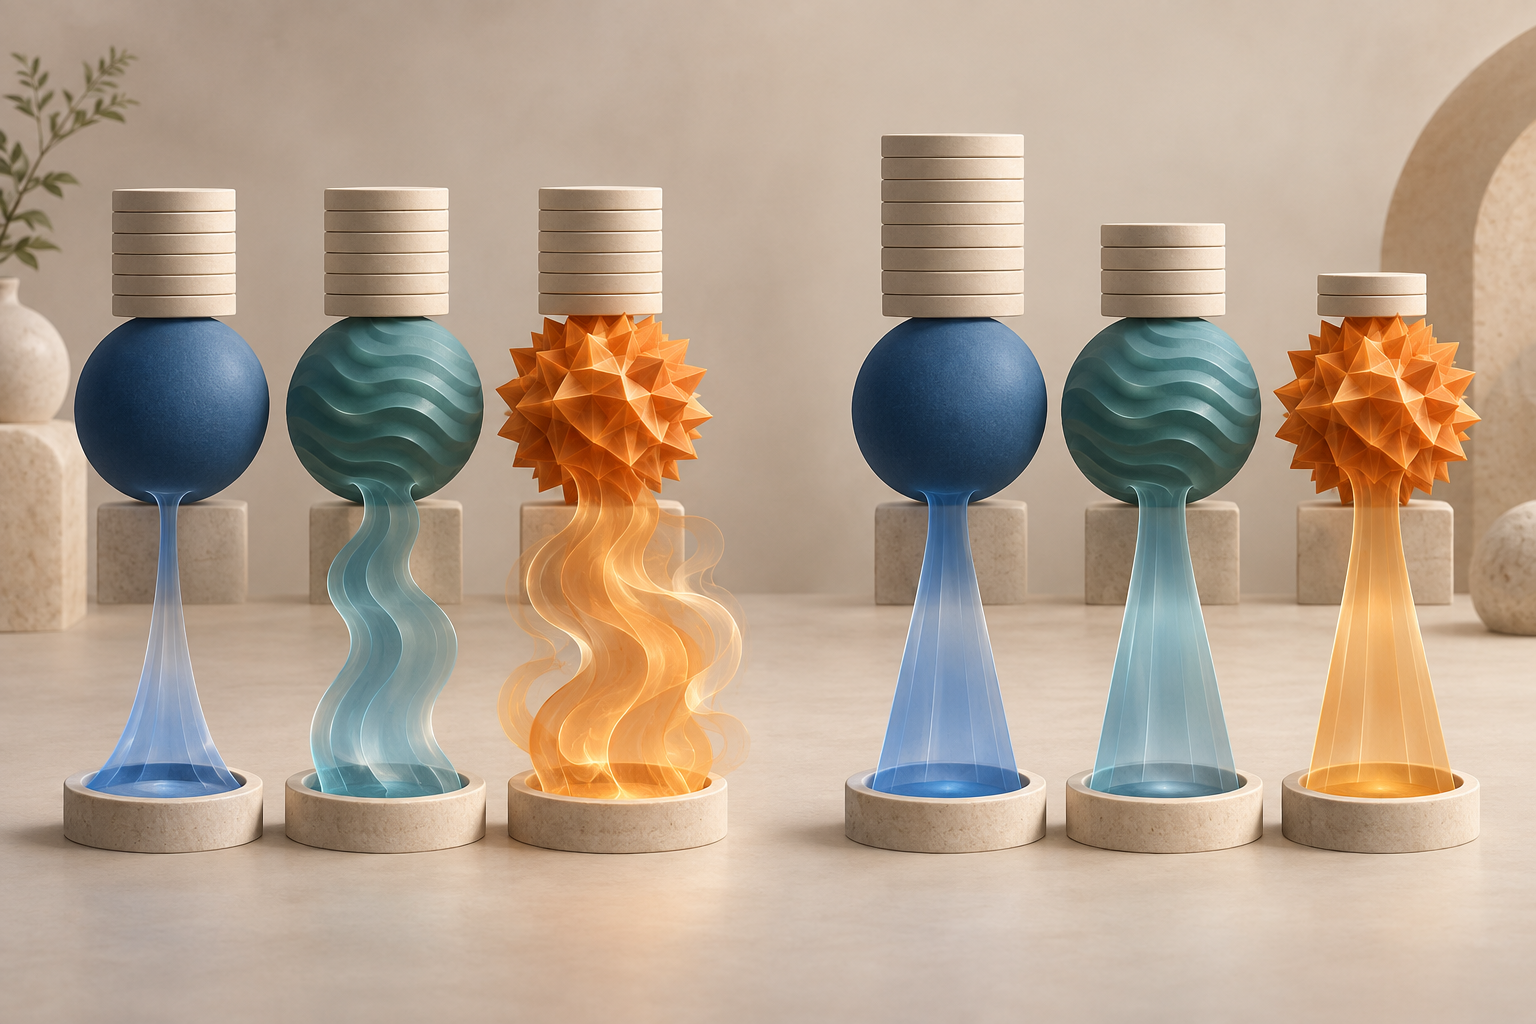
等权配置给每项资产分配三分之一资本。组合方差为\((0.01+0.04+0.09)/9\approx0.01556\),估计波动率约为12.47%。在互不相关的假设下,每项资产占组合方差的份额,也就是其波动率贡献份额,与\(w_i^2\sigma_i^2\)成比例。对应风险份额为\(1/14\approx7.14\%\)、\(4/14\approx28.57\%\)和\(9/14\approx64.29\%\)。等额投入让波动率最高的资产承担了近三分之二的估计组合风险。
对互不相关的资产,让\((w_i\sigma_i)\)相同即可使其平方贡献相等。将逆波动率权重归一化后得到:
\[ w_i=\frac{1/\sigma_i}{\sum_{j=1}^{3}1/\sigma_j} \qquad\Longrightarrow\qquad (w_1,w_2,w_3)=\left(\frac{6}{11},\frac{3}{11},\frac{2}{11}\right) \]
资本权重约为54.55%、27.27%和18.18%,但每项资产对估计组合波动率的贡献都是三分之一。在这些假设下,ERC组合波动率约为9.45%。波动率较低的资产获得最高资本权重,却不会因此主导组合风险。
<!-- Illustration placement: after this section; text-free conceptual comparison of equal capital slices with uneven risk streams versus unequal capital slices with balanced risk streams across three abstract asset groups. No labels, axes, or values. -->
这种逆波动率捷径不是任意协方差矩阵的通用解。此例没有资产间协方差,因此每项资产贡献自己的加权方差。如果存在相关性,边际风险为\(((\Sigma w)_i/\sigma_p)\),ERC权重必须根据完整矩阵调整。在两资产情形以及某些高度对称的协方差结构中,归一化逆波动率规则也有闭式解;但一般的多资产组合并没有。
相关性和组成部分的定义会改变答案
假设两项资产的单独波动率相同。如果它们彼此高度相关,而第三项资产与两者的相关性较低,前两项可能像一个集中的风险来源。等资本权重把它们当成两项独立持仓,但考虑协方差的ERC通过\((\Sigma w)\)反映合并敞口。因此,要达到精确风险预算,权重可能既不同于等权配置,也不同于按单独波动率倒数配置。
分配的单位同样重要。给三个大类资产设定相同预算,与给其内部持有的每只ETF或每份期货合约设定相同预算并不一样。如果一个资产类别由十只高度相关的证券表示,另一个类别只有一种工具,按证券逐一分配预算会让前者得到十倍的份额。组成部分可以是单项资产、资产类别、组合子策略或系统性因子。Roncalli和Weisang区分了资产间风险平价与共同及特有风险因子的配置(他们的风险因子论文);因子模型指南介绍因子敞口。
风险度量的选择也会改变结果。波动率对正负偏离对称处理,但投资者可能更在意亏损。基于预期损失的风险预算使用尾部损失度量,并依赖不同的分布和情景假设。按近期标准差平衡的组合,仍可能集中于协方差估计中很少出现的联合崩盘情景。“风险均衡”应同时说明风险度量、期限、组成部分和数据。VaR与预期损失指南解释了这些尾部风险度量的差别。
根据完整协方差模型估计风险预算
对于所选的风险度量\(R(w)\),若它对组合权重可微且具有一次齐次性,则一般组成部分贡献为\((\mathrm{RC}_i=w_i\,\partial R/\partial w_i)\)。风险预算组合寻求满足\((\mathrm{RC}_i=b_iR(w))\),其中\((b_i>0)\)且\((\sum_i b_i=1)\)。每个\((b_i=1/N)\)时就是ERC。如果投资目标有意让某些组成部分承担更多或更少风险,管理者也可以设定不等预算。
基于波动率的ERC会由优化器使用估计方差和相关性来求解这组非线性关系。协方差估计可以采用固定历史窗口、加权估计量或结构化模型。回看期与更新频率都很重要:窗口较短,反应更快但权重可能跳动;窗口较长,结果更平滑但可能滞后于结构变化。若用较短历史估计许多资产,样本相关性可能噪声较大,因此某些实现会正则化或收缩协方差矩阵。这些都是建模选择,并非“风险平价”一词所保证的特性。
估计值还必须匹配实际工具。应使用一致的收益间隔、币种、公司行动处理方式和价格惯例。期货组合需要将合约换算为可比较的名义敞口或风险敞口;同时持有外汇对冲与未对冲的海外资产时,需要明确处理汇率风险。即使优化求解正确,陈旧估值和不匹配的交易日历也会扭曲测得的协方差。
约束会改变可达到的结果。只做多规则、权重上限、杠杆限制、流动性上限、最小交易单位和融资可得性,都可能阻碍目标贡献的精确实现。若约束生效,应报告实际达到的风险份额,而不是把数值目标说成组合的实际配置。再平衡阈值和交易成本也很重要:每次估计后都进行数学上精确的更新,可能增加换手,却未可靠改善协方差输入。
风险平价不同于等权配置和波动率目标策略
等权配置选择\((w_i=1/N)\)之类的资本权重,其风险份额可能很不均衡。ERC为了让风险份额达到目标,会调整相对权重,因此各资产权重往往不同。最小方差配置则是在指定约束下最小化\((w^{\top}\Sigma w)\)。它未必会均衡各组成部分的风险;如果估计协方差矩阵偏向少数资产,权重还可能集中在这些资产上。Markowitz最初的组合选择框架把预期收益和协方差作为有效组合选择的核心(Markowitz,1952);基础风险预算针对的是不同目标,也不需要预期收益向量。
波动率目标策略回答另一个问题:组合在某个时点应持有多少总敞口?常见设计用\(g_t=\sigma^*/\hat\sigma_{p,t}\)缩放基础配置,其中\(\sigma^*\)是选定目标,\(\hat\sigma_{p,t}\)是按相同单位和期限估计的当前波动率。如果应用同一个正比例因子,总风险会改变,但各组成部分的相对风险份额会保持不变。风险平价设定相对的组成部分份额;波动率目标策略则随时间缩放敞口。两条规则可以结合使用。Moreira和Muir关于波动率管理组合的研究单独讨论了敞口随时间变化的问题;后续研究也评估了此类策略的表现(Cederburg等人)。这些并非与ERC相同的配置规则。
风险平价也不同于基于预期收益预测的配置。[Kelly准则指南](/zh/learn/kelly-criterion-position-sizing-trading-explained)讨论如何针对特定目标,根据估计收益和风险确定仓位;ERC根据选定的风险模型分配预算,而不会按预期收益给资产排序。两种方法都不能消除估计不确定性,权重规则也不是对特定资产的认可。
风险平价不能消除杠杆或模型风险
ERC告诉组合如何分配所选风险度量,但不告诉每个组成部分的预期收益,也不决定投资者应接受多少总波动率。给低波动率资产更多资本的配置,总波动率仍可能低于政策目标。提高规模可能需要杠杆、衍生品或融资,从而引入简单协方差计算中没有的抵押品、基差、流动性、交易对手和资金风险。风险平价并不总是需要杠杆,但应单独考虑组合层面的敞口决策。
估计风险份额取决于数据窗口和模型。压力时期相关性可能上升,波动率估计可能滞后于剧烈变动,历史协方差矩阵也无法描述未来所有联合亏损。事前风险份额相同,并不保证每个期间事后实现的亏损相同。应检查各时期的贡献,对协方差假设做压力测试,并在估计样本中缺失或罕见的情景下检验组合。
风险平价也不会自动提高收益。由于基础方法不纳入预期收益,它可能大量配置给估计风险低、但预期未来收益不吸引人的资产。Asness、Frazzini和Pedersen讨论了杠杆厌恶作为风险平价的一种潜在经济解释,并在其研究范围内提供证据(他们2012年的论文);这一论点既不是普遍解释,也不保证未来超额表现。应在固定的样本外评估设计和现实净成本下,将拟议组合与相关基准比较。
报告风险预算及其背后的假设
可复现的风险平价说明应列出组成部分、风险度量、目标预算、协方差估计量、回看期、收益期限、再平衡时间、币种惯例和约束。资本权重与各组成部分风险份额都要展示,两者不能互相推导。如果约束阻止目标份额实现,应报告实际达到的份额和起作用的限制。
交易实现还应报告杠杆、抵押品或融资、换手、执行假设和成本。估计风险与已实现风险要分开衡量:事前风险预算是模型输出,事后收益路径则是观测结果。总波动率目标应与相对风险预算分开,不要从均衡贡献推断预期利润。
风险平价可以帮助看清估计组合风险中的集中度,并建立透明的配置规则。但它是否有用仍取决于所选组成部分、风险度量、协方差估计和实现方式。它不会让不同资产同样安全,不会消除回撤,不会找出最佳收益预测,也不保证基础关系变化时组合仍有韧性。
常见问题
Q1风险平价和等权配置一样吗?
不一样。等权配置平均分配资本;等风险贡献则试图平均分配指定的风险度量,因此当资产波动率或相关性不同时,资产权重通常也不同。
Q2每个风险平价组合都使用逆波动率权重吗?
不是。在资产互不相关以及某些特殊对称情形下,逆波动率权重可以得到ERC。一般的协方差感知组合需要根据所有成对协方差确定权重。
Q3风险平价能保证组合达到目标波动率吗?
不能。基础ERC控制的是选定风险度量下的相对贡献。若要达到总波动率目标,还需要独立的缩放或杠杆规则,而这些规则也有自身的约束和成本。
资料来源与延伸阅读
报告问题
我们会准备一封包含本文链接的邮件。发送后,Mark 才会收到你的反馈
快速检查
读完指南后,用 3 道题检查一下
问题 01
含有N个组成部分的组合中,等风险贡献的目标是什么?
选择答案即可查看解释