

局部投影法:如何估计脉冲响应
了解局部投影法如何逐个响应期估计脉冲响应、如何解读置信区间,以及为什么识别策略和模型选择仍然重要。
本指南内容脉冲响应描绘冲击之后的变化
简短摘要
局部投影法(LP)对冲击后的每个响应期分别进行回归,以估计该期的反应。这些系数连起来构成脉冲响应路径,但单靠回归无法证明冲击具有因果性。路径的含义仍取决于识别策略、控制变量和不确定性的计算方式。
脉冲响应描绘冲击之后的变化
脉冲响应函数(IRF)描述结果变量在某个已定义的变化或冲击之后如何演变。研究者可以考察产出对意外加息的反应、证券对特定日期公告的反应,或投资组合对已识别风险冲击的反应。观察各响应期的路径,可以了解影响何时出现、何时最大,以及持续多久。
“冲击”必须先有明确定义。观察到政策利率、市场价格或交易信号发生变化,并不意味着它自动就是意外的结构性冲击;这种变化也可能部分包含了关于结果变量本身的信息。没有可信的识别策略时,LP 系数表示给定条件下的关联或线性投影,而不是因果反应。
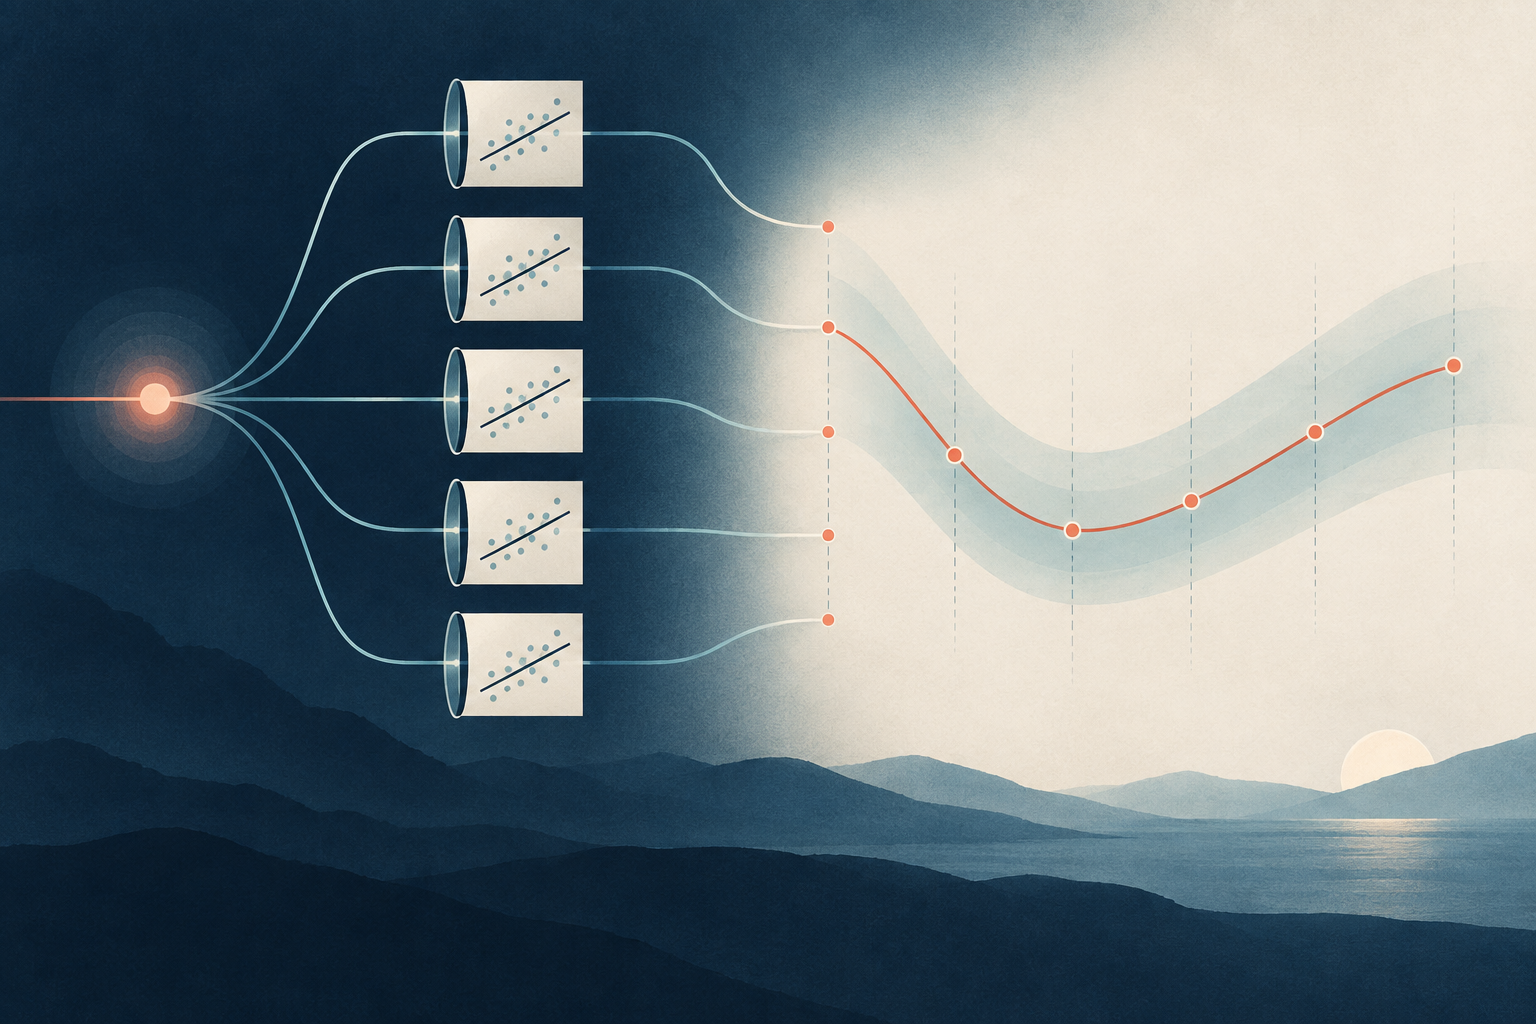
每个响应期分别估计一条回归
令 \(y_t\) 表示结果变量,\(s_t\) 表示冲击度量。响应期 \(h\) 的一种常见 LP 设定为:
\[ y_{t+h} = \alpha_h + \beta_h s_t + \sum_{j=1}^{p}\Gamma_{h,j}'W_{t-j} + \varepsilon_{t,h}. \]
这里,\(h\) 是冲击后经过的期数,\(W_{t-j}\) 包含选定的滞后控制变量,\(\beta_h\) 是关注的系数。研究者针对 \(h=0,1,2,\ldots\) 分别估计回归。将 \(\hat\beta_h\) 对 \(h\) 作图,就得到反应路径。若冲击是结构性冲击且识别策略适当,这条路径可以估计结构 IRF;否则,它描述的是条件预测投影。
Jordà 原始方法的核心是直接估计每个关注期的回归,而不是拟合一个动态系统后不断向前递归预测。逐期估计更灵活,但不会自动共享单一系统所施加的平滑动态结构。
对于每个观测,将冲击发生期 \(t\) 与结果观测期 \(t+h\) 对应起来。\(h=0\) 表示观察冲击发生当期的结果,\(h=6\) 表示观察六期后的结果。冲击日期相同、因变量的观测期不同,因此 \(h\) 越大,样本末端可用的行数越少。要把各期放在同一条路径上解读,应使用相同的冲击定义和可比的控制变量。
拟合前先定义结果变量、冲击和单位
只有说明变量及其尺度后,\(\beta_h\) 才能解释。如果 \(s_t=1\) 表示意外上调政策利率 25 个基点,那么 \(\beta_h\) 就是对这一幅度冲击的估计反应。如果 \(s_t\) 以百分点计量,系数表示每 1 个百分点冲击对应的反应。改变冲击的尺度会按相同比例改变所有系数。
因变量的定义还决定了路径表示累计变化还是逐期变化。例如,若 \(Y_t\) 是正值的产出指数,可定义:
\[ r_{t,h} = 100\,[\log(Y_{t+h})-\log(Y_{t-1})]. \]
此时,\(r_{t,h}\) 是指数从冲击前水平到响应期 \(h\) 的近似累计百分比变化。若改用月度产出变化等其他结果变量,回答的就是另一个问题。不要把累计水平反应说成只发生在第 \(h\) 个月的变化。
对数差乘以 100,在变化较小时可近似看作百分比变化。若因变量是累计对数差,\(\beta_h\) 表示相对于冲击前基准值、在 \(h\) 期后的估计水平差;若因变量是月度增长率,估计的则是每期增长率反应。标题或图表若只写“产出反应”,定义可能含糊,因此要区分水平、累计变化和逐期变化。
用假设的利率冲击示例解读路径
假设一项月度研究将 \(s_t=1\) 定义为意外上调利率 25 个基点,并使用上面的累计产出指标。下列数字仅用于讲解,是假设值,并非真实数据估计。区间仅用每个标准误乘以 \(1.96\) 演示逐点计算。
| 响应期 | 估计反应 | 标准误 | 逐点 95% 置信区间 |
|---|---|---|---|
| 0 个月 | 0.00% | 0.050 | [−0.10%, 0.10%] |
| 1 个月 | −0.10% | 0.061 | [−0.22%, 0.02%] |
| 3 个月 | −0.35% | 0.117 | [−0.58%, −0.12%] |
| 6 个月 | −0.60% | 0.163 | [−0.92%, −0.28%] |
| 12 个月 | −0.25% | 0.230 | [−0.70%, 0.20%] |
在这个例子中,6 个月时的估计值比冲击前水平低 0.60%,其逐点区间不包含零。12 个月时估计值的负幅度较小,但区间包含零。这本身不能证明产出在第 6 至第 12 个月间已经恢复:估计有不确定性,各响应期的估计值彼此相关,而且区间重叠并不能检验两个响应期之间的差异。若要对整条路径作出结论,需要适当的差值检验或联合推断。这些数字不是政策预测,也不是对任何现实经济体的估计结果。
表中的 6 个月数值不表示产出仅在第 6 个月下降了 0.60%。按照这里定义的累计因变量,它表示相对于冲击前基准的产出指数估计水平差。同样,12 个月区间包含零,并不能确认效果在该期已经消失;它只表示在所选标准误和逐点计算下无法排除零。置信区间描述估计精度,不会消除样本和识别的局限。
识别策略和控制变量决定系数的含义
LP 是估计方法,本身不会提供识别所需的变动来源。研究者可以用结构模型、高频意外指标、有效的外部工具变量,或基于可辩护假设的研究设计来定义冲击。每种方法都需要证据,将冲击与其他新闻及结果变量的反馈区分开。
控制变量应符合研究问题的时间顺序。冲击前的滞后变量可以控制此前状况。冲击后测量的变量可能已对冲击作出反应。控制这样的中介变量可能会剔除总反应的一部分,也可能引入新的偏误。应明确冲击发生前可获得的信息,并说明每个控制变量为何纳入回归。
显著的 \(\hat\beta_h\) 并不会把一个看似意外的事件变成外生冲击。还要检查事前预期、同期公告、测量误差、政策规则变化和样本选择。在金融领域,重叠新闻或共同冲击可能使结果同时变动,即使研究的事件并非原因。
若使用外部工具变量,应说明它与关注的冲击相关,并解释排除限制:工具变量不会通过其他路径影响结果。对于高频意外指标,也要检查公告窗口内混入了哪些消息,以及价格反映信息的速度。先明确冲击的识别逻辑,再选择用来估计该冲击反应的 LP。较高的回归拟合度或较小的 p 值本身并不能证明识别假设成立。
在共同条件下,局部投影法与 VAR 具有相同的总体目标
LP 和向量自回归(VAR)常被介绍为估计 IRF 的竞争方法。Plagborg-Møller 和 Wolf 指出,在信息集和识别方式相匹配、冲击标准化兼容且滞后结构不受限制时,两种方法可以估计相同的总体反应。这是关于共同估计对象的结论;它不表示有限样本估计必然相同,也不表示任意拟合的 LP 和 VAR 使用相同约束。
若固定使用 \(p\) 阶滞后,二者的响应估计对象在 \(h\leq p\) 时可能近似一致,而在更长响应期出现差异。有限样本中,LP 直接估计每个响应期,变异可能较大;VAR 使用联合动态模型,可能使路径更平滑。模型结构合适时会有帮助,约束不合理时则可能误导。不能仅凭方法名称断定哪种方法总是更好。
不要把“LP 更稳健、VAR 更有效率”当作固定结论,应检查具体使用了哪些动态约束。即使灵活的共同设定具有相同总体估计对象,实际样本中的滞后阶数和信息集不同,也会改变估计路径及其精度。直接比较系数大小还要求冲击标准化一致。比较时,应并列记录方法名称之外的冲击单位、纳入变量、滞后阶数、样本和识别约束。
置信区间取决于响应期和推断方法
每个 \(h\) 的回归都会给出一个估计值及其不确定性度量。随着 \(h\) 增大,样本末端可能没有 \(y_{t+h}\) 的观测值,因此可用观测数会减少。多期结果还会相互重叠,所以残差和不同响应期的估计值可能相关。标准误或自助法必须与研究设计及推断目标相匹配。
逐点 95% 区间针对每个响应期分别构造,并不保证整条反应曲线有 95% 的覆盖率。若结论涉及整条路径,应报告作为另一种推断对象的同时置信带。Montiel Olea 和 Plagborg-Møller 在其假设下,为特定的滞后增强 LP 推导了有用结果;这些结果并不意味着可以省略诊断,或把某个标准误做法照搬到任意回归中。在他们的单位根情形下,所述结果不涵盖随样本量成比例增长的响应期。应说明控制变量、响应期范围、协方差估计或自助法,以及区间是逐点还是同时的。
多期结果相互重叠,可能造成残差自相关;但这不代表对所有 LP 使用同一 HAC 滞后阶数就能解决问题。推断论文讨论的滞后增强 LP 采用特定回归设定和条件,其中包含系统变量的历史值。一般实证分析应解释标准误选择为何适合估计量、序列持续性、样本长度和目标响应期。较长响应期的区间变宽,可能是可用观测数和信息量减少所致,并非计算错误。
灵活的反应分析会带来更多问题和估计选择
研究者可以让冲击与衰退指标等可观测状态交互,考察不同状态下的反应是否不同,也可以研究多个结果变量、冲击幅度或子样本。每种扩展都会改变估计对象,并以不同方式使用可用观测值。拆分样本可能导致不确定性较大,尤其是在较长响应期。
可行时,应预先指定关注的响应期和状态。如果尝试了许多结果变量、滞后阶数、样本或冲击定义,应报告这一探索过程,不要把筛选出的路径呈现得仿佛它是唯一分析。跨响应期平滑可以让图表更易读,但会加入约束或调参选择;若展示平滑曲线,也应展示未平滑估计并记录所用方法。
报告足够细节以便复现反应路径
说明结果变量、频率、变换、冲击定义和单位、响应期范围、样本日期、控制变量集合,以及缺失观测的处理方式。识别假设应与回归公式分开说明。报告各响应期的系数和不确定性,或提供单位与区间定义清晰可读的图。
说明估计和推断程序,包括滞后阶数、协方差估计量或自助法,以及区间是逐点还是同时的。对有依据的替代冲击指标、滞后选择或样本窗口,展示相关敏感性分析。IRF 是对某个已识别冲击及结果变量的模型化概括;它不是交易信号,也不保证未来收益。
Jordà 的局部投影法原始论文介绍了逐响应期估计。Plagborg-Møller 和 Wolf 关于LP 与 VAR 等价性的结果阐明了共同总体目标与有限滞后情形的区别。Montiel Olea 和 Plagborg-Møller 的推断分析研究了特定条件下滞后增强 LP 的置信区间。相关指南还介绍了[金融事件研究](/zh-CN/learn/finance-event-study-abnormal-returns-car-explained)、[稳健与 HAC 标准误](/zh-CN/learn/robust-standard-errors-heteroskedasticity-hac-finance-explained)和[双重差分事件时间设计](/zh-CN/learn/difference-in-differences-parallel-trends-finance-explained)。
常见问题
Q1局部投影法会自动给出因果结论吗?
不会。它估计各响应期的关系。要将 IRF 作因果解释,需要可辩护的冲击识别策略及其背后的假设。
Q2局部投影法总是优于 VAR 吗?
不是。在共同的总体条件下,两者可能以相同反应为目标;有限样本表现则取决于滞后阶数、约束、样本量和数据。没有一种方法在所有应用中都占优。
Q3画脉冲响应图时,逐点置信区间够用吗?
若只陈述每个响应期的结果,逐点区间足够。若要对整条曲线作结论,应采用并报告适当的同时置信带。
资料来源与延伸阅读
报告问题
我们会准备一封包含本文链接的邮件。发送后,Mark 才会收到你的反馈
快速检查
读完指南后,用 3 道题检查一下
问题 01
什么特点使一项回归成为局部投影?
选择答案即可查看解释