

金融事件研究:异常收益与 CAR 的计算方法
说明事件时点、估计窗口与事件窗口、市场模型、AR 与 CAR、CAAR、事件诱发方差,以及同期事件之间的依赖关系
本指南内容事件研究回答什么问题
简短摘要
事件研究把公告前后的收益与基准模型预测进行比较。CAR 是所选事件窗口内异常收益的加总,因此取决于模型。应预先确定时点和窗口;单凭 CAR 不能证明因果关系,也不能直接构成交易信号。
事件研究回答什么问题
金融事件研究描述财报、监管变化或并购公告等事件附近,资产收益相对某个基准预期偏离了多少。它要回答的不是宽泛的“消息是否推动了价格”,而是“在设定的事件窗口内,相对于所选收益模型的预测,观察到多少异常收益”。
实际收益也包含市场整体涨跌。基准模型有助于扣除共同市场变动,但剩余部分不会自动变成单一事件的因果影响。MacKinlay 的综述梳理了事件研究的设计、异常收益和统计推断(MacKinlay, 1997)。
异常收益并不是从价格反应中单独识别出的公告价值。采用市场指数作基准,可以在模型中控制与大盘共同变动的部分;行业冲击、利率、汇率及同期消息等遗漏因素仍可能存在。因此,“相对模型的偏离”与“公告造成的因果效应”必须分开解释。
确定事件日期与 t=0
t=0 对应按相关交易所当地时间定义的事件时点所在交易时段。使用日频数据时,零日是一个交易时段,不一定等于公告显示的日历日期。记录交易所时区、交易时间、节假日和缩短交易时段。
若公告在收盘后发布,研究日收盘价收益时,下一交易时段可能应定义为 t=0。若要研究盘后即时反应,则需要不同的价格数据与时间规则。应说明基准是公告时刻、生效时刻还是首次可以交易的时刻,并考虑市场是否已提前预期消息。
确定事件时点时,也要写清日收益是收盘到收盘,还是开盘到收盘。若把收盘后公告归入当天的收盘间收益,就使用了投资者尚不能交易该信息时形成的价格。还要统一股票与基准指数的分红口径、拆股调整、计价货币和交易时段;否则收益序列定义不一致会进入 AR,被误当成事件反应。
分开估计窗口与事件窗口
估计窗口使用被认为未受事件影响的收益,估计基准模型参数。例如,可选事件前第 −250 至 −30 个交易时段,并确保它与事件窗口不重叠。如果存在信息泄漏的可能,应说明为何把估计窗口结束日提前。
事件窗口另行设定,例如 [−1,+1],用来覆盖公告前后的反应。较长窗口可能纳入延迟调整,也更容易混入其他新闻和混杂因素。Brown 与 Warner 讨论了日收益事件研究的设计选择(Brown & Warner, 198590042-X))。如果比较多个窗口,应作为敏感性分析报告,避免看过结果后再挑选最有利的窗口。
基准模型应服务于研究问题。常数均值模型用历史平均收益作预期,市场调整法直接扣除市场收益,市场模型估计证券对市场的敏感度,多因子模型则纳入额外风险因子;这些选择会产生不同的预期收益和 AR。估计窗口要有足够观测,又要避开事件影响,但更长并不一定更好。如果公司的市场敏感度在期间变化,较早估计的 β 可能无法代表事件时的正常关系。
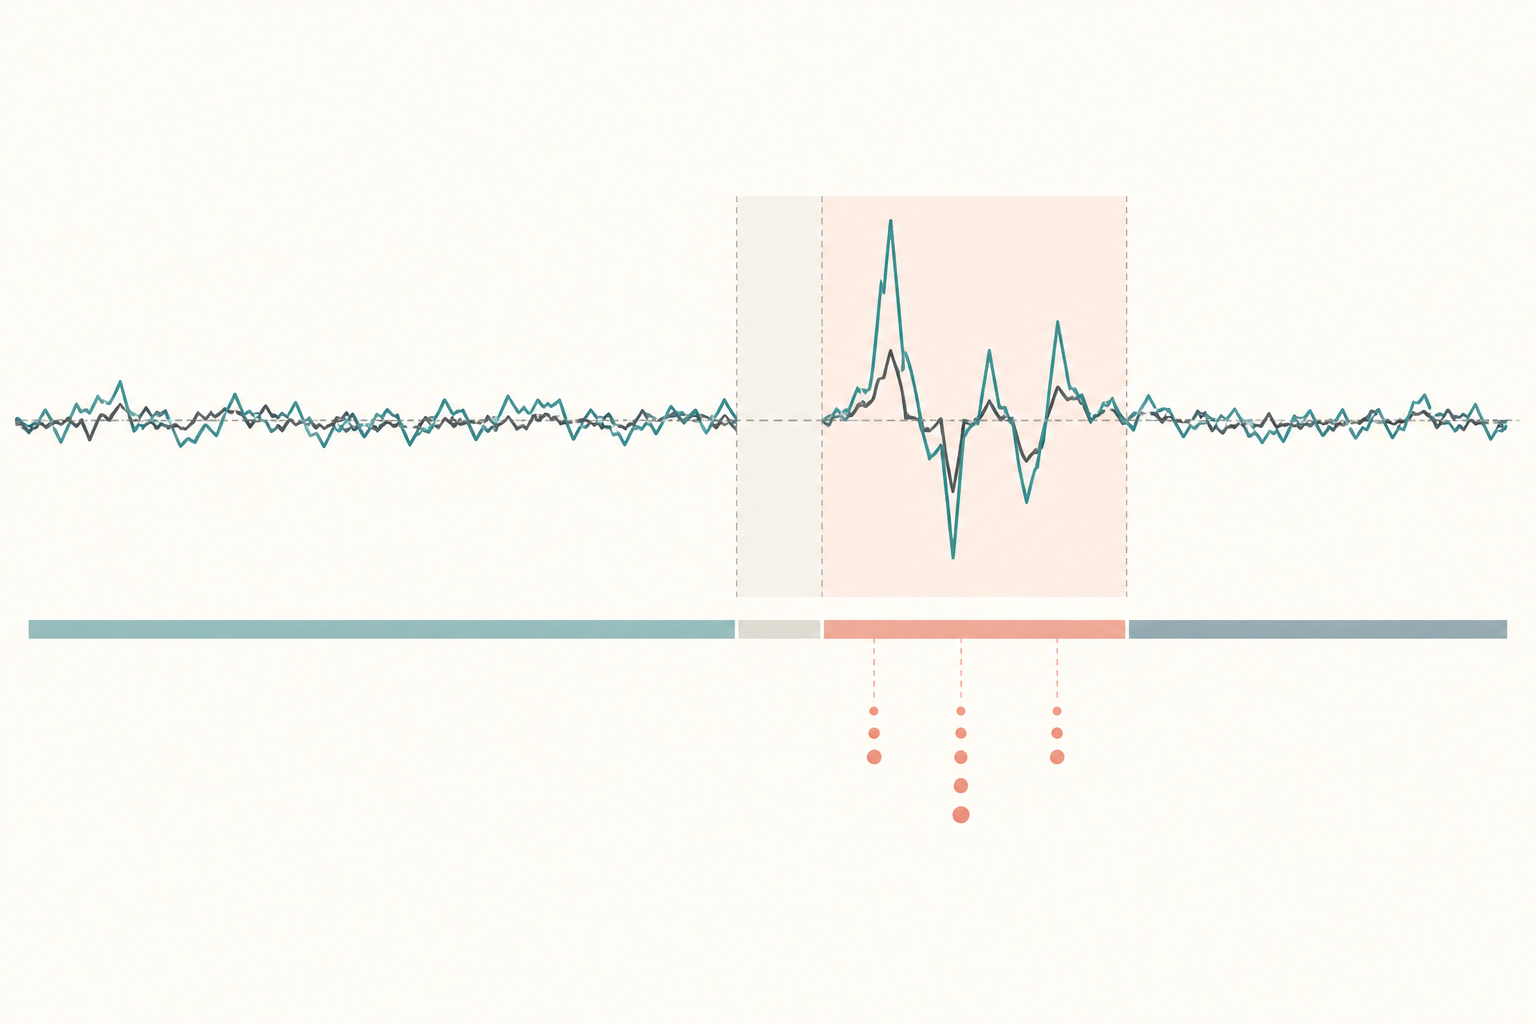
计算 AR 与 CAR
市场模型用估计窗口计算证券 i 的截距 αᵢ 与市场敏感度 βᵢ。事件日的预测收益为 R̂ᵢ,ₜ = αᵢ + βᵢRₘ,ₜ。异常收益定义为 ARᵢ,ₜ = Rᵢ,ₜ − R̂ᵢ,ₜ。
窗口 [t₁,t₂] 的累计异常收益为 CARᵢ[t₁,t₂] = Σₜ₌ₜ₁ᵗ² ARᵢ,ₜ。这是各交易时段收益的算术加总,并非买入持有收益的复利计算。请统一单位,并明确以百分比还是百分点报告。
这里的公式与例子把收益当作单位一致的简单收益率。股票用含分红的总收益率而基准却用价格收益率,或币种、交易时段不同,都会让 AR 混入口径差异。α、β 是估计窗口的估计值,事件期的拟合收益并非已知的反事实;后续推断还须考虑系数估计误差。若数据以小数保存,计算出的 0.009 应换算为 0.90 个百分点再报告,并标清单位。
三时段市场模型示例
假设估计得到 α=0.10%、β=1.20。每个时段的预测收益为 α 加上 β 乘以市场收益;AR 是实际收益减去预测收益。
下表中的 α、β、市场收益、实际收益、预测收益、AR 和 CAR 都是虚构的教学示例,不代表真实市场数据。
| 时段 | 市场收益 | 实际收益 | 预测收益 | AR |
|---|---|---|---|---|
| −1 | 1.00% | 2.00% | 1.30% | +0.70 个百分点 |
| 0 | −0.50% | −1.00% | −0.50% | −0.50 个百分点 |
| +1 | 0.25% | 1.10% | 0.40% | +0.70 个百分点 |
因此 CAR[−1,+1] = +0.70 − 0.50 + 0.70 = +0.90 个百分点。这表示窗口内观察到的收益比该模型预测高 0.90 个百分点。更换基准模型或估计窗口可能改变结果。
逐行核算可以看到每个偏差从哪里来:−1 时,0.10% + 1.20×1.00% = 1.30%,实际 2.00% 减去预测后为 +0.70 个百分点;0 时,0.10% + 1.20×(−0.50%) = −0.50%,实际 −1.00% 对应 −0.50 个百分点;+1 时,预测 0.40%,实际 1.10%,差值 +0.70 个百分点。+0.90 个百分点是三时段相对这条模型预测路径的总偏离,并非股票三天的实际涨幅,也没有单独识别公告贡献。
AAR、CAAR 与复利收益不同
对于有相同相对时点的 N 个事件,AARₜ = (1/N)Σᵢ ARᵢ,ₜ 是 t 日跨事件的平均异常收益。窗口内 CAAR[t₁,t₂] = Σₜ₌ₜ₁ᵗ² AARₜ,是选定时段平均异常收益的总和。数据平衡时,CAAR 等于各事件 CAR 的平均值。若缺失值导致每天可用事件数不同,应报告每个时点的 Nₜ。
纯数学示例:+10% 与 −10% 的异常收益相加,CAR 为 0%;但按顺序复利的结果是 (1.10×0.90)−1 = −1%。CAR 是汇总异常收益的统计量,不是买入并持有的回报。
若某些事件日缺失,按每天可用事件计算的平均值,其分母会变为 Nₜ:AARₜ=(1/Nₜ)Σᵢ∈Iₜ ARᵢ,ₜ。不同日期若使用不同事件集合,日均值的构成也会变;此时 CAAR 未必等于固定同一批事件的平均 CAR。可采用全窗口都有观测的平衡样本,或保留可用观测但逐日列出 Nₜ 和权重,并说明选择。若同一家公司贡献多个公告,也应说明权重按事件还是按公司分配。
推断要处理方差和事件间依赖
事件发生时,收益残差方差可能上升。忽略事件诱发方差的标准误可能导致检验尺寸失真。Boehmer 等人讨论了考虑事件期间方差变化的检验方法(Boehmer, Musumeci & Poulsen, 199190032-F))。
如果多家公司在同一天发布公告,异常收益可能存在横截面相关。把事件视为独立会低估不确定性。Kolari 与 Pynnönen 研究了事件间相关情况下的检验(Kolari & Pynnönen, 2010)。还需考虑小样本、异常值、序列依赖和多窗口检验,并报告具体检验方法及依赖结构。
若把平均 CAR 或 CAAR 为零设为原假设,应说明 p 值和置信区间所用的标准误及依赖假设;同时报告样本数、日收益自相关的处理方式,以及是否调整多窗口检验。小样本下应谨慎解读结果。
让解释与报告可以复核
CAR 是相对于基准模型和所选窗口的汇总量。在特定假设下,显著 CAR 可能与零值不一致,但不能证明事件造成了结果,也不能单独成为交易信号。市场提前预期、同期公告、宏观新闻、样本选择和模型误设都可能提供其他解释。
报告应列明交易所当地时间、样本、事件窗口、估计期、市场基准、系数估计方法、AR/CAR、标准误、检验、缺失数据与稳健性检查。关于因果解释的边界,可读相关与因果指南和OLS 系数与假设。面板政策分析中按相对时间估计系数的“事件研究”是另一种方法,见双重差分指南。
稳健性分析应围绕事先确定的主窗口,再比较较短窗口与合理替代模型;不能看过显著性后再挑最醒目的结果。窗口变长可能纳入延迟反应,也可能带入同日公司公告、宏观冲击或后续新闻。统计显著不等于经济影响大,更不等于扣除点差、流动性约束和交易成本后可获利。若讨论策略,还需单独规定信息何时可得、何时成交,并进行样本外评估。
常见问题
Q1CAR 是股票实际复利收益吗?
不是。CAR 是窗口内异常收益之和;买入并持有的收益需要按期复利。
Q2收盘后公告应把哪天定为 t=0?
对日收盘收益而言,下一交易时段可能更合适。要根据研究的反应与市场交易时间确定。
Q3显著 CAR 能证明因果效应吗?
不能自动证明。还需评估事件时点、混杂信息、模型假设和推断设计。
资料来源与延伸阅读
报告问题
我们会准备一封包含本文链接的邮件。发送后,Mark 才会收到你的反馈
快速检查
读完指南后,用 3 道题检查一下
问题 01
哪项说法最符合本指南 — 确定事件日期与 t=0?
选择答案即可查看解释