

Roll Bid–Ask Spread Tahmincisi: Formül, Örnek ve Sınırlar
Roll tahmincisinin negatif getiri otokovaryansından etkin bid–ask spread'i nasıl çıkardığını öğrenin, varsayımsal bir hesabı inceleyin ve varsayımlarının nerede geçersiz kaldığını görün
Bu rehberdeRoll tahmincisi neyi ölçmek için tasarlandı
Kısa özet
Roll tahmincisi, art arda gelen işlem fiyatı getirileri arasındaki negatif kovaryanstan modelin ima ettiği etkin alış-satış spread'ini çıkarır. Teklif geçmişi yerine işlem fiyatlarını kullanır; ancak sonuç etkin fiyat, işlem yönleri, örnekleme ve spread istikrarı hakkındaki varsayımlara bağlıdır.
Roll tahmincisi neyi ölçmek için tasarlandı
Kotasyon spread'i, belirli bir andaki satış fiyatı eksi alış fiyatıdır. Etkin spread ise gerçekleşen işlemlerin aynı andaki orta fiyata göre karşılaştığı maliyeti özetler. Roll tahmincisi, etkin spread için düşük frekanslı bir vekil ölçüdür: gözlenen işlem fiyatı değişimlerinin seri kovaryansını kullanarak kısa vadeli dönüşlere yol açmış olabilecek fiyat aralığını çıkarır.
Avantajı, sınırlı veri gerektirmesidir. Güvenilir işlem fiyatları mevcut ancak geçmiş alış ve satış kotasyonları veya işlem yönü işaretleri yoksa yine de hesaplanabilir. Bu nedenle geçmiş karşılaştırmalarında ve kotasyon arşivleri eksik piyasalarda yararlı olabilir. Emir defterini yeniden kurmaz, her işlemin hangi tarafta gerçekleştiğini belirlemez veya yatırımcıya şu anda erişilebilir spread'i söylemez. Roll'ün özgün makalesi bu ölçüyü etkin piyasa için türetir ve tahmin edilen büyüklüğün mutlaka görüntülenen kotasyon spread'i değil, etkin spread olduğunu belirtir (Roll, 1984).
Tahmin aynı zamanda tam bir işlem maliyeti ölçüsü değildir. Komisyonları, belirli bir emrin piyasa etkisini, bekleme maliyetini, gerçekleşmeyen miktarı veya gözlem sonrası fiyat hareketini içermez. Bunu, tarihsel işlem fiyatı davranışının model tabanlı özetlerinden biri olarak görün; gerçekleşebilir bir kotasyon veya eksiksiz bir geriye dönük test maliyet modeli olarak değil.
Bid–ask sıçraması negatif kovaryans üretir
\(x_t\) işlem fiyatının logaritması, \(m_t\) alış ve satış fiyatlarının çevresinde bulunduğu gözlenemeyen değerin logaritması, \(s\) ise log fiyat birimindeki tam etkin spread olsun. Basit ve simetrik modelde,
\[ x_t=m_t+\frac{s}{2}q_t, \]
burada \(q_t=+1\), satış fiyatında gerçekleşen alıcı başlatımlı işlemi; \(q_t=-1\), alış fiyatında gerçekleşen satıcı başlatımlı işlemi gösterir. Dolayısıyla gözlenen getiri
\[ r_t=\Delta x_t=\Delta m_t+\frac{s}{2}(q_t-q_{t-1}) \]
olur.
İşlem işaretlerinin bağımsız olduğunu ve \(+1\) ile \(-1\) değerlerini eşit olasılıkla aldığını, etkin değer yeniliklerinde seri kovaryans bulunmadığını ve spread'in örneklem boyunca sabit olduğunu varsayalım. İşlem piyasanın bir tarafından diğerine geçtiğinde, temel değer neredeyse hiç değişmese bile işlem fiyatı spread'i aşar. Satış fiyatından bir alışın ardından alış fiyatından bir satış gelmesi, negatif bir getirinin ardından pozitif bir dönüş ya da ters sırayı üretir. Aynı tarafta art arda iki işlem gerçekleşirse bu gözlemler arasındaki spread bileşeni sıfır olabilir.
Bu varsayımlar altında spread bileşeni, ardışık getirilerin ortalamada zıt yönlerde hareket etmesine yol açar:
\[ \operatorname{Cov}(r_t,r_{t-1})=-\frac{s^2}{4}. \]
\(s\) için çözüldüğünde Roll formülü elde edilir. Bu kovaryans örüntüsü, modelin varsayımları geçerliyse modelin bir sonucudur; gözlenen her fiyat dönüşünün alış-satış spread'inden kaynaklandığının kanıtı değildir.
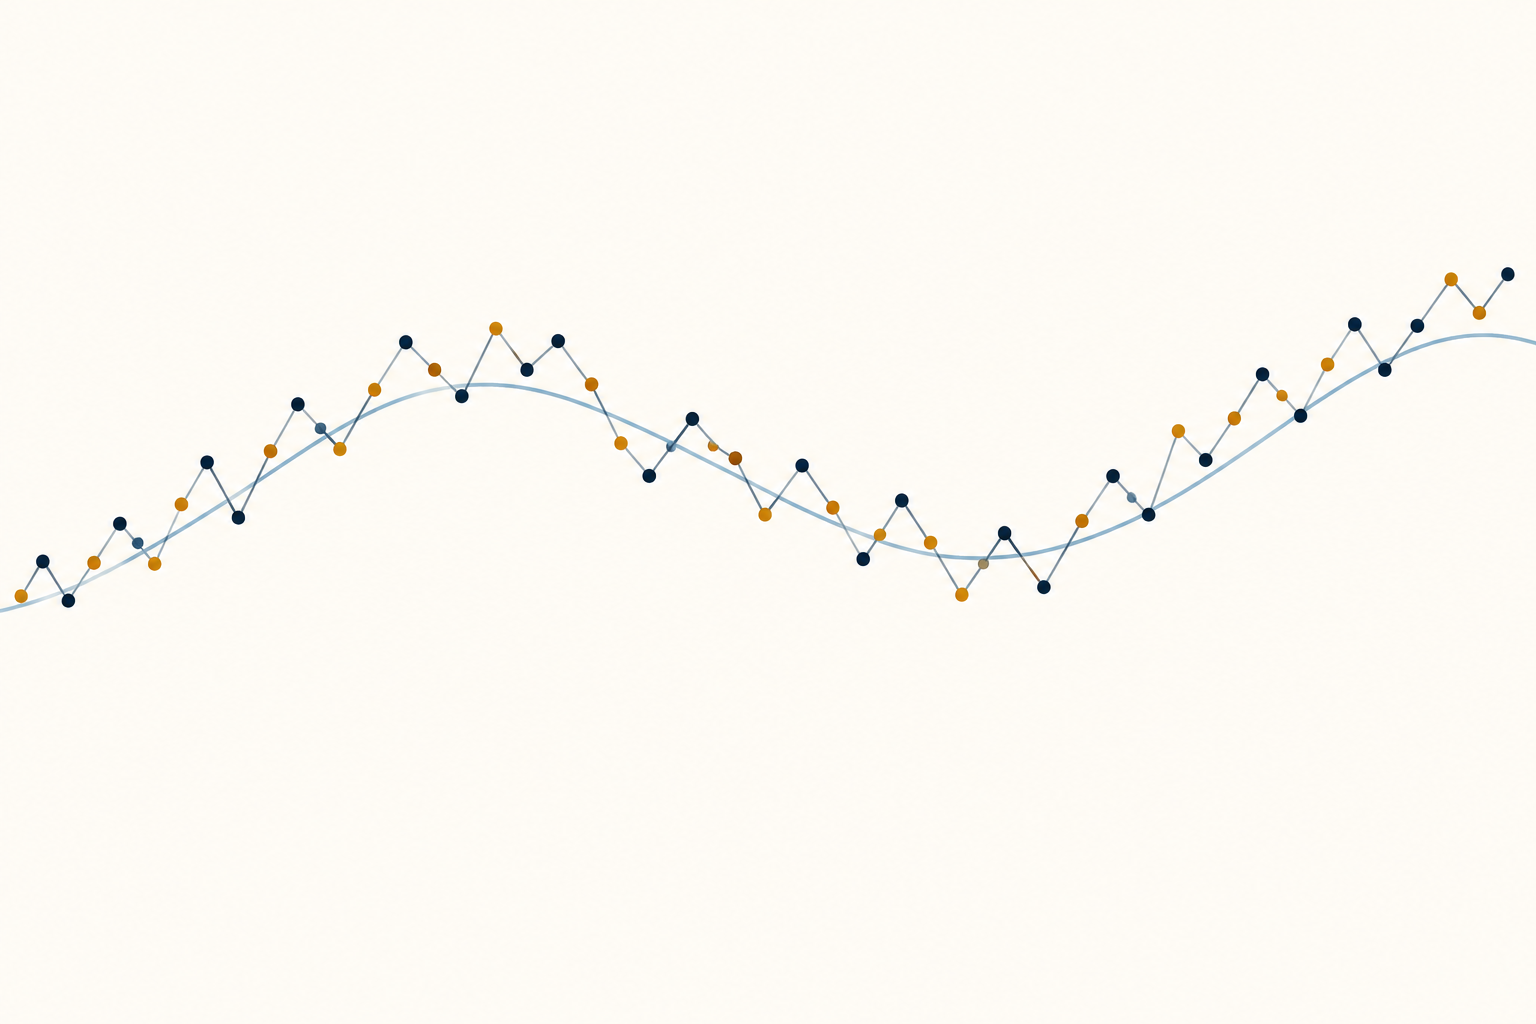
<!-- Illustration placement: after section 3; text-free conceptual comparison of a smooth underlying value path with transaction prices alternating above and below it. No labels, axes, or values. -->
Otokorelasyon değil, birinci derece kovaryans kullanın
Birinci derece kovaryansı \(C_1=\operatorname{Cov}(r_t,r_{t-1})\) olarak yazalım. \(T\) getiri içeren bir örneklem için yaygın örneklem hesaplama yöntemlerinden biri şöyledir:
\[ \widehat C_1=\frac{1}{T-1}\sum_{t=2}^{T}(r_t-\bar r)(r_{t-1}-\bar r), \]
burada \(\bar r\) örneklem ortalamasıdır. \(\widehat C_1<0\) ise yerine koyma tahmini
\[ \widehat s_{\text{Roll}}=2\sqrt{-\widehat C_1} \]
olur.
Sonuç, kovaryansta kullanılan getirilerle aynı birimdedir. \(r_t\) log getiri ise \(\widehat s\) oransal veya log fiyat cinsinden bir spread'dir. Girdi getiri değil de dolar cinsinden fiyat değişimiyse tahmin fiyat birimindedir. Varlıklar veya dönemler arasında karşılaştırma yapmadan önce dönüşümü, örnekleme aralığını ve kovaryans hesaplama yöntemini belirtin.
Roll, korelasyon yerine kovaryansı vurgular. Korelasyon, etkin değere gelen yeni bilgilerden kaynaklanan dalgalanmaları da içeren koşulsuz getiri varyansına böler. Haberlere bağlı bu varyans, spread mekanizması değişmese bile değişebilir. Normalize edilmemiş kovaryans modelde spread'in karesiyle doğrudan ilişkilidir; bunu otokorelasyonla değiştirmek tahmini ve yorumunu değiştirir. Bir çalışma log fiyat, ölçeklenmiş getiri veya farklı bir payda kullanıyorsa bu yöntemi açıkça belirtmelidir.
Varsayımsal hesap −1.44 bp² değerini 2.4 bp tahminine dönüştürür
İşlem fiyatı log getirilerinden oluşan varsayımsal bir örneklemin baz puan cinsinden ifade edildiğini ve ortalaması çıkarılmış birinci derece örneklem kovaryansının \(-1.44\,\text{bp}^2\) olduğunu varsayalım. Tahmin şöyledir:
\[ \widehat s_{\text{Roll}}=2\sqrt{-(-1.44)}=2\sqrt{1.44}=2(1.20)=2.40\,\text{bp}. \]
Model altında bu, \(2.40\) baz puan veya \(0.024\%\) tam oransal spread tahminidir. Varsayımsal \(\$100\) orta fiyatında, küçük spread yaklaşımıyla dolar dönüşümü yaklaşık olarak
\[ \$100\times 0.00024=\$0.024 \]
tam spread için hisse başına olur. Bunun yarısı, yaklaşık \(\$0.012\) hisse başına, orta fiyattan bir tarafa olan uzaklıktır. Kotasyonlar değişmeden kaldıysa ve bir yatırımcı 1.000 hisseyi satış fiyatından alıp alış fiyatından sattıysa, tam spread kaynaklı fiyat farkı komisyonlar, diğer ücretler, fiyat hareketi veya piyasa etkisi öncesinde yaklaşık \(\$24\) olurdu. Bunlar açıklayıcı dönüşümlerdir; gözlenen kotasyonlar veya garantili gerçekleşme maliyeti değildir.
Bu hesap, \(\$100\)'ın işlem yapılabilir bir orta fiyat olup olmadığını, ne kadar miktar bulunduğunu veya bir emrin hangi fiyattan gerçekleşeceğini göstermez. Tek bir Roll tahmini tarihsel örneklemi tek istatistikte özetlerken günün saati, emir büyüklüğü veya piyasa durumuna göre farklılıkları gizleyebilir. Varlık, aralık ve spread tanımı eşleşmediği sürece tahmini güncel görüntülenen spread ile karşılaştırmayın.
Değişen spread'ler ve örnekleme pencereleri tahmin edilen büyüklüğü değiştirir
\(s\)'nin sabit olması basitleştirici bir varsayımdır. Roll, zaman içinde değişen bir spread'i de ele alır ve model altında ortalama spread karesiyle bir ilişki türetir. Bu durumda karekök formülünü uygulamak genellikle aritmetik ortalama spread'i değil, kök ortalama kare (RMS) spread'i verir. Spread bağıntıya karesiyle girdiği için birkaç geniş spread gözlemi tahmini orantısız ölçüde etkileyebilir.
Özgün makale kapsamı olduğundan daha geniş duyulabilecek bir sonuç da sunar: model varsayımları altında, spread kaynaklı beklenen kovaryans örtüşmeyen gözlem aralığının uzunluğundan bağımsızdır. Bu, günlük, haftalık ve gün içi ampirik tahminlerin aynı olacağı anlamına gelmez. Gerçek işlem işaretleri gözlemler arasında kalıcı olabilir, bazı aralıklarda işlem gerçekleşmeyebilir ve spread koşulları değişebilir. Aralığı değiştirmek hangi işlemin örnek fiyat hâline geldiğini ve her getiriye ne kadar bilgi gürültüsü girdiğini de değiştirir.
Örnekleme kuralını sonucu görmeden belirleyin. Örneğin resmî kapanış işlemlerini, orta fiyat işaretlerini ve güncelliğini yitirmiş son işlem fiyatlarını karıştırmak yerine tutarlı biçimde örneklenmiş işlem fiyatlarını karşılaştırın. Getirilerin takvim zamanını mı yoksa işlem seanslarını mı kapsadığını, tatillerin ve işlem yapılmayan dönemlerin nasıl ele alındığını, şirket işlemleri veya kontrat geçişleri için düzeltme yapılıp yapılmadığını belirtin. Aynı formül kullanılsa bile farklı örnekleme aralığı farklı bir ampirik tasarımdır.
Pozitif kovaryans temel tahmini tanımsız kılar
Karekök ancak örneklem kovaryansı negatifse gerçel sayı olur. \(\widehat C_1=0\) ise yerine koyma hesabı sıfır verir; \(\widehat C_1>0\) ise temel formül tanımsızdır. Sıfır veya pozitif örneklem kovaryansı, gerçek spread'in sıfır olduğuna kanıt değildir. Örnekleme gürültüsünden, kalıcı işlem yönünden, fiyatın kesikli olmasından, etkin değer getirilerindeki seri bağımlılıktan veya kısa örneklemde gürültüden ayırt edilemeyecek kadar küçük bir spread'den kaynaklanabilir.
Bazı ampirik uygulamalar karekök almadan önce pozitif kovaryansı sıfırla değiştirir. Diğerleri mutlak değer kullanır veya yalnızca kovaryansın negatif olduğu pencereleri raporlar. Bu tercihler bir sayı üretebilir, ancak Roll denkleminin sonucu değil ek kurallardır. Kaç tahminin tanımsız olduğunu, tahminin ne sıklıkla sıfıra ayarlandığını ve dışlamaların örneklemi değiştirip değiştirmediğini bildirin. Sessizce mutlak değer almak, modelle çelişen bir kovaryansı pozitif spread tahminine dönüştürebilir.
Küçük örneklemler başka bir sorun yaratır. Kovaryansın kendisi hatayla tahmin edilir ve ardından karekök dönüşümüne tabi tutulur. Harris, Roll modeli altındaki küçük örneklem özelliklerini inceleyerek gürültünün pozitif örneklem kovaryansları üretebildiğini ve doğrusal olmayan dönüşümün kayda değer yanlılık yaratabildiğini gösterir (Harris, 1990). Nokta tahminiyle birlikte örneklem uzunluğunu belirtin ve makul pencere değişikliklerine duyarlılığı gösterin; fiyat verilerinin desteklediğinden daha fazla kesinlik sunmayın.
İşlem işaretlerinin veya etkin fiyat değişimlerinin sürekliliği modeli bozabilir
Basit türetim negatif kovaryanstan fazlasını gerektirir. Alıcı ve satıcı başlatımlı işlemlerin bağımsız ve eşit olasılıklı olduğunu; spread'in etkin değerin çevresinde simetrik olduğunu; etkin değer yeniliklerinde seri kovaryans bulunmadığını ve örnekleme sürecinin işlem fiyatı mekanizmasını yansıttığını varsayar. Piyasa emirlerinin parçalara bölünmesi ve envanter yönetimi işlem işaretlerini kalıcı hâle getirebilir. Alış emirleri kümeler hâlinde geliyorsa işlem getirileri pozitif bir spread bileşenini koruyabilir ve negatif kovaryans modelin öngördüğünden daha zayıf olabilir.
Orta fiyat yolu da seri bağımlılık gösterebilir. Momentum, dönüş, güncelliğini yitirmiş fiyatlar, eşzamanlı olmayan gözlemler veya planlı fiyat ayarlamaları, etkin spread'de karşılık gelen bir değişiklik olmadan pozitif ya da negatif getiri kovaryansı yaratabilir. Fiyatın kesikli yapısı ve tick büyüklüğü etkileri de kendi başlarına dönüşlere yol açabilir. Bu etkilerin örnekleme hâkim olması gerekmez: tahminci spread'i tek bir momentten çıkarır, bu nedenle o momenti etkileyen başka bir süreç sonucu karıştırabilir.
Zaman içindeki değişim, örneklem ortalaması ile istikrarlı piyasa özelliği arasında başka bir fark yaratır. Haberler, açılış ve kapanış, sığ işlem veya piyasa stresi sırasında spread genişleyebilir. Tüm döneme ait tahmin bu olayları gizleyebilir; kısa pencereler ise kovaryansı tahmin etmek için fazla gürültülü olabilir. Zaman serisini inceleyin ve pencere tanımını raporlayın. Negatif seri kovaryans, model altında bid–ask sıçramasıyla tutarlıdır; kısa vadeli tüm fiyat hareketlerinin nedensel bir ayrıştırması değildir.
Kotasyon verileri ve diğer düşük frekanslı tahminciler farklı sorulara yanıt verir
Güvenilir kotasyon ve işlem verileri varsa her işlem fiyatını eşzamanlı orta fiyatla karşılaştırıp işlem yönünü dikkate alarak etkin spread doğrudan hesaplanabilir. Bunun için eşzamanlı ve temizlenmiş gözlemler ile kilitli, kesişmiş, güncelliğini yitirmiş veya sıra dışı kotasyonların nasıl ele alınacağına dair açık bir kural gerekir. Bu yöntem veri kümesindeki gözlenen işlemleri ölçer; Roll ise işlem fiyatlarının seri kovaryansından spread çıkarır. İşlem yönü sınıflandırma kılavuzu, işlem işaretlerinin neden ayrıca tahmin kuralı gerektirebileceğini açıklar.
Diğer düşük frekanslı yöntemler farklı bilgi ve varsayımlar kullanır. Hasbrouck, temel Roll yerine koyma dönüşümüne tek başına bağlı kalmak yerine günlük kapanış fiyatlarından Gibbs örnekleyici tahmini geliştirir (Hasbrouck, 2009). Corwin ve Schultz aynı işlem yönü dinamiklerine dayanmadan spread tahmini oluşturmak için günlük en yüksek ve en düşük fiyatları kullanır (Corwin and Schultz, 2012). Bu alternatifler, kotasyon spread'ini herhangi bir fiyat serisinden gözlemlenebilir hâle getirmez; her birinin kendi varsayımları ve doğrulama kapsamı vardır.
Ölçüyü pratik soru belirler. Kotasyon verisi sınırlı piyasalarda geçmiş karşılaştırmalar için düşük frekanslı bir vekil, başarısızlık oranı ve varsayımları raporlanırsa yararlı olabilir. Emir kararı verirken güncel bid, ask, piyasa derinliği ve emir büyüklüğünü inceleyin. Vadeli işlem spread'i ve kayma kılavuzu kotasyon spread'i ile gerçekleşen uygulama farklarını ayırır; ETF likiditesi kılavuzu ise hacmin tek başına gerçekleşebilir likiditeyi neden açıklamadığını ele alır.
Varsayımları raporlayın ve tahmini sinyal sütununa koymayın
Tekrarlanabilir bir rapor; gözlemlerin işlem, resmî kapanış veya başka bir işlem fiyatı vekili olup olmadığını; girdinin fiyat değişimi mi yoksa log getiri mi olduğunu; örnekleme aralığını, gözlem sayısını, kovaryans paydasını ve sıfır ya da pozitif kovaryansın nasıl ele alındığını belirtmelidir. Varlık evrenini, tarih aralığını, şirket işlemleri ve kontrat geçişi düzeltmelerini, veri filtrelerini ve spread'in fiyat, yüzde veya baz puan cinsinden raporlanıp raporlanmadığını da açıklayın. Spread istikrarı makul değilse, en negatif kovaryansın görüldüğü pencereyi seçmek yerine önceden belirlenmiş alt dönemlere ait tahminleri gösterin.
Roll tahmini, model altındaki tarihsel işlem maliyetinin vekil ölçüsüdür. Bugünkü kotasyonu göstermez, gerçekleşme fiyatını garanti etmez, bir stratejinin tüm maliyetini ölçmez veya bir sonraki getiriyi tahmin etmez. Backtest değerlendirmesi emir büyüklüğü, komisyon, piyasa etkisi, kısmi dolum ve zamanlamayı hesaba katan ayrı maliyet ve gerçekleşme varsayımları gerektirir. Daha düşük tahmini spread tek başına işlem yapılabilir avantajın kanıtı değildir. Farklı örnekleme frekanslarında gözlenen oynaklığa daha geniş bakış için gerçekleşen oynaklık kılavuzuna bakın.
Sık sorulan sorular
Q1Roll tahmincisi tarihsel bid ve ask kotasyonları gerektirir mi?
Hayır. Temel sürüm işlem fiyatlarını ve ardışık getirilerinin kovaryansını kullanır. Bu nedenle kotasyon geçmişi olmadığında da kullanılabilir, ancak tahmin model tabanlı kalır ve her andaki gerçek kotasyonu yeniden oluşturmaz.
Q2Pozitif otokovaryans spread'in sıfır olduğu anlamına mı gelir?
Hayır. Temel formül pozitif örneklem kovaryansında tanımsızdır. Tahmini sıfırda kesen bir kural gerçek spread'in sıfır olduğunun kanıtı değildir; kuralı ve etkilenen örneklerin oranını raporlayın.
Q3Roll tahmini canlı bir backtest'te spread maliyeti olarak kullanılabilir mi?
Tek başına kullanılamaz. Belirli varsayımlar altındaki tarihsel bir vekildir. Backtest için piyasa yeri, emir büyüklüğü, zamanlama, komisyonlar ve gerçekleşme davranışına uygun maliyet ve gerçekleşme varsayımları yine gerekir.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Temel Roll tahmincisi spread'i çıkarmak için hangi girdiyi kullanır?
Açıklamayı görmek için bir yanıt seçin