

Repo ve Ters Repo: Teminat Faizleri Nasıl Değiştirir?
Repo ve ters repo perspektiflerini, varsayımsal geri alım hesabını ve belirli tahvillere talebin repo faizini neden değiştirdiğini öğrenin.
Bu rehberdeTek bir ikili işlem iki adla anılabilir
Kısa özet
Repo, menkul kıymetlerin nakit karşılığında devredildiği ve tarafların daha sonra anlaşılmış bir fiyat üzerinden işlemi tersine çevirdiği iki ayaklı bir işlemdir. Menkul kıymet satarak nakit sağlayan taraf kendi işlemini genellikle repo olarak adlandırır; nakit sağlayan taraf aynı işlemi ters repo diye adlandırabilir. Faiz yalnızca sözleşme koşullarına değil, tarafların nakit finansmanı mı, kabul edilebilir teminat mı, yoksa belirli bir tahvil mi istediğine de bağlıdır.
Tek bir ikili işlem iki adla anılabilir
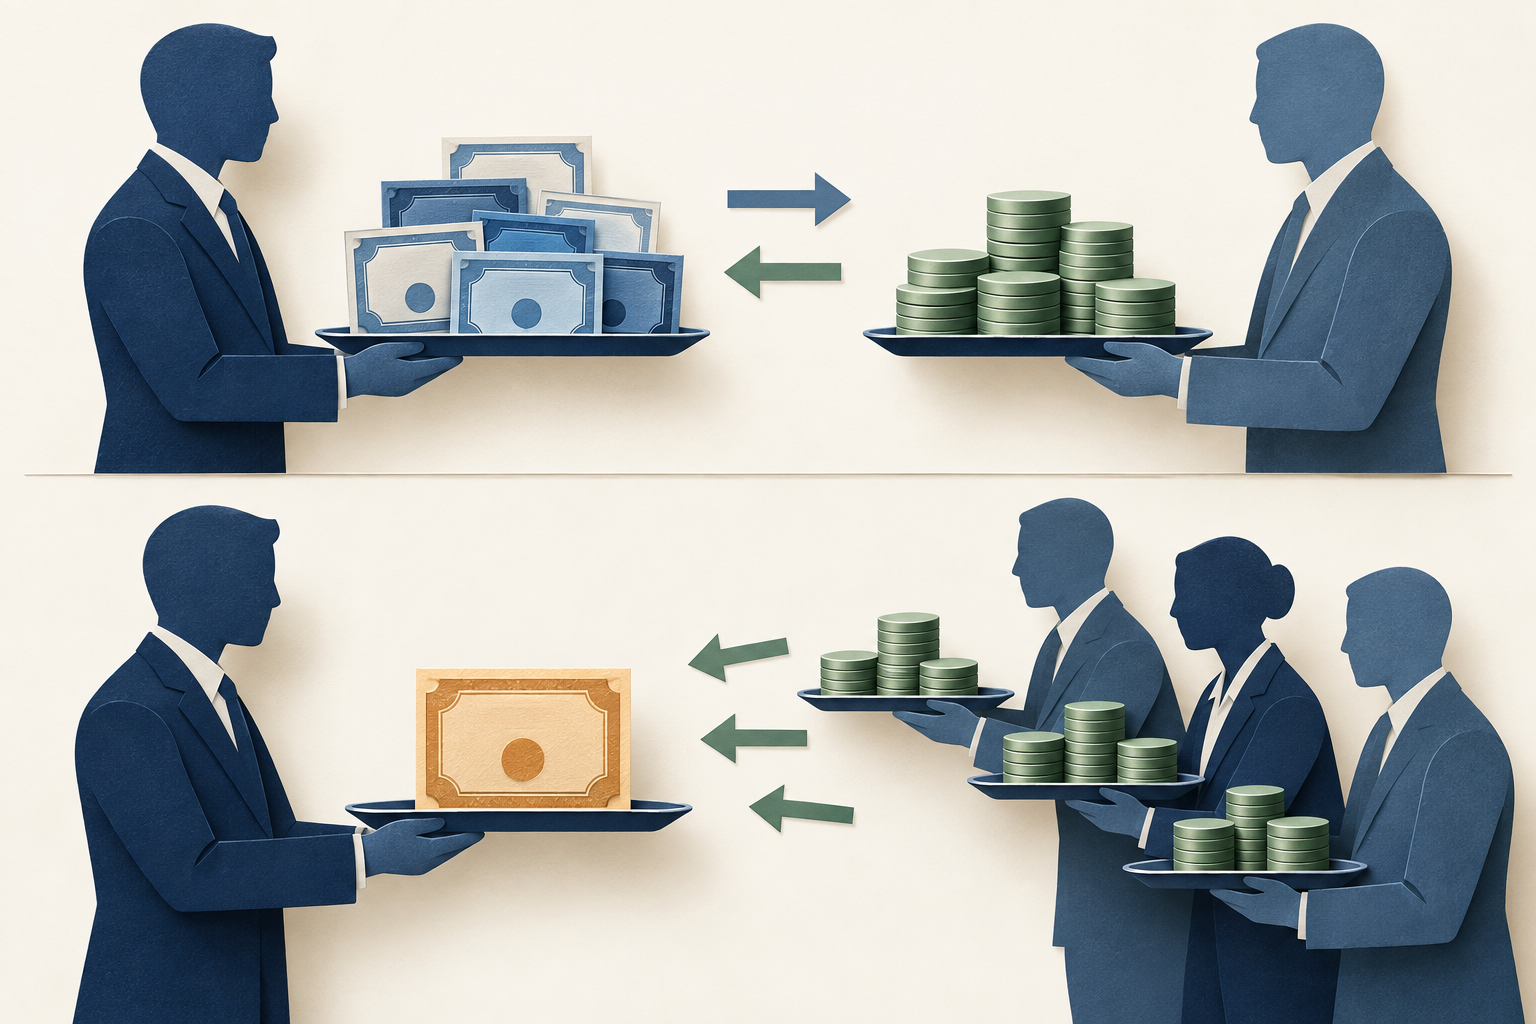
Bir repo anlaşmasında birbirine bağlı iki devir vardır. Başlangıçta bir taraf menkul kıymetleri devredip nakit alır. İleride, anlaşmada belirtilen tutarı ödeyerek menkul kıymetleri geri alır. Diğer taraf önce nakit öder ve menkul kıymetleri alır; daha sonra anlaşılmış geri alım tutarını tahsil eder. Bu nedenle repo, ikinci ayağı olmayan kesin bir tahvil satışı değildir.
Repo ve ters repo adları çoğu zaman aynı nakit ve menkul kıymet akışını iki tarafın bakış açısından anlatır. Bu yüzden iki kurum aynı sözleşmenin karşıt taraflarını farklı adlandırabilir. Faizi yorumlamadan önce kimin nakit ödediğini ve aldığını, teminatın hangi yöne aktarıldığını ve vade sonunda her tarafın neyi geri vermesi gerektiğini belirleyin. Ters repo, ayrı bir menkul kıymet veya farklı bir faiz ölçütü demek değildir.
Repo, tahvil stokunu finanse etmek veya kısa vadeli nakit ihtiyacını karşılamak için kullanılabilir; ancak taraflardan biri belirli bir tahvili elde etmek amacıyla da işlem yapabilir. BIS, repo piyasasını finansal sistem içinde nakit ve menkul kıymet akışını sağlayan bir kanal olarak tanımlar. Piyasanın yapısı, karşı tarafları, teminatı ve uygulamaları yetki alanına göre değişir. Ekonomik açıdan krediye benzemesi, her sözleşmenin dünya çapında aynı hukuki tanıma sahip olduğu anlamına gelmez. BIS'in repo piyasasının işleyişine ilişkin incelemesine bakın.
Nakit faizini ve geri alım tutarını hesaplayın
Nakit alan taraf genellikle aldığı ilk tutara kararlaştırılan finansman maliyetini ekleyerek geri öder. Arada kupon ödemesi olmayan basit bir örnekte faiz şöyle yazılabilir:
Nakit faizi = nakit anapara × yıllık repo faizi × tahakkuk günü ÷ day-count paydası
Varsayımsal olarak bir tarafın bir tahakkuk günü için $100,000,000 aldığını, basit yıllık repo faizinin %3.60 ve day-count esasının ACT/360 olduğunu düşünelim. Faiz $100,000,000 × 0.036 × 1 ÷ 360 = $10,000 olur. Dolayısıyla varsayımsal geri alım tutarı, ilk $100,000,000 nakit ile $10,000 faiz toplamı olan $100,010,000 olur.
Bu aritmetik bir örnektir; güncel bir faiz veya herhangi bir menkul kıymetin piyasa kotasyonu değildir. Bir tahakkuk günü, sabit basit faiz, ACT/360, dönem içinde kupon veya başka nakit akışı olmaması ve ücret alınmaması varsayılmıştır. Gerçek sözleşme valör ve vade tarihlerini, faiz hesaplama esasını ve nakit akışlarının işlenişini belirtir. Cuma-pazartesi arası dönem, sözleşmenin esasına göre birden fazla takvim günü içerebilir; overnight ifadesi tarihleri kontrol etme gereğini ortadan kaldırmaz.
Bu örnekteki $10,000, belirtilen varsayımlarla hesaplanan nakit ayağı finansman tutarıdır. Nakit sağlayanın operasyon ve bilanço maliyetlerini, teminat riskini veya diğer sözleşme şartlarını içeren net getirisi değildir. Teminat verilen tahvil pozisyonunun toplam kâr veya zararını da ölçmez. Hesap yalnızca belirtilen varsayımlar altında geri alım sırasında ne kadar nakit ödeneceğini gösterir.
Genel teminat ve belirli teminat farklı ihtiyaçlara hizmet eder
Genel teminatlı (GC) bir repoda nakit sağlayan taraf, işlem başında tek bir tahvil belirlemek yerine uygun bir teminat sepetindeki menkul kıymetleri kabul eder. Sepetin içeriği, teminat değiştirme hakları ve uygun menkul kıymetler piyasa ile sözleşmeye bağlıdır. GC, tarafların temel olarak kabul edilebilir teminat karşılığında nakit alıp vermek istediği durumlara uygundur.
Belirli teminatlı işlemde, nakit sağlayanın almak istediği menkul kıymet sözleşme yapılırken tanımlanır. Karşı tarafın bu tahvile teslimat, piyasa yapıcılığı veya başka bir menkul kıymet yükümlülüğü için ihtiyacı olabilir. Belirli teminatlı işlem her zaman özel repo değildir. “Belirli teminat” menkul kıymetin nasıl tanımlandığını, “özel repo” ise belirli tahvile olan talebin GC'ye kıyasla faiz düzeyine nasıl yansıdığını anlatır.
Sınıflandırma veri sistemine göre de değişebilir. ECB'nin euro para piyasası analizinde genel teminatlı işlemler, belirli menkul kıymetlerle teminatlandırılan işlemlerden ayrılır. Veri kapsamı ve tanımlar her ülkede aynı olmayabilir. New York Fed, ABD SOFR hesaplamasına belirli teminatlı işlemler içerebilen, merkezi takastan geçen bazı DVP işlemlerinin filtrelenmiş bir kısmının da dahil olduğunu belirtir. Bu nedenle SOFR'yi yalnızca GC işlemlerinin faizi diye tanımlamayın. ECB'nin 2022 Euro para piyasası çalışmasına ve New York Fed'in SOFR açıklamasına bakın.
Nadir bir tahvil neden GC'den daha düşük maliyetle finanse edilebilir?
Repo faizi alışverişin iki tarafını da yansıtır. Finansman amaçlı GC işleminde borç alan nakit ister, nakit sağlayan ise uygun bir tahvil sepeti karşılığında nakit verir. Menkul kıymet edinme amaçlı işlemde nakit sağlayan taraf belirli bir tahvile erişime değer verebilir. Bu tahvil zor bulunuyorsa veya takas ya da piyasa yapıcılığı için gerekliyse, nakit sağlayan onu almak karşılığında nakit getirisinin daha düşük olmasını kabul edebilir.
Bu talep, belirli tahvilin repo faizini karşılaştırılabilir GC faizinin altına indirebilir. Tek başına bu durum nakit alan tarafın kredi kalitesinin daha düşük olduğunu veya ihraççının kredi kalitesinin iyileştiğini göstermez. Teminatın nakit sağlayan taraf için kıt veya kullanışlı olması bu farka yol açabilir. Faizleri kıyaslarken para biriminin, tarihlerin ve işlem şartlarının benzer olduğundan emin olun.
Nakit arz ve talebi, teminatın piyasadaki bulunabilirliği, vade veya aracı kurumların bilanço maliyetleri de faizleri birbirinden ayırabilir. Bazı piyasalarda çeyrek sonu raporlama ve takas tarihleri önem taşıyabilir, ancak bunlar her faiz hareketini açıklayan evrensel nedenler değildir. ECB, euro bölgesi örneklemi üzerinden repo likiditesi, tahvil piyasası likiditesi ve swap piyasası faaliyeti arasındaki bağlantıyı incelemiştir. Tarihli bulgular mekanizmayı açıklar, güncel piyasa koşullarını değil. ECB'nin repo ve tahvil piyasası likiditesine ilişkin incelemesine bakın.
Haircut riski azaltır, ancak ortadan kaldırmaz
Nakit sağlayan taraf, verdiği nakitten daha yüksek piyasa değerine sahip teminat alabilir. Ayrı bir varsayımsal örnekte, bir taraf piyasa değeri USD 102,000,000 olan menkul kıymetleri USD 100,000,000 nakit karşılığında verir; fark USD 2,000,000'dır. Haircut farkın teminat değerine oranı olarak hesaplanırsa (USD 102,000,000 − USD 100,000,000) ÷ USD 102,000,000 ≈ %1,96, yani teminat değerinin %1,96'sıdır. Fark nakit tutarına bölünürse (USD 102,000,000 − USD 100,000,000) ÷ USD 100,000,000 = %2,00, yani nakit tutarının %2,00'ıdır. Bu iki oran aynı farkı farklı paydalarla ifade eder. Aradaki fark, fiyat düşüşü veya tasfiye masrafının bir kısmını karşılayabilir; bunun ne ölçüde koruma sağladığı değerleme ve teminat tamamlama şartlarına bağlıdır. Sözleşme işlem süresince teminatın değerlenmesini ve ek teminat aktarımını da gerektirebilir. Korumanın düzeyi uygun varlıklara, değerleme zamanına, eşiklere, takas şartlarına ve tarafların margin call'ı karşılama kapasitesine bağlıdır.
Her repo için geçerli tek bir haircut yoktur. Haircut; teminat kalitesi ve oynaklığı, vade, karşı taraf, yoğunlaşma ve işlemin nakit finansmanı mı yoksa belirli bir menkul kıymeti edinme mi amaçladığına göre değişebilir. BIS'in 2025 tarihli analizi, incelediği repo işlemlerinde bu ilişkileri ele alır; güncel piyasa geneli için geçerli bir tarife veya her ülkede uygulanan bir kural sunmaz.
Teminat işlemi risksiz yapmaz. Fiyat düşebilir, tahvili satmak zorlaşabilir, teminat nakde çevrilmeden karşı taraf yükümlülüğünü yerine getirmeyebilir veya ek margin geç gelebilir ya da ihtilaflı olabilir. Hukuki kapatma ve takas süreçleri de önemlidir. Haircut, tanımlı bazı risklere karşı sözleşmesel bir tampon sağlar; nakit sağlayanın her tutarı kesinlikle tahsil edeceğini veya nakit alanın teminatı her zaman zamanında teslim edeceğini garanti etmez. BIS'in repo haircut araştırmasını inceleyin.
Hangi taraf işleme repo veya ters repo der?
Piyasa dilinde, nakit sağlamak için menkul kıymet satan ve bunları daha sonra geri almayı taahhüt eden taraf kendi işlemini repo olarak adlandırır. İlk aşamada nakit verip menkul kıymet alan taraf ise kendi işlemini ters repo diye adlandırabilir. Her iki isim aynı ikili sözleşmeye karşılık gelebilir. Bir kaynak veya işlem ekranı yalnızca tek bir ad gösteriyorsa, nakit borçlusunun, nakit sağlayanın veya işlemi yürüten kurumun bakış açısını belirleyin.
New York Fed örneği bakış açısının neden önemli olduğunu gösterir. New York Fed'in İşlem Masası, karşı taraftan menkul kıymet alıp daha sonra yeniden satma anlaşmasını repo olarak adlandırır. Menkul kıymeti karşı tarafa satıp daha sonra geri alma anlaşması ise ters repo işlemidir. Karşı taraf her aktarımın diğer ucundadır. İşlemin adını güvenle yorumlamak için kimin alıcı, kimin satıcı ve kimin nakit sağlayan taraf olduğunu belirtin.
Bu merkez bankası terminolojisi ABD para politikası işlemlerini açıklar; her ülkedeki özel piyasa uygulamasını değiştiren evrensel bir kural değildir. New York Fed'in açıklamasında, Repo işlemleri ABD bankacılık sistemindeki rezerv bakiyelerini geçici olarak artırır; ters repo işlemleri ise geçici olarak azaltır. Bu etki Fed'in işlemi ve ABD sistemiyle ilgilidir, her özel repo katılımcısının nakit sonucunu tanımlamaz. New York Fed'in repo ve ters repo açıklamasına bakın.
SOFR ve Federal Reserve olanakları ABD'ye özgü örneklerdir
SOFR, Federal Reserve Bank of New York tarafından yönetilen bir ABD doları referans faizidir. New York Fed bunu, ABD Hazine menkul kıymetleri teminatlı gecelik nakit borçlanma maliyetinin geniş bir ölçüsü olarak tanımlar. Hesaplamada belirli ABD repo piyasası bölümlerindeki işlem verileri ve yayımlanmış yöntem kullanılır. SOFR tek bir repo sözleşmesinin faizi veya tüm para birimleri ve ülkeler için ortak gösterge değildir.
İkili bir repo faizi; tahvil, teminat sepeti, karşı taraf, vade, takas düzeni, işlem saati ve nakit ya da menkul kıymet edinme amacına göre SOFR'den farklı olabilir. SOFR geniş ABD gecelik finansman piyasasını açıklamaya yardımcı olur; ancak evrensel repo kotasyonu, politika faizi veya her borçlunun işlem yapabileceği oran değildir. New York Fed referans faiz yöntemini değiştirebilir. Belirli bir fixing veya geçmiş seri için SOFR sayfasını ve yöntem açıklamasını kontrol edin. Bu taslakta güncel SOFR değeri yer almıyor.
Fed'in Standing Repo ve Overnight Reverse Repo olanakları da ABD'ye özgü örneklerdir. New York Fed bu işlemleri ABD para politikasını uygulama ve para piyasası koşullarını yumuşatma araçları olarak açıklar: Standing Repo, para piyasası faizleri üzerindeki yukarı yönlü baskıyı; Overnight Reverse Repo ise aşağı yönlü baskıyı sınırlamayı amaçlar. İşlem faizleri, uygun karşı taraflar ve teminat ile diğer şartlar yürürlükteki politikaya göre belirlenir ve değişebilir. Eski bir olanak faizini veya uygunluk listesini tüm özel repo işlemleri için kalıcı kural saymayın.
Repo faizlerini karşılaştırmadan önce şartları belirleyin
Karşılaştırma yaparken para birimini, başlangıç nakit tutarını, belirli tahvili veya teminat sepetini, GC ya da belirli teminat sınıfını, başlangıç ve vade valör tarihlerini, gün sayımı esasını, kotasyon faizini ve kotasyonu veren tarafı kaydedin. Merkezi takas mı ikili işlem mi olduğunu; teminatın nasıl değerlendiğini, değiştirilebilip değiştirilemediğini, margin çağrılarını ve kupon ya da takas aksaklıklarının sözleşmede nasıl ele alındığını da inceleyin.
Ardından her faizin neyi ölçtüğünü ayırın. Tek bir işlemin faizi, ABD SOFR gibi günlük bir referans, merkez bankası olanağının faizi ve vadeli işlemden türetilen örtük finansman faizi farklı sorulara cevap verir. Treasury futures implied repo rate rehberi, nakit tahvil alımıyla vadeli işlem teslimini karşılaştırır; gerçek repo işleminin kotasyonu değildir. Treasury futures delivery options rehberi teslimat ekonomisini etkileyebilen başka bir sözleşme özelliğini açıklar.
Son olarak gözlem tarihini koruyun ve neden ileri sürmeden önce verinin gösterdiğini tarif edin. “Bu tahvilin repo faizi belirtilen tarihlerde karşılaştırılabilir GC faizinin altındaydı” sınırları belli bir karşılaştırmadır. “Borçlu mali sıkıntıdaydı” veya “piyasada genel nakit kıtlığı vardı” demek, tek bir faizden çıkarılamayacak ek kanıt gerektirir. Repo faizini nakit akışı yönü, teminat, vade, piyasa ve kaynakla birlikte yorumlayın.
Sık sorulan sorular
Q1Repo hukuken yalnızca bir kredi midir?
Her zaman değil. Repo çoğunlukla menkul kıymet devri ve üzerinde anlaşılmış geri alım şeklinde belgelenir ve ekonomik açıdan teminatlı borçlanmaya benzer. Hukuki haklar ve uygulama sözleşmeye ve yetki alanına bağlıdır.
Q2Belirli teminatlı her repo özel repo mudur?
Hayır. Belirli teminat, tek bir menkul kıymetin tanımlanmasıdır. Özel repo genellikle o menkul kıymeti edinme talebinin nakit getirisini etkileyerek faizi karşılaştırılabilir GC faizinin altına düşürdüğü işlemi anlatır.
Q3SOFR işlem yapabileceğim repo faizi midir?
Şart değil. SOFR belirli işlem segmentlerinden hesaplanan geniş bir ABD gecelik Hazine teminatlı borçlanma referansıdır. Tek bir işlemin teminatı, karşı tarafı, vadesi, zamanı ve diğer koşulları farklı olabilir.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Varsayımsal ACT/360 repo işleminde yıllık %3.60 faizle bir gün boyunca $100,000,000 için ne kadar faiz tahakkuk eder?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Opsiyon kullanım fiyatının dayanak varlığın piyasa fiyatına yakın olduğu durumdur. Opsiyonun o anda içsel değeri az olabilir; buna rağmen kalan süre ve belirsizlik nedeniyle prim taşıyabilir.
Ayrıntılı rehberi okualım opsiyonuSahibine dayanak varlığı kullanım fiyatından satın alma hakkını veren, fakat zorunluluk getirmeyen sözleşmedir. Sözleşmenin satıcısı, hak kullanılır ve kendisine tahsis edilirse karşı yükümlülüğü taşır.
Ayrıntılı rehberi okusatım opsiyonuSahibine dayanak varlığı kullanım fiyatından satma hakkını veren, fakat zorunluluk getirmeyen sözleşmedir.
Ayrıntılı rehberi oku