

İmkânsız Üçlü: Döviz Kuru, Sermaye Hareketleri ve Para Politikası
Döviz kuru istikrarı, açık sermaye piyasaları ve bağımsız para politikasının neden bir ödünleşim yarattığını, üç politika bileşiminin nasıl işlediğini ve bu çerçevenin neleri açıklamadığını öğrenin
Bu rehberdeİmkânsız Üçlü ne söyler?
Kısa özet
İmkânsız Üçlü, diğer adıyla para politikası üçlemi, üç politika amacı arasındaki kısıtı anlatır: istikrarlı bir döviz kuru, sınır ötesinde hareket edebilen sermaye ve yurt içi koşullara göre belirlenen para politikası. Standart çerçevede bir ekonomi bu üçünü aynı anda bütünüyle güvence altına alamaz. Gerçek dünyadaki düzenlemeler ödünleşimin farklı noktalarında yer alır; dolayısıyla bu çerçeve, her ülkenin mutlaka iki seçeneğe sığması gerektiğini söyleyen mutlak bir kural değil, mekanizmaları anlamaya yarayan bir rehberdir.
İmkânsız Üçlü ne söyler?
İmkânsız Üçlü, açık ekonomi makroekonomisindeki tercihleri düzenlemeye yarar. Üç köşesi döviz kuru istikrarı, sermayenin sınırlar arasında hareket edebilmesi ve para politikası özerkliğidir. Mundell–Fleming modelinin temel çıkarımı, bir ülkenin sabit döviz kurunu, serbest sermaye hareketlerini ve bağımsız para politikasını sınırsızca bir arada tutamayacağıdır. Uluslararası Ödemeler Bankası, üç amaç arasındaki bu kısıtı bilinen bir ilişki olarak tanımlar. {source:bisImpossibleTrinityMundellFleming2016}
“İmkânsız” sözcüğü, modelin pratikte söylediğinden daha kesin bir anlam taşıyabilir. Çerçeve, her kur hareketinin hemen krize yol açtığını, amaçlardan birinin tamamen terk edilmesi gerektiğini veya her ülkenin bu kısıtla her an aynı biçimde karşılaştığını söylemez. Söylediği şudur: Modelin varsayımları altında, sermayenin serbestçe hareket etmesine izin verirken kuru dar bir aralıkta tutma taahhüdü, yurt içi hedefler için faiz oranlarını bağımsız biçimde belirleme alanını sınırlar. Bir ekonomi daha fazla kur hareketine izin vererek, sermaye akımlarını etkileyen önlemler kullanarak veya daha az para politikası özerkliğini kabul ederek bu kısıtı hafifletebilir.
“Üçlem”, üç amacı eşit değerde sıralayan bir puan tablosu değildir ve hükümet adına en iyi bileşimi seçmez. Yetkililer öngörülebilir dış ticaret fiyatlarına, uluslararası finansmana erişime ve yurt içi enflasyon ya da üretime yanıt veren politika faizine farklı nedenlerle değer verebilir. Çerçeve, bu amaçların çatışabileceğini açıklar; hangi bileşimin en iyi olduğuna karar vermez, her seçeneğin refah maliyetini ölçmez ve ülkeye özgü analizin yerini tutmaz. Değeri tanısaldır: Bir şok amaçlardan birini farklı yöne çektiğinde politika bileşiminin neden baskı altında kalabileceğini anlamaya yardımcı olur.
Üç politika amacı nelerdir?
Döviz kuru istikrarı, ulusal paranın bir referans para birimi ya da sepet karşısındaki değerinin ne ölçüde değişeceğini sınırlamayı ifade eder. Taahhüt resmi bir sabit kur, dar bir bant veya dalgalanmaları yumuşatmaya yönelik daha esnek bir çaba olabilir. Bu düzenlemeler aynı değildir. Katı bir sabit kur, yönetimli dalgalanmaya kıyasla daha dar bir yol vaat eder; açıklanan rejim ile kurun fiilen ne ölçüde hareket etmesine izin verildiği de farklı olabilir. Amaç, kurun yalnızca bir hafta sakin kalıp kalmadığı değil, nasıl davranmasının istendiğidir. {source:imfOperationalizePeg2026}
Sermaye hareketliliği, yerleşiklerin ve yerleşik olmayanların finansal alacakları sınır ötesinde ne ölçüde edinebildiğini, satabildiğini veya aktarabildiğini anlatır. Açık bir sermaye hesabı, yatırımcıların, bankaların, şirketlerin ve hanehalklarının fonları getiri ve algılanan riske göre kaydırmasını kolaylaştırır. “Açık” olması her işlemin maliyetsiz olduğu veya sermayenin anında hareket ettiği anlamına gelmez. Hukuki kısıtlar, ödeme ve mutabakat sistemleri, vergiler, bilanço sınırlamaları, piyasa derinliği ve değişen risk algısı akımları yavaşlatabilir ya da başka yöne çevirebilir. Üçleme, sınır ötesi portföy tercihlerinin yaratabileceği etkiye odaklanmak için bu ayrıntıların çoğunu soyutlar.
Para politikası özerkliği, merkez bankasının politika faizini büyük ölçüde kur taahhüdünün veya dış finansal koşulların belirlemesi yerine enflasyon ve ekonomik faaliyet gibi yurt içi hedeflere göre ayarlayabilmesidir. Bu, merkez bankasının dünya ekonomisinden etkilenmediği anlamına gelmez. Dalgalı kur bile dış faizleri ticaret, borçlanma maliyetleri ve varlık fiyatları üzerinden aktarabilir. Özerklik bir derece meselesidir: Soru, merkez bankasının başka bir taahhüdü zedelemeden politika duruşunu ne ölçüde değiştirebildiğidir.
Bu tanımlar üç köşeyi de birbirinden ayrı tutar. Döviz kurunun istikrarı, fiyat düzeyinin istikrarıyla aynı değildir. Sermaye hareketliliği, cari işlemler fazlası veya açığı demek değildir. Para politikası özerkliği de politikanın hedefini tutturacağını garanti etmez. Tercihler bir politika rejimi ve o rejimin kısıtlarıyla ilgilidir; gözlenen sonuçlar kurumlara, şoklara, özel sektör bilançolarına, şirket ve hanehalkı kararlarına da bağlıdır. IMF’nin kur düzenlemelerine ilişkin yaklaşımı; kur rejimini, para politikası çerçevesini, döviz işlemlerini ve sermaye akımlarına yönelik önlemleri daha geniş bir politika tasarımının bağlantılı parçaları olarak ele alır. {source:imfChoiceOfExchangeRateArrangement2022}
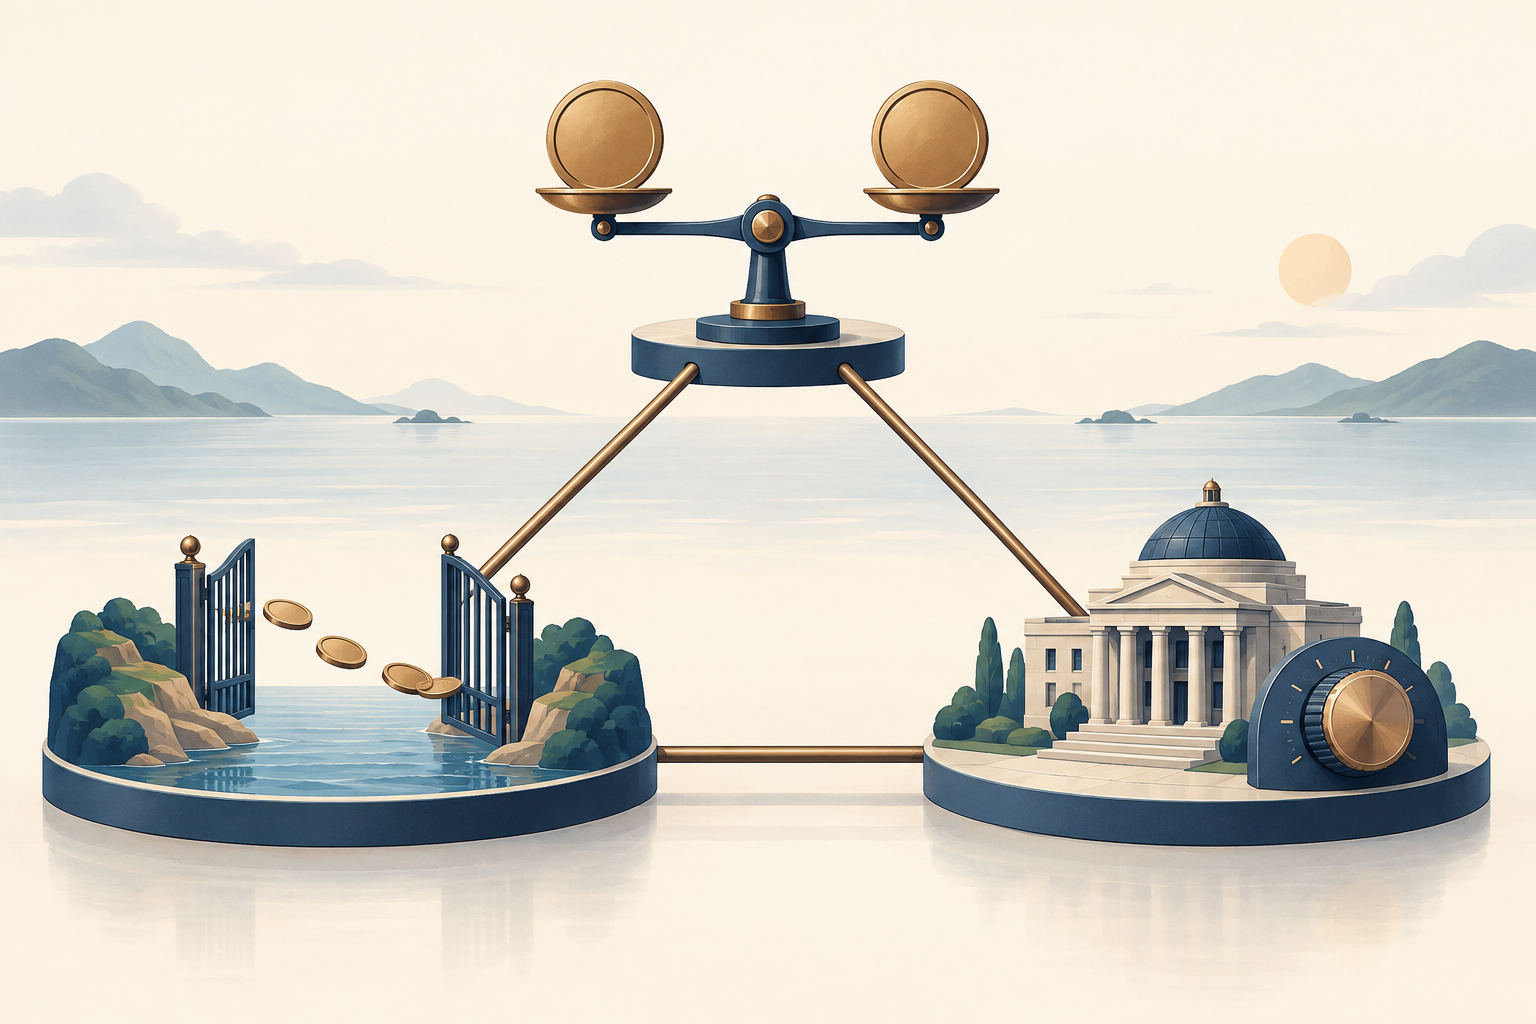
Sabit kur altında sermaye akımları merkez bankasını neden kısıtlayabilir?
Para birimini güvenilir bir sabit kurla bir çıpa para birimine bağlayan ve önemli ölçüde sınır ötesi yatırıma izin veren bir ekonomi düşünün. Yatırımcılar yurt içi varlıklar ile çıpa para cinsinden varlıklar arasında düşük maliyetle geçiş yapabiliyorsa, risk ayarlı beklenen getiriler arasındaki kalıcı bir fark fonları hareket ettirme nedeni yaratır. Getiri karşılaştırması yalnızca ilan edilen iki faiz oranından ibaret değildir. Beklenen kur değişimi, temerrüt ve likidite riski, vergiler, işlem maliyetleri ve diğer sürtünmeler de hesaba katılır. Sabit kur güvenilir olduğunda beklenen değer kaybı düşük olabilir ama mutlaka sıfır değildir; risk düzeltmesi de ortadan kalkmayabilir.
Yurt içi merkez bankası kısa vadeli faizini benzer çıpa para cinsi varlıkların getirisinin çok altına indirirse bazı yatırımcılar fonlarını yurt dışına taşımayı seçebilir. Bu, çıpa para birimine talep ve sabit kur üzerinde baskı yaratır. Pariteyi savunmak için para otoritesi döviz rezervi satıp kendi para birimini satın alabilir. Bu işlem, başka bir adımla dengelenmezse yurt içi likiditeyi çekebilir; kısa vadeli piyasa faizleri yükselerek koşulları sabit kurla daha uyumlu düzeye yaklaştırabilir. Merkez bankası politika faizini doğrudan da değiştirebilir. Her iki durumda da sabit kur ve sermaye hareketliliği, yurt içi faizlerin yabancı faizlerden uzun süre çok farklı kalmasını sınırlar.
Akım ters yöne de dönebilir. Yurt içi faizler benzer yabancı getirilerin yeterince üzerine çıkarsa sermaye içeri gelebilir ve değerlenme baskısı yaratabilir. Sabit kur altında otorite yabancı para alıp karşılığında yerel para verebilir. Ortaya çıkan likidite yönetilmezse yurt içi finansal koşullar gevşeyebilir. Akımların kesin büyüklüğü ve zamanlaması risklere, beklentilere, araçlara ve piyasa sürtünmelerine bağlıdır; basitleştirilmiş mekanizma, her bir puanlık faiz farkının belirli miktarda sermaye hareketi yarattığı iddiası değildir.
Temel çatışma budur: Sermayenin açıkça hareket ettiği ve döviz kurunun sıkı biçimde savunulduğu koşullarda yurt içi faiz kararı, merkez bankasını müdahaleye zorlayabilir veya piyasa faizlerini sabit kurla uyumlu düzeye geri çekebilir. IMF’nin operasyonel rehberine göre serbest sermaye hareketlerinin olduğu sabit kur rejiminde para politikası özerkliği sınırlıdır ve politika kur taahhüdünden bağımsız yürütülemez. {source:imfOperationalizePeg2026}
<!-- learn:illustration -->
Her bir amaç eşleşmesi ne anlama gelir?
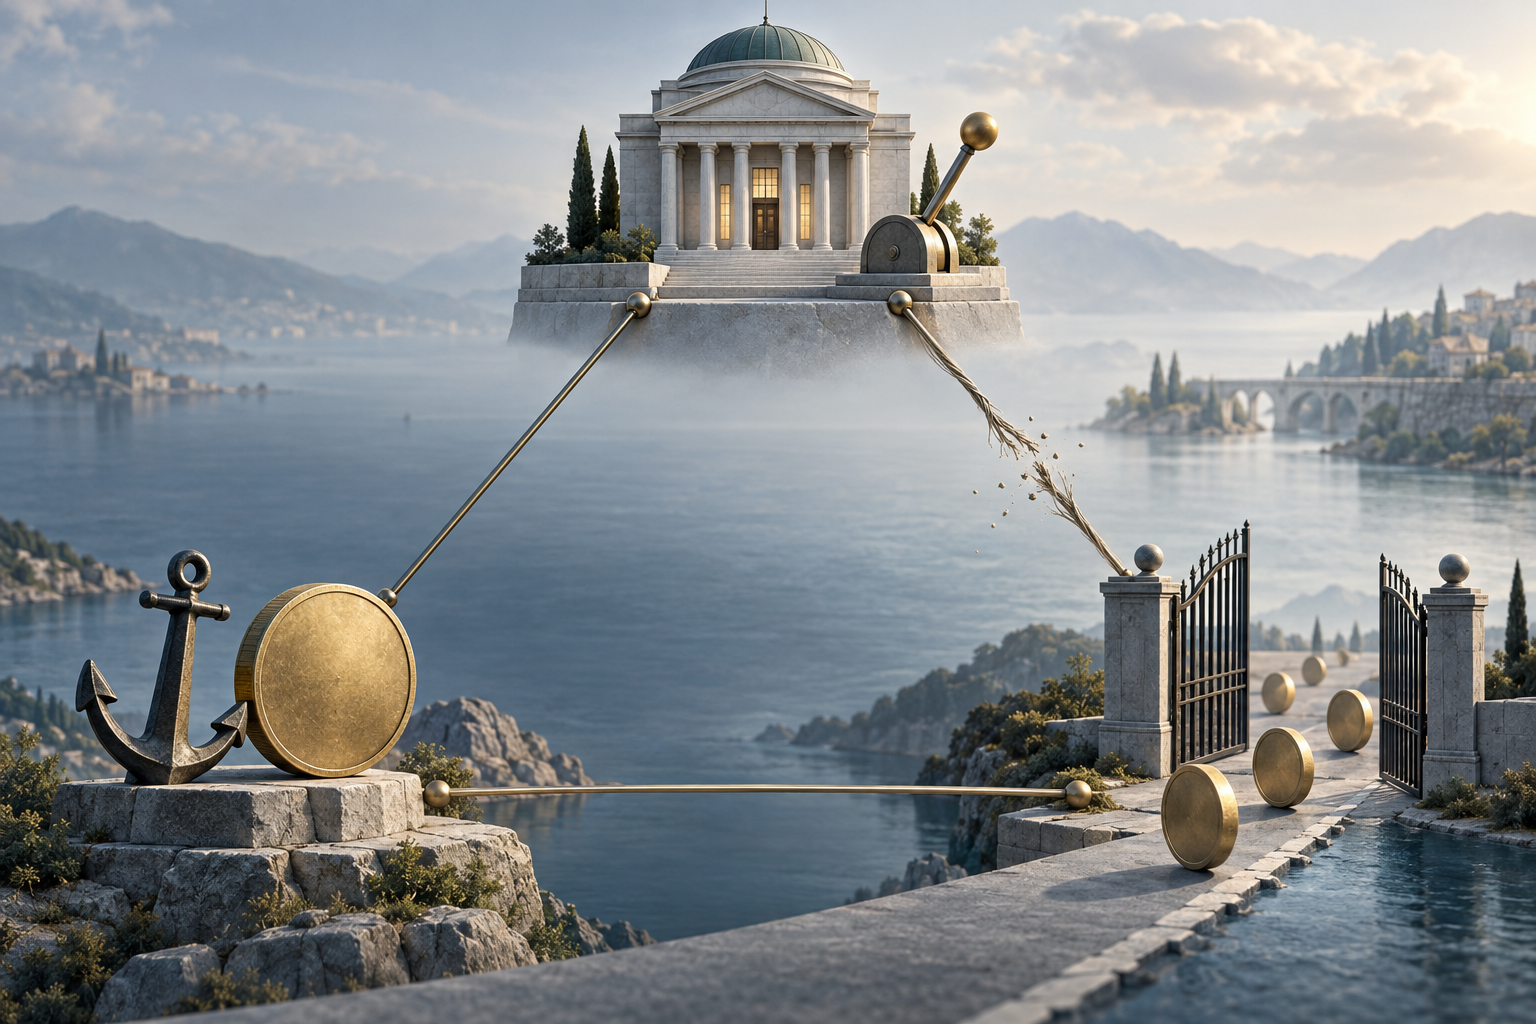
Üç olası eşleşme çerçevenin pratikte ne söylediğini gösterir. Bunlar her ülkeye uyacak üç kurumsal şablon değil, hangi marjın kısıtlanacağını anlatır.
Döviz kuru istikrarı ve sermaye hareketliliği: En fazla kısıtlanan köşe para politikası özerkliğidir. Güvenilir bir sabit kur ile açık sınır ötesi finansman, faizleri bağımsız belirlemek için daha az alan bırakır. Yurt içi politika faizi çıpa ülkesinin koşullarını izlemek zorunda kalabilir veya merkez bankasının akımlara tepki olarak piyasa faizleriyle likiditenin ayarlanmasına izin vermesi gerekebilir. Yurt içi durgunluk faiz indirimi gerektirirken sabit kuru korumak daha sıkı koşullar gerektiriyorsa amaçlar çatışabilir. IMF’nin sabit kur rehberi bu bileşimin para politikası özerkliğini sınırladığını açıkça belirtir. {source:imfOperationalizePeg2026}
Sermaye hareketliliği ve para politikası özerkliği: Genellikle daha fazla ayarlamayı döviz kurunun üstlenmesi gerekir. Merkez bankası yurt içi enflasyon veya faaliyet için faiz değiştirirken fonlar serbestçe hareket ediyorsa kur, beklenen getirideki ve portföy talebindeki değişime yanıt verebilir. Dalgalı veya daha esnek bir kur bu ayarlama payını sağlar. Bu, kurun politikayla ilgisiz olduğu anlamına gelmez: Değer kaybı ithalatın yerel para maliyetini yükseltebilir, yabancı para borçlularını etkileyebilir veya enflasyon beklentilerini değiştirebilir. Anlamı, merkez bankasının bu ayarlama boyunca kuru sabit bir paritede tutacağına söz vermemesidir.
Döviz kuru istikrarı ve para politikası özerkliği: Sınır ötesi akımlara yönelik daha güçlü kısıtlar veya sürtünmeler, yurt içi faizler çıpa faizinden ayrıldığında kur taahhüdü üzerindeki ani baskıyı azaltabilir. Basit çerçevede sermaye hareketliliğini sınırlamak, döviz kurunu istikrarlı tutarken yurt içi faiz politikasını izlemeye alan açar. Gerçek önlemlerin kapsamı ve etkisi değişkendir; kısıtlar işlemleri başka kanallara kaydırabilir, kaçınma teşviki yaratabilir ve maliyet doğurabilir. Bu eşleşme, “kontrol getir ve tam özerklik kazan” anlamına gelmez. Aksi durumda faiz farklarını sermaye akımlarına dönüştürecek kanalı gösterir.
Gerçek politika rejimleri çoğu zaman ara noktalarda bulunur. Bir para belirli bir bant içinde hareket edebilir; bazı sermaye işlemlerine kısıt uygulanırken diğerleri açık kalabilir; merkez bankası kur baskısını da dikkate alarak yurt içi koşullara tepki verebilir. Böylece istikrar, açıklık ve özerklik kısmi düzeylerde gerçekleşir. Bir şok geldiğinde hangi marjın değiştiğini ve her taahhüdün ne kadar güçlü olduğunu sormak, ülkenin tam olarak iki köşeyi seçip üçüncüsünden tümüyle vazgeçtiğini söylemekten daha yararlıdır.
Varsayımsal bir çıpa faizi şoku bu ödünleşimi nasıl sınar?
Yalnızca mekanizmayı somutlaştırmak için, çıpa para birimine karşı çok dar bir bantta kur tutan ve portföy akımlarının çoğuna izin veren kurgusal Harbor ekonomisini düşünelim. Aşağıdaki koşullar ve sayılar örnektir; gerçek bir ülkeyi, merkez bankası duyurusunu veya güncel faizi anlatmaz. Çıpa para birimini çıkaran ülkenin merkez bankası politika faizini beklenmedik biçimde %3’ten %5’e yükseltsin. Harbor’ın merkez bankası ise yurt içi talep zayıfladığı için kendi faizini %4’ten %2’ye indirmeyi planlamış olsun.
Faiz değişikliği, belirli miktarda sermaye akımını mekanik olarak öngörmez. Yine de yatırımcılar çıpa para cinsi varlıkların risk ayarlı getirisini daha yüksek görür ve sabit kurun korunacağını beklerse, bazıları Harbor para birimindeki varlıklardan çıkabilir. Bu, çıpa para birimine talebi artırabilir. Kuru dar bantta tutmak için Harbor’ın para otoritesi rezerv satarak kendi para birimini satın alabilir, kısa vadeli likiditenin sıkılaşmasına izin verebilir veya faizi sabit kurla daha uyumlu bir düzeye yükseltebilir. Böyle adımlar yurt içi gevşeme planının tamamını uygulamayı zorlaştırır.
Durum başka şekillerde de çözülebilir. Harbor, para biriminin bandın dışına çıkmasına izin vererek kur esnekliğine daha fazla ağırlık verebilir ve yurt içi koşullara göre faiz belirlemek için daha çok alan koruyabilir. Belirli sınır ötesi akımlara ilişkin kuralları sıkılaştırabilir veya başka biçimde değiştirebilir; böylece sermaye hareketliliğinin derecesi değişir. Ya da bandı savunmayı sürdürüp faiz patikasının çıpa ülkesinin faizinden daha fazla etkileneceğini kabul edebilir. Her seçenek üçlemin farklı bir marjını değiştirir; hiçbiri maliyetsiz değildir ve çerçeve tek başına hangi yanıtın tercih edilmesi gerektiğini söylemez.
Şimdi bir varsayımı değiştirelim. Yatırımcılar sabit kurun yakında ayarlanacağını düşünüyorsa beklenen değer kaybı, daha yüksek yurt içi faizi dengeleyebilir; dolayısıyla karşılaştırma artık yalnızca politika faizi farkından ibaret değildir. Ya da faiz artışı algılanan kredi riskindeki yükselişi yansıtıyor olsun: Yatırımcılar daha büyük kayıp bekliyorsa ilan edilen yüksek getiri fon çekmeyebilir. Bu örnekler, üçlemin yön gösteren bir çerçeve olduğunu, iki faizi alıp garantili bir sermaye akımı miktarı üreten hesap tablosu olmadığını gösterir.
Döviz müdahalesi ve rezervler kısıtı ortadan kaldırabilir mi?
Müdahale, ayarlamanın zamanlamasını ve izleyeceği yolu etkileyebilir. Kur üzerindeki baskı sırasında rezerv satıp yerel para almak, yabancı para talebini karşılayabilir. Yabancı para satın almak ise değerlenme baskısını dengeleyebilir. Rezervler geçici piyasa aksaklıklarını yönetmeye yardımcı olabilir ve otoritenin işlem yapma kapasitesini gösterebilir. Fakat yabancı para sınırsız değildir; rezervler de süregelen bir politika çelişkisini kendiliğinden ortadan kaldırmaz.
Bilanço etkisi önemlidir. Merkez bankası yabancı para satıp yerel para aldığında, başka işlemlerle dengelenmezse yurt içi likidite genellikle daralır. Yabancı para alıp yerel para ödediğinde, likidite emilmezse genellikle genişler. Bu işlemler ayrı bir yurt içi faiz hedefini izlemeyi zorlaştırabilir. Merkez bankası yurt içi varlıklarını veya likidite operasyonlarını ayarlayarak müdahalenin etkisini sterilize edebilir; ancak faiz ve kur taahhütleri tutarsız kalıyorsa tekrarlanan sterilizasyon, yatırımcıların fon taşıma teşvikini silmez.
Dolayısıyla müdahale zaman kazandırabilir, geçici oynaklığı yumuşatabilir veya seçilen rejimin uygulanmasına yardımcı olabilir. Belirli bir patikanın sürdürülebilmesi taahhüdün güvenilirliğine, akımların büyüklüğüne ve süresine, rezervlere erişime, politika çerçevesine ve ilgili bilançolara bağlıdır. Tek bir rezerv rakamı, sabit kurun güvenli ya da başarısızlığa mahkûm olduğunu kanıtlamaz. Tek bir müdahale olayı da para politikası özerkliğinin ortadan kalktığını göstermez; önemli olan politika örüntüsü ve zaman içinde kullanılabilir ayarlama seçenekleridir.
Döviz müdahalesi, işleyiş çerçevesinin yalnızca bir parçasıdır. Sabit kur rejiminde parite veya bandın açık olması, çıpa para biriminin seçimi, likiditenin nasıl sağlanıp çekileceği ve yurt dışı getiri ile risk değişikliklerine nasıl yanıt verileceği de önem taşır. IMF’nin operasyonel rehberi, sabit kur için faiz belirleme ile döviz ve para politikası operasyonlarını rezerv hesabından ayrı değil, bağlantılı konular olarak ele alır. {source:imfOperationalizePeg2026}
Üçleme neleri açıklamaz?
Klasik diyagram karmaşık finans sistemini üç politika amacına indirger. Varsayımları görünür kılındığında en yararlıdır. En yalın biçimi, sermayenin hareket edebildiğini, yatırımcıların bazı varlıkları birbirinin yerine koyabildiğini ve kur taahhüdünün güvenilir olduğunu varsayar. Gerçek piyasalardaki varlıklar temerrüt riski, likidite, vergi uygulaması, hukuki koruma ve döviz riski bakımından farklıdır. Yatırımcılar bu farklılıklar için karşılık istediğinde veya işlemler sürtünmelerle karşılaştığında faiz farkları devam edebilir. Bu nedenle tek başına faiz farkı, ülkenin kesin bir matematik eşitliğini ihlal ettiğini kanıtlamaz.
Çerçeve, sabit kurun nasıl savunulduğunu da basitleştirir. Merkez bankasının kullanabileceği araçlar işleyiş sistemine, bankacılık yapısına, rezerv pozisyonuna, döviz finansmanına erişime ve özel sektör borçlarının bileşimi ile vadesine bağlıdır. Varlıklarla yükümlülükler arasındaki para birimi uyumsuzluğu, daha esnek kur normalde politika alanı sağlasa bile kur hareketlerini şirketler veya bankalar için maliyetli kılabilir. Bilanço zararını sınırlama isteği, resmi olarak esnek kur rejiminde bile politika yapıcıları dış faizlere veya kur baskısına tepki vermeye yöneltebilir. Finansal istikrara ilişkin bu etkiler üç köşeli çizime sığmaz.
Üçleme, belirli bir kur düzenlemesinin sürdürülebilir olup olmadığını, sermaye akımı önlemlerinin uygunluğunu veya ülkenin sabit ya da dalgalı kur seçmesi gerektiğini söylemez. Bu yargılar ticaret ve finans yapısına, ekonominin karşılaştığı şoklara, kurumlara, güvenilirliğe, kullanılabilir politika araçlarına ve politika yapıcıların sorumlu olduğu hedeflere bağlıdır. IMF’nin kur düzenlemelerine ilişkin rehberi, rejim seçimini para politikası çerçevesi ve diğer politikaları da kapsayan daha geniş bir tasarım sorunu olarak ele alır; sonraki operasyonel çalışma da sabit kuru sürdürmenin ek kurumsal koşullarını inceler. {source:imfChoiceOfExchangeRateArrangement2022} {source:imfOperationalizePeg2026}
Ayrıca, Michael Rey’in “imkânsız ikilik” olarak anılan tartışmalı uzantısı, esnek kur olsa bile küresel finansal koşulların iç finansal koşulları ve para politikası özerkliğini sınırlayabileceğini ileri sürer. Bu görüş, Mundell–Fleming üçleminin özgün sonucu değildir ve burada yerleşik bir uzlaşma olarak sunulmamalıdır; standart üçleme, kur esnekliğinin bağımsızlığı korumak için bir ayarlama payı sağlayabileceğini vurgular. {source:imfChoiceOfExchangeRateArrangement2022}
Son olarak üçleme, her döviz kuru ya da sermaye hareketinin teorisi değildir. Cari işlemler hesabının muhasebesini açıklamaz, kur hareketinin tüketici fiyatlarını ne kadar değiştireceğini hesaplamaz veya reel döviz kurunu ölçmez. Politika kısıtını çerçevelemek için bu kavramı kullanın, ardından ayrı sorunun kanıtlarını inceleyin. Cari işlemler hesabı ile dış ticaret dengesi, sınır ötesi mal, hizmet, gelir ve transferleri birbirinden ayırır. Reel efektif döviz kurları, kur rekabet gücünün ağırlıklı ölçümünü açıklar; döviz kurunun enflasyona geçişi ise kur değişiminden yurt içi fiyatlara uzanan kanallardan birini izler.
Bir ülkenin politika bileşimi nasıl okunmalı?
Önce üç amacı ayrı ayrı adlandırın. Yetkililer kur için nasıl bir patika istiyor, kur gerçekte nasıl seyrediyor? Hangi sınır ötesi işlemler serbestçe yapılabiliyor, hangileri anlamlı kısıt veya maliyetle karşılaşıyor? Merkez bankası yurt içi hedeflerini nasıl tanımlıyor ve yurt içi koşullar ile çıpa ülkesinin koşulları farklı yönlere işaret ettiğinde politika faizi nasıl tepki veriyor? Rejimin adı bu üç sorunun tümünü yanıtlamayabilir.
Ardından baskı oluştuğunda neyin ayarlandığına bakın. Yabancı faizler yükselince yurt içi faiz onları izliyor mu, kur hareket ediyor mu, sermaye akımı kuralları değişiyor mu, merkez bankası rezerv işlemlerine mi başvuruyor? Açıklanan politika faizinin yanında piyasa faizlerini ve yurt içi likiditeyi de izleyin. Resmen sabitlenen bir kur bant içinde bir miktar oynayabilir; istikrar tercihi açıklayan bir rejimde de esneklik olabilir. Tek bir gün veya tek bir müdahale, rejimin sınıflandırmasını belirlemez.
Getiri karşılaştırması da bağlam gerektirir. Mümkünse benzer vade ve araçları karşılaştırın, ardından beklenen kur değişimini, kredi ve likidite risklerini, kısıtları ve işlem maliyetlerini hesaba katın. Yurt içi politika faizinin çıpa ülkesinin faizinden düşük olması, yakın zamanda sermaye çıkışı olacağını tek başına kanıtlamaz. Yatırımcıların riskleri nasıl değerlendirdiğini, akımların ne ölçüde duyarlı olduğunu ve yetkililerin hangi ayarlamaya bağlı kaldığını sorgulamak için bir nedendir. Buna karşılık gözlenen kurun istikrarlı olması da farklı bir şok altında rejimin aynı şekilde kalacağını kanıtlamaz.
Bu yöntem, üçlemeyi bir etiketten çok işe yarar sorular dizisine dönüştürür. Katı sabit kuru esnek düzenden, geniş sermaye açıklığını belirli kanallardaki kısıtlamalardan ve biçimsel para politikası özerkliğini politikayı gerçekten bağımsız uygulama imkânından ayırır. Ayrıca politika kısıtının teşhisini, bir ülkenin neyi seçmesi gerektiğine ilişkin tavsiyeden ayrı tutar.
Sık sorulan sorular
Q1İmkânsız Üçlü, her ülkenin tam olarak iki hedef seçmesi gerektiği anlamına mı gelir?
Hayır. “Üçten ikisi” kısaltması basitleştirilmiş temel modeli anlatır. Ülkeler genellikle kısmi kur istikrarını, kısmi sermaye kısıtlarını ve bir miktar para politikası özerkliğini birlikte yürütür. Yararlı soru, her hedefin ne ölçüde izlendiği ve baskı altında hangi marjın ayarlandığıdır.
Q2Sabit kur altında faiz oranları aynı olmak zorunda mı?
Şart değil. Sabit kurda bile faizler farklı olabilir; yatırımcılar beklenen kur değişimini, kredi ve likidite riskini, vergileri, piyasa bölümlenmesini ve işlem maliyetlerini hesaba katar. Çerçeve, açık sermaye akımlarının ve güvenilir bir sabit kurun uzun süre bağımsız faiz belirlemeyi sınırladığını söyler; her piyasa getirisini aynı sayıya indirgemez.
Q3Merkez bankası istediği faizi belirlerken rezervler sabit kuru sonsuza kadar koruyabilir mi?
Rezervler ve müdahale baskıyı yönetmeye ve ayarlamanın zamanlamasını değiştirmeye yardımcı olabilir. Ancak sabit kur, açık sermaye akımları ve yurt içi faiz patikası arasındaki kalıcı çatışmayı otomatik olarak ortadan kaldırmaz. Sonuç taahhüde, akımlara, rezerv erişimine, kurumlara ve likiditeyle faizlerin tepkisine bağlıdır.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Standart İmkânsız Üçlü çerçevesinde, bir ülke güvenilir bir sabit kuru önemli ölçüde sermaye hareketliliğiyle birleştirdiğinde temel kısıt nedir?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Opsiyon kullanım fiyatının dayanak varlığın piyasa fiyatına yakın olduğu durumdur. Opsiyonun o anda içsel değeri az olabilir; buna rağmen kalan süre ve belirsizlik nedeniyle prim taşıyabilir.
Ayrıntılı rehberi okualım opsiyonuSahibine dayanak varlığı kullanım fiyatından satın alma hakkını veren, fakat zorunluluk getirmeyen sözleşmedir. Sözleşmenin satıcısı, hak kullanılır ve kendisine tahsis edilirse karşı yükümlülüğü taşır.
Ayrıntılı rehberi okusatım opsiyonuSahibine dayanak varlığı kullanım fiyatından satma hakkını veren, fakat zorunluluk getirmeyen sözleşmedir.
Ayrıntılı rehberi oku