

Implementation shortfall nedir? İşlem kararının toplam maliyetini ölçmek
Karar fiyatı, emrin ulaşma fiyatı, gerçekleşen ve gerçekleşmeyen miktar ile ücretlerin implementation shortfall ölçümünde nasıl birleştiğini ve slippage ile VWAP'tan farkını öğrenin.
Bu rehberdeYalnızca gerçekleşen fiyat kararın tamamını ölçmez
Kısa özet
Implementation shortfall (IS), yatırım kararıyla oluşan gerçek portföyü, karar fiyatından işlem yapılabilen varsayımsal bir portföyle karşılaştırır. Gerçekleşen miktarın maliyetini, gerçekleşmeyen miktarın tahmini fırsat maliyetini ve açık ücretleri kapsar. Karşılaştırmadan önce karar zamanını, emrin ulaşma zamanını, gerçekleşme verilerini ve kalan miktarın değerlendirileceği zamanı sabitleyin. Aşağıdaki fiyatlar varsayımsaldır.
Yalnızca gerçekleşen fiyat kararın tamamını ölçmez
Bir alış emri, referans fiyatına yakın bir seviyeden kısmen gerçekleşebilir; ancak hedef miktarın çoğu gerçekleşmeden kalırken piyasa yükselebilir. Satışta da gerçekleşen miktarın fiyatı iyi olsa bile kalan miktar düşen piyasaya maruz kalabilir. Ortalama gerçekleşme fiyatını bir kotasyonla karşılaştırmak yalnızca gerçekleşen bölümü ölçer; amaçlanan portföyle fiilen kurulan portföy arasındaki farkı göstermez.
IS bu farkı ölçer. Perold'un özgün makalesindeki yaklaşım, gerçek portföyü yatırım kararı verildiğinde elde edilebilecek fiyatlarla oluşturulan varsayımsal portföyle karşılaştırır. İşlem maliyeti analizinde açık ücretler, örtük gerçekleşme maliyetleri ve gerçekleşmeyen bölümün tahmini fırsat maliyeti birlikte yer alabilir. Bu bir ölçüm yöntemidir; başka bir emir verilseydi belirli bir kârın kesin olarak elde edileceğine dair tahmin değildir.
Dört fiyatı ve ilk hedef miktarı kaydedin
Q, yatırım kararının istediği hisse miktarı olsun. Karar fiyatı P_D, genellikle portföy kararının verildiği andaki alış-satış orta kotasyonudur. Emrin ulaşma fiyatı P_A ise çoğunlukla emrin gerçekleşme için gönderildiği andaki orta kotasyondur. Karar ile emir gönderimi arasındaki gecikmede, aracı kurum emri almadan önce piyasa hareket edebilir.
Gerçekleşen miktar q ve hacim ağırlıklı ortalama gerçekleşme fiyatı P_F kaydedilir. Gerçekleşmeyen miktar U = Q − q olur. Kalan miktar için değerlendirmenin yapılacağı fiyatı P_T ve zamanı önceden seçin; örneğin emrin son günündeki piyasa kapanışı. Bu fiyat, kalan hisselerin tamamının o seviyede gerçekleşebileceği anlamına gelmez. Varsayımsal kararda kaçırılan bölümü değerlemek için kullanılan ölçüttür.
Karar referansı ile değerleme ufku, ölçümün hangi soruyu yanıtladığını belirler. İlk gerçekleşme fiyatını sonradan karar fiyatı yerine kullanmak veya fiyat hareketini gördükten sonra bitiş zamanını değiştirmek ölçümü değiştirir. İlk hedefi ve zaman damgalarını koruyun; yatırım kararı gerçekten değişirse bunu ayrı bir ana emir/karar olarak kaydedin.
Alış ve satışta işaretli formülü kullanın
Alış için s = +1, satış için s = −1 olsun. Tek bir ortalama gerçekleşme fiyatıyla, para birimi cinsinden shortfall şöyledir:
IS = s × [q × (P_F − P_D) + U × (P_T − P_D)] + F
F, açıkça dahil edilen komisyon, borsa ücretleri ve diğer masraflardır. Alışta karar fiyatının üstünde ödeme maliyet; satışta karar fiyatının altında satış maliyettir. s işareti aynı formülü iki taraf için de kullanmayı sağlar. Q miktarının tamamı gerçekleşirse U = 0 olur; hiç gerçekleşme olmazsa sonucu kalan miktarın değerlemesi ve fiilen tahsil edilen ücretler belirler.
Fiyat değişimini gecikme, gerçekleşme ve gerçekleşmeyen miktarın fırsat maliyeti olarak ayırabilirsiniz:
Delay = s × Q × (P_A − P_D)
Execution = s × q × (P_F − P_A)
Unfilled opportunity = s × U × (P_T − P_A)
Q = q + U olduğu için bu kalemler doğrudan formülün fiyat bileşenine eşittir. F yalnızca bir kez eklenir. Bu etiketler seçilen zamanlar arasında gözlenen fiyat değişiminin nerede yer aldığını açıklar; hangi kişi veya sürecin buna neden olduğunu kanıtlamaz.
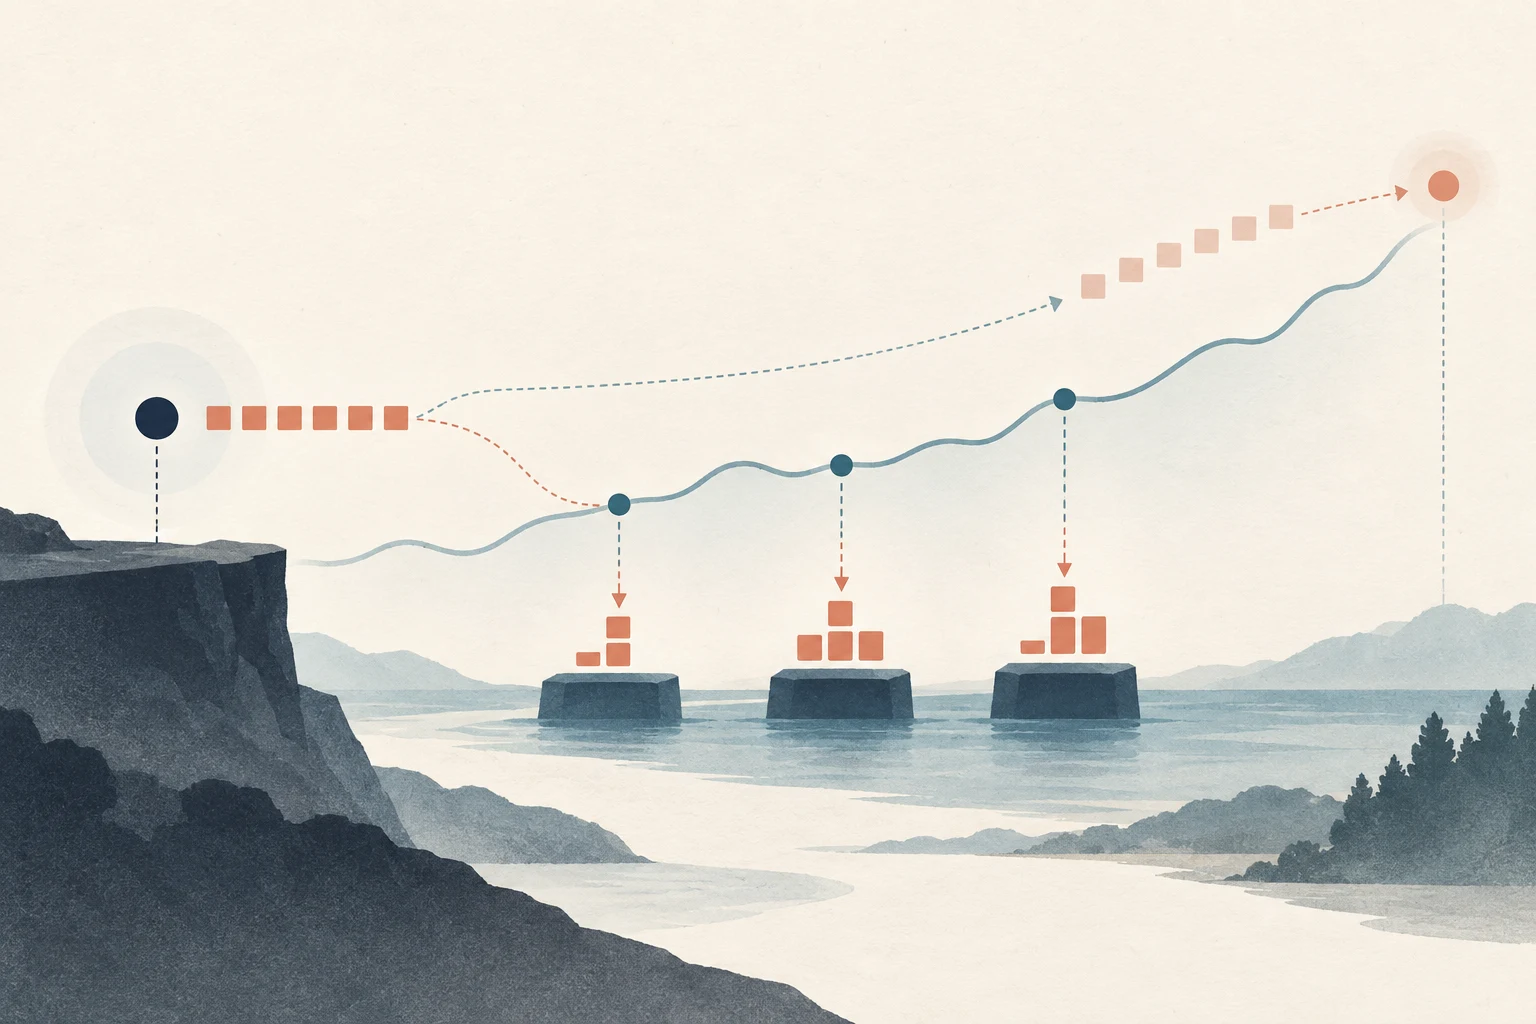
Kısmi bir alışta gerçekleşme dışı maliyetler de oluşabilir
Bir portföy yöneticisinin orta kotasyon $50.00 iken 1.000 hisse almaya karar verdiğini varsayalım. Emir gerçekleşme için ulaştığında orta kotasyon $50.10 olur. 600 hisse hacim ağırlıklı ortalama $50.13 fiyatından gerçekleşir; 400 hisse gerçekleşmeden kalır. Önceden belirlenen dönem sonu fiyatı $50.25, açık ücretler $18 olsun.
Karardan emrin ulaşmasına kadarki hareketin gecikme maliyeti 1,000 × ($50.10 − $50.00) = $100 olur. Gerçekleşen 600 hisse, ulaşma fiyatına göre 600 × ($50.13 − $50.10) = $18 maliyet yaratır. Kalan 400 hisse bu değerleme yönteminde 400 × ($50.25 − $50.10) = $60 fırsat maliyetidir. $18 ücret eklenince toplam shortfall $196 olur.
Doğrudan hesap da aynı sonucu verir: gerçekleşen kısım 600 × ($50.13 − $50.00) = $78; gerçekleşmeyen kısım 400 × ($50.25 − $50.00) = $100; buna $18 ücret eklenir ve toplam $196 olur. Karar fiyatından hedef nominal tutar $50,000 olduğundan, hedef nominale oran 196 ÷ 50,000 × 10,000 = 39.2 baz puandır. Payda önemlidir: yalnızca gerçekleşen nominal tutarı kullanmak farklı bir oran verir.
Gerçekleşmeyen miktar için savunulabilir bir referans seçin
Fırsat maliyeti, gerçekleşmeyen hedef miktarın belirli bir fiyatla değerlenen tahminidir. Analist karar fiyatı referansını, bitiş fiyatını ve ufkunu, ayrıca kalan miktarın ne kadarının gerçekçi biçimde gerçekleşebileceğini belirtmelidir. Mevcut likidite içinde 1.000 hisselik hedef gerçekçi değilse, sonraki fiyat hareketini gerçekleşmeyen 1.000 hissenin tamamına yazmak kaçırılan fırsatı abartabilir. CFA Institute Research Foundation'ın işlem maliyeti ölçümü ve yönetimi çalışması, gerçekçi biçimde gerçekleşebilir miktarı ve daha sonraki değerleme fiyatının eklediği gürültüyü ele alır.
Emrin iptali, sabit bir seans kapanışı veya belgelenmiş başka bir an gibi işlem talimatına uygun bir ufuk seçin. Bu ufuktan sonraki fiyat hareketini sessizce ölçüme katmayın. Portföy yöneticisi yatırım görüşü ya da hedef pozisyon değiştiği için emri iptal ettiyse nedeni kaydedin ve yeni kararı eski emrin gerçekleşmemesinden ayırın. Gerçekleşme olanağı bulunmayan bir limit emir otomatik olarak aracı kurum hatası sayılmaz.
Kayma, etkin spread ve VWAP daha dar soruları yanıtlar
Kayma için kullanılan referans fiyatlar değişir. Bir platform gerçekleşmeyi emir gönderimindeki kotasyonla karşılaştırabilir; başka bir rapor emrin ulaşma anındaki orta fiyatı veya karar fiyatını kullanabilir. Referansı, alış-satış işaretini ve ölçümün yalnızca gerçekleşen miktarı kapsayıp kapsamadığını belirtin. Yalnızca gerçekleşen emirleri ölçen bir değer, alınamayan veya satılamayan hisseleri hesaba katmaz.
Etkin spread, işlemi yakın zamandaki orta fiyatla karşılaştırır ve likidite almak için ödenen anlık fiyatı incelemeye yarar. Ancak tek başına emir öncesi gecikmeyi, büyük emrin tüm sürecini, komisyonları ve kalan miktarın fırsat maliyetini içermez. VWAP, gerçekleşmeleri seçilen zaman aralığındaki piyasa hacim ağırlıklı ortalamasıyla karşılaştırır. İlk yatırım kararı fiyatından portföyün ne kadarının kurulduğunu değil, gerçekleşmelerin o aralığın piyasa ortalamasına göre nasıl olduğunu sorar. CFA Institute'un güncel işlem maliyeti okuması, IS'yi toplam maliyet ölçüsü olarak açıklar ve diğer gerçekleşme ölçütlerinin sınırlarını belirtir.
Her duruma uyan tek bir en iyi ölçüt yoktur. Talimat piyasa hacmini izlemekse VWAP uygun olabilir. Yatırım kararıyla oluşan portföy arasındaki fark soruluyorsa karar fiyatına dayalı shortfall daha doğrudan bilgi verir. Birden çok ölçüt raporlanabilir; ancak anlamlarını ayrı tutun ve aynı maliyet bileşenini iki kez eklemeyin.
Shortfall tek başına aracı kurum becerisini ölçmez
Ölçüm; emirden bağımsız genel piyasa hareketlerini, menkul kıymetin değerindeki değişimi, spread'i geçmeyi, geçici ve kalıcı fiyat etkisini, gecikmeyi ve gerçekleşmeyen miktarın fırsat maliyetini içerebilir. Karardan sonra piyasa yükselirse alışın shortfall'ı yüksek ve pozitif olabilir; buna rağmen gerçekleşmeler emrin ulaşma kotasyonuna göre iyi olabilir. Fiyat lehe hareket ederse, komisyon ve spread ödenmiş olsa bile shortfall sıfır veya negatif çıkabilir.
Bu nedenle tek bir emrin sonucu gürültülüdür ve dönem sonu fiyatı sonucu görmeden önce belirlenmelidir. İşlem maliyeti araştırması, çok sayıda emrin ortalamasının tekil tahminlerdeki gürültüyü azaltabileceğini ve tüm gerçekleşmelerin aynı ana emre bağlı olduğunun korunması gerektiğini vurgular. Bu bağlantı olmadan, çok sayıda alt emre bölünmüş tek bir emrin toplam fiyat etkisi kaçabilir. Daha düşük raporlanan değer tek başına beceriyi, nedensel piyasa etkisinin azaldığını veya aracı kurum üstünlüğünü kanıtlamaz.
Gerçekleşme yöntemlerini eşleşen kararlarla karşılaştırın
Piyasa emri, limit emir veya gerçekleşme algoritmasını karşılaştırırken yatırım kararını ve hedef miktarı aynı tutun. Aynı menkul kıymet, yön, hedef büyüklük, karar fiyatı, ulaşma fiyatı kuralı, değerleme ufku ve ücret yaklaşımını kullanın. Emrin olağan hacme oranı, oynaklık, aciliyet, günün saati ve likidite gibi gerçekleşme zorluğunu değiştiren koşullara göre gruplandırın. Yalnızca kolay emirleri alan bir algoritma, gerçekleşme kalitesiyle ilgisi olmayan nedenlerle daha iyi görünebilir.
Tercih edilen uygulama yöntemi maliyet ile emrin tamamlanmama riski arasında ödünleşir. Daha acil davranmak, piyasa hareketine maruz kalma süresini ve beklenen fırsat maliyetini azaltabilir; ancak daha fazla spread veya fiyat etkisi doğurabilir. Sabırlı bir limit emir, gerçekleşen hisselerin fiyatını iyileştirebilir ama daha büyük bir miktarı açıkta bırakabilir. Amaç yalnızca gerçekleşme maliyet satırını düşürmek değil, işlemin gerekçesi ve beklemenin maliyeti karşısında toplam shortfall'ı değerlendirmektir. Geçmiş emirler gözlenen durumları anlatır; başka bir yönlendirme veya algoritmada aynı gerçekleşmelerin oluşacağını garanti etmez.
Ana kararı tüm alt emirlere bağlayın. Tek bir 1.000 hisselik karar yirmi parçaya bölünürse, her parçanın karar fiyatı saatini yeniden başlatmak tüm emir beklerken oluşan fiyat hareketini gizleyebilir. Ancak portföy yöneticisi yeni bilgiyle hedef pozisyonu değiştirirse, yön aynı diye ek hisseleri eski ana emre zorla dahil etmeyin. Yeni kararı, fiyatını ve zamanını kaydedin. Bir grup emri özetlerken önce para cinsinden shortfall'ı ve varsayımsal nominali toplayıp sonra oranı hesaplayın. Emir başına baz puanın ağırlıksız ortalaması, küçük bir emre büyük bir emir kadar etki verir.
Yeniden hesaplamaya yetecek kayıt tutun
Yararlı bir işlem maliyeti kaydı; karar zamanı ve orta kotasyonunu, emir gönderim zamanı ve ulaşma orta fiyatını, yönü, hedef miktarı, tüm gerçekleşmeleri ve ücretleri, iptal edilen veya gerçekleşmeyen miktarı, bu miktarın gerçekçi gerçekleşme varsayımını, değerleme fiyatı ve zamanını ve baz puan paydasını içerir. Vadeli işlem, opsiyon veya sürekli sözleşmelerde fiyat hareketini doğru sözleşme çarpanıyla parasal değere çevirin; borsa ücretlerini, komisyonları, fonlamayı ve seçilen ufka dahil olan nakit akışlarını ayrı belirtin.
Farklı para birimindeki emirleri birleştirirken maliyet ve nominal tutarı aynı şekilde belirlenmiş kur ve zamanla dönüştürün. Dolar maliyetini yerel para birimli payda ile bölmek anlamlı bir ölçü vermez. Vadeli işlem ve opsiyonda karar ve gerçekleşme fiyatlarına aynı sözleşme çarpanını uygulayın. Yatırılan teminat, gerçekleşme ücreti değil teminattır. Sürekli sözleşme fonlaması, gerçekleşme fiyatı değil elde tutma süresindeki nakit akışıdır; ayrı raporlayın veya daha geniş toplam maliyet ölçümüne neden kattığınızı açıklayın. Farklı kalemleri karıştırmak, benzer görünen gerçekleşme raporlarını karşılaştırılamaz hale getirebilir.
Emir değiştirilse bile ilk karar fiyatını koruyun; hedef değişmişse yeni ana kararı ayrı kaydedin. Benzer gerçekleşme koşullarındaki emirlerin ortalamalarını karşılaştırın ve yalnızca ortalamayı değil dağılımı da gösterin. İlgili konular için vadeli işlemlerde alış-satış farkı ve kayma, görünen miktar ve buzdağı emirleri ve finansal model aşırı uyumu yazılarına bakın. IS, yatırım kararının fiilen uygulanan portföye dönüşmesini ölçer; işlem tavsiyesi ya da bir stratejinin kârlı olacağının kanıtı değildir.
Sık sorulan sorular
Q1Implementation shortfall kaymayla aynı şey midir?
Hayır. Kayma genellikle gerçekleşme fiyatını seçilen kotasyon veya referansla karşılaştırır. Implementation shortfall gecikmeyi, gerçekleşmeyen miktarı ve açık ücretleri de içerebilir. Her iki ölçümde de referans ve zaman aralığı belirtilmelidir.
Q2Gerçekleşmeyen emir için hangi fiyat kullanılmalı?
Emrin son işlem seansının kapanışı gibi bir fiyatı ve ufku önceden seçin. Kalan miktarın ne kadarının gerçekçi biçimde gerçekleşebileceğini de tahmin edin. Sonradan oluşan bir fiyat, emrin o seviyede gerçekleşebileceğini tek başına kanıtlamaz.
Q3Daha düşük implementation shortfall, algoritmanın daha iyi olduğu anlamına gelir mi?
Tek başına hayır. Benzer kararları, emir boyutunu, likiditeyi, aciliyeti, piyasa koşullarını ve ücret yaklaşımını karşılaştırın. Shortfall algoritmanın neden olmadığı piyasa hareketlerini de kapsayabilir; tek emir nedensel beceriyi kanıtlamaz.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Implementation shortfall hesabında gerçekleşmeyen miktar ne ekler?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Alım, satım ve opsiyon zincirinden zımni volatiliteye, Yunanlara ve alış-satış farkına uzanan temel terimlerin açık tanımları
Opsiyon sözlüğünü inceleyin