

Almgren–Chriss optimal emir yürütme: piyasa etkisi ile fiyat riskini dengelemek
Almgren–Chriss modelinin büyük bir ana emri zamana nasıl yaydığını; geçici ve kalıcı piyasa etkisini fiyat belirsizliğiyle nasıl dengelediğini öğrenin.
Bu rehberdeBüyük emirler neden zamana yayılır?
Kısa özet
Almgren–Chriss modeli, büyük bir ana emir henüz tamamlanmamışken beklenen yürütme maliyeti ile sonucun belirsizliği arasında denge arar. Emri yavaş yaymak fiyat etkisini azaltabilir, ancak kalan miktarı piyasa fiyatı riskine daha uzun süre açık bırakır. Daha hızlı işlem kalan miktarı erkenden azaltır, fakat yürütme maliyetini yükseltebilir. Modelin bulduğu eğri yalnızca belirli varsayımlar, parametreler ve risk tercihi altında optimaldir.
Büyük emirler neden zamana yayılır?
Büyük bir miktarı tek seferde almak veya satmak mevcut likiditeyi aşabilir. Agresif yürütme emir defterindeki görünür derinliği tüketir; emrin sonraki parçaları daha kötü fiyatlardan gerçekleşebilir. İşlemi saatlere yaymak ise hedeflenen miktarın tamamı dolmadan fiyatın değişmesine zaman tanır. Alışta yükselen fiyat, kalan miktarı pahalılaştırır; satışta düşüş benzer bir sorun yaratır.
Bu, piyasanın yönünü tahmin etme sorusundan farklı bir yürütme problemidir. Model, önceden belirlenmiş miktarın başlangıç ile son tarih arasında nasıl dağıtılacağını; fiyat etkisi maliyeti ve beklerken oluşan piyasa riskiyle birlikte ele alır.
Kalan miktarı, süreyi ve işlem hızını tanımlayın
X tamamlanması gereken miktar, T ayrılan süre, x(t) ise t anında henüz işlem görmemiş miktar olsun. Başlangıçta x(0)=X, zamanında tamamlama hedefinde x(T)=0 olur. v(t) yürütme hızını gösteriyorsa kalan miktarla ilişkisi şöyledir:
v(t) = −dx(t)/dt
Dolayısıyla pozitif v(t), kalan miktarın azaldığı anlamına gelir. Birimler tek bir varlığın hissesi, kontratı veya başka bir standart miktarı olabilir. Alış ve satış emirlerinde aynı denklem mutlak miktarı izler; işlemin yönü parasal sonucu ayrıca belirler.
Sürekli zaman gösterimi çözümü türetmeyi kolaylaştırır. Gerçek emirler ise genellikle küçük emirlere ve kısmi gerçekleşmelere bölünür. Bu yüzden modeldeki hız ortalama planı anlatır; her anda kesin bir işlem akışı vaat etmez.
Geçici etki ile kalıcı etki farklı maliyetlerdir
Geçici etki, mevcut büyük emrin alış-satış farkını aşması veya likidite tüketmesi nedeniyle daha kötü fiyat almasıdır. Genellikle o anda işlem gören miktarı etkiler ve emir akışı durulunca zayıflayabilir. η katsayılı doğrusal bir modelde daha yüksek işlem hızı, birim başına daha fazla geçici etki anlamına gelir.
Kalıcı etki, kabul edilen model içinde işlem sonrasında da kalan temel fiyat değişimidir. Emir tamamlanana kadar pozisyonun kalan bölümünün değerini de etkileyebilir. Almgren–Chriss modeli beklenen maliyeti hesaplarken geçici ve kalıcı etkileri ayrı ele alır. En basit doğrusal kalıcı etki modelinde, sürekli zaman yaklaşımındaki toplam katkı işlem zamanlamasından bağımsız olabilir; eğrinin şeklini geçici etki ile kalan miktarın riski belirler.
Almgren ve Chriss’in portföy işlemlerinin optimal yürütülmesine ilişkin özgün çalışması, bu kavramları belirli bir belirsizlik düzeyinde işlem maliyetini en aza indirme probleminde birleştirir. Etki katsayıları model parametreleridir; her varlık ve piyasa koşulu için geçerli evrensel sabitler değildir.
Fiyat riski, piyasaya açık kalan miktarla artar
Model fiyat yönünü tahmin etme avantajı varsaymasa bile yürütme sonucu belirsizdir. Alınmamış veya satılmamış miktar kaldıkça o miktarın değeri piyasa fiyatıyla değişir. x(t) ne kadar büyükse ve bu miktar ne kadar uzun süre açık kalırsa son yürütme maliyetinin varyansı da o kadar artabilir.
Tek varlık için temel model, fiyatı σ oynaklığı olan rastlantısal bir süreç olarak ele alır. C yürütme maliyetiyse model beklenen maliyet E[C] ile varyans Var(C) arasında, örneğin şu amaç fonksiyonu üzerinden denge kurabilir:
E[C] + λ Var(C)
Bu, etkin sınırdaki bir denge noktasını seçmenin yollarından biridir. λ, maliyet belirsizliğinin seçilen zamanlamayı ne ölçüde etkilediğini belirler. Parametrelerin birimleri tutarlı olmalıdır; λ için her piyasada geçerli tek bir tablo yoktur ve geçmiş bir yürütme sonucundan doğrudan çıkarılamaz.
Almgren–Chriss eğrisi ve λ’nın rolü
Sürekli zaman, karesel risk ve doğrusal geçici etki varsayımları altında kalan miktarın optimal yolu şöyledir:
x(t) = X × sinh(κ(T − t)) / sinh(κT)
Burada:
κ² = λσ²/η
σ fiyat oynaklığı, η geçici etki katsayısı, κ ise planın aciliyetini belirler ve ters zaman birimi taşır. κ²=λσ²/η bağıntısı E[C]+λVar(C) amaç fonksiyonu tanımıyla uyumludur; zaman birimi veya risk cezasının normalizasyonu değişirse λ’nın sayısal değeri de değişir. Bu biçim Almgren–Chriss’in özgün modelinde türetilir; sonlu ve ayrık işlem aralıklarında, sürekli zaman limitinde ortadan kalkan küçük bir düzeltme bulunur.
λ sıfıra yaklaştığında κ da sıfıra yaklaşır ve hiperbolik sinüslerin oranı x(t)=X(1−t/T) doğrusal yoluna dönüşür. Bu, doğrusal ve eşit tempolu bir TWAP planına benzer. λ arttıkça model fiyat belirsizliğini daha fazla cezalandırır: kalan miktar başlangıçta daha hızlı düşer ve emir daha erken tamamlanır. Bunun karşılığında beklenen etki maliyeti artabilir.
Temel sürümde eğri, sabit parametrelerle önceden hesaplanır. İşlem başladıktan sonra yeni fiyatları, emir akışını veya defterdeki likiditeyi izleyerek kendiliğinden değişmez.
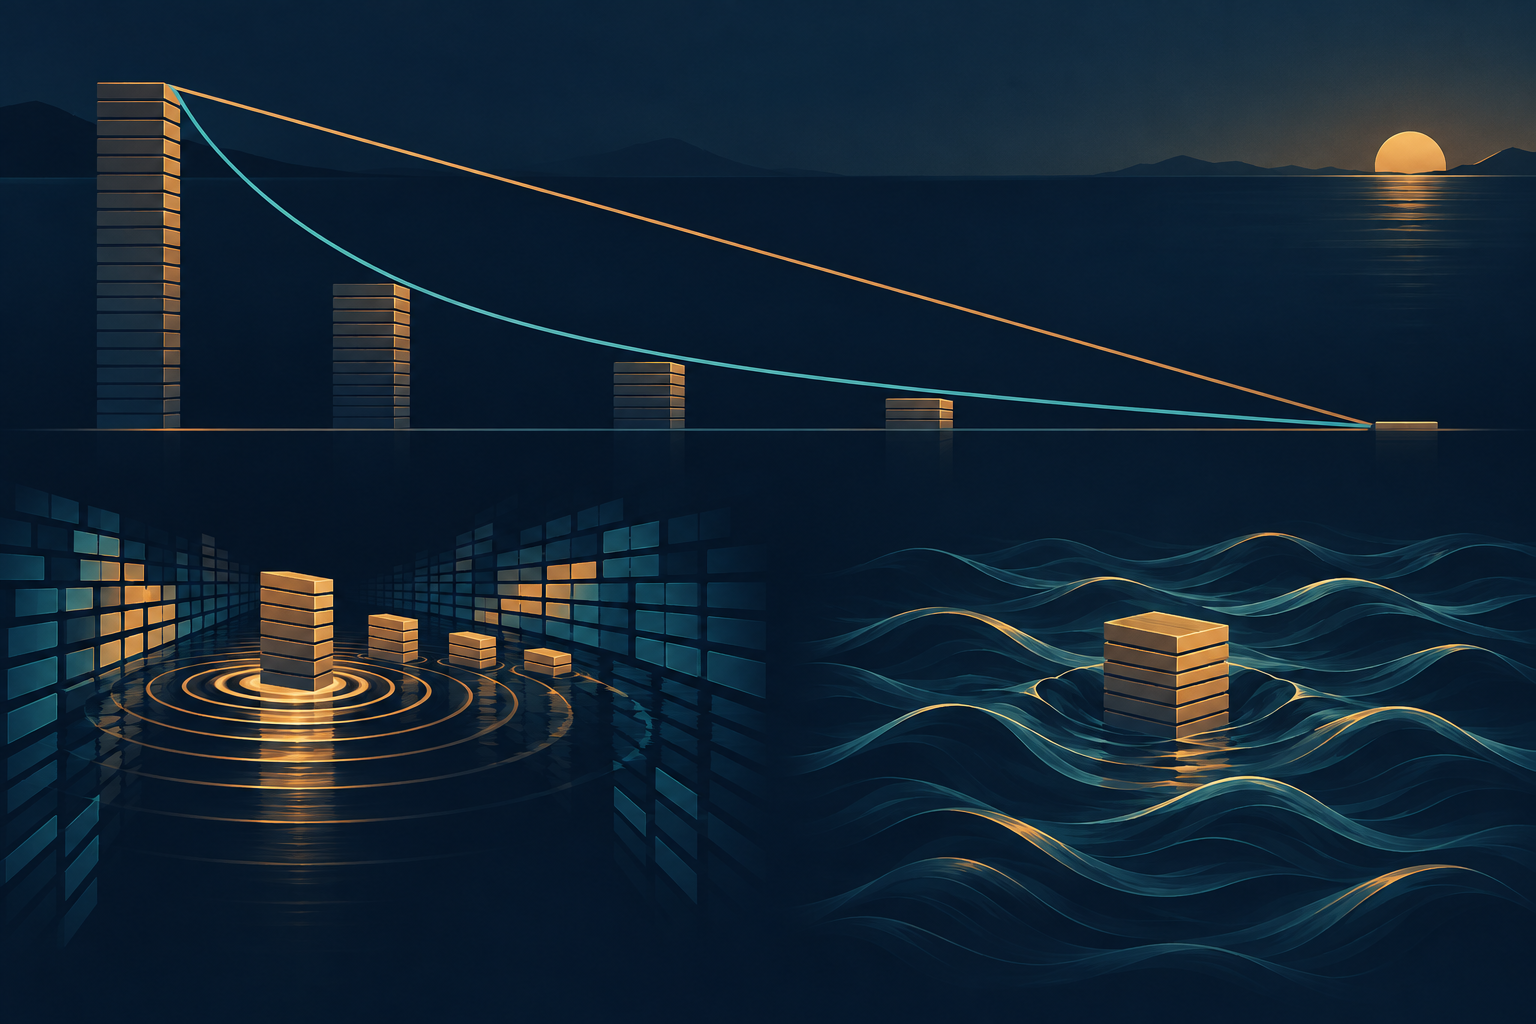
Varsayımsal örnek: 15, 30 ve 45 dakika sonunda kalan miktar
60 dakika içinde 1.000 hisse yürütülmesi gerektiğini varsayalım. Eğrinin biçimini göstermek için boyutsuz κT=2 değerini kullanalım. Bu değer eğriyi tanımlar; gerçek oynaklığı, etki katsayısını veya risk tercihini belirlemez.
15 dakika sonra t/T=0,25 olur. Kalan oran sinh(1,5)/sinh(2) ≈ 0,587’dir ve yaklaşık 587 hisse kalır. 30 dakika sonra sinh(1)/sinh(2) ≈ 0,324, yani yaklaşık 324 hisse; 45 dakika sonra sinh(0,5)/sinh(2) ≈ 0,144, yani yaklaşık 144 hisse kalır. Tüm sayılar en yakın hisseye yuvarlanmıştır.
Doğrusal TWAP planı 15, 30 ve 45 dakika sonunda sırasıyla yaklaşık 750, 500 ve 250 hisse bırakırdı. κT=2 eğrisi işlemin daha büyük kısmını erkene alır. Bunlar yalnızca varsayımsal model çıktılarının yuvarlanmış örnekleridir; fiyat veya işlem maliyeti tahmini, işlem hızı önerisi değildir.
Etkin sınır, modelin neyi seçtiğini gösterir
Farklı λ değerleri, beklenen maliyet ile varyans arasında farklı bileşimler üretir. Beklenen maliyeti daha düşük bir yol, piyasa riskine açık daha fazla miktarı daha uzun süre bırakabilir. Sonuç belirsizliğini azaltan bir yol ise daha çok miktarı erken yürütüp daha fazla etki maliyetini kabul edebilir. Bir ölçüyü diğerini kötüleştirmeden düşürmenin mümkün olmadığı bu çözümler etkin sınırı oluşturur.
Bertsimas ve Lo’nun yürütme maliyetlerinin optimal kontrolü üzerine çalışması, beklenen işlem maliyetine göre dinamik bir strateji seçme sorununu inceler. Almgren–Chriss, maliyet belirsizliğini açıkça ölçerek risk tercihlerini karşılaştırmanın bir yolunu ekler. λ kişinin karakterini sınıflandırmaz; gerçek bir uygulamada kabul edilebilir risk, son tarih ve tamamlanmamış miktarın etkisi işlem hedefiyle belirlenir.
Temel modelin sınırları
Klasik çözüm tek bir varlığı, kısa bir zaman aralığını, belirlenmiş başlangıç ve bitiş miktarını, sabit likidite ve etki katsayılarını; ayrıca alfa sinyali veya öngörülebilir fiyat eğilimi içermeyen sadeleştirilmiş bir fiyat sürecini varsayar. Temel eğri statik ve açık çevrimlidir: önceden belirlenir, işlem başladıktan sonra yeni fiyatlara veya emir defteri likiditesine göre yeniden hesaplanmaz. Doğrusal etki de özellikle likidite değişirken veya emir piyasa hacminin büyük bir bölümüyken gerçek piyasayı iyi temsil etmeyebilir.
Gatheral’ın piyasa etkisi ve dinamik arbitrajsızlık üzerine çalışması, tutarlı stratejiler kurarken etki modeline getirilen kısıtların neden önemli olduğunu tartışır. Kalıcı etki veya etkinin sönümlenmesi varsayımları piyasaya uymuyorsa hesaplanan eğri gerçek maliyeti temsil etmeyebilir. Komisyonlar, katılım sınırları, lot büyüklüğü, kayma, birden çok varlık ve tamamlanmayan miktar ayrıca modellenmeli veya ölçülmelidir.
Yürütme planını nasıl yorumlamalı?
Önce varlığı ve işlem yönünü, son tarihin nasıl tanımlandığını, X ve σ’nın hangi birimlerde olduğunu ve oynaklığın hangi dönemde ölçüldüğünü kontrol edin. Ardından η’nın nereden geldiğini, spread ve ücretlerin dahil olup olmadığını, kısmi tamamlamaya izin verilip verilmediğini ve planın işlem sırasında güncellenip güncellenmediğini sorun. Aynı adlar farklı süre veya birimleri anlatıyorsa parametreleri doğrudan karşılaştırmayın.
Son olarak planı sonuç ölçümünden ayırın. VWAP ve TWAP çizelgeleri işlemi tahmini piyasa hacmine göre veya zamana eşit yayar; Almgren–Chriss tanımlı modelde maliyet ile varyans dengesini seçer. Implementation shortfall sonucu yatırım kararına göre ölçer ve tamamlanmamış miktarı da içerebilir. Bu yöntemlerin hiçbiri tek başına seçilen çizelgenin fiyat hareketine neden olduğunu veya daha iyi getiri sağlayacağını kanıtlamaz.
Sık sorulan sorular
Q1Optimal sözcüğü bu çizelgenin her emir için daha iyi olduğu anlamına mı gelir?
Hayır. Optimalite amaç fonksiyonuna ve etki parametreleri, oynaklık, zaman ufku ve risk cezası gibi varsayımlara bağlıdır. Farklı bir süre veya likidite farklı bir çizelge üretir.
Q2Daha acil bir stratejinin beklenen maliyeti neden artabilir?
Daha acil plan piyasa riskine açık kalan miktarı çabuk azaltır; ancak hızlı alt emirler likiditeyi daha çok tüketebilir ve spread'i aşabilir. Model bu etkiler arasında denge kurar, maliyetleri ortadan kaldırmaz.
Q3Bu yörünge ani fiyat ve likidite değişimlerini içeriyor mu?
Temel statik yörünge içermez. Sabit parametrelerle önceden hesaplanır ve yeni bilgiye yanıt vermez. Uyarlamalı yürütme için daha kapsamlı bir model ve güncel veri gerekir; sonuçlar da yeni varsayımlara bağlı olur.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Yürütme modelinde x(t) neyi gösterir?
Açıklamayı görmek için bir yanıt seçin