

VWAP ve TWAP: Referans Fiyatlar ve Emir Gerçekleştirme Algoritmaları
VWAP ve TWAP piyasa referanslarını aynı adları taşıyan gerçekleştirme çizelgeleriyle karşılaştırın; hesaplama örneğini ve temel sınırlamaları inceleyin.
Bu rehberdeVWAP ve TWAP farklı ortalama sorularını yanıtlar
Kısa özet
VWAP işlem gören fiyatları piyasa hacmine göre ağırlıklandırırken TWAP, eşit aralıklarla veya eşit uzunluktaki dönemlerde gözlenen fiyatların ortalamasını alır. Aynı adlar emir gerçekleştirme algoritmaları için de kullanılır: VWAP çizelgesi tahmini piyasa hacmi profilini izler, temel TWAP çizelgesi ise emri zamana eşit biçimde yayar. Referans fiyat, gerçekleştirilen emri ölçmek için kullanılır; çizelge ise ne zaman işlem yapılacağına ilişkin bir karardır. İki çizelge de daha iyi fiyatı veya emrin tamamının gerçekleşmesini garanti etmez.
VWAP ve TWAP farklı ortalama sorularını yanıtlar
Hacim ağırlıklı ortalama fiyat (VWAP), daha yüksek hacimli işlemlere veya zaman aralıklarına daha fazla ağırlık verildiğinde ortalama işlem fiyatının ne olduğunu gösterir. İşlem fiyatları pⱼ, işlem miktarları vⱼ olsun. Seçilen pencere için piyasa VWAP değeri şöyledir:
VWAP = Σ(pⱼ × vⱼ) ÷ Σvⱼ
Bu nedenle 10.000 hisselik bir işlem, 1.000 hisselik bir işlemin on katı ağırlığa sahiptir. Piyasa verisi sağlayıcıları işlem kayıtlarını barlarda birleştirebilir; ancak sonuç kapsanan platformlara, işlem düzeltmelerine, fiyat alanına, seans sınırına ve hacmin hisse, kontrat ya da baz birim olarak ölçülmesine bağlıdır. İki VWAP değerini karşılaştırmadan önce bu seçimleri belirtin.
Zaman ağırlıklı ortalama fiyat (TWAP), geçen zaman içindeki ortalama fiyatı sorar. Sürekli gösterimde, bir pencere boyunca fiyatın zamana göre ortalamasıdır; eşit aralıklı gözlemlerde ise seçilen fiyatların aritmetik ortalamasıdır:
TWAP = (p₁ + p₂ + ... + pₙ) ÷ n
Gözlemler farklı süreleri kapsıyorsa, savunulabilir bir ayrık tahmin her fiyatı temsil ettiği zaman miktarına göre ağırlıklandırır. Bir dakikalık ve otuz dakikalık barların basit ortalaması, bu farklı süreleri fark ettirmeden eşit ağırlıklandırır. Örnekleme kuralı, kullanılan fiyat girdisi (işlem fiyatı, orta fiyat veya bar ortalaması gibi) ve başlangıç ile bitiş saatleri, biçimlendirme ayrıntısı değil referans fiyat tanımının parçasıdır.
Aynı fiyat gözlemleri kullanılsa bile bu ortalamalar farklı olabilir. VWAP yoğun dönemlere daha fazla ağırlık verir; eşit aralıklarla örneklenen TWAP her döneme eşit ağırlık tanır. Bu değerlerin hiçbiri kendiliğinden varlığın gerçeğe uygun değeri, büyük bir emirde elde edilebilecek fiyat veya sonraki hareketin tahmini değildir.
Referans fiyat, onu kullanan algoritma değildir
Referans fiyat, bir emrin gerçekleştirilmesini değerlendirmek için piyasa gözlemlerinden hesaplanır. Gerçekleştirme algoritması ise ana emri çocuk emirlere bölüp bunları bir zaman penceresine yaymaya yönelik talimatlar dizisidir. Sağlayıcılar her ikisi için de aynı kısaltmayı kullandığından, “VWAP'ı geçmek” tek ve kesin bir hedef gibi duyulabilir; oysa değildir.
Temel TWAP algoritması hedef miktarı düzenli zaman aralıklarında eşit parçalara böler ya da yaklaşık sabit bir işlem hızını hedefler. Temel VWAP algoritması ise hedefini, piyasanın gün içi hacim eğrisine ilişkin tahmine göre zamana dağıtır. Geçmiş veriler seans hacminin genellikle %30'unun belirli bir aralıkta oluştuğunu gösteriyorsa çizelge kendi hedef miktarının yaklaşık %30'unu o aralığa ayırabilir. BIS Piyasalar Komitesi döviz piyasası için benzer genel farkı açıklar: VWAP algoritmaları daha yüksek piyasa cirosu beklenen zamanlarda daha fazla işlem yapmayı hedefler; doğrusal TWAP çizelgesi ise hızı zamana eşit yayar.
Bunlar örnek çizelgelerdir; her yerde aynı şekilde uygulanmaz. Bir aracı kurum katılım oranını sınırlayabilir, makas veya oynaklık eşiğinde duraklayabilir, pasif emir kullanabilir ya da gerçekleşen hacim tahminden saptığında hızı değiştirebilir. Bir emir TWAP çizelgesiyle gerçekleştirilirken VWAP'a göre ölçülebilir veya başka bir çizelgeyle gerçekleştirilip TWAP'a göre değerlendirilebilir. Referansı hangi piyasa fiyatı serisinin tanımladığını ve çizelgeyi hangi kısıtların yönettiğini sorun.
Altı aralıklı bir örneği hesaplayalım
Her biri 30 dakika olan altı eşit aralık bulunduğunu ve aşağıdaki varsayımsal ortalama fiyatlarla piyasa hacimlerinin gözlendiğini düşünün. Hacim bin hisse cinsindendir; tüm rakamlar bu hesap için oluşturulmuştur.
| Aralık | Ortalama fiyat | Piyasa hacmi (bin hisse) | 1.200 hisselik emir için VWAP çizelgesi | TWAP çizelgesi |
|---|---|---|---|---|
| 1 | $100.00 | 10 | 120 | 200 |
| 2 | $100.50 | 20 | 240 | 200 |
| 3 | $99.80 | 30 | 360 | 200 |
| 4 | $100.80 | 25 | 300 | 200 |
| 5 | $101.20 | 10 | 120 | 200 |
| 6 | $100.30 | 5 | 60 | 200 |
Toplam piyasa hacmi 100.000 hissedir. Her aralığın fiyatı piyasa hacmiyle çarpıldığında, hacim bin olarak ifade edildiği için $1,000 + $2,010 + $2,994 + $2,520 + $1,012 + $501.50 = $10,037.50 elde edilir. Bunu 100'e bölünce piyasa VWAP değeri $100.375 olur. Eşit süreli altı fiyatın toplamı $602.60'tır; altıya bölündüğünde TWAP yaklaşık $100.4333 çıkar.
1.200 hisselik VWAP biçimli çizelge, her aralıktaki piyasa hacminin %1,2'sini emre ayırır; miktarlar sırasıyla 120, 240, 360, 300, 120 ve 60 hissedir. Temel TWAP çizelgesi her aralıkta 200 hisse gönderir. Çizelgelerin farklı ortalama gerçekleşme fiyatları yaratabileceğini göstermek için yalnızca bu özellikle basitleştirilmiş örnekte her çocuk emrin ilgili aralığın listelenen ortalama fiyatından tam olarak gerçekleştiğini, emrin tamamlandığını ve komisyonlarla piyasa etkisinin sıfır olduğunu varsayalım.
Bu varsayımlarda VWAP biçimli emrin ortalama gerçekleşme fiyatı $100.375 olur; çünkü emir miktarları piyasa VWAP hesabındaki ağırlıklarla aynıdır. TWAP emrinin ortalama gerçekleşme fiyatı $100.4333'tür. Alış emri için bu fiyat, piyasa VWAP değerinin yaklaşık 5,81 baz puan üzerindedir: (100.4333 − 100.375) ÷ 100.375 × 10.000. Aynı varsayımlar altında 1.200 hisselik alış emri tamamen gerçekleşirse bu fark, yaklaşık $70 ek alım maliyetine karşılık gelir. Bu aritmetik bir örnektir; VWAP algoritmasının gerçekte aynı sonucu elde edeceğinin kanıtı değildir. Canlı piyasada çocuk emirler mevcut likiditeyi değiştirir ve alış-satış makası, kısmi gerçekleşmeler, değişen fiyatlar ve komisyonlarla karşılaşır.
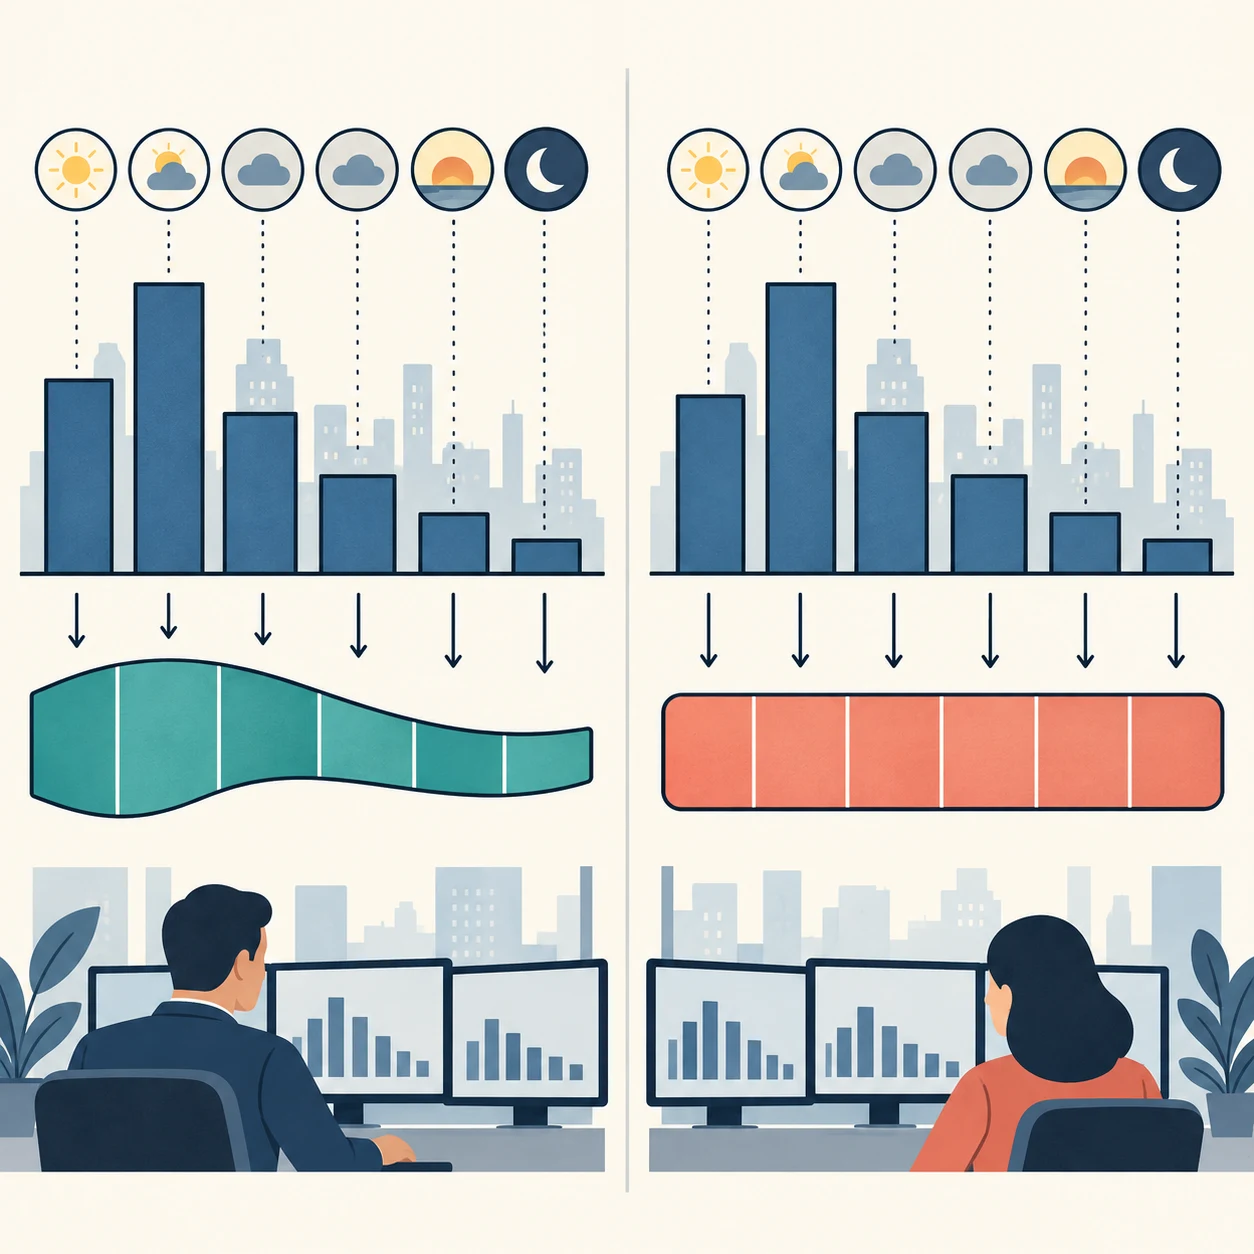
Beklenen hacim eğrisi hatalı olabilir
VWAP çizelgesi, piyasa hacminin ne zaman oluşacağına dair tahmin gerektirir. Sık kullanılan bir başlangıç noktası, belki haftanın gününe veya bilinen bir olaya göre ayarlanmış, benzer seansların geçmiş hacmidir. Ancak haber, oynaklık şoku, piyasa açılışı veya platformlara katılım değişikliği sonrasında gerçekleşen hacim başka türlü dağılabilir. Dünün profilini fazla yakından izleyen bir çizelge fiyat hareketinden önce çok yavaş işlem yapabilir ya da sonradan sığ kaldığı görülen bir dönemde gereğinden fazla etkinlik yoğunlaştırabilir.
Bazı algoritmalar seans devam ederken tahminlerini günceller. Busseti ve Boyd'un VWAP gerçekleştirme modeli toplam piyasa hacmini açıkça belirsiz kabul eder ve gerçekleştirme sırasında gözlenen bilgilerin kullanılması üzerinde çalışır. Cartea ve Jaimungal, VWAP’ı hedefleyen iki strateji türetir: biri mevcut ve beklenen kalan emir akışına göre TWAP benzeri bir çizelgeyi ayarlar; diğeri beklenen kalan hacmi ve net emir akışını kullanarak Almgren–Chriss çizelgesini ayarlar. Bu çalışmalar, “VWAP algoritması” ifadesinin sabit ve her durumda en iyi bir eğri anlamına gelmediğini gösterir: model varsayımları, piyasa etkisi maliyetleri, risk tercihleri, kısıtlar ve yeni gözlemler çizelgeyi etkiler.
Temel hız kuralı için TWAP'ın piyasa hacmi eğrisini tahmin etmesi gerekmez, ancak bu piyasa riskini ortadan kaldırmaz. Eşit parçalar sakin dönemlerde fazla agresif, yoğun dönemlerde fazla pasif işlem yapabilir. Sabit çizelge, emri zaman penceresi boyunca fiyat hareketlerine de açık bırakır. Daha acil işlem emrin tamamlanma olasılığını yükseltebilir, ancak makas ve piyasa etkisi maliyetlerini artırabilir; daha yavaş tempo piyasa izini azaltabilir, fakat emri olumsuz fiyat hareketine daha uzun süre maruz bırakabilir veya son tarihte tamamlanmamış miktar bırakabilir.
İşlem hedefinize göre bir çizelge seçin
Seansın önemli bir bölümünde olağan piyasa faaliyetine katılma amacı varsa hacmi izleyen çizelge makul bir başlangıç olabilir. Ana emri beklenen piyasa cirosuyla orantılı dağıtmaya çalışır; bu da tüm miktarı bir anda işlemeye kıyasla yoğunlaşmayı azaltabilir. BIS raporundaki açıklayıcı VWAP örneğinde, kullanıcıların algoritmanın çizelgeyi ne ölçüde izleyeceğini belirleyebildiği ve algoritmanın emri belirlenen bitiş saatine kadar tamamlamayı hedeflediği belirtilir. Bu nedenle sonuç yalnızca VWAP etiketine değil, katılım limitleri ile son tarih talimatlarına da bağlıdır.
Amaç etkinliği belirli bir süreye eşit yaymaksa veya güvenilir bir hacim profili yoksa zamanı izleyen çizelgeyi açıklamak ve denetlemek daha kolay olabilir. Bu, otomatik olarak daha düşük piyasa etkisi sağlayacağı anlamına gelmez. Açılış ve kapanışta hacmin belirgin biçimde yoğunlaştığı bir piyasada eşit zaman dilimleri, emrin gereğinden büyük kısmını düşük hacimli aralıklara koyabilir.
Her iki yöntemde de aciliyet ve tamamlanmama riski, referans çizelgesini izlemekten daha önemli olabilir. Kısa son tarih, sığ emir defteri, piyasaya göre büyük ana emir, hareketli bir haber penceresi veya platformlara dağılmış likidite, geçmiş profili zayıf bir rehber haline getirebilir. Limit fiyat seçilen eşiğin ötesindeki gerçekleşmeleri önleyebilir, ancak emrin tamamlanmasını belirsiz kılar. Piyasa yapılabilir emir gerçekleşmeyi hızlandırır, fakat makası ödeyebilir ve görünen derinliği tüketebilir. Doğru soru “hangi kısaltma daha iyi?” değil, “bu talimat maliyet, zamanlama, katılım ve tamamlanma arasında hangi ödünleşimi kabul ediyor?” sorusudur.
Grafikteki VWAP bir referans çizgisidir, işlem sinyali değildir
Grafik araçları genellikle seans VWAP'ını, bazen bantlarla veya kullanıcının seçtiği bir başlangıç noktasıyla gösterir. Bu, seçilen başlangıçtan beri gerçekleşen işlemlere aynı hacim ağırlıklı ortalama hesabını uygulayıp değişen bir referans çizgisi olarak göstermektir. Yatırımcılar fiyatı bu çizgiyle karşılaştırabilir; ancak formül tek başına çizginin kesilmesinin getiriyi öngördüğünü, VWAP'ın gerçeğe uygun değeri gösterdiğini veya kârlı bir giriş sunduğunu söylemez. Bunlar, tanımlı bir ufuk, gerçekçi gerçekleşmeler ve ücretler ile örneklem dışı değerlendirme gerektiren ayrı hipotezlerdir.
Çapalı VWAP başlangıç saatini değiştirerek kullanılan örneklemi değiştirir. Bu nedenle seans VWAP'ı, bilanço açıklamasına sabitlenen VWAP ve kayan VWAP, hesaplama hatası olmaksızın farklı değerler gösterebilir. Sığ piyasalar, parçalı işlem platformları, seans dışı işlemler, hatalı fiyat işaretleri ve farklı bar kuralları da hesabı etkiler. Grafikleri ancak verilerini ve başlangıç kurallarını kontrol ettikten sonra karşılaştırın.
Grafikteki VWAP çizgisi, gerçekleştirme raporunda kullanılan VWAP referansıyla aynı olmayabilir. Biri farklı seans, platform kümesi, işlem koşulu veya zaman damgası sınırı içerebilir. Gerçekleştirmeyi değerlendirmek için emirden önce referans tanımı üzerinde anlaşın; iki çizginin görsel benzerliği, temel gözlemlerin eşleştiğini kanıtlamaz.
Gerçekleştirmeyi uyumlu veri ve maliyetlerle ölçün
Alışta seçilen referansın üzerindeki ortalama gerçekleşme fiyatı olumsuz, satışta referansın altındaki ortalama fiyat olumsuzdur. Tarafı dikkate alan basit bir karşılaştırma s × (ortalama gerçekleşme fiyatı − referans fiyatı) şeklindedir; alış için s = +1, satış için s = −1 alınır. Farkı baz puanla ifade etmek için işaretli fiyat farkını referansa bölüp 10.000 ile çarpın. Hesabın yalnızca gerçekleşen miktarı kapsayıp kapsamadığını belirtin ve tamamlanmamış bir emri başarılı referans eşleşmesi gibi göstermemek için gerçekleşmeyen miktarı ayrıca raporlayın.
Yararlı bir inceleme, ana emir karar ve varış zamanlarını, menkul kıymeti ve yönü, istenen ve gerçekleşen miktarı, her gerçekleşmeyi, referans penceresini ve piyasa verisi kuralını, ücretleri, çizelge kısıtlarını ve kalan miktarın nasıl ele alındığını kaydeder. Benzer aciliyet, piyasa hacmine göre büyüklük, oynaklık ve gün içi saate sahip emirleri karşılaştırın. Bir algoritma yalnızca daha kolay emirler alıyorsa düşük ortalama maliyet, daha iyi gerçekleştirmeden çok emir seçimini yansıtabilir.
Kısmi gerçekleşmelerin ve fiyat hareketinin arkasındaki likidite mekanikleri için emir defteri dengesizliği ve vadeli işlem makası ve kayması açıklamalarına bakın.
VWAP ve TWAP yatırım kararının tamamını ölçmez
VWAP ve TWAP, gerçekleşmeleri seçilen penceredeki piyasa fiyatlarıyla karşılaştırır. Tek başlarına portföy kararının tüm maliyetlerini kapsamazlar. Alış emri, fiyat yükselmeden önce hedefinin yalnızca yarısını gerçekleştirirse sadece alınan hisseleri piyasa VWAP'ıyla karşılaştırmak, hiç alınamayan miktarın fiyat maruziyetini dışarıda bırakabilir. Satışta da daha sonra fiyat düşerken elde kalan hisselerin maliyeti gözden kaçabilir.
Gerçekleştirme açığı (implementation shortfall), karardan portföye daha geniş bir soru sorar: belirtilmiş bir kurala göre gerçekleşen ve gerçekleşmeyen pozisyonu ilk karar fiyatıyla karşılaştırabilir ve açık ücretleri hesaba katabilir. Gerçekleştirme açığı rehberi karar fiyatını, varış fiyatını, gerçekleşmeleri, kalan miktarı ve değerleme ufkunu açıklar. VWAP veya TWAP puanı ile gerçekleştirme açığı birlikte yararlı olabilir; ancak farklı soruları yanıtlarlar ve yalnızca her referansla maliyet bileşeni açıkça tanımlandığında birlikte kullanılmalıdır.
Raporlardaki çizelge ve referans tanımlarını sorun
Bir algoritma raporunu yorumlamadan önce “VWAP” veya “TWAP” ifadesinin hedef referansı mı, gerçekleştirme çizelgesini mi, yoksa ikisini birden mi anlattığını kontrol edin. Referans için başlangıç ve bitiş saatini, fiyat alanını, platform ve işlem filtrelerini, açık artırma işlemlerinin nasıl ele alındığını doğrulayın. Çizelge için çocuk emir miktarlarının nasıl belirlendiğini, hızın canlı hacme uyarlanıp uyarlanmadığını, katılım tavanları ile fiyat limitlerini, oynaklık veya eksik veri durumunda ne olduğunu ve son tarihte nasıl davranıldığını sorun.
Ardından çizelgeye uyumu gerçekleştirme kalitesinden ayrı değerlendirin. Piyasa hareket etmiş veya piyasa etkisi yüksekse bir çizelge hedef eğrisini yakından izleyip yine de kötü fiyatlar alabilir. Tersine, planlanan eğriden sapan bir çizelge elverişli gerçekleşmeler elde edebilir. Referans puanı belirtilen kurallarla yapılmış tek bir karşılaştırmayı özetler; algoritmanın fiyat yoluna neden olduğunu, toplam işlem maliyetlerini en aza indirdiğini veya aynı anda gözlemlenemeyen bir alternatifi geçtiğini kanıtlamaz.
Frei ve Westray, VWAP gerçekleştirmesini stokastik bir piyasa hacmi eğrisi ve geçici piyasa etkisiyle modeller; böylece biçimsel bir optimizasyon sorununun bile hacim ve gerçekleştirme maliyeti varsayımlarına dayandığını gösterir. Referans sonuçlarını gerçekleştirmenin bir görünümü olarak kullanın; ardından tamamlanma, ücretler, etki ve ilk karar hedefini ayrıca değerlendirin. Geçmiş ortalama, sonraki emir için aynı sonucu vaat etmez.
Sık sorulan sorular
Q1Her büyük emir için VWAP, TWAP'tan daha mı iyidir?
Hayır. VWAP, beklenen piyasa hacmine katılmak isteyen emir için uygun olabilir; TWAP ise hacim profili güvenilir olmadığında emri zamana eşit yaymak için uygun olabilir. Kısaltmadan çok aciliyet, likidite, fiyat limitleri, ücretler, piyasa etkisi ve tamamlanma riski önemlidir.
Q2Gerçekleştirme algoritması VWAP veya TWAP referansından işlem garantiler mi?
Hayır. Algoritma bir çizelge seçer veya ayarlar; ancak piyasa fiyatları, mevcut likidite, katılım limitleri ve son tarihe kalan süre değişebilir. Referans fiyat karşılaştırma ölçüsüdür, garanti edilmiş gerçekleşme fiyatı değildir.
Q3Grafiğimdeki VWAP neden aracı kurum raporundan farklı?
Grafik ve rapor farklı başlangıç ve bitiş saatleri, platformlar, işlem filtreleri, fiyat alanları, açık artırma işlemleri veya seans sınırları kullanabilir. Farkı hata saymadan önce bu tanımları karşılaştırın.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Piyasa VWAP'ı ile eşit aralıklı TWAP arasındaki tanımsal fark nedir?
Açıklamayı görmek için bir yanıt seçin