

Banka Rezervleri Para Yaratır mı? Krediler, Mevduatlar ve Para Çarpanı
Banka rezervlerini, kredilerin nasıl mevduat yarattığını ve ders kitabındaki para çarpanının M2 ya da enflasyonu neden otomatik öngörmediğini öğrenin.
Bu rehberdeBanka rezervi nedir?
Kısa özet
Banka rezervleri, rezerv tutma yetkisi olan bankaların merkez bankasındaki hesaplarında tuttuğu bakiyelerdir. Bir banka kredi verdiğinde genellikle borçlu için aynı tutarda bir mevduat da oluşturur; borçluya merkez bankası rezervi verilmez. Ders kitabındaki para çarpanı, modern bankacılıkta kredi, mevduat veya enflasyonun ne kadar artacağını sabit biçimde öngören güvenilir bir kural değil, belirli varsayımlara dayanan sınıf içi bir modeldir.
Banka rezervi nedir?
ABD'de rezerv bakiyesi, bir mevduat kuruluşunun Federal Reserve Bankalarından birindeki hesabında tuttuğu mevduattır. Kuruluş açısından bu bir varlık, Federal Reserve açısından ise bir yükümlülüktür. Bu bakiye bankalar arası ödemeleri sonuçlandırmak, likiditeyi yönetmek ve geçerli düzenleyici gereklilikleri karşılamak için kullanılabilir. Bir hanenin vadesiz mevduat hesabı kendi ticari bankasına karşı bir alacaktır; Fed'de açılmış bir rezerv hesabı değildir. [Federal Reserve'in rezerv bakiyeleriyle ilgili SSS sayfası]({source:fedIorbFaq}), rezervleri kimlerin tuttuğunu ve neden tutulduğunu açıklar.
Bank A'daki bir müşteri, Bank B'de hesabı olan birine ödeme yaparsa iki banka rezerv bakiyelerini ayarlayarak ödemeyi sonuçlandırır. Bank A'nın müşterisinin mevduatı azalır ve Bank A rezerv gönderir; Bank B rezerv alır ve kendi müşterisinin hesabına mevduat kaydeder. Rezervler, bunları tutmaya yetkili kuruluşlar arasında hareket eder; alıcı ticari banka mevduatı alır. Banka, ödeme olarak bir haneye rezerv bakiyesi göndermez.
Rezervler, parasal taban, M1 ve M2
Bu terimler farklı kalemleri kapsar. Güncel ABD Federal Reserve istatistiklerinde parasal taban, dolaşımdaki nakit ile mevduat kuruluşlarının tuttuğu rezerv bakiyelerinin toplamıdır. M1 ve M2 ise halkın elindeki belirli para benzeri varlıkları tanımlar. Güncel ABD M1'i, H.6 yayınının belirttiği istisna ve düzeltmelere tabi olarak halkın elindeki nakdi, vadesiz mevduatları, çekle ödeme yapılabilen diğer mevduatları ve tasarruf mevduatlarını içerir. M2, bunlara küçük tutarlı vadeli mevduatları ve perakende para piyasası fonu bakiyelerini ekler; ayrıca belirlenmiş emeklilik hesabı bakiyesi düzeltmeleri uygulanır. Kesin kategoriler istatistiksel tanımlardır; her ülkede aynı anlamı taşıyan evrensel etiketler değildir. [Güncel H.6 yayını]({source:fedH6Current}) ABD bileşenlerini yayımlar; [Fed'in para arzı SSS sayfası]({source:fedMoneySupplyFaq}) bu ölçüleri özetler.
Bu nedenle rezerv bakiyelerindeki artış ABD parasal tabanını yükseltebilir, ancak aynı tutarı mekanik olarak M1'e veya M2'ye eklemez. Rezervler, uygun kuruluşların merkez bankasındaki hesaplarında tutulur; halkın parası olarak sayılan vadesiz ve tasarruf mevduatları değildir. Diğer ülkeler kendi parasal toplam tanımlarını ve ödeme sistemlerini kullanır. Serileri ülkeler arasında karşılaştırmadan önce yerel merkez bankasının tanımlarını kontrol edin.
Bu ayrım, grafik okurken sık rastlanan başka bir hatayı da önler: rezerv bakiyeleri, banka mevduatları ve parasal taban bir tarihte ölçülen stoklardır; krediler ve ödemeler ise bir dönem boyunca gerçekleşen akımlardır. Değişim oranlarını karşılaştırmak için tarihlerin, birimlerin, mevsimsel düzeltmenin ve tanımların uyumlu olması gerekir. ABD'deki M1 ve M2'nin bileşenleri için M1 ve M2 karşılaştırmasına, nominal GSYH ile kurulan ayrı bir oran için M2'nin dolaşım hızına bakın.
Banka kredi verdiğinde ne olur?
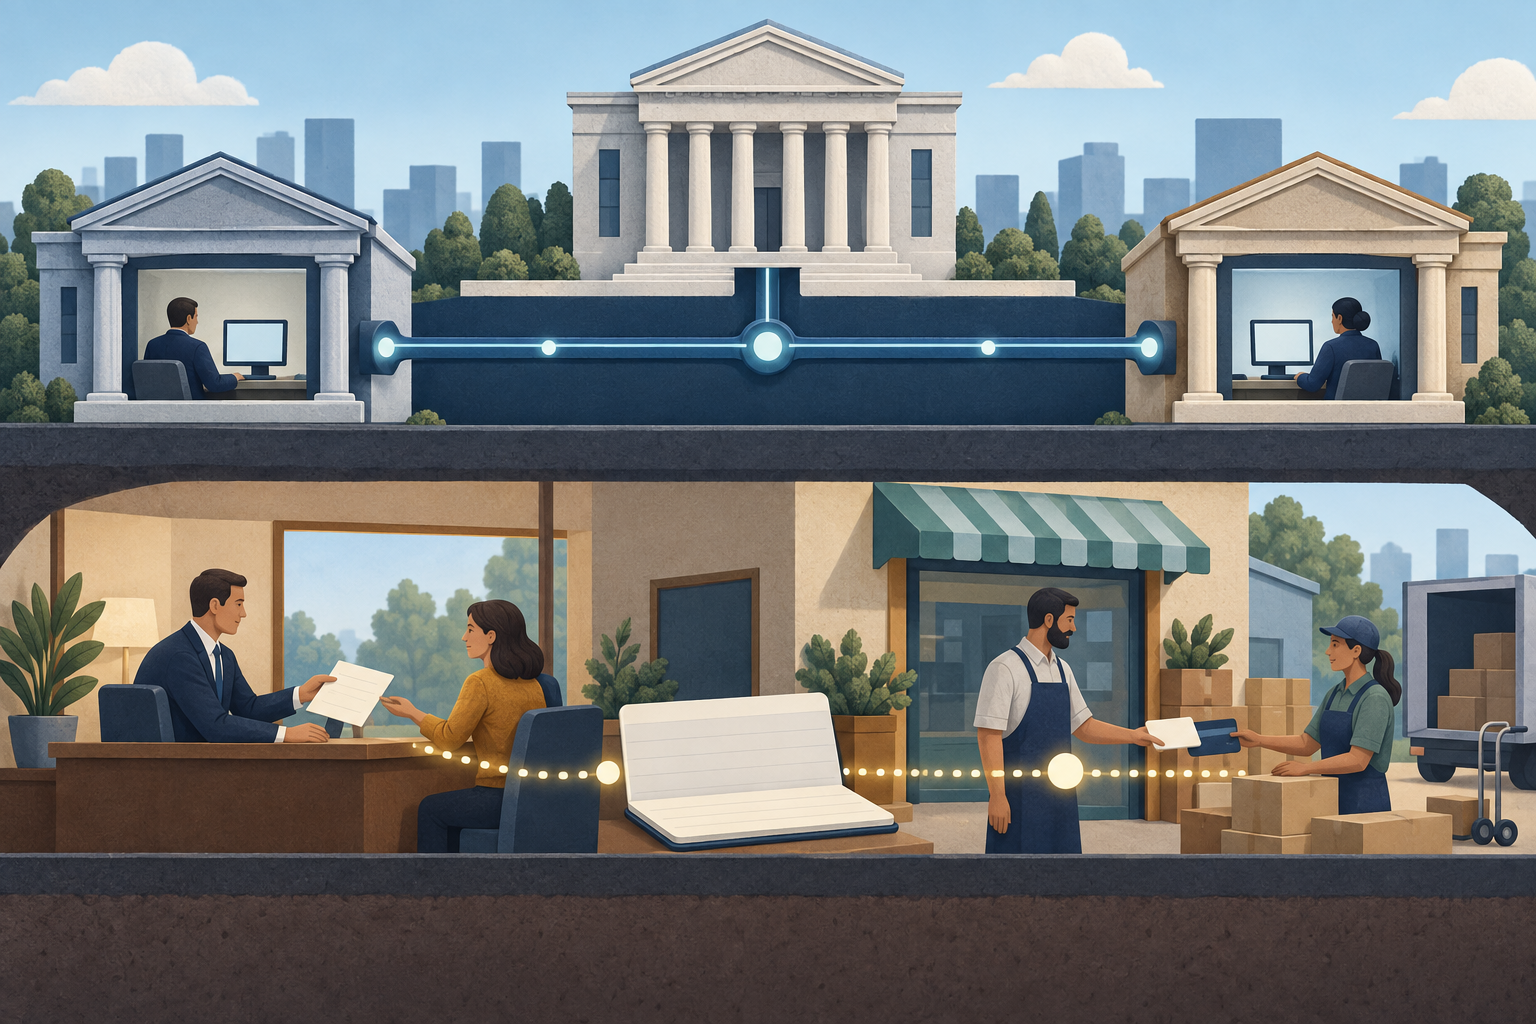
Bir bankanın varsayımsal olarak 10.000 dolarlık bir işletme kredisi onayladığını düşünün. Kredi kullandırıldığında banka, 10.000 dolarlık kredi alacağını varlık olarak kaydeder ve borçlunun mevduat hesabına aynı tutarı yatırarak bir mevduat yükümlülüğü oluşturur. Borçlu bu mevduatı tedarikçisine ödeme yapmak için kullanabilir. Banka kasadan 10.000 dolarlık rezerv çıkarıp borçluya vermez; borçlu harcayabileceği bir banka mevduatı alır.
Bu, karşılıksız servet yaratılması değil, çift taraflı muhasebe kaydıdır. Borçlu 10.000 doları sözleşme koşullarına göre geri ödemek zorundadır; bankanın kredi alacağı bir varlıktır ve mevduatı ödeme yükümlülüğü vardır. Anapara kredi veren bankadaki bir mevduattan ödenirse, bu banka kredi varlığını ve mevduat yükümlülüğünü birlikte azaltır. Ödeme başka bir bankadan gelirse, borçlunun bankası mevduatı azaltırken kredi veren banka rezerv alır ve kredi varlığını azaltır. Her iki durumda da anapara ödemesi, bankacılık sistemi genelindeki mevduat parasını azaltır. Faiz ödemeleri farklıdır: bankanın geliridir, anapara geri ödemesi değildir.
Rezervler ödeme aşamasında önem kazanır. Borçlu başka bir bankanın müşterisi olan tedarikçiye ödeme yaparsa mevduat borçlunun bankasından tedarikçinin bankasına geçer ve bankalar arası ödeme rezervlerle sonuçlandırılır. Bu durum kredi veren bankada fonlama veya likidite ihtiyacı doğurabilir. Ancak bankanın önce halka rezerv ödünç verdiği anlamına gelmez. [Bank of England'ın modern ekonomide para yaratımına ilişkin açıklaması]({source:boeMoneyCreation}), kredi ve mevduat kayıtlarını ve ödemelerin ayrı rolünü anlatır.
Ders kitabındaki para çarpanı nasıl işler?
Basit ders kitabı modeli, sabit bir zorunlu karşılık oranıyla başlar. Oran %10 ise temel mevduat çarpanı formülü 1 ÷ 0,10 = 10 olur. Basitleştirilmiş bir zincirde, ilk 100 dolarlık mevduatın bir bölümü zorunlu karşılık olarak tutulur; geri kalanı kredi verilir ve başka bir bankaya yatırılır. Bu süreç tekrarlandığında model toplam mevduatın 1.000 dolara kadar çıkabileceğini gösterir. Bu toplama ilk 100 dolar da dahildir; ilk mevduata ek 1.000 dolarlık yeni kredi anlamına gelmez.
Bu sonuç güçlü varsayımlara bağlıdır: zorunlu karşılık oranı bağlayıcıdır, bankalar fazla rezerv tutmaz, halk nakdi bankacılık sistemi dışında tutmaz, her kredi verilir ve başka bir bankaya yatırılır, borçlular kredi almak ister ve kredi koşullarını karşılar. Model ayrıca başlangıçtaki para girişinin ve mevduat tanımının açıkça belirlenmesini gerektirir. Varsayımlar değişince sonuç da değişir. Bu oran, kısıtlayıcı zorunlu karşılıklar ve tekrarlanan mevduat zincirinin nasıl çalıştığını öğrenmek için yararlıdır; eklenen her bir dolar rezervin on dolar yeni kredi yaratacağının garantisi değildir.
Modern sistemde neden sabit bir çarpan yok?
Gerçekte banka bir kredinin beklenen getirisini fonlama maliyeti, kredi riski, sermaye durumu, likidite ihtiyacı ve düzenleyici gerekliliklerle birlikte değerlendirir. Ayrıca kredi isteyen ve geri ödeme kapasitesi olan bir borçlu gerekir. Bu kararlar ne kadar kredi verileceğini etkiler. Kredi kayda alındıktan sonra banka ödemeleri fonlayabilmeli ve likiditeyi yönetebilmelidir; rezervler ödemelerin sonuçlandırılmasına yardım eder ama bankaların hanelere mekanik olarak aktardığı bir kaynak havuzu değildir.
ABD örneği, ders kitabı varsayımını özellikle görünür kılar: Federal Reserve, zorunlu karşılık oranlarını 26 Mart 2020'den itibaren sıfıra indirdi. Bu değişiklik diğer sermaye ve likidite şartlarını, denetim kurallarını veya risk yönetimi kısıtlarını ortadan kaldırmadı ve her ülkenin durumunu anlatmaz. [Fed'in zorunlu karşılıklar sayfası]({source:fedReserveRequirements}) ABD'deki bu değişikliği belgeliyor. Federal Reserve araştırmaları ve Bank of England'ın açıklaması, basit çarpanın modern para yaratımını mekanik biçimde açıklıyormuş gibi kullanılmaması gerektiğini vurguluyor ({source:fedMoneyMultiplierResearch}, {source:boeMoneyCreation}).
Merkez bankaları para politikası yoluyla krediyi etkilemeye devam eder. Politika faizleri borçlanma maliyetlerini ve kredi talebini etkiler; likidite imkanları ve ödeme düzenlemeleri bankaların ödemeleri nasıl yönettiğini şekillendirir. Para çıkışı bekleyen bir banka, geçerli çerçeveye bağlı olarak başka kuruluşlardan veya merkez bankasından fonlama ya da rezerv arayabilir. Bu, bankanın faaliyetleri için gerçek bir kısıttır; ancak her kredinin önce sabit bir rezerv havuzunun çoğaltılmasını beklediği anlamına gelmez.
Niceliksel genişleme neyi değiştirir?
Bir merkez bankası menkul kıymet satın aldığında, banka rezerv hesabına bakiye ekleyerek ödeme yapar. Satıcı bir bankaysa basitleştirilmiş bilanço değişimi şöyledir: bankanın rezervi artar, menkul kıymetleri azalır. Bu işlem tek başına bankanın yükümlülüklerine bir müşteri mevduatı eklemez. Federal Reserve, Hazine tahvili alımlarını bankacılık sistemine rezerv ekleyen işlemler olarak tanımlar ({source:fedIorbFaq}).
Satıcı emeklilik fonu gibi banka dışı bir kuruluşa aitse özel sektör tarafındaki ödeme farklı işler. Satıcı menkul kıymeti verir ve kendi bankasında mevduat alır; bu banka rezerv kazanırken müşterisine karşı yeni bir mevduat yükümlülüğü kaydeder. Basitleştirilmiş bu örnekte hem rezerv bakiyesi hem de banka dışı satıcının mevduatı artar. Zincirin ayrıntısı satıcının kim olduğuna ve işlemin nasıl sonuçlandırıldığına bağlıdır. Bu nedenle “niceliksel genişleme rezervleri artırır” ifadesi, geniş para arzı ölçülerinin ne kadar değiştiğini tek başına göstermez ({source:boeMoneyCreation}).
Niceliksel genişleme (QE), varlık alımları yoluyla finansal koşulları gevşetmeyi amaçlayan bir politika adımıdır. Etkisi alınan varlıklara, satıcılara, portföy kararlarına, faizlere, kredi talebine ve ekonominin geneline bağlı olabilir. Rezerv bakiyesinin büyümesi banka kredilerinin sabit bir katla artacağını, M2'nin aynı tutarda yükseleceğini ya da tüketici fiyatlarının kesinlikle artacağını göstermez. Para politikası aktarımının başka bir bölümü için Fed funds ve prime rate karşılaştırmasına bakın.
Rezervler faiz politikasıyla nasıl bağlantılıdır?
Bankalar rezervleri ödemelerde kullandığı, merkez bankaları da rezervlerin hangi koşullarda tutulduğunu para politikasını uygulamak için kullandığı için rezervler önemlidir. ABD'de Federal Reserve, rezerv bakiyesi tutmaya uygun kuruluşlara bu bakiyeler üzerinden faiz öder. Rezerv bakiyelerine ödenen faiz oranı olan IORB, kısa vadeli piyasa faizlerini Federal Açık Piyasa Komitesinin (FOMC) politika duruşuyla uyumlu tutmaya yardım eden araçlardan biridir. Bu, ABD'ye özgü bir işleyiş çerçevesidir; evrensel bir model değildir ({source:fedIorbFaq}).
Hedef politika faizi, rezerv bakiyelerine uygulanan faiz ve bankanın müşterilere verdiği kredi faizi piyasalar ve kurumlar üzerinden ilişkilidir, ancak aynı faiz oranı değildir. Politika faizindeki değişiklik kredi oranlarını ve kredi talebini etkileyebilir; yeni kredilerin sabit miktarını mekanik biçimde belirlemez. Başka merkez bankaları farklı araçlar, uygun karşı taraflar ve rezerv hesabı kuralları kullanabilir.
Rezervler ve para büyümesi hakkındaki iddialar için kontrol listesi
Bir başlık rezervlerin “patladığını” veya QE'nin “para bastığını” söylüyorsa önce hangi seriden ve hangi birimden söz edildiğini belirleyin: rezerv bakiyeleri, parasal taban, M1, M2 ya da başka bir ülkenin ölçüsü. İddianın belirli bir tarihteki stoku mu yoksa dönem içindeki akışı mı anlattığını kontrol edin; verinin nominal olup olmadığına, mevsimsel düzeltmeye ve sonradan revize edilip edilmediğine bakın. Güncel ABD H.6 yayını rezerv bakiyelerini ve parasal tabanı M1 ile M2'den ayrı gösterir.
Sonra bilançoyu değiştiren işlemi ve varlığı kimin sattığını sorun. Bir banka kredisi mevduat oluşturabilir; bankalar arasındaki ödeme mevduat ve rezervlerin hangi bankada tutulduğunu değiştirir; menkul kıymet alımı ise satıcıya bağlı olarak bir varlığı rezervle değiştirebilir veya banka dışı satıcıya mevduat ekleyebilir. Bu muhasebe kayıtlarının hiçbiri tek başına gelecekteki krediyi, harcamayı veya enflasyonu belirlemez. Bu sonuçları değerlendirmek için kredi koşullarını, politika faizlerini, borçlu talebini, banka sermayesi ve likiditesini, üretimi ve fiyatları aynı dönem için inceleyin.
Para çarpanını, varsayımları belirtilen bir model olarak kullanın; bu varsayımlardan kopuk bir tahmin olarak değil. Dikkatli bir ifade ülkeyi, para ölçüsünü, dönemi, başlangıç bakiyesini ve mekanizmayı adlandırır. Bunlar olmadan “rezerv daha fazlaysa para on kat artar” sözü farklı bilançoları tek bir iddiaya indirger.
Sık sorulan sorular
Q1Banka rezervleri M2'ye dahil midir?
Güncel ABD H.6 tanımında dahil değildir. Rezerv bakiyeleri mevduat kuruluşlarının Federal Reserve Bankalarındaki hesaplarında tutulur ve parasal tabana dahildir. ABD M2'si, halkın elindeki belirli para benzeri varlıkları ölçer. Diğer ülkeler kendi para toplamlarını ayrı biçimde tanımlar.
Q2Bankalar rezerv bakiyelerini hanelere ödünç verebilir mi?
Hayır. Banka kredi verdiğinde hane ticari banka mevduatı alır. Rezerv bakiyeleri merkez bankasındaki hesaplardadır ve ödemeleri sonuçlandırmak üzere bunları tutmaya yetkili kuruluşlar arasında aktarılır. Bankalar fonlama ve rezerv durumlarını etkileyen biçimlerde borç alıp verebilir, ancak bir hane rezerv hesabı bakiyesi almaz.
Q3Niceliksel genişleme enflasyonu garanti eder mi?
Hayır. QE merkez bankasının varlıklarını ve rezerv bakiyelerini değiştirir; banka dışı kuruluşlardan yapılan alımlar banka mevduatını da artırabilir. Harcama ve fiyatlar üzerindeki nihai etki para koşullarına, portföy kararlarına, kredi talebine, arza ve başka etkenlere bağlıdır. Rezervlerin artması tek başına enflasyon tahmini değildir.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Ticari banka 10.000 dolarlık yeni bir krediyi kaydettiğinde, başlangıçta genellikle hangi karşılık gelen kaydı yapar?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Opsiyon kullanım fiyatının dayanak varlığın piyasa fiyatına yakın olduğu durumdur. Opsiyonun o anda içsel değeri az olabilir; buna rağmen kalan süre ve belirsizlik nedeniyle prim taşıyabilir.
Ayrıntılı rehberi okualım opsiyonuSahibine dayanak varlığı kullanım fiyatından satın alma hakkını veren, fakat zorunluluk getirmeyen sözleşmedir. Sözleşmenin satıcısı, hak kullanılır ve kendisine tahsis edilirse karşı yükümlülüğü taşır.
Ayrıntılı rehberi oku