

Momentum แบบอนุกรมเวลาเทียบกับแบบภาคตัดขวาง: ต่างกันอย่างไร
เปรียบเทียบสัญญาณตามแนวโน้มจากผลตอบแทนในอดีตของสินทรัพย์เองกับกลยุทธ์จัดอันดับสินทรัพย์เทียบกัน พร้อมตัวอย่างและข้อจำกัดของหลักฐานย้อนหลัง
ในคู่มือนี้กฎสองแบบตั้งคำถามต่อผลตอบแทนในอดีตต่างกัน
สรุปสั้น
Time-series momentum เปรียบเทียบผลตอบแทนในอดีตของสินทรัพย์กับศูนย์หรือเกณฑ์อื่นที่กำหนดไว้ล่วงหน้า: กฎ sign แบบง่ายชี้ไปทาง long เมื่อ momentum เป็นบวก และทาง short เมื่อเป็นลบ ส่วน cross-sectional momentum จัดอันดับสินทรัพย์เทียบกันแล้วเปิดสถานะในสินทรัพย์ที่ชนะหรือแพ้เมื่อเทียบกับกลุ่ม หากผลตอบแทนย้อนหลังของทุกสินทรัพย์เป็นลบ กฎแรกอาจ short ทั้งหมด ขณะที่กฎที่สองยังซื้อสินทรัพย์ที่ลดลงน้อยที่สุดได้ ไม่มีกฎใดรับประกันกำไร
กฎสองแบบตั้งคำถามต่อผลตอบแทนในอดีตต่างกัน
Momentum เป็นกลุ่มของกฎสร้างสัญญาณ ไม่ใช่ระบบซื้อขายแบบตายตัวเพียงระบบเดียว Time-series momentum ถามว่าผลตอบแทนของสินทรัพย์หนึ่งในช่วง lookback ที่กำหนดเป็นบวกหรือลบ ส่วน cross-sectional momentum ถามว่าสินทรัพย์ใดทำผลงานได้ดีกว่าหรือแย่กว่าสินทรัพย์อื่นใน universe ที่เลือกไว้ในช่วงเวลาใกล้เคียงกัน
ความแตกต่างนี้ทำให้สถานะที่ถือเปลี่ยนไปได้ แม้ทั้งสองกฎใช้ประวัติผลตอบแทนชุดเดียวกัน สัญญาณอนุกรมเวลาอิงทิศทางของสินทรัพย์นั้นเอง ส่วนสัญญาณภาคตัดขวางอิงลำดับเทียบกับสินทรัพย์กลุ่มเดียวกัน สินทรัพย์จึงอาจเป็น “ผู้ชนะ” เมื่อเทียบกับกลุ่ม แม้ผลตอบแทนของตัวเองเป็นลบ
ชื่อเรียกเหล่านี้ไม่ได้กำหนดช่วง lookback ระยะเวลาถือครอง universe ของสินทรัพย์ วิธีให้น้ำหนัก หรือค่าซื้อขาย ตัวเลือกเหล่านี้เป็นส่วนของการออกแบบกลยุทธ์และควรระบุก่อนตีความผล
Time-series momentum ตามทิศทางของสินทรัพย์เอง
ให้ Rᵢ,t−L:t หมายถึงผลตอบแทนที่เลือกของสินทรัพย์ i ในช่วง lookback ซึ่งสิ้นสุด ณ เวลา t ที่ตัดสินใจ กฎบอกทิศทางแบบง่ายคือ sᵢ,t = sign(Rᵢ,t−L:t): ค่าบวกหมายถึง long ค่าลบหมายถึง short และค่า 0 อาจหมายถึงไม่เปิดสถานะ บางวิธีใช้ excess return เกณฑ์ตัดสิน หรือการกำหนดน้ำหนักที่ปรับด้วย volatility ซึ่งเป็นตัวเลือกเพิ่มเติม ไม่ใช่นิยามของการเปรียบเทียบนี้
เมื่อตัดสินใจแยกทีละสินทรัพย์ สัญญาณทั้งหมดอาจชี้ไปทางเดียวกัน หากผลตอบแทนย้อนหลังของทุกตราสารเป็นลบ กฎอนุกรมเวลาที่อิง sign อาจ short ทั้งกลุ่ม หากผลตอบแทนทั้งหมดเป็นบวกก็อาจ long ทั้งหมดได้ พอร์ตจึงอาจมี net exposure สูงต่อการเคลื่อนไหวของตลาดโดยรวม
ระบุวิธีคำนวณผลตอบแทนและจัดเวลาให้ตรงกับจังหวะตัดสินใจ งานศึกษาฟิวเจอร์สอาจใช้ excess return ส่วนกลยุทธ์หุ้นอาจใช้ชุดผลตอบแทนอีกแบบ อย่าถือว่าผลตอบแทนจากราคาปิดถึงราคาปิดซื้อขายได้จริง หากเพิ่งทราบสัญญาณหลังราคาปิดนั้นแล้ว
Cross-sectional momentum จัดอันดับสินทรัพย์เทียบกับกลุ่มเดียวกัน
ในแต่ละวัน rebalance cross-sectional momentum จะเรียงสินทรัพย์ที่เข้าเกณฑ์ตามตัววัดผลตอบแทนในอดีตที่กำหนดไว้ กลยุทธ์ long-short ที่ใช้กันทั่วไปจะซื้อสินทรัพย์ใกล้หัวแถวและขายสินทรัพย์ใกล้ท้ายแถว ทิศทางของพอร์ตเป็นแบบสัมพัทธ์ จึงถือสถานะ long และ short ได้แม้สินทรัพย์ทุกตัวขึ้นหรือลงทั้งหมด
กลยุทธ์ต้องกำหนด universe และกฎจัดอันดับให้ชัด ระบุจำนวนสินทรัพย์ในแต่ละฝั่ง วิธีจัดการอันดับเสมอ การปรับ exposure ของอุตสาหกรรมหรือตลาดให้เป็นกลางหรือไม่ และวิธีจัดการสินทรัพย์ที่ไม่มีผลตอบแทน คำว่า “ผู้ชนะ” หมายถึงทำได้ดีกว่าสินทรัพย์เปรียบเทียบตามกฎที่เลือก ไม่ได้แปลว่าผลตอบแทนสัมบูรณ์ต้องเป็นบวก
อันดับสัมพัทธ์ยังขึ้นกับองค์ประกอบของกลุ่มที่นำมาเปรียบเทียบด้วย ผลตอบแทน −1% ของ A อาจอยู่ในอันดับสูง หากสินทรัพย์อื่นส่วนใหญ่ลดลง −8% แต่อาจอยู่ในอันดับต่ำหากมีสินทรัพย์อื่นเพิ่มขึ้น +5% ดังนั้นให้สร้าง universe ที่ลงทุนได้จริงขึ้นใหม่สำหรับแต่ละวันในอดีต ระบุว่าจะรวมสินทรัพย์ที่ถูกเพิกถอนหรือไม่ และจะจัดการข้อมูลที่มาล่าช้าอย่างไร การนำเฉพาะสินทรัพย์ที่ยังอยู่ในตลาดวันนี้กลับไปใส่ในอดีตอาจทำให้อันดับบิดเบือน
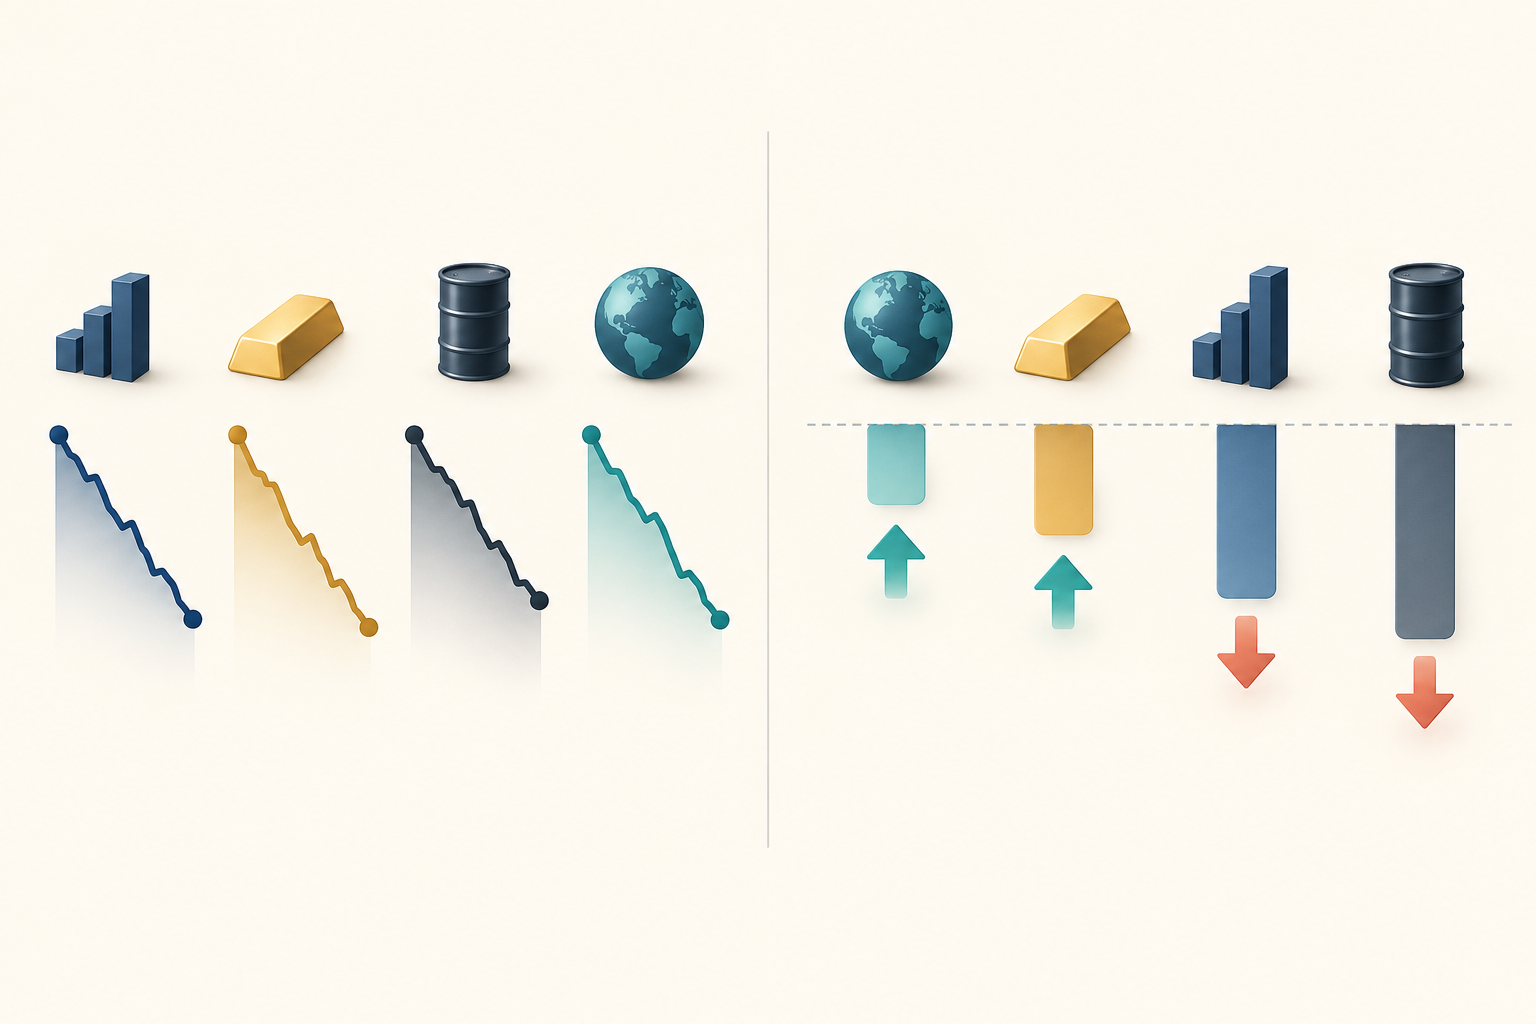
ตัวอย่างสินทรัพย์สี่ตัวแสดงให้เห็นว่ากฎต่างกันอย่างไร
ค่าทั้งหมดด้านล่างเป็นข้อมูลสมมติ สมมติว่าผลตอบแทนของ A, B, C และ D ในสามเดือนก่อนหน้าเท่ากับ −1%, −3%, −5% และ −8% ตามลำดับ กฎอนุกรมเวลาที่อิง sign จะชี้ให้ short ทั้งสี่ตัว เพราะผลตอบแทน lookback ของแต่ละสินทรัพย์เป็นลบ
กฎภาคตัดขวางยังจัด A และ B เป็นผู้ชนะเมื่อเทียบกับกลุ่ม และ C กับ D เป็นผู้แพ้ได้ หากซื้อสองสินทรัพย์อันดับบนและ short สองอันดับล่าง ก็จะ long A และ B และ short C กับ D แม้ A ขาดทุน 1% แต่ทำผลงานได้ดีที่สุดเมื่อเทียบกับกลุ่ม อันดับไม่ได้เปลี่ยนผลตอบแทนสัมบูรณ์ที่เป็นลบของ A
สมมติว่าผลตอบแทนสมมติในเดือนถัดไปคือ A +1%, B +1%, C +5% และ D +8% รักษาน้ำหนักสัมบูรณ์ 25% ของแต่ละสถานะไว้ตั้งแต่ต้นเดือน พอร์ตอนุกรมเวลา short สินทรัพย์ทั้งหมด ผลตอบแทนก่อนหักต้นทุนจึงเป็น −0.25(1% + 1% + 5% + 8%) = −3.75% พอร์ตภาคตัดขวาง long A และ B และ short C กับ D ผลตอบแทนจึงเป็น 0.25(1%) + 0.25(1%) − 0.25(5%) − 0.25(8%) = −2.75%
การคำนวณทางเลขคณิตในช่วงเดียวนี้แสดงความแตกต่างของสถานะและ exposure ต่อตลาด ไม่ได้พิสูจน์ว่าวิธีใดดีกว่า ตัวอย่างทั้งคู่มี gross exposure 100% แต่ net exposure ของพอร์ตอนุกรมเวลาที่ short ทุกสินทรัพย์คือ −100% ส่วน net exposure ของพอร์ต long-short คือ 0% ตัวเลขแต่งขึ้นและไม่ได้ปรับความเสี่ยงให้เท่ากัน อีกทั้งไม่รวมค่าธรรมเนียม ต้นทุนเงินทุน การยืมสินทรัพย์เพื่อ short การ roll สัญญา spread slippage และการ rebalance
สัญญาณไม่ได้กำหนดน้ำหนักของพอร์ต
สัญญาณไม่ใช่สถานะลงทุน วิธีสร้างน้ำหนักอนุกรมเวลาแบบหนึ่งกำหนดให้น้ำหนักแปรตามสัญญาณทิศทางหารด้วย volatility ที่ประมาณได้ ส่วนวิธีภาคตัดขวางแบบหนึ่งปรับอันดับสินทรัพย์ให้อยู่รอบค่าเฉลี่ยของอันดับในวันนั้น ทั้งสองวิธียังต้องมีกฎ normalize ขีดจำกัดความเสี่ยง และข้อจำกัดความเป็นกลางตามต้องการ นี่เป็นตัวอย่าง ไม่ใช่สูตรที่ใช้ได้กับทุกกรณี
gross exposure คือผลรวมค่าสัมบูรณ์ของน้ำหนัก ส่วน net exposure คือผลรวมของน้ำหนักที่มีเครื่องหมาย การทำ gross exposure ให้เท่ากันดังตัวอย่างไม่ได้ทำให้ volatility, factor exposure, สภาพคล่อง หรือ tail risk เท่ากัน ระบุวิธีแปลงสัญญาณเป็นสถานะและรายงาน exposure ที่เกิดขึ้นแยกต่างหาก
แม้มูลค่าเงินของสถานะ long กับ short เท่ากันจน net exposure เป็นศูนย์ ก็ไม่ได้แปลว่า market beta หรือ exposure ต่ออุตสาหกรรมและสกุลเงินเป็นศูนย์ หาก volatility และ correlation ของสินทรัพย์ต่างกัน น้ำหนัก 25% ที่เท่ากันก็มีส่วนต่อความเสี่ยงไม่เท่ากัน เมื่ออธิบายการทำให้เป็นกลางหรือการปรับความเสี่ยง ให้แยกข้อจำกัดที่ตั้งเป้าไว้ออกจากระดับที่พอร์ตจริงทำได้
ช่วง lookback และระยะเวลาถือครองเป็นตัวเลือกแยกกัน
ช่วง lookback L กำหนดว่าผลตอบแทนในอดีตช่วงใดจะนำมาสร้างสัญญาณ ส่วนระยะเวลาถือครอง H กำหนดว่าจะคงสถานะไว้นานเท่าใด ตาราง rebalance กำหนดว่าจะคำนวณสัญญาณและน้ำหนักใหม่เมื่อใด จึงอาจกำหนดแต่ละช่วงไม่เท่ากัน ระบุด้วยว่าใช้ผลตอบแทนสะสมแบบธรรมดาหรือแบบทบต้น รวมเงินปันผลหรือ excess return ของฟิวเจอร์สหรือไม่ และข้อมูลมีให้ใช้จริง ณ เวลาตัดสินใจหรือไม่ กลยุทธ์ momentum หุ้นบางแบบเว้นเดือนล่าสุดเพื่อลดผลของการกลับตัวระยะสั้น แต่ไม่มีการตั้งค่าเดียวที่เหมาะกับทุกตลาดหรือทุกคำถาม
คำว่า “ผลตอบแทน 12 เดือนที่ผ่านมา” ยังระบุวิธีคำนวณไม่ครบ ผลอาจต่างกันตามว่าใช้การเปลี่ยนแปลงราคาระหว่างราคาปิดสิ้นเดือน ผลตอบแทนรวมเงินจ่าย ผลตอบแทนจากหลักประกันฟิวเจอร์ส หรือผลจากการเปลี่ยนสัญญา ควรรายงานช่วงสร้างสัญญาณกับช่วงวัดผลแยกกัน เพื่อให้ผู้อ่านคำนวณสัญญาณซ้ำได้
ผลการศึกษาที่ตีพิมพ์แสดงให้เห็นการออกแบบเฉพาะ ไม่ใช่พารามิเตอร์ที่แนะนำ Moskowitz, Ooi และ Pedersen รายงานความสามารถในการพยากรณ์จากผลตอบแทนของสินทรัพย์เองในตราสารสภาพคล่องสูง 58 รายการ ซึ่งรวมสัญญาฟิวเจอร์สและสัญญาซื้อขายเงินตราต่างประเทศล่วงหน้า พบความต่อเนื่องประมาณหนึ่งถึง 12 เดือนและการกลับตัวบางส่วนในช่วงที่ยาวกว่า (“Time Series Momentum,” 2012) Jegadeesh และ Titman ศึกษาการซื้อหุ้นที่เคยเป็นผู้ชนะและขายหุ้นที่เคยเป็นผู้แพ้ และรายงานผลตอบแทนบวกสำหรับกลยุทธ์ที่ทดสอบในช่วงถือครองสามถึง 12 เดือน (“Returns to Buying Winners and Selling Losers,” 1993) ไม่มีงานใดกำหนดชุดพารามิเตอร์ที่ดีที่สุดสำหรับสินทรัพย์ ช่วงเวลา หรือนักลงทุนทุกแบบ
ผลตอบแทนฟิวเจอร์ส กลุ่มตัวอย่างหุ้น หน่วยสกุลเงิน และกฎถือครองของงานทั้งสองต่างกัน อย่าอ่านราวกับเป็นการเปรียบเทียบกลยุทธ์เดียวกันภายใต้เงื่อนไขเดียวกัน เมื่อนำผลมาอ้าง ให้ระบุ universe ช่วงเวลา และโครงสร้างพอร์ตที่เกี่ยวข้อง อย่าแปลงพารามิเตอร์ในงานให้เป็นช่วง lookback ที่ดีที่สุดสำหรับการเทรดปัจจุบัน
ความถี่ในการตัดสินใจยังส่งผลต่อจำนวนหลักฐานที่เป็นอิสระ หากกลยุทธ์ rebalance ทุกสัปดาห์แต่พยากรณ์ผลตอบแทน 20 วันซื้อขาย เป้าหมายรายสัปดาห์ที่ต่อกันจะใช้ผลตอบแทนรายวันร่วมกันประมาณ 15 วัน ดังนั้นข้อมูลรายสัปดาห์ 52 จุดจึงไม่เท่ากับการทดลองอิสระ 52 ครั้ง การเว้นระยะตัดสินใจ 20 วันซื้อขายทำให้เป้าหมายไม่ทับซ้อนกัน แต่จำนวนข้อมูลลดลง และยังมี dependence จากแรงกระแทกร่วมของตลาดหรือการสังเกตสินทรัพย์เดิมซ้ำ ๆ ให้คำนึงถึงประเด็นนี้เมื่อเลือก standard error และช่วงทดสอบนอกตัวอย่าง
การกำหนดขนาดสถานะเป็นอีกชั้นหนึ่ง การให้น้ำหนักเท่ากัน การปรับด้วย volatility ขีดจำกัดความเสี่ยง และข้อจำกัดของพอร์ตเปลี่ยนสัญญาณเดียวกันให้กลายเป็นสถานะที่ต่างกันได้ รายงานว่าผลลัพธ์มาจากทิศทางสัญญาณ การกำหนดน้ำหนัก หรือทั้งสองอย่าง
ผล momentum ขึ้นกับตัวอย่างและวิธีนำไปใช้
รูปแบบผลตอบแทนในอดีตเป็นข้อค้นพบเชิงประจักษ์ ไม่ใช่การรับประกันว่ากฎจะยังใช้ได้ต่อไป โครงสร้างตลาด องค์ประกอบของ universe นิยามผลตอบแทน การ roll สัญญา ข้อมูลที่หาย อคติจากการใช้ข้อมูลอนาคต และการเลือกช่วง lookback กับระยะเวลาถือครอง ล้วนเปลี่ยน backtest ได้ การลองหลายรูปแบบแล้วรายงานเฉพาะผลที่ดีที่สุดยังก่อปัญหาการคัดเลือก
momentum หุ้นแบบภาคตัดขวางอาจขาดทุนฉับพลันเมื่อหุ้นที่เคยเป็นผู้แพ้ดีดกลับแรง Daniel และ Moskowitz วิเคราะห์การขาดทุนรุนแรงของพอร์ต momentum และเชื่อมโยงกับภาวะตื่นตระหนกหลังตลาดปรับลง volatility สูง และการฟื้นตัวของตลาดที่ตามมา (“Momentum Crashes,” 2016) หลักฐานนี้เกี่ยวกับพอร์ตและกลุ่มตัวอย่างที่ทั้งคู่ศึกษา ไม่ควรเหมารวมว่ากลยุทธ์อนุกรมเวลาทุกแบบมีรูปแบบการขาดทุนแบบเดียวกัน
อธิบายเส้นทางการขาดทุนที่เป็นไปได้โดยเชื่อมกับสถานะที่ถือ momentum หุ้นแบบภาคตัดขวางอาจ short หุ้นที่เคยเป็นผู้แพ้ หากตลาดดีดกลับหลังปรับลงมานาน ราคาหุ้นเหล่านั้นอาจพุ่งขึ้นเร็วและทำให้ขาดทุนฝั่ง short เพิ่มอย่างรวดเร็ว นี่เป็นเส้นทางความเสี่ยงที่พบในกลุ่มตัวอย่างย้อนหลังบางชุด ไม่ใช่รูปแบบที่เกิดกับหุ้นหรือช่วงเวลาทุกกรณี
แรงเสียดทานในการซื้อขายก็เปลี่ยนผลได้เช่นกัน Backtest ควรรวม turnover, spread, market impact, ต้นทุนยืมหุ้น short หรือเงินทุน สมมติฐานการ roll ฟิวเจอร์ส ความจุของสถานะ และเวลาที่ส่งคำสั่งได้จริง ผลตอบแทน gross ที่เป็นบวกไม่เท่ากับผลตอบแทน net ที่ลงทุนได้จริง
รายงานรายละเอียดให้มากพอที่จะทำการเปรียบเทียบซ้ำ
รายงานที่ใช้ประโยชน์ได้ควรระบุ universe และสมาชิกในอดีต ชุดผลตอบแทน ช่วง lookback และระยะเวลาถือครอง ปฏิทิน rebalance เกณฑ์สัญญาณ กฎเลือก long และ short วิธีจัดการอันดับเสมอและข้อมูลหาย น้ำหนัก การควบคุมความเสี่ยง และสมมติฐานต้นทุนซื้อขาย ระบุด้วยว่าผลงานเป็น gross หรือ net และแยกช่วง validation ออกจากการเลือกสัญญาณอย่างไร
บันทึก lookback, ช่วงที่เว้น, universe, จุดตัดอันดับ กฎปรับความเสี่ยง และสมมติฐานต้นทุนทุกแบบที่ทดสอบ การเลือกผลดีที่สุดหลังลองหลายชุดทำให้ผลนั้นเป็นผลจากการเลือกภายในตัวอย่าง ใช้ช่วงเวลาที่ไม่เคยแตะต้องจริงหรือการทดสอบแบบ walk-forward และคำนึงถึง dependence เมื่อหน้าต่างผลตอบแทนเป้าหมายทับซ้อนกัน คู่มือ purged cross-validation มีตัวอย่างการแบ่งตามเวลาและการจัดการ label ที่ทับซ้อน
แยกคำถามออกจากกัน: momentum กำหนดวิธีเปลี่ยนผลตอบแทนในอดีตเป็นสัญญาณ ส่วน information coefficient วัดว่าสัญญาณสัมพันธ์กับผลตอบแทนภาคตัดขวางในอนาคตมากเพียงใด ดู คู่มือ IC และ Rank IC หากช่วงพยากรณ์ทับซ้อนกัน คู่มือ purged cross-validation อธิบายวิธีหนึ่งในการป้องกัน label รั่วไหลข้ามชุด validation การ annualize ผลตอบแทนที่มีความสัมพันธ์ตามลำดับเวลาก็ต้องระวังเช่นกัน ดู คู่มือ Sharpe ratio และ serial correlation
ผลตอบแทนย้อนหลังสูงหรือชื่อ momentum ที่คุ้นเคยไม่ได้พิสูจน์ผลงานในอนาคต เปรียบเทียบกฎบนตัวอย่างที่สอดคล้องกัน ระบุ exposure ที่ถือจริง และทดสอบกลยุทธ์ที่กำหนดครบถ้วนนอกตัวอย่างหลังหักต้นทุนที่สมจริง
คำถามที่พบบ่อย
Q1Time-series momentum เหมือนกับการตามแนวโน้มหรือไม่?
สองคำนี้มักใช้ทับซ้อนกัน กฎ time-series momentum ใช้ผลตอบแทนย้อนหลังของสินทรัพย์เองเพื่อกำหนดทิศทาง ส่วน “การตามแนวโน้ม” อาจหมายถึงกลุ่มกฎที่กว้างกว่า ซึ่งมีตัวกรอง เกณฑ์ และวิธีกำหนดขนาดสถานะต่างกัน
Q2Cross-sectional momentum ซื้อสินทรัพย์ที่มีผลตอบแทนเป็นลบได้หรือไม่?
ได้ ผู้ชนะเมื่อเทียบกับกลุ่มคือสินทรัพย์ที่มีอันดับสูงกว่าเพื่อนใน universe และตามตัววัดผลตอบแทนที่เลือก หากสินทรัพย์ทั้งหมดลดลง ตัวที่ลดลงน้อยที่สุดยังอยู่ฝั่ง long ของพอร์ตภาคตัดขวางได้
Q3Momentum รับประกันผลตอบแทนเป็นบวกหลังหักต้นทุนหรือไม่?
ไม่ หลักฐานย้อนหลังผูกกับกลุ่มตัวอย่างและการออกแบบกลยุทธ์เฉพาะ Turnover, spread, market impact, การยืมสินทรัพย์ เงินทุน การ roll ฟิวเจอร์ส ความจุ และการกลับตัวฉับพลันอาจลดหรือพลิกผลตอบแทน gross ได้
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ความแตกต่างหลักระหว่างกฎ momentum สองแบบคืออะไร?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
อ่านคู่มือฉบับละเอียดHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
อ่านคู่มือฉบับละเอียด