

Repo กับ Reverse Repo: หลักประกันทำให้อัตราต่างกันอย่างไร
ทำความเข้าใจมุมมองของ repo และ reverse repo การคำนวณเงินซื้อคืน และเหตุผลที่ความต้องการพันธบัตรเฉพาะรุ่นเปลี่ยนอัตราได้
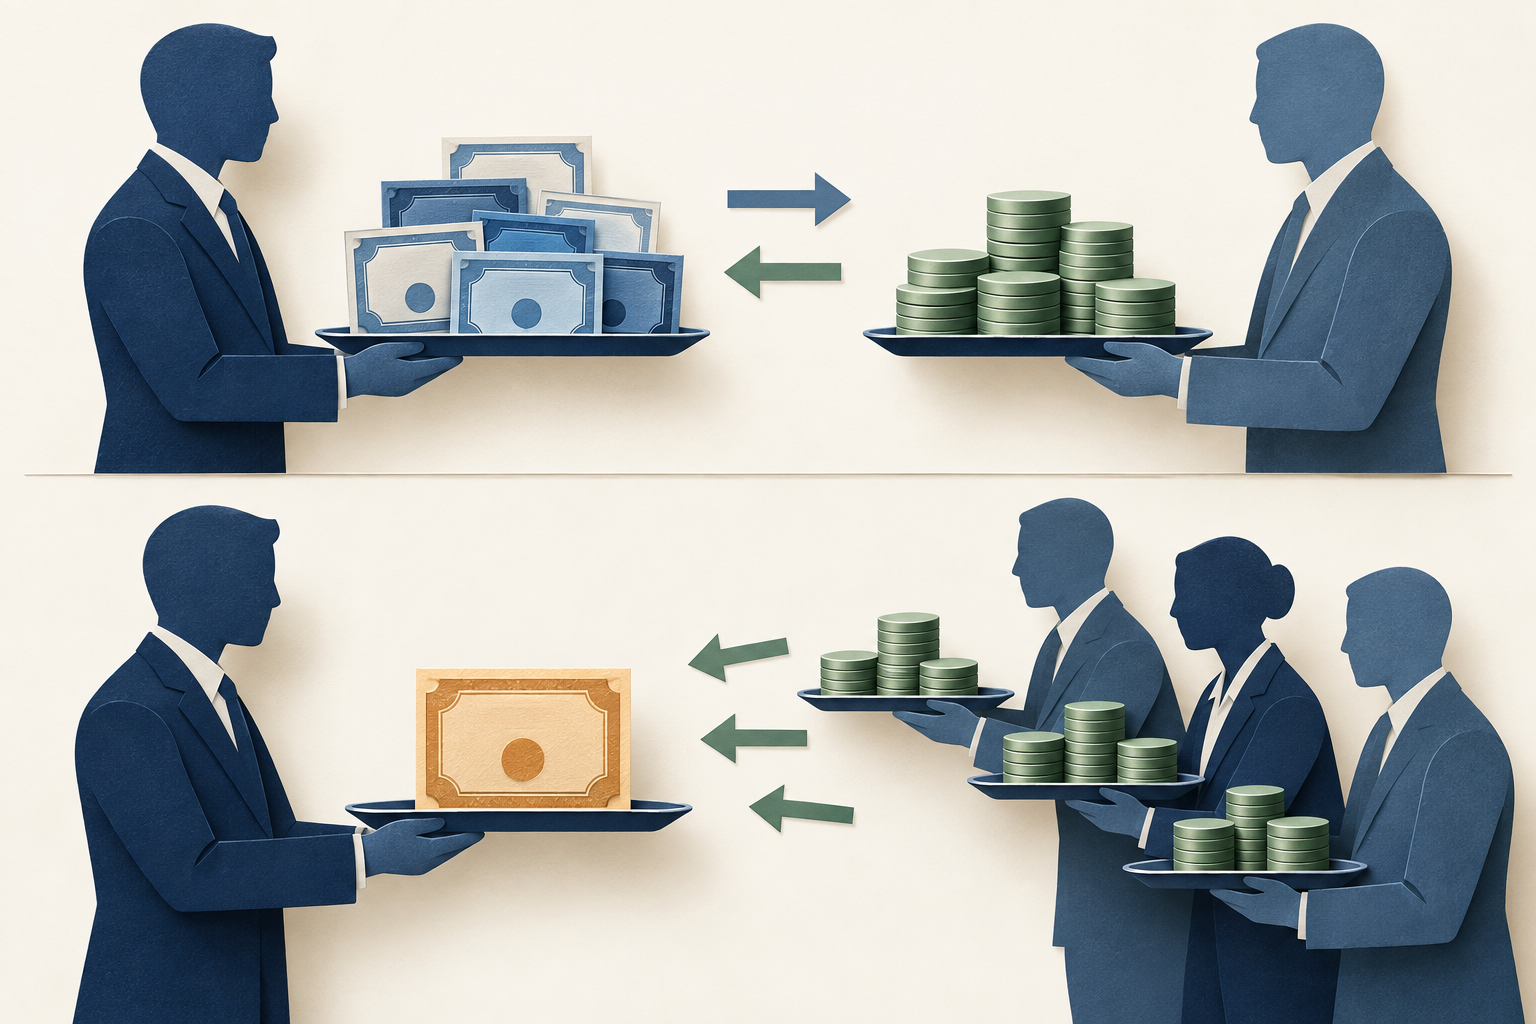
ในคู่มือนี้ธุรกรรมสองฝ่ายเดียวอาจมีสองชื่อ
สรุปสั้น
Repo และ reverse repo เป็นคำเรียกคนละมุมของธุรกรรมสองฝ่ายเดียวกัน: ฝ่ายหนึ่งโอนหลักทรัพย์เพื่อรับเงิน แล้วทั้งสองฝ่ายตกลงแลกคืนกันภายหลังตามราคาที่กำหนดไว้ ฝ่ายที่ระดมเงินโดยใช้หลักทรัพย์เป็นประกันมักเรียกธุรกรรมของตนว่า repo ส่วนผู้ให้เงินอาจเรียกธุรกรรมเดียวกันว่า reverse repo อัตรายังขึ้นกับว่าคู่สัญญาต้องการเงิน หลักประกันที่ยอมรับได้ หรือพันธบัตรเฉพาะรุ่น
ธุรกรรมสองฝ่ายเดียวอาจมีสองชื่อ
สัญญา repo ประกอบด้วยการโอนสองครั้งที่เชื่อมโยงกัน เมื่อเริ่มต้น ฝ่ายหนึ่งส่งมอบหลักทรัพย์และรับเงิน ต่อมาในวันที่ตกลงกัน ฝ่ายนั้นจ่ายเงินตามจำนวนที่กำหนดและรับหลักทรัพย์คืนตามเงื่อนไขของสัญญา อีกฝ่ายจ่ายเงินและรับหลักทรัพย์ก่อน แล้วจึงได้รับเงินตามราคาซื้อคืนภายหลัง เพราะมีขาที่สอง repo จึงไม่ใช่การขายพันธบัตรขาดที่ไม่มีข้อตกลงให้แลกคืน
คำว่า repo และ reverse repo มักอธิบายการเคลื่อนที่ของเงินและหลักทรัพย์ชุดเดียวกันจากมุมของคู่สัญญาแต่ละฝ่าย จึงเป็นไปได้ที่สองสถาบันจะเรียกฝ่ายตรงข้ามของสัญญาเดียวกันคนละชื่อ ก่อนอ่านอัตราให้ระบุว่าใครจ่ายหรือรับเงิน ใครโอนหลักประกัน และแต่ละฝ่ายต้องคืนอะไรเมื่อครบกำหนด อย่าสรุปว่า reverse repo เป็นหลักทรัพย์คนละชนิดหรือเป็นดัชนีอัตราดอกเบี้ยอีกตัวหนึ่ง
Repo อาจใช้จัดหาเงินเพื่อถือครองพันธบัตรหรือรองรับความต้องการเงินระยะสั้น แต่บางธุรกรรมทำขึ้นเพื่อให้ได้พันธบัตรรุ่นใดรุ่นหนึ่ง BIS อธิบายว่าตลาด repo เป็นช่องทางเคลื่อนย้ายทั้งเงินและหลักทรัพย์ในระบบการเงิน โครงสร้าง คู่สัญญา หลักประกัน และแนวปฏิบัติแตกต่างกันตามเขตอำนาจศาล ความคล้ายคลึงทางเศรษฐกิจกับเงินกู้จึงไม่ใช่นิยามทางกฎหมายที่ใช้ได้ทั่วโลก ดู รายงาน BIS เรื่องการทำงานของตลาด repo.
คำนวณดอกเบี้ยเงินสดและยอดซื้อคืน
ฝ่ายที่รับเงินมักคืนเงินต้นพร้อมต้นทุนเงินทุนที่ตกลงกัน ในตัวอย่างอย่างง่ายที่ไม่มีเงินคูปองระหว่างทาง คำนวณดอกเบี้ยได้ดังนี้
ดอกเบี้ยเงินสด = เงินต้นที่ได้รับ × อัตรา repo ต่อปี × จำนวนวันคิดดอกเบี้ย ÷ ตัวหาร day-count
สมมติเป็นธุรกรรมสมมติที่ฝ่ายหนึ่งได้รับ $100,000,000 เป็นเวลาหนึ่งวันคิดดอกเบี้ย อัตรา repo แบบง่ายต่อปีเท่ากับ 3.60% และใช้ ACT/360 ดอกเบี้ยคือ $100,000,000 × 0.036 × 1 ÷ 360 = $10,000 ดังนั้นยอดซื้อคืนสมมติเท่ากับ $100,010,000 ซึ่งประกอบด้วยเงินต้น $100,000,000 กับดอกเบี้ย $10,000
นี่เป็นตัวอย่างคณิตศาสตร์ ไม่ใช่อัตราปัจจุบันหรือราคาเสนอซื้อขายของพันธบัตรใด สมมติว่าคิดดอกเบี้ยหนึ่งวัน ใช้อัตราแบบง่ายคงที่ ใช้ ACT/360 ไม่มีคูปองหรือกระแสเงินสดอื่นระหว่างอายุธุรกรรม และไม่มีค่าธรรมเนียม สัญญาจริงจะระบุวัน value date วันครบกำหนด วิธีคำนวณวัน และการจัดการกระแสเงินสดของหลักทรัพย์ ช่วงวันศุกร์ถึงวันจันทร์อาจนับเป็นหลายวันตามปฏิทินตามข้อตกลง คำว่า overnight ไม่ได้ทำให้ตรวจสอบวันที่ไม่จำเป็น
ดอกเบี้ย $10,000 ในตัวอย่างแสดงต้นทุนเงินทุนฝั่งเงินสดตามสมมติฐานเท่านั้น ไม่ได้เท่ากับผลตอบแทนสุทธิของผู้ให้เงินหลังหักค่าใช้จ่ายดำเนินงาน ต้นทุนงบดุล ความเสี่ยงของหลักประกัน และข้อกำหนดอื่น และไม่ได้บอกว่าพอร์ตพันธบัตรที่นำมาค้ำประกันมีกำไรหรือขาดทุนเท่าไร การคำนวณนี้ตอบคำถามที่แคบกว่า คือภายใต้เงื่อนไขที่ระบุ ต้องจ่ายเงินเท่าไรเพื่อซื้อหลักทรัพย์คืน
หลักประกันทั่วไปกับหลักประกันเฉพาะรุ่นตอบโจทย์ต่างกัน
ใน repo แบบหลักประกันทั่วไป หรือ GC ผู้ให้เงินยอมรับหลักทรัพย์จากตะกร้าที่กำหนดคุณสมบัติไว้ แทนที่จะระบุพันธบัตรหนึ่งรุ่นตั้งแต่ต้น รายละเอียดตะกร้า สิทธิในการสับเปลี่ยนหลักประกัน และรายการหลักทรัพย์ที่ใช้ได้ขึ้นกับตลาดและสัญญา GC เหมาะกับกรณีที่คู่สัญญาต้องการระดมหรือวางเงินโดยใช้หลักทรัพย์ที่ยอมรับได้เป็นหลักประกัน
ธุรกรรมแบบหลักประกันเฉพาะรุ่นระบุหลักทรัพย์ที่ผู้ให้เงินต้องการรับเมื่อทำข้อตกลง ผู้ให้เงินอาจต้องใช้พันธบัตรนั้นเพื่อส่งมอบ ทำหน้าที่ market maker หรือปฏิบัติตามภาระผูกพันด้านหลักทรัพย์อื่น “หลักประกันเฉพาะรุ่น” ไม่ได้แปลว่าเป็น “special repo” โดยอัตโนมัติ คำแรกบอกว่าระบุหลักประกันอย่างไร ส่วนคำหลังอธิบายความสัมพันธ์ด้านอัตราเมื่อความต้องการพันธบัตรรุ่นนั้นทำให้อัตราต่ำกว่า GC ที่เทียบเคียงได้
การแบ่งประเภทขึ้นกับระบบรายงานด้วย การวิเคราะห์ตลาดเงินยูโรของ ECB แยกธุรกรรมหลักประกันทั่วไปจากธุรกรรมที่ระบุหลักทรัพย์แต่ละรุ่น ขอบเขตข้อมูลและหมวดหมู่อาจไม่เหมือนกันในแต่ละเขตอำนาจศาล New York Fed ยังระบุว่าการคำนวณ SOFR ของสหรัฐฯ รวมธุรกรรม DVP ที่ผ่านการหักส่วนหนึ่งซึ่งอาจมีหลักประกันเฉพาะรุ่นด้วย จึงไม่ควรเรียก SOFR ว่าเป็นอัตรา GC ล้วน ดู การศึกษาตลาดเงินยูโรปี 2022 ของ ECB และ คำอธิบาย SOFR ของ New York Fed.
ทำไมพันธบัตรที่หายากจึงมีต้นทุนเงินทุนต่ำกว่า GC ได้
อัตรา repo สะท้อนทั้งสองด้านของการแลกเปลี่ยน ในธุรกรรม GC ที่มุ่งระดมทุน ผู้กู้ต้องการเงิน ส่วนผู้ให้เงินนำเงินไปวางโดยรับตะกร้าพันธบัตรที่เข้าเกณฑ์ แต่ในธุรกรรมที่มุ่งจัดหาหลักทรัพย์ ผู้ให้เงินอาจให้คุณค่ากับการได้พันธบัตรรุ่นหนึ่ง หากหารุ่นนั้นได้ยากหรือต้องใช้เพื่อชำระราคาและทำตลาด ผู้ให้เงินอาจยอมรับผลตอบแทนเงินสดที่ต่ำลงเพื่อแลกกับการได้หลักทรัพย์
ความต้องการดังกล่าวอาจทำให้อัตรา repo ของหลักทรัพย์เฉพาะรุ่นต่ำกว่าอัตรา GC ที่เทียบเคียงได้ ข้อเท็จจริงนี้เพียงอย่างเดียวไม่ได้แปลว่าผู้กู้มีความน่าเชื่อถือต่ำลงหรือเครดิตของผู้ออกพันธบัตรดีขึ้น แต่อาจสะท้อนความขาดแคลนหรือประโยชน์ของหลักประกันต่อผู้ให้เงิน เมื่อเทียบอัตราต้องพิจารณาสกุลเงิน วันทำธุรกรรม และเงื่อนไขที่ใกล้เคียงกันด้วย
อัตรายังแยกจากกันได้เมื่ออุปสงค์หรืออุปทานเงินเปลี่ยน หลักประกันหาได้น้อยลง อายุธุรกรรมต่างกัน หรือต้นทุนงบดุลของตัวกลางเปลี่ยน วันที่สิ้นไตรมาสและวันชำระราคาอาจสำคัญในบางตลาด แต่ไม่ใช่คำอธิบายที่ใช้ได้กับทุกการเคลื่อนไหว ECB ศึกษาความเชื่อมโยงระหว่างสภาพคล่อง repo กับสภาพคล่องพันธบัตรและกิจกรรมในตลาดสวอปจากตัวอย่างในเขตยูโร ผลดังกล่าวเป็นกลไกในช่วงเวลาที่ศึกษา ไม่ใช่คำอธิบายสภาพตลาดปัจจุบัน ดู การวิเคราะห์สภาพคล่อง repo และพันธบัตรของ ECB.
Haircut ช่วยลดความเสี่ยงแต่ไม่อาจลบความเสี่ยงได้
ผู้ให้เงินอาจได้รับหลักประกันที่มีมูลค่าตลาดสูงกว่าเงินที่จ่าย ในตัวอย่างสมมติแยกต่างหาก ฝ่ายหนึ่งส่งมอบหลักทรัพย์มูลค่าตลาด USD 102,000,000 เพื่อรับเงินสด USD 100,000,000 ส่วนต่างคือ USD 2,000,000 หากคำนวณส่วนต่างเป็นสัดส่วนของมูลค่าหลักประกัน จะได้ (USD 102,000,000 − USD 100,000,000) ÷ USD 102,000,000 ≈ 1.96% ของมูลค่าหลักประกัน หากคำนวณส่วนต่างเป็นสัดส่วนของเงินสด จะได้ (USD 102,000,000 − USD 100,000,000) ÷ USD 100,000,000 = 2.00% ของเงินสด ทั้งสองอัตราอธิบายส่วนต่างเดียวกัน แต่ใช้ฐานคำนวณคนละตัว ส่วนต่างช่วยรองรับการเปลี่ยนแปลงราคาหรือค่าใช้จ่ายในการขาย โดยขึ้นกับวิธีประเมินราคาและข้อกำหนดการวางหลักประกัน สัญญาอาจกำหนดให้ประเมินหลักประกันและโอน margin เพิ่มระหว่างอายุธุรกรรมได้ รายละเอียดการคุ้มครองขึ้นกับสินทรัพย์ที่ยอมรับได้ เวลาประเมิน เกณฑ์เรียกหลักประกัน การชำระราคา และความสามารถในการส่ง margin ของคู่สัญญา
ไม่มี haircut อัตราเดียวสำหรับ repo ทุกประเภท Haircut อาจต่างกันตามคุณภาพและความผันผวนของหลักประกัน อายุธุรกรรม คู่สัญญา ความกระจุกตัว และธุรกรรมนั้นมุ่งจัดหาเงินหรือหลักทรัพย์เฉพาะรุ่น งานวิเคราะห์ BIS ปี 2025 กล่าวถึงความสัมพันธ์เหล่านี้ในธุรกรรมที่ศึกษา ไม่ใช่ตารางอัตราปัจจุบันที่ใช้ได้กับตลาดทั้งหมดหรือทุกประเทศ
หลักประกันไม่ได้ทำให้ธุรกรรมปราศจากความเสี่ยง ราคาอาจลดลง ขายพันธบัตรได้ยาก คู่สัญญาอาจผิดนัดก่อนขายหลักประกัน และการเรียก margin อาจล่าช้าหรือมีข้อโต้แย้ง ขั้นตอนปิดสัญญาและชำระราคาตามกฎหมายก็สำคัญ Haircut เป็นกันชนตามสัญญาสำหรับความเสี่ยงบางอย่าง ไม่ใช่การรับประกันว่าผู้ให้เงินจะได้คืนครบทุกบาทหรือผู้กู้จะส่งหลักประกันได้ตรงเวลา ดู งานวิจัย BIS เรื่อง haircut ใน repo.
ฝ่ายไหนเรียกธุรกรรมว่า repo หรือ reverse repo
ตามการใช้คำในตลาด ฝ่ายที่ขายหลักทรัพย์เพื่อระดมเงินและตกลงซื้อคืนภายหลังเรียกด้านของตนว่า repo ส่วนผู้ให้เงินซึ่งจ่ายเงินและรับหลักทรัพย์ก่อนอาจเรียกด้านของตนว่า reverse repo ทั้งสองชื่ออาจหมายถึงสัญญาทวิภาคีเดียวกัน หากแหล่งข้อมูลหรือหน้าจอซื้อขายแสดงเพียงชื่อเดียว ให้ตรวจว่ามาจากมุมของผู้กู้ ผู้ให้กู้ หรือผู้ดำเนินการ
ตัวอย่างของ New York Fed แสดงให้เห็นว่ามุมมองมีความสำคัญอย่างไร ฝ่ายปฏิบัติการของ New York Fed เรียกการซื้อหลักทรัพย์จากคู่สัญญาโดยตกลงขายคืนภายหลังว่า repo การขายหลักทรัพย์ให้คู่สัญญาและตกลงซื้อคืนภายหลังเป็น reverse repo คู่สัญญาอยู่อีกด้านของการโอนแต่ละครั้ง จึงไม่ควรตีความชื่อโดยไม่ระบุว่าใครซื้อ ใครขาย และใครเป็นผู้ให้เงิน
คำเรียกของธนาคารกลางนี้อธิบายการดำเนินนโยบายการเงินของสหรัฐฯ ไม่ได้แทนที่แนวปฏิบัติของตลาดเอกชนทุกประเทศ ในคำอธิบายของ New York Fed การทำ repo เพิ่มเงินสำรองของระบบธนาคารสหรัฐฯ ชั่วคราว ส่วน reverse repo ลดเงินสำรองชั่วคราว ผลต่อเงินสำรองนี้เป็นเรื่องของการดำเนินการและระบบสหรัฐฯ ไม่ใช่ผลของธุรกรรม repo เอกชนทุกประเภท ดู คำอธิบาย repo และ reverse repo ของ New York Fed.
SOFR และเครื่องมือของ Fed เป็นตัวอย่างเฉพาะสหรัฐฯ
SOFR เป็นอัตราอ้างอิงสกุลเงินดอลลาร์สหรัฐฯ ซึ่งบริหารโดย Federal Reserve Bank of New York หรือ New York Fed โดยอธิบายว่าเป็นมาตรวัดต้นทุนการกู้เงินสดข้ามคืนที่มีพันธบัตรรัฐบาลสหรัฐฯ เป็นหลักประกัน การคำนวณใช้ข้อมูลจากกลุ่มธุรกรรม repo ในสหรัฐฯ ที่ระบุไว้ ไม่ใช่อัตราของสัญญา repo รายการเดียว และไม่ใช่อัตราอ้างอิงของทุกสกุลเงินหรือทุกเขตอำนาจศาล
อัตรา repo แบบทวิภาคีอาจต่างจาก SOFR เพราะใช้พันธบัตร ตะกร้าหลักประกัน คู่สัญญา อายุ การชำระราคา เวลา หรือวัตถุประสงค์จัดหาเงินและหลักทรัพย์ต่างกัน SOFR ช่วยอธิบายตลาดระดมทุนข้ามคืนในสหรัฐฯ ในภาพกว้าง แต่ไม่ใช่ราคาซื้อขาย repo สากล ไม่ใช่อัตรานโยบาย และไม่จำเป็นต้องเป็นอัตราที่ผู้กู้รายใดรายหนึ่งเข้าถึงได้ New York Fed อาจแก้ไขวิธีคำนวณ ควรตรวจ หน้า SOFR และ ข้อมูลวิธีคำนวณ ฉบับปัจจุบันก่อนใช้อัตรารายวันหรือข้อมูลย้อนหลัง บทความร่างนี้ไม่แสดงค่า SOFR ปัจจุบัน
Standing Repo และ Overnight Reverse Repo ของ Fed ก็เป็นตัวอย่างเฉพาะสหรัฐฯ New York Fed อธิบายว่าเป็นเครื่องมือดำเนินนโยบายการเงินสหรัฐฯ และช่วยให้ตลาดเงินทำงานราบรื่น โดย Standing Repo มุ่งจำกัดแรงกดดันขาขึ้นต่ออัตราดอกเบี้ยตลาดเงิน ส่วน Overnight Reverse Repo มุ่งจำกัดแรงกดดันขาลง อัตราดำเนินการ คู่สัญญาและหลักประกันที่เข้าเกณฑ์ ตลอดจนเงื่อนไขอื่นกำหนดโดยนโยบายที่ใช้อยู่และเปลี่ยนแปลงได้ อย่านำอัตราหรือรายชื่อผู้มีสิทธิในอดีตไปใช้เป็นกฎถาวรสำหรับธุรกรรม repo ของเอกชน
ตรวจเงื่อนไขก่อนเปรียบเทียบอัตรา repo
ในการเปรียบเทียบให้บันทึกสกุลเงิน จำนวนเงินเริ่มต้น หลักทรัพย์ที่ระบุหรือตะกร้าหลักประกัน สถานะ GC หรือหลักประกันเฉพาะรุ่น วันเริ่มและวันครบกำหนด ฐานคำนวณวัน อัตราที่เสนอ และฝ่ายที่เสนอ ตรวจด้วยว่าผ่าน central clearing หรือเป็นธุรกรรมทวิภาคี ประเมินและเรียก margin อย่างไร สับเปลี่ยนหลักประกันได้ไหม และสัญญาจัดการคูปองหรือปัญหาการชำระราคาอย่างไร
จากนั้นระบุว่าแต่ละอัตราวัดอะไร อัตราธุรกรรมรายการเดียว ค่าอ้างอิงรายวันอย่าง SOFR สหรัฐฯ อัตรา facility ของธนาคารกลาง และอัตราจัดหาเงินโดยนัยจากสัญญาฟิวเจอร์สตอบคนละคำถาม บทความอัตรา repo โดยนัยของ Treasury futures อธิบายการเปรียบเทียบซื้อหลักทรัพย์เงินสดกับการส่งมอบผ่านฟิวเจอร์ส ไม่ใช่ราคา repo ของธุรกรรมจริง บทความตัวเลือกการส่งมอบ Treasury futures อธิบายปัจจัยเฉพาะสัญญาอีกอย่างที่ส่งผลต่อเศรษฐศาสตร์การส่งมอบ
สุดท้ายควรระบุวันที่สังเกตและบรรยายหลักฐานก่อนสรุปสาเหตุ ประโยคว่า “อัตรา repo ของรุ่นนี้ต่ำกว่าอัตรา GC ที่เปรียบเทียบได้ในวันที่ระบุ” เป็นข้อสังเกตที่มีขอบเขต ส่วนคำว่า “ผู้กู้มีปัญหาทางการเงิน” หรือ “ตลาดทั้งระบบขาดเงินสด” ต้องการหลักฐานมากกว่าอัตราเดียว การตีความ repo ต้องเห็นทิศทางเงิน หลักประกัน อายุ ตลาด และแหล่งข้อมูลประกอบกัน
คำถามที่พบบ่อย
Q1Repo เป็นเงินกู้ตามกฎหมายหรือไม่?
ไม่เสมอไป Repo มักจัดทำเป็นการโอนหลักทรัพย์พร้อมข้อตกลงซื้อคืน และมีผลทางเศรษฐกิจคล้ายการกู้ยืมแบบมีหลักประกัน แต่สิทธิและสถานะทางกฎหมายขึ้นกับสัญญาและเขตอำนาจศาล
Q2Repo แบบหลักประกันเฉพาะรุ่นทุกธุรกรรมเป็น special หรือไม่?
ไม่ใช่ หลักประกันเฉพาะรุ่นหมายถึงการระบุหลักทรัพย์รายตัว ส่วน special มักใช้กับธุรกรรมที่อัตราต่ำกว่า GC ที่เทียบเคียงได้เพราะผู้ให้เงินต้องการหลักทรัพย์รุ่นนั้น
Q3SOFR คืออัตราที่ฉันจะซื้อขาย repo ได้จริงหรือไม่?
ไม่จำเป็น SOFR เป็นอัตราอ้างอิงกว้างของการกู้ข้ามคืนในสหรัฐฯ ที่มี Treasury เป็นหลักประกันและคำนวณจากธุรกรรมบางกลุ่ม ธุรกรรมเฉพาะอาจมีหลักประกัน คู่สัญญา อายุ เวลา และเงื่อนไขต่างกัน
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ในตัวอย่าง repo สมมติแบบ ACT/360 เงิน $100,000,000 ที่อัตรา 3.60% เป็นเวลาหนึ่งวันมีดอกเบี้ยเท่าไร?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
อ่านคู่มือฉบับละเอียดCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
อ่านคู่มือฉบับละเอียดPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
อ่านคู่มือฉบับละเอียด